 DriveHub
Landengids · Estland · 7 min
Autokompensatsioon uit je eigen OÜ: betaald aan de juhatuse liige, niet aan de omanik
Je bent eigenaar van een OÜ en rijdt er met je eigen auto voor. Kan het bedrijf je belastingvrij autokompensatsioon betalen? Ja, als je in het bestuur zit: de wet stelt betalingen aan de juhatuse liige vrij, niet aan de omanik als aandeelhouder.

Het korte antwoord
Autokompensatsioon is de gangbare naam voor wat de wet isikliku sõiduauto kasutamise hüvitis noemt: een vergoeding voor het gebruik van je eigen auto voor het werk.
- De belastingvrije autovergoeding wordt betaald aan een bestuurslid, niet aan een eigenaar. TuMS § 13 lg 3 p 2 noemt "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". Een juhatuse liige van een OÜ is er een van. Aandelen bezitten is op zichzelf niet genoeg.
- In een OÜ met één persoon is de eigenaar meestal ook het enige bestuurslid, dus je kunt betaald worden, als bestuurslid.
- Er hoeft geen salaris of bestuursvergoeding naast te staan. Noch de inkomstenbelastingwet noch määrus nr 164 stelt die voorwaarde.
- De auto mag niet van het bedrijf zijn. Een auto die de OÜ bezit of leaset, valt onder de belasting op auto's van de zaak.
- De grenzen: € 0,50 per km en € 550 per maand, per betalend bedrijf. Elke grens geldt op zichzelf. Alles daarboven is een voordeel in natura (erisoodustus).
- Twee documenten, plus een kopie van je gebruiksrecht op de auto, maken het belastingvrij: een sõidupäevik volgens määrus 164 § 4, en een schriftelijk besluit volgens § 3 met die kopie als bijlage. Zonder logboek is de hele betaling loon.
- Bonnetjes zijn geen vervanging. Je brandstof- of bandenrekeningen betalen in plaats van kilometers is zelf een voordeel in natura.
Wie betaald mag worden: het bestuur, niet de aandeelhouders
De regel staat in Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Die stelt een vergoeding vrij die wordt betaald "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". Määrus nr 164 § 1 lg 1 noemt dezelfde drie groepen.
TuMS § 9 lg 2 zegt wat een bestuurs- of toezichtsorgaan is: "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". Het bestuur (juhatus) en de raad van toezicht (nõukogu) van een OÜ tellen dus mee.
Een aandeelhouder staat niet op die lijst. Die komt alleen in aanmerking door een van die functies te bekleden. Het Maksu- ja Tolliamet zegt het zo:
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
In de praktijk hebben de meeste OÜ's met één persoon één eigenaar die ook het enige bestuurslid is. Die persoon kan betaald worden. Het gaat om de hoedanigheid: je wordt betaald als juhatuse liige, en alle andere voorwaarden hieronder blijven gelden.
Geen salaris nodig
Een veelgestelde vraag is of een bestuurslid ook een salaris of bestuursvergoeding moet ontvangen voordat het bedrijf een autovergoeding mag betalen. De tekst stelt die voorwaarde niet. Noch TuMS § 13 lg 3 p 2 noch määrus 164 vraagt erom, en geen regel in de toelichting van de MTA zegt iets anders.
De auto mag niet van het bedrijf zijn
TuMS § 13 lg 3 p 2 omschrijft de privéauto in de tweede zin:
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
Määrus 164 § 1 lg 3 zegt hetzelfde. Daaruit volgen twee dingen.
De auto hoeft niet van jou te zijn. Hij moet in jouw gebruik zijn, met een gebruiksrecht dat je kunt aantonen. De MTA: "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Alleen voertuigen van de categorie M1 en M1G gelden als sõiduauto.
Bij het besluit hoort een kopie van dat recht. Volgens määrus 164 § 3 lg 2 wordt een kopie van het document dat het gebruiksrecht op de auto aantoont bij het besluit gevoegd. Die mag wegblijven als er sinds de vorige kopie niets is veranderd.
Een auto op naam van de OÜ, of geleaset door de OÜ, is volgens deze regel geen privéauto. Die valt onder TuMS § 48 lg 8, het voordeel voor een auto van de zaak per kW. Hoe de twee zich tot elkaar verhouden, lees je in auto op naam van je OÜ of je eigen auto.
De grenzen: € 0,50 per km, € 550 per maand, per bedrijf
TuMS § 13 lg 3 p 2, derde zin:
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
Määrus 164 § 5 noemt geen bedrag meer. Het verwijst alleen naar dit artikel. Het handboek van de MTA (hoofdstuk 11656, Maksuvaba hüvitise piirmäärad) leest het op vier manieren die voor een OÜ van belang zijn.
Elke grens geldt op zichzelf. Het bedrijf mag een lager tarief kiezen, bijvoorbeeld 20 cent. Maar betaalt het meer dan € 0,50 per km, dan is het meerdere per kilometer belast, "sõltumata sellest kui suur on hüvitise summa kokku" — hoe klein het maandtotaal ook is.
De maand waarin gereden werd telt, niet de betaaldatum. De MTA: "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
Het meerdere is een voordeel in natura, maand voor maand. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." Het wordt voor elke maand apart berekend en aangegeven in de maand waarin de vergoeding is betaald. De wettelijke grondslag is TuMS § 48 lg 4 p 5.
Twee bedrijven, twee plafonds. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." Dat geldt voor iemand die in het bestuur van twee OÜ's zit.
Het bedrag dekt alle gewone gebruikskosten, brandstof en verzekering inbegrepen. Parkeren tijdens werkritten is de uitzondering: "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". Dat mag er bovenop worden betaald, volgens TuMS § 13 lg 3 p 2³.
Bij € 0,50 per km is het plafond bereikt bij 1 100 zakelijke kilometers in een maand: 1 100 × € 0,50 = € 550.
Rekenvoorbeelden van de belastingdienst
De eigen voorbeelden van de MTA laten zien wat op welk formulier komt. INF 14 toont de hele betaling. TSD lisa 4 toont alleen het deel dat een voordeel in natura is.
| Kilometers in de maand | Tarief per km | Vergoeding | Voordeel in natura (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | € 0,50 | 1 200 × 0,50 = € 600 | 600 − 550 = € 50 | € 600 |
| 744,44 km | € 0,55 | 744,44 × 0,55 = € 409,44 | 744,44 × 0,05 = € 37,22 | € 409,44 |
| 1 500 km | € 0,45 | 1 500 × 0,45 = € 675 | 675 − 550 = € 125 | € 675 |
De tweede regel is de valkuil. Het maandtotaal ligt ruim onder € 550, en toch is 5 cent op elke kilometer een voordeel in natura, omdat het tarief boven € 0,50 uitkwam.
De derde regel is het omgekeerde geval. Het tarief ligt onder € 0,50, maar de maand gaat over de € 550 heen, dus de € 125 boven het plafond is het voordeel in natura.
Het vierde voorbeeld van de MTA is de waarschuwing. Een bedrijf betaalt € 550 zonder sõidupäevik. Er komt niets op TSD lisa 4 of INF 14: "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." Het hele bedrag is loon.
Twee situaties die een OÜ-eigenaar tegenkomt
Twee maanden tegelijk betalen
Stel dat je OÜ je oktober en november samen betaalt, in december. Je reed in elke maand 1 000 zakelijke kilometers tegen € 0,50: € 500 voor oktober, € 500 voor november. De betaling in december is € 1 000.
Dat is op kasbasis meer dan € 550 in één kalendermaand. Het blijft belastingvrij, omdat elke maand waarin de ritten werden gereden onder het plafond blijft: € 500 en € 500.
In het bestuur van twee OÜ's
Zit je in het bestuur van twee bedrijven, dan mag elk je tot € 550 per maand betalen voor de eigen ritten, met een eigen schriftelijk besluit, zolang het logboek laat zien voor welk bedrijf elke rit was. Bij € 0,50 per km is dat tot 1 100 km per bedrijf, en in totaal € 1 100 belastingvrij in die maand.
De twee documenten die het belastingvrij maken
De sõidupäevik
Määrus 164 § 4 noemt wat de registratie laat zien. Je naam en het kenteken van de auto staan er één keer in. De kilometerstand aan het begin en het einde, de datum en het doel staan er voor elke rit in (iga sõidu korral). De velden, een ingevuld voorbeeld en een leeg formulier vind je in het Estse sõidupäevik-sjabloon.
De zin van de MTA over wat een gat kost:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Een gedeeltelijke vergoeding bestaat niet. Een vergoeding voor je eigen auto in Estland behandelt deze regel en de vergoeding van € 64 zonder registratie die in 2014 werd afgeschaft.
Het schriftelijke besluit, van je eigen bedrijf
Määrus 164 § 3 vraagt om een schriftelijk besluit dat de ontvanger noemt, "hüvitise suurus" en "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". In een OÜ met één persoon schrijf je het zelf, namens het bedrijf. De verordening staat precies dat toe:
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Het vergoedt ritten die al gereden zijn. De MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Eén besluit mag meer dan een kalendermaand beslaan. Voeg de kopie van het gebruiksrecht op de auto toe, zoals hierboven.
Het bedrijf geeft de vergoeding vervolgens aan op INF 14 "hiljemalt järgneva aasta 1. veebruariks" — uiterlijk op 1 februari van het jaar daarna.
Waarom bonnetjes in plaats van kilometers niet werken
Het is verleidelijk om de OÜ de brandstof, de bandenwissel of de reparatie van de auto te laten betalen in plaats van een tarief per kilometer. Voor je eigen auto beschouwt de MTA dat als een voordeel in natura:
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
De grondslag is de laatste zin van TuMS § 12 lg 3: "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." Parkeren tijdens werkritten is ook hier de uitzondering. De enige route met bonnetjes die voor een eigen auto overblijft, is de dienstreis. Tijdens een lähetus mogen kosten van de eigen auto op basis van kostenbewijzen worden vergoed volgens de regels voor dienstreizen, buiten määrus 164 om.
Voordat het bedrijf je betaalt
- Je zit in het bestuur van de OÜ (juhatus of nõukogu), niet alleen als aandeelhouder.
- De auto is niet eigendom van de OÜ en wordt er niet door geleaset, en je kunt je gebruiksrecht aantonen.
- Een sõidupäevik toont de kilometerstand, datum en het doel van elke zakelijke rit.
- Een schriftelijk besluit volgens § 3 noemt jou, het bedrag en de periode van ritten die al gereden zijn, met de kopie van het gebruiksrecht.
- De ritten van geen enkele maand worden betaald tegen meer dan € 0,50 per km of meer dan € 550 van één bedrijf.
- De vergoeding komt op INF 14, uiterlijk op 1 februari van het jaar daarna.
- Het logboek wordt zeven jaar bewaard; voor een reeks registraties begint de termijn op 1 januari na de laatste registratie (maksukorralduse seadus § 58).
Deze bepalingen zijn ongewijzigd in de versies van de TuMS die gelden vanaf 1 oktober 2026 en vanaf 1 januari 2027.
Hoe DriveHub dit makkelijker maakt
Als bestuurslid van je eigen bedrijf ben je zowel degene die het logboek moet bijhouden als degene die het besluit tekent dat erop berust. Het risico is de zakelijke rit die nooit werd opgeschreven.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest. Een rit die nog niet is ingedeeld, wacht onder Te controleren, en je vult het doel in je eigen woorden in.
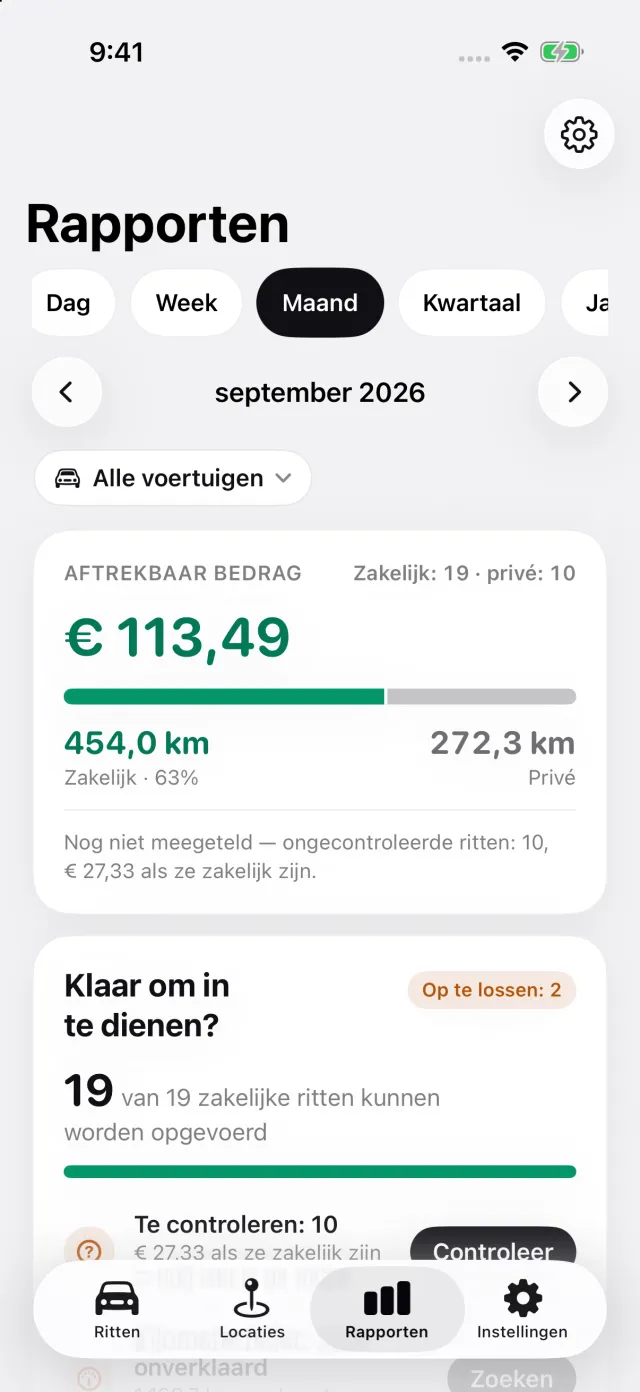
Het Estse rapport vermeldt de datum, het doel en de kilometerstand aan het begin en het einde van elke rit. Op een rapport voor één auto staan de bestuurder en het kenteken één keer in de kop, en daar plaatst § 4 ze ook. Rapporten toont de zakelijke en privékilometers van de maand en wat de zakelijke kilometers opleveren tegen € 0,50 per km. DriveHub begrenst dat bedrag op € 550 per maand voor elke werkgever die je bij je auto's of ritten invult, zodat het het bedrag voor het besluit is. Een eigen tarief wordt niet aan het plafond gehouden.
Registreren is gratis; het rapport exporteren als pdf, Excel of CSV hoort bij DriveHub Pro. Op je apparaat vastgelegd. Als iCloud is ingeschakeld, synchroniseren je ritten ook via Apples iCloud. Kaarten en adreszoeken kunnen coördinaten of zoektekst naar Apple sturen. Je kiest zelf of je ritten deelt of exporteert.
Waar DriveHub ophoudt: het schrijft het besluit volgens § 3 niet, dient INF 14 of TSD niet in, en beslist niet of je een bestuursfunctie bekleedt. Dat hoort bij het bedrijf. Of een logboek op de telefoon aan § 4 voldoet, lees je in wordt een sõidupäevik via gps of een app geaccepteerd in Estland?.
DriveHub staat in de App Store voor de iPhone. De Estse regels staan op de pagina Estland. Automatische registratie instellen kost een paar minuten, eenmalig.
Bronnen
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 en p 2³, § 48 lg 4 p 5 en lg 8 (RT I, 09.07.2026, 66, in werking 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 en lg 3, §§ 3, 4 en 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, handboek Erisoodustused, hoofdstuk 11656 — Maksuvaba hüvitise piirmäärad en Hüvitise deklareerimine, bijgewerkt 08.01.2025.
- Maksukorralduse seadus § 58.
Deze pagina geeft weer wat de inkomstenbelastingwet, de verordening en de eigen toelichting van de belastingdienst zeggen, met de bronnen erbij zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je raamatupidaja — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Estland: eisen aan de rittenregistratie.