 DriveHub
Guía por país · Estonia · 7 min
Autokompensatsioon de tu propia OÜ: se paga al juhatuse liige, no al omanik
Eres dueño de una OÜ y conduces tu propio coche para ella. ¿Puede la empresa pagarte autokompensatsioon exenta de impuestos? Sí, si formas parte de su junta directiva: la ley exime los pagos al juhatuse liige, no al omanik como socio.

La respuesta corta
Autokompensatsioon es el nombre de uso corriente de lo que la ley llama isikliku sõiduauto kasutamise hüvitis: la compensación por usar tu propio coche para trabajar.
- La compensación exenta por el coche se paga a un miembro de la junta directiva, no a un propietario. El TuMS § 13 lg 3 p 2 nombra a "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". Un juhatuse liige de una OÜ es uno de ellos. Tener participaciones, por sí solo, no lo es.
- En una OÜ unipersonal, el propietario suele ser también el único miembro de la junta, así que se te puede pagar, como miembro de la junta.
- No hace falta un salario ni una retribución de consejero al mismo tiempo. Ni la ley del impuesto sobre la renta ni el määrus nr 164 ponen esa condición.
- El coche no puede ser de la empresa. Un coche que la OÜ posee o tiene en leasing entra en el impuesto sobre el coche de empresa.
- Los límites: 0,50 € por km y 550 € al mes, por cada empresa que paga. Cada límite se aplica por separado. Lo que los supere es un beneficio en especie (erisoodustus).
- Dos documentos, más una copia de tu derecho de uso del coche, lo hacen exento: un sõidupäevik según el määrus 164 § 4, y una decisión escrita según el § 3 con esa copia adjunta. Sin el libro de trayectos, todo el pago es salario.
- Los recibos no lo sustituyen. Pagar tus facturas de combustible o de neumáticos en lugar de los kilómetros es en sí mismo un beneficio en especie.
A quién se puede pagar: a la junta, no a los socios
La regla está en el Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Exime la compensación pagada "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". El määrus nr 164 § 1 lg 1 nombra los mismos tres grupos.
El TuMS § 9 lg 2 dice qué es un órgano de dirección o de control: "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". Así que cuentan la junta directiva (juhatus) y el consejo de supervisión (nõukogu) de una OÜ.
Un socio no está en esa lista. Solo entra si ocupa uno de esos cargos. La Maksu- ja Tolliamet lo dice así:
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
En la práctica, la mayoría de las OÜ unipersonales tienen un único propietario que es también el único miembro de la junta. A esa persona se le puede pagar. Lo que cuenta es la condición: se te paga como juhatuse liige, y todas las demás condiciones de abajo siguen aplicándose.
No hace falta salario
Una pregunta habitual es si un miembro de la junta tiene que cobrar también un salario o una retribución de consejero antes de que la empresa pueda pagarle la compensación por el coche. El texto no pone esa condición. Ni el TuMS § 13 lg 3 p 2 ni el määrus 164 la piden, y ninguna línea de las orientaciones de la MTA dice lo contrario.
El coche no puede ser de la empresa
El TuMS § 13 lg 3 p 2 define el coche particular en su segunda frase:
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
El määrus 164 § 1 lg 3 dice lo mismo. De ahí salen dos consecuencias.
El coche no tiene por qué ser tuyo. Tiene que estar a tu disposición, con un derecho de uso que puedas demostrar. La MTA: "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Solo los vehículos M1 y M1G cuentan como sõiduauto.
La decisión lleva una copia de ese derecho. Según el määrus 164 § 3 lg 2, a la decisión se adjunta una copia del documento que acredita el derecho a usar el coche. Puede omitirse cuando nada ha cambiado desde la última copia.
Un coche a nombre de la OÜ, o en leasing de la OÜ, no es un coche particular según esta regla. Entra en el TuMS § 48 lg 8, el beneficio del coche de empresa calculado por kW. Cómo se comparan los dos está en coche a nombre de tu OÜ o tu propio coche.
Los límites: 0,50 € por km, 550 € al mes, por empresa
TuMS § 13 lg 3 p 2, tercera frase:
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
El määrus 164 § 5 ya no da ninguna cifra. Solo remite a este artículo. El manual de la MTA (capítulo 11656, Maksuvaba hüvitise piirmäärad) lo interpreta de cuatro maneras que importan a una OÜ.
Cada límite se aplica por separado. La empresa puede fijar una tarifa más baja, por ejemplo 20 céntimos. Pero si paga más de 0,50 € por km, el exceso por kilómetro tributa, "sõltumata sellest kui suur on hüvitise summa kokku": por pequeño que sea el total del mes.
Cuenta el mes en que se hicieron los trayectos, no la fecha de pago. La MTA: "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
El exceso es un beneficio en especie, mes a mes. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." Se calcula para cada mes por separado y se declara en el mes en que se pagó la compensación. La base legal es el TuMS § 48 lg 4 p 5.
Dos empresas, dos topes. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." Eso cubre a quien está en la junta de dos OÜ.
La cifra cubre todos los gastos normales de uso, combustible y seguro incluidos. El aparcamiento en los trayectos de trabajo es la excepción: "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". Puede pagarse aparte, según el TuMS § 13 lg 3 p 2³.
A 0,50 € por km, el tope se alcanza con 1 100 kilómetros de trabajo en un mes: 1 100 × 0,50 € = 550 €.
Ejemplos de la propia administración tributaria
Los ejemplos de la MTA muestran qué va en cada formulario. El INF 14 recoge el pago completo. El TSD lisa 4 recoge solo la parte que es beneficio en especie.
| Kilómetros del mes | Tarifa por km | Compensación | Beneficio en especie (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
La segunda fila es la trampa. El total del mes queda muy por debajo de 550 €, y aun así 5 céntimos de cada kilómetro son beneficio en especie, porque la tarifa superó los 0,50 €.
La tercera fila es el caso contrario. La tarifa está por debajo de 0,50 €, pero el mes supera los 550 €, así que los 125 € por encima del tope son el beneficio en especie.
El cuarto ejemplo de la MTA es la advertencia. Una empresa paga 550 € sin sõidupäevik. No va nada al TSD lisa 4 ni al INF 14: "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." Todo el importe es salario.
Dos casos que se encuentra el dueño de una OÜ
Pagar dos meses a la vez
Supón que tu OÜ te paga octubre y noviembre juntos, en diciembre. Condujiste 1 000 kilómetros de trabajo cada mes a 0,50 €: 500 € por octubre y 500 € por noviembre. El pago de diciembre es de 1 000 €.
Son más de 550 € en un mismo mes natural, con criterio de caja. Sigue exento, porque cada mes en que se hicieron los trayectos queda por debajo del tope: 500 € y 500 €.
En la junta de dos OÜ
Si formas parte de la junta de dos empresas, cada una puede pagarte hasta 550 € al mes por sus propios trayectos, con su propia decisión escrita, siempre que el libro de trayectos muestre para qué empresa fue cada trayecto. A 0,50 € por km, son hasta 1 100 km por empresa, y 1 100 € exentos en el mes en total.
Los dos documentos que lo hacen exento
El sõidupäevik
El määrus 164 § 4 enumera lo que muestra el registro. Tu nombre y la matrícula del coche aparecen una vez. El cuentakilómetros al inicio y al final, la fecha y el motivo aparecen en cada trayecto (iga sõidu korral). Los campos, un ejemplo rellenado y un formulario en blanco están en la plantilla estonia de sõidupäevik.
La frase de la MTA sobre lo que cuesta un hueco:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
No hay crédito parcial. Cobrar por usar tu propio coche en Estonia explica esta regla y la cantidad de 64 € sin registros que se derogó en 2014.
La decisión escrita, de tu propia empresa
El määrus 164 § 3 pide una decisión escrita que nombre al perceptor, "hüvitise suurus" y "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". En una OÜ unipersonal la redactas tú mismo, en nombre de la empresa. El reglamento permite exactamente eso:
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Paga trayectos ya realizados. La MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Una sola decisión puede abarcar más de un mes natural. Adjunta la copia del derecho de uso del coche, como se explica arriba.
Después, la empresa declara la compensación en el INF 14 "hiljemalt järgneva aasta 1. veebruariks": a más tardar el 1 de febrero del año siguiente.
Por qué los recibos en lugar de los kilómetros no funcionan
Es tentador que la OÜ pague las facturas de combustible, el cambio de neumáticos o las reparaciones del coche en lugar de una tarifa por kilómetro. Para tu propio coche, la MTA lo trata como beneficio en especie:
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
La base es la última frase del TuMS § 12 lg 3: "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." El aparcamiento en los trayectos de trabajo vuelve a ser la excepción. La única vía de recibos que queda para un coche propio es el viaje de trabajo. En una lähetus, los gastos del coche propio pueden reembolsarse con justificantes según las reglas de los viajes de trabajo, fuera del määrus 164.
Antes de que la empresa te pague
- Estás en la junta de la OÜ (juhatus o nõukogu), no solo eres socio.
- El coche no es propiedad de la OÜ ni está en leasing de la OÜ, y puedes demostrar tu derecho a usarlo.
- Un sõidupäevik muestra el cuentakilómetros, la fecha y el motivo de cada trayecto de trabajo.
- Una decisión escrita según el § 3 te nombra e indica el importe y el periodo de trayectos ya realizados, con la copia del derecho de uso.
- Los trayectos de ningún mes se pagan a más de 0,50 € por km ni por encima de 550 € de una misma empresa.
- La compensación va al INF 14 a más tardar el 1 de febrero del año siguiente.
- El libro de trayectos se guarda siete años; para un conjunto de anotaciones, el plazo empieza el 1 de enero siguiente a su última anotación (maksukorralduse seadus § 58).
Estas disposiciones no cambian en las versiones del TuMS vigentes desde el 1 de octubre de 2026 y desde el 1 de enero de 2027.
Cómo te lo pone más fácil DriveHub
Como miembro de la junta de tu propia empresa, eres a la vez quien debe llevar el registro y quien firma la decisión basada en él. El riesgo es el trayecto de trabajo que nunca llegó a anotarse.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas habituales y tu horario laboral, y te pregunta por el resto. Un trayecto aún sin clasificar espera en Por revisar, y añades el motivo con tus propias palabras.
El informe estonio imprime la fecha, el motivo y el cuentakilómetros al inicio y al final de cada trayecto. En el informe de un solo coche, el conductor y la matrícula aparecen una sola vez en la cabecera, que es donde los sitúa el § 4. Informes muestra los kilómetros de trabajo y personales del mes y lo que suman los kilómetros de trabajo a 0,50 € por km. DriveHub detiene ese importe en 550 € al mes por cada empleador que indiques en tus coches o trayectos, así que es la cifra para la decisión. Una tarifa personalizada no se limita al tope.
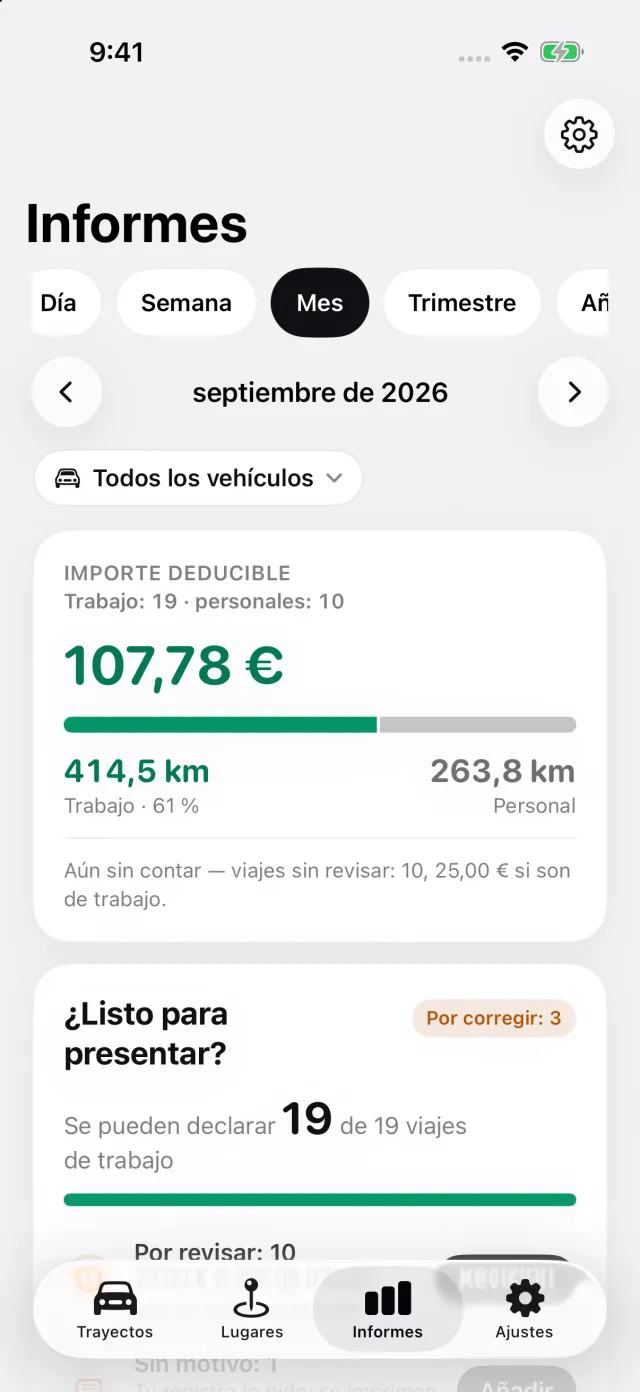
El registro de trayectos es gratis; exportar el informe en PDF, Excel o CSV forma parte de DriveHub Pro. Grabado en tu dispositivo. Si iCloud está activado, tus trayectos también se sincronizan mediante iCloud de Apple. Los mapas y la búsqueda de direcciones pueden enviar coordenadas o texto a Apple. Tú decides si compartes o exportas trayectos.
Dónde se detiene DriveHub: no redacta la decisión del § 3, no presenta el INF 14 ni el TSD, ni decide si ocupas un cargo en la junta. Eso corresponde a la empresa. Si un registro llevado en el teléfono cumple el § 4 se responde en ¿se acepta en Estonia un sõidupäevik de app o GPS?.
DriveHub está en el App Store para iPhone. Las reglas estonias están en la página de Estonia. Configurar el registro automático lleva unos minutos, una sola vez.
Fuentes
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 y p 2³, § 48 lg 4 p 5 y lg 8 (RT I, 09.07.2026, 66, vigente desde el 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 y lg 3, §§ 3, 4 y 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, manual Erisoodustused, capítulo 11656 — Maksuvaba hüvitise piirmäärad y Hüvitise deklareerimine, actualizado el 08.01.2025.
- Maksukorralduse seadus § 58.
Esta página recoge lo que dicen la ley del impuesto sobre la renta, el reglamento y las propias orientaciones de la administración tributaria, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu raamatupidaja — y lleva el libro de trayectos.
La norma completa, con los textos de los que procede: Estonia: requisitos del registro de kilometraje.