 DriveHub
Landveiledning · Estland · 7 min
Autokompensatsioon fra ditt eget OÜ: utbetales til juhatuse liige, ikke til omanik
Du eier et OÜ og kjører din egen bil for det. Kan selskapet betale deg autokompensatsioon skattefritt? Ja, hvis du sitter i styret: loven fritar utbetalinger til juhatuse liige, ikke til omanik som aksjonær.

Det korte svaret
Autokompensatsioon er dagligtalens navn på det loven kaller isikliku sõiduauto kasutamise hüvitis: godtgjørelse for å bruke din egen bil i jobben.
- Den skattefrie bilgodtgjørelsen utbetales til et styremedlem, ikke til en eier. TuMS § 13 lg 3 p 2 nevner "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". En juhatuse liige i et OÜ er en av dem. Å eie aksjer er ikke nok i seg selv.
- I et enmanns-OÜ er eieren som regel også eneste styremedlem, så du kan få utbetalt, i egenskap av styremedlem.
- Det kreves ingen lønn eller styrehonorar ved siden av. Verken inntektsskatteloven eller määrus nr 164 stiller det vilkåret.
- Bilen må ikke tilhøre selskapet. En bil som OÜ-et eier eller leaser, faller i stedet inn under skatten på firmabil.
- Grensene: 0,50 € per km og 550 € i måneden, per selskap som betaler. Hver grense gjelder for seg. Alt over dem er en skattepliktig fordel (erisoodustus).
- To dokumenter, pluss en kopi av retten din til å bruke bilen, gjør den skattefri: en sõidupäevik etter määrus 164 § 4, og et skriftlig vedtak etter § 3 med den kopien vedlagt. Uten kjørebok er hele utbetalingen lønn.
- Kvitteringer er ingen erstatning. Å betale regningene for drivstoff eller dekk i stedet for kilometer er i seg selv en skattepliktig fordel.
Hvem som kan få utbetalt: styret, ikke aksjonærene
Regelen står i Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Den fritar godtgjørelse utbetalt "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". Määrus nr 164 § 1 lg 1 nevner de samme tre gruppene.
TuMS § 9 lg 2 sier hva et ledelses- eller kontrollorgan er: "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". Styret (juhatus) og representantskapet (nõukogu) i et OÜ teller altså.
En aksjonær står ikke på den listen. Vedkommende kvalifiserer bare ved å ha en av disse rollene. Maksu- ja Tolliamet sier det slik:
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
I praksis har de fleste enmanns-OÜ-er én eier som også er eneste styremedlem. Den personen kan få utbetalt. Poenget er rollen: du får utbetalt som juhatuse liige, og alle de andre vilkårene nedenfor gjelder fortsatt.
Ingen lønn nødvendig
Et vanlig spørsmål er om et styremedlem også må ta ut lønn eller styrehonorar før selskapet kan betale bilgodtgjørelse. Teksten stiller ikke noe slikt vilkår. Verken TuMS § 13 lg 3 p 2 eller määrus 164 krever det, og ingen linje i MTA-ens veiledning sier noe annet.
Bilen må ikke tilhøre selskapet
TuMS § 13 lg 3 p 2 definerer den private bilen i andre setning:
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
Määrus 164 § 1 lg 3 sier det samme. Det får to følger.
Bilen trenger ikke være din. Den må være i din bruk, med en bruksrett du kan dokumentere. MTA: "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Bare kjøretøy i klasse M1 og M1G regnes som sõiduauto.
Vedtaket har en kopi av den retten vedlagt. Etter määrus 164 § 3 lg 2 legges en kopi av dokumentet som viser retten til å bruke bilen, ved vedtaket. Den kan utelates når ingenting er endret siden forrige kopi.
En bil i OÜ-ets navn, eller leaset av OÜ-et, er ikke en privat bil etter denne regelen. Den faller inn under TuMS § 48 lg 8, fordelen ved firmabil beregnet per kW. Hvordan de to står seg mot hverandre, står i bil i OÜ-ets navn eller din egen bil.
Grensene: 0,50 € per km, 550 € i måneden, per selskap
TuMS § 13 lg 3 p 2, tredje setning:
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
Määrus 164 § 5 oppgir ikke lenger noe tall. Den viser bare til denne paragrafen. MTA-ens håndbok (kapittel 11656, Maksuvaba hüvitise piirmäärad) leser den på fire måter som betyr noe for et OÜ.
Hver grense gjelder for seg. Selskapet kan sette en lavere sats, for eksempel 20 cent. Men betaler det mer enn 0,50 € per km, er overskuddet per kilometer skattepliktig, "sõltumata sellest kui suur on hüvitise summa kokku" — uansett hvor lav månedens sum er.
Det er måneden turene ble kjørt som teller, ikke utbetalingsdatoen. MTA: "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
Overskuddet er en skattepliktig fordel, måned for måned. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." Det beregnes for hver måned for seg og innberettes i måneden godtgjørelsen ble utbetalt. Hjemmelen er TuMS § 48 lg 4 p 5.
To selskaper, to tak. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." Det dekker en person som sitter i styret i to OÜ-er.
Beløpet dekker alle vanlige driftskostnader, også drivstoff og forsikring. Parkering på jobbturer er unntaket: "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". Den kan betales i tillegg, etter TuMS § 13 lg 3 p 2³.
Med 0,50 € per km nås taket ved 1 100 kilometer i jobb i en måned: 1 100 × 0,50 € = 550 €.
Regneeksempler fra skattemyndigheten
MTA-ens egne eksempler viser hva som føres på hvilket skjema. INF 14 viser hele utbetalingen. TSD lisa 4 viser bare den delen som er en skattepliktig fordel.
| Månedens kjøring | Sats per km | Godtgjørelse | Skattepliktig fordel (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
Den andre raden er fellen. Månedens sum er godt under 550 €, men 5 cent på hver kilometer er likevel en skattepliktig fordel, fordi satsen gikk over 0,50 €.
Den tredje raden er det motsatte tilfellet. Satsen er under 0,50 €, men måneden passerer 550 €, så de 125 € over taket er den skattepliktige fordelen.
MTA-ens fjerde eksempel er advarselen. Et selskap betaler 550 € uten noen sõidupäevik. Ingenting føres på TSD lisa 4 eller INF 14: "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." Hele beløpet er lønn.
To tilfeller en OÜ-eier møter
To måneder utbetalt samtidig
Si at OÜ-et ditt betaler deg for oktober og november samlet, i desember. Du kjørte 1 000 kilometer i jobb hver måned til 0,50 €: 500 € for oktober, 500 € for november. Utbetalingen i desember er 1 000 €.
Det er mer enn 550 € i én kalendermåned, regnet etter kontantprinsippet. Det forblir skattefritt, fordi hver måned turene ble kjørt, er under taket: 500 € og 500 €.
I styret i to OÜ-er
Sitter du i styret i to selskaper, kan hvert av dem betale deg opptil 550 € i måneden for sine egne turer, etter sitt eget skriftlige vedtak, så lenge kjøreboken viser hvilket selskap hver tur var for. Med 0,50 € per km er det opptil 1 100 km for hvert selskap, og 1 100 € skattefritt i måneden til sammen.
De to dokumentene som gjør den skattefri
Sõidupäevik
Määrus 164 § 4 lister hva dokumentasjonen viser. Navnet ditt og bilens registreringsnummer står én gang. Kilometerstanden ved start og slutt, datoen og formålet står for hver tur (iga sõidu korral). Feltene, et utfylt eksempel og et tomt skjema finner du i den estiske malen for sõidupäevik.
MTA-ens setning om hva et hull koster:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Det finnes ingen delvis uttelling. Godtgjørelse for egen bil i Estland tar for seg denne regelen og månedssummen på 64 € uten dokumentasjon som ble opphevet i 2014.
Det skriftlige vedtaket, fra ditt eget selskap
Määrus 164 § 3 krever et skriftlig vedtak som nevner mottakeren, "hüvitise suurus" og "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". I et enmanns-OÜ skriver du det selv, for selskapet. Forskriften tillater nettopp det:
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Det betaler for turer som allerede er kjørt. MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Ett vedtak kan dekke mer enn én kalendermåned. Legg ved kopien av bruksretten, som nevnt over.
Selskapet innberetter deretter godtgjørelsen på INF 14 "hiljemalt järgneva aasta 1. veebruariks" — innen 1. februar året etter.
Hvorfor kvitteringer i stedet for kilometer ikke fungerer
Det er fristende å la OÜ-et betale bilens regninger for drivstoff, dekkskift eller reparasjon i stedet for en sats per kilometer. For din egen bil behandler MTA det som en skattepliktig fordel:
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
Hjemmelen er siste setning i TuMS § 12 lg 3: "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." Parkering på jobbturer er igjen unntaket. Den eneste kvitteringsveien som er igjen for egen bil, er tjenestereisen. På en lähetus kan kostnader ved egen bil refunderes mot bilag etter reglene for tjenestereiser, utenfor määrus 164.
Før selskapet betaler deg
- Du sitter i OÜ-ets styre (juhatus eller nõukogu), ikke bare som aksjonær.
- Bilen er ikke eid eller leaset av OÜ-et, og du kan dokumentere retten din til å bruke den.
- En sõidupäevik viser kilometerstand, dato og formål for hver jobbtur.
- Et skriftlig vedtak etter § 3 nevner deg, beløpet og perioden for turer som allerede er kjørt, med kopien av bruksretten.
- Ingen måneds turer betales med mer enn 0,50 € per km eller 550 € fra ett selskap.
- Godtgjørelsen føres på INF 14 innen 1. februar året etter.
- Kjøreboken oppbevares i sju år; fristen for en samling oppføringer begynner å løpe 1. januar etter siste oppføring (maksukorralduse seadus § 58).
Disse bestemmelsene er uendret i TuMS-versjonene som gjelder fra 1. oktober 2026 og fra 1. januar 2027.
Hvordan DriveHub gjør dette enklere
Som styremedlem i ditt eget selskap er du både den som må føre kjøreboken, og den som signerer vedtaket som bygger på den. Risikoen er jobbturen som aldri ble skrevet ned.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten. En tur som ikke er sortert ennå, venter under Må sjekkes, og du legger til formålet med dine egne ord.
Den estiske rapporten skriver ut dato, formål og kilometerstand ved start og slutt for hver tur. I en rapport for én bil står sjåføren og registreringsnummeret én gang i toppteksten, som er der § 4 plasserer dem. Rapporter viser månedens kilometer i jobb og privat, og hva jobbkilometerne blir til 0,50 € per km. DriveHub stopper det beløpet ved 550 € i måneden for hver arbeidsgiver du angir på bilene eller turene dine, så det er tallet til vedtaket. En egen sats holdes ikke til taket.
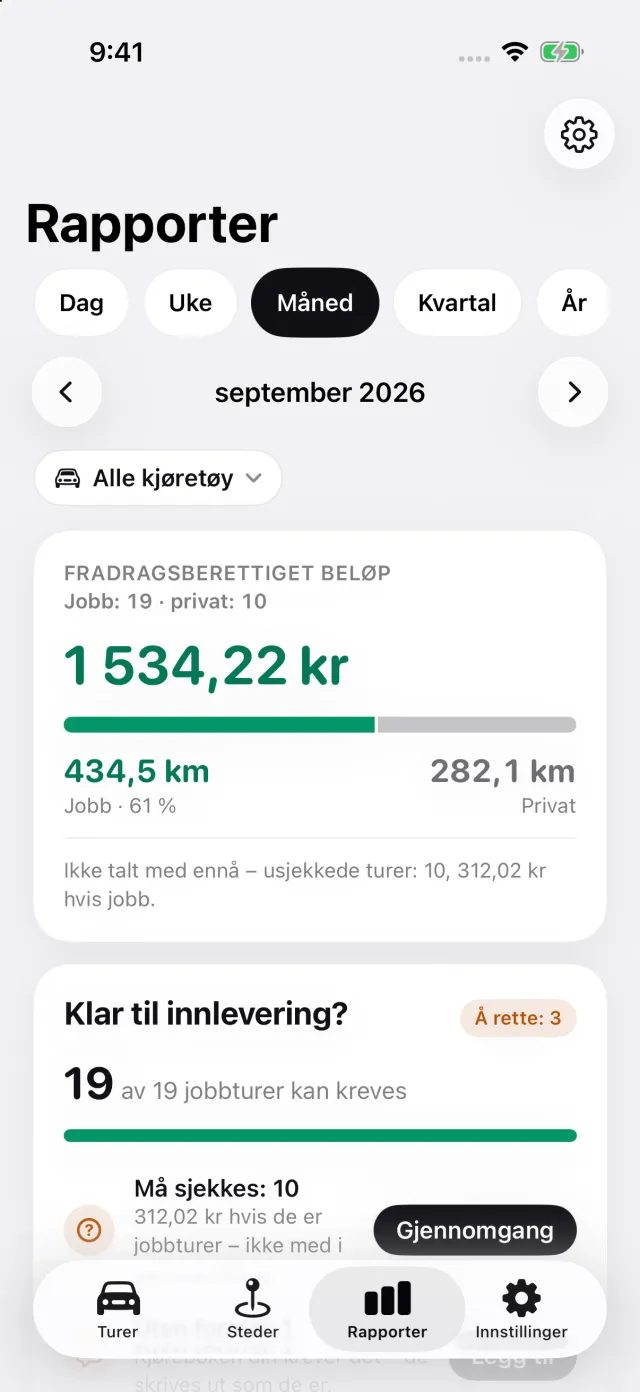
Registreringen er gratis; eksport av rapporten som PDF, Excel eller CSV er en del av DriveHub Pro. Registreres på enheten din. Når iCloud er aktivert, synkroniseres turene også via Apples iCloud. Kart og adressesøk kan sende koordinater eller søketekst til Apple. Du velger om du vil dele eller eksportere turer.
Der DriveHub stopper: den skriver ikke vedtaket etter § 3, leverer ikke INF 14 eller TSD og avgjør ikke om du har en styrerolle. Det hører til selskapet. Om en kjørebok ført på telefonen oppfyller § 4, besvares i godtas en sõidupäevik fra GPS eller app i Estland?.
DriveHub finnes i App Store for iPhone. De estiske reglene står på Estland-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Kilder
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 og p 2³, § 48 lg 4 p 5 og lg 8 (RT I, 09.07.2026, 66, i kraft 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 og lg 3, §§ 3, 4 og 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, håndboken Erisoodustused, kapittel 11656 — Maksuvaba hüvitise piirmäärad og Hüvitise deklareerimine, oppdatert 08.01.2025.
- Maksukorralduse seadus § 58.
Denne siden gjengir hva inntektsskatteloven, forskriften og skattemyndighetens egen veiledning sier, og oppgir dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din raamatupidaja, og ta med kjøreboken.
Hele regelen med kildene den bygger på: Estland: krav til kjøreboken.