 DriveHub
Guide pays · Estonie · 7 min
L'autokompensatsioon versée par votre propre OÜ : au juhatuse liige, pas à l'omanik
Vous possédez une OÜ et vous utilisez votre propre voiture pour elle. La société peut-elle vous verser l'autokompensatsioon en franchise d'impôt ? Oui, si vous siégez à son directoire : la loi exonère les versements au juhatuse liige, pas à l'omanik en tant qu'associé.

La réponse courte
Autokompensatsioon est le nom courant de ce que la loi appelle isikliku sõiduauto kasutamise hüvitis : l'indemnité pour l'usage de votre propre voiture dans le cadre du travail.
- L'indemnité automobile exonérée est versée à un membre du directoire, pas à un associé. Le TuMS § 13 lg 3 p 2 vise "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". Le juhatuse liige d'une OÜ en fait partie. Détenir des parts, à lui seul, ne suffit pas.
- Dans une OÜ unipersonnelle, l'associé est généralement aussi l'unique membre du directoire, et peut donc être indemnisé, en tant que membre du directoire.
- Aucun salaire ni aucune rémunération de mandat n'est exigé en parallèle. Ni la loi relative à l'impôt sur le revenu ni le määrus nr 164 ne posent cette condition.
- La voiture ne doit pas appartenir à la société. Une voiture que l'OÜ possède ou prend en leasing relève de l'imposition des voitures de société.
- Les plafonds : 0,50 € par km et 550 € par mois, par société qui paie. Chaque plafond s'applique séparément. Tout ce qui les dépasse est un avantage en nature (erisoodustus).
- Deux documents, plus une copie de votre droit d'usage de la voiture, rendent le versement exonéré : un sõidupäevik au sens du määrus 164 § 4, et une décision écrite au sens du § 3, à laquelle cette copie est jointe. Sans carnet, tout le versement est un salaire.
- Les factures ne remplacent pas le carnet. Payer vos factures de carburant ou de pneus au lieu des kilomètres est en soi un avantage en nature.
Qui peut être indemnisé : le directoire, pas les associés
La règle figure au Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Il exonère l'indemnité versée "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". Le määrus nr 164 § 1 lg 1 vise les trois mêmes catégories.
Le TuMS § 9 lg 2 précise ce qu'est un organe de direction ou de contrôle : "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". Le directoire (juhatus) et le conseil de surveillance (nõukogu) d'une OÜ sont donc visés.
Un associé ne figure pas sur cette liste. Il n'y entre qu'en occupant l'une de ces fonctions. Le Maksu- ja Tolliamet le dit :
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
En pratique, la plupart des OÜ unipersonnelles ont un seul associé, qui est aussi l'unique membre du directoire. Cette personne peut être indemnisée. Ce qui compte, c'est la qualité : vous êtes payé en tant que juhatuse liige, et toutes les autres conditions ci-dessous s'appliquent toujours.
Aucun salaire nécessaire
On se demande souvent si un membre du directoire doit aussi percevoir un salaire ou une rémunération de mandat avant que la société puisse lui verser l'indemnité automobile. Le texte ne pose aucune condition de ce genre. Ni le TuMS § 13 lg 3 p 2 ni le määrus 164 n'en exigent, et aucune ligne des lignes directrices du MTA ne dit le contraire.
La voiture ne doit pas appartenir à la société
Le TuMS § 13 lg 3 p 2 définit la voiture personnelle dans sa deuxième phrase :
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
Le määrus 164 § 1 lg 3 dit la même chose. Il en découle deux conséquences.
La voiture n'a pas besoin d'être la vôtre. Elle doit être à votre usage, avec un droit d'usage que vous pouvez prouver. Le MTA : "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Seuls les véhicules M1 et M1G comptent comme sõiduauto.
La décision est accompagnée d'une copie de ce droit. En vertu du määrus 164 § 3 lg 2, une copie du document prouvant le droit d'usage de la voiture est jointe à la décision. On peut l'omettre si rien n'a changé depuis la dernière copie.
Une voiture au nom de l'OÜ, ou prise en leasing par l'OÜ, n'est pas une voiture personnelle au sens de cette règle. Elle relève du TuMS § 48 lg 8, l'avantage voiture de société calculé par kW. La comparaison des deux se trouve dans voiture au nom de votre OÜ ou votre propre voiture.
Les plafonds : 0,50 € par km, 550 € par mois, par société
TuMS § 13 lg 3 p 2, troisième phrase :
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
Le määrus 164 § 5 n'indique plus aucun montant. Il se contente de renvoyer à cette disposition. Le guide du MTA (chapitre 11656, Maksuvaba hüvitise piirmäärad) l'interprète de quatre façons qui comptent pour une OÜ.
Chaque plafond s'applique séparément. La société peut fixer un taux plus bas, par exemple 20 centimes. Mais si elle paie plus de 0,50 € par km, l'excédent par kilomètre est imposable, "sõltumata sellest kui suur on hüvitise summa kokku" — si faible que soit le total du mois.
C'est le mois où les trajets ont été faits qui compte, pas la date de paiement. Le MTA : "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
L'excédent est un avantage en nature, mois par mois. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." Il se calcule séparément pour chaque mois et se déclare au titre du mois où l'indemnité a été versée. La base légale est le TuMS § 48 lg 4 p 5.
Deux sociétés, deux plafonds. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." Cela couvre une personne qui siège au directoire de deux OÜ.
Le montant couvre tous les frais d'utilisation courants, carburant et assurance compris. Le stationnement lors des déplacements professionnels fait exception : "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". Il peut être payé en plus, en vertu du TuMS § 13 lg 3 p 2³.
À 0,50 € par km, le plafond est atteint à 1 100 kilomètres professionnels dans le mois : 1 100 × 0,50 € = 550 €.
Les exemples chiffrés de l'administration fiscale
Les propres exemples du MTA montrent ce qui va sur quel formulaire. L'INF 14 reprend la totalité du versement. La TSD lisa 4 ne reprend que la part qui constitue un avantage en nature.
| Trajets du mois | Taux par km | Indemnité | Avantage en nature (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
La deuxième ligne est le piège. Le total du mois reste bien en dessous de 550 €, et pourtant 5 centimes sur chaque kilomètre sont un avantage en nature, parce que le taux a dépassé 0,50 €.
La troisième ligne est le cas inverse. Le taux est inférieur à 0,50 €, mais le mois dépasse 550 €, si bien que les 125 € au-delà du plafond sont l'avantage en nature.
Le quatrième exemple du MTA est l'avertissement. Une société verse 550 € sans aucun sõidupäevik. Rien ne va sur la TSD lisa 4 ni sur l'INF 14 : "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." La totalité du montant est un salaire.
Deux situations que rencontre l'associé d'une OÜ
Payer deux mois d'un coup
Supposons que votre OÜ vous paie octobre et novembre ensemble, en décembre. Vous avez parcouru 1 000 kilomètres professionnels chaque mois à 0,50 € : 500 € pour octobre, 500 € pour novembre. Le versement de décembre est de 1 000 €.
C'est plus de 550 € dans un même mois civil, en comptabilité de caisse. Le versement reste exonéré, parce que chaque mois où les trajets ont été faits reste sous le plafond : 500 € et 500 €.
Au directoire de deux OÜ
Si vous siégez au directoire de deux sociétés, chacune peut vous verser jusqu'à 550 € par mois pour ses propres trajets, sur la base de sa propre décision écrite, à condition que le carnet indique pour quelle société chaque trajet a été effectué. À 0,50 € par km, cela fait jusqu'à 1 100 km pour chaque société, et 1 100 € exonérés au total dans le mois.
Les deux documents qui rendent le versement exonéré
Le sõidupäevik
Le määrus 164 § 4 énumère ce que le relevé indique. Votre nom et le numéro d'immatriculation de la voiture figurent une fois. Le compteur au départ et à l'arrivée, la date et l'objet figurent pour chaque trajet (iga sõidu korral). Les rubriques, un exemple rempli et un formulaire vierge se trouvent dans le modèle de sõidupäevik estonien.
La phrase du MTA sur ce que coûte une lacune :
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Il n'y a pas de crédit partiel. Être indemnisé pour sa propre voiture en Estonie traite de cette règle et du forfait de 64 € sans relevé, abrogé en 2014.
La décision écrite, émanant de votre propre société
Le määrus 164 § 3 exige une décision écrite désignant le bénéficiaire, "hüvitise suurus" et "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". Dans une OÜ unipersonnelle, vous la rédigez vous-même, pour la société. Le règlement le permet précisément :
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Elle paie des trajets déjà effectués. Le MTA : "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Une même décision peut couvrir plus d'un mois civil. Joignez la copie du droit d'usage de la voiture, comme indiqué plus haut.
La société déclare ensuite l'indemnité sur l'INF 14 "hiljemalt järgneva aasta 1. veebruariks" — au plus tard le 1er février de l'année suivante.
Pourquoi des factures au lieu de kilomètres ne fonctionnent pas
Il est tentant de faire payer par l'OÜ les factures de carburant, de changement de pneus ou de réparation de la voiture au lieu d'un taux au kilomètre. Pour votre propre voiture, le MTA traite cela comme un avantage en nature :
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
La base est la dernière phrase du TuMS § 12 lg 3 : "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." Le stationnement lors des déplacements professionnels fait là encore exception. La seule voie par factures qui reste pour une voiture personnelle est le déplacement professionnel. Lors d'une lähetus, les frais de la voiture personnelle peuvent être remboursés sur justificatifs selon les règles des déplacements professionnels, en dehors du määrus 164.
Avant que la société vous paie
- Vous siégez à un organe de l'OÜ (juhatus ou nõukogu), et pas seulement en tant qu'associé.
- La voiture n'est ni possédée ni prise en leasing par l'OÜ, et vous pouvez prouver votre droit d'usage.
- Un sõidupäevik indique le compteur, la date et l'objet de chaque trajet professionnel.
- Une décision écrite au sens du § 3 vous désigne, indique le montant et la période des trajets déjà effectués, avec la copie du droit d'usage.
- Aucun mois de trajets n'est payé à plus de 0,50 € par km ni à plus de 550 € par une même société.
- L'indemnité figure sur l'INF 14 au plus tard le 1er février de l'année suivante.
- Le carnet est conservé sept ans ; pour un ensemble d'écritures, le délai court à partir du 1er janvier qui suit sa dernière écriture (maksukorralduse seadus § 58).
Ces dispositions sont inchangées dans les versions du TuMS en vigueur à partir du 1er octobre 2026 et du 1er janvier 2027.
Comment DriveHub vous facilite la tâche
En tant que membre du directoire de votre propre société, vous êtes à la fois la personne qui doit tenir le carnet et celle qui signe la décision fondée sur lui. Le risque, c'est le déplacement professionnel qui n'a jamais été noté.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres. Un trajet pas encore classé attend sous À vérifier, et vous ajoutez l'objet avec vos propres mots.
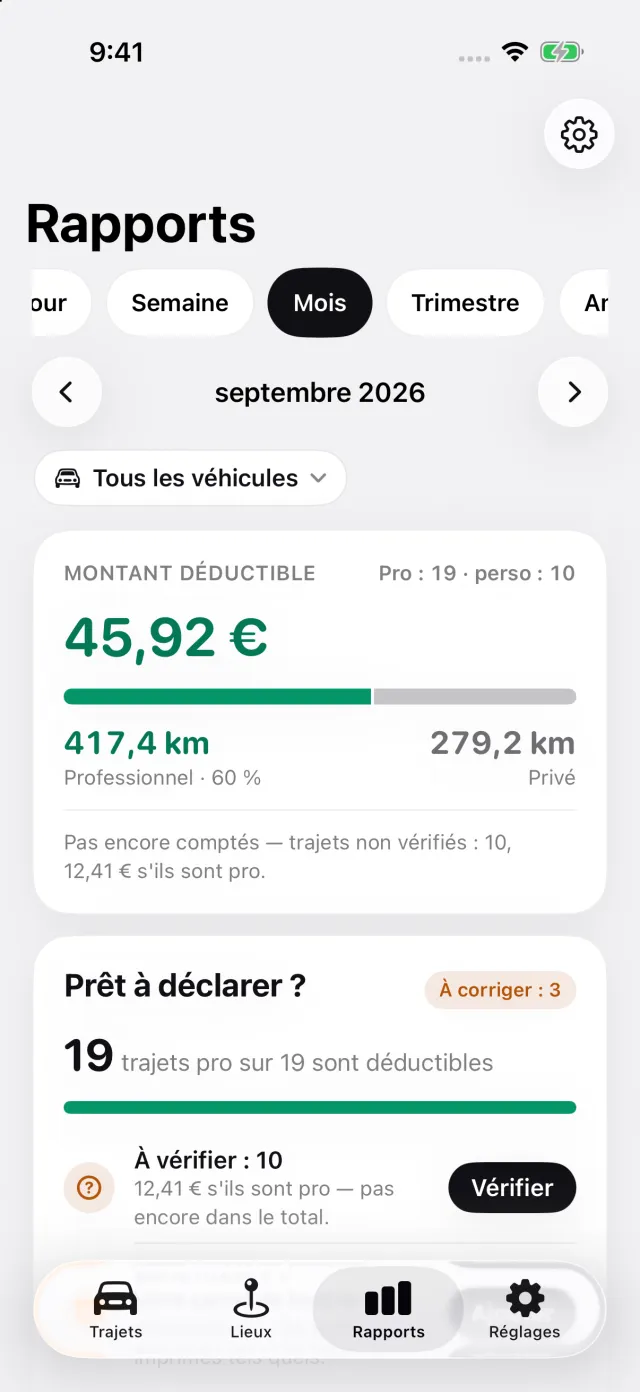
Le rapport estonien imprime la date, l'objet et le compteur au départ et à l'arrivée de chaque trajet. Sur un rapport limité à une voiture, le conducteur et le numéro d'immatriculation figurent une seule fois dans l'en-tête — là où le § 4 les place. Rapports affiche les kilomètres professionnels et privés du mois, et ce que représentent les kilomètres professionnels à 0,50 € par km. DriveHub arrête ce montant à 550 € par mois pour chaque employeur que vous indiquez sur vos voitures ou vos trajets : c'est donc le chiffre à porter sur la décision. Un taux personnalisé n'est pas soumis au plafond.
Le suivi est gratuit ; l'export du rapport en PDF, Excel ou CSV fait partie de DriveHub Pro. Enregistré sur votre appareil. Si iCloud est activé, vos trajets sont aussi synchronisés via iCloud d'Apple. Les cartes et la recherche d'adresses peuvent envoyer des coordonnées ou du texte à Apple. Vous choisissez de partager ou d'exporter vos trajets.
Là où DriveHub s'arrête : il ne rédige pas la décision du § 3, ne dépose ni l'INF 14 ni la TSD, et ne décide pas si vous occupez une fonction au directoire. Tout cela appartient à la société. La question de savoir si un relevé tenu sur téléphone satisfait au § 4 est traitée dans un sõidupäevik par GPS ou par app est-il accepté en Estonie ?.
DriveHub est sur l'App Store pour iPhone. Les règles estoniennes figurent sur la page Estonie. Configurer le suivi automatique prend quelques minutes, une seule fois.
Sources
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 et p 2³, § 48 lg 4 p 5 et lg 8 (RT I, 09.07.2026, 66, en vigueur au 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 et lg 3, §§ 3, 4 et 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, guide Erisoodustused, chapitre 11656 — Maksuvaba hüvitise piirmäärad et Hüvitise deklareerimine, mis à jour le 08.01.2025.
- Maksukorralduse seadus § 58.
Cette page expose ce que disent la loi relative à l'impôt sur le revenu, le règlement et les lignes directrices de l'administration fiscale elle-même, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre raamatupidaja — et apportez le carnet de bord.
La règle complète, avec les textes dont elle découle : Estonie : exigences du journal kilométrique.