 DriveHub
Průvodce zemí · Estonsko · 7 min
Autokompensatsioon z vlastní OÜ: dostává ji juhatuse liige, ne omanik
Vlastníte OÜ a jezdíte pro ni vlastním autem. Může vám firma vyplácet autokompensatsioon bez daně? Ano, pokud sedíte v jejím představenstvu: zákon osvobozuje platby členovi představenstva (juhatuse liige), ne majiteli (omanik) jako společníkovi.

Stručná odpověď
Autokompensatsioon je běžný název pro to, co zákon nazývá isikliku sõiduauto kasutamise hüvitis: náhradu za používání vlastního auta k práci.
- Osvobozenou náhradu za auto dostává člen představenstva, ne majitel. TuMS § 13 lg 3 p 2 jmenuje "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". Juhatuse liige OÜ mezi ně patří. Samotné vlastnictví podílu ne.
- V jednočlenné OÜ je majitel obvykle zároveň jediným členem představenstva, takže vám platit lze – jako členovi představenstva.
- Mzda ani odměna člena představenstva vedle toho nutná není. Tuto podmínku nestanoví zákon o dani z příjmů ani määrus nr 164.
- Auto nesmí patřit firmě. Na auto, které OÜ vlastní nebo má na leasing, se místo toho vztahuje daň ze služebního auta.
- Limity: 0,50 € za km a 550 € měsíčně, od každé platící firmy. Každý limit platí samostatně. Co je nad ně, je zaměstnanecký benefit (erisoodustus).
- Osvobození zajistí dva dokumenty a kopie vašeho práva auto užívat: sõidupäevik podle määrus 164 § 4 a písemné rozhodnutí podle § 3, k němuž je kopie přiložena. Bez knihy jízd je celá platba mzdou.
- Účtenky náhradou nejsou. Platit místo kilometrů vaše účty za palivo nebo pneumatiky je samo o sobě benefitem.
Komu lze platit: představenstvu, ne společníkům
Pravidlo je v Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Osvobozuje náhradu vyplacenou "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". Määrus nr 164 § 1 lg 1 jmenuje tytéž tři skupiny.
TuMS § 9 lg 2 říká, co je řídicí nebo kontrolní orgán: "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". Počítá se tedy představenstvo (juhatus) i dozorčí rada (nõukogu) OÜ.
Společník na tomto seznamu není. Nárok má jen tehdy, když zastává některou z těchto funkcí. Maksu- ja Tolliamet to říká výslovně:
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
V praxi má většina jednočlenných OÜ jednoho majitele, který je zároveň jediným členem představenstva. Tomu platit lze. Rozhoduje funkce: dostáváte náhradu jako juhatuse liige a všechny další podmínky níže platí dál.
Mzda nutná není
Častá otázka zní, zda musí člen představenstva pobírat také mzdu nebo odměnu, než mu firma může náhradu za auto vyplatit. Text žádnou takovou podmínku nestanoví. Nežádá ji TuMS § 13 lg 3 p 2 ani määrus 164 a nic jiného netvrdí ani žádný řádek pokynů MTA.
Auto nesmí patřit firmě
TuMS § 13 lg 3 p 2 vymezuje soukromé auto ve druhé větě:
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
Totéž říká määrus 164 § 1 lg 3. Plynou z toho dva důsledky.
Auto nemusí být vaše. Musí být ve vašem užívání a právo užívání musíte umět doložit. MTA: "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Jako sõiduauto se počítají jen vozidla M1 a M1G.
K rozhodnutí patří kopie tohoto práva. Podle määrus 164 § 3 lg 2 se k rozhodnutí přikládá kopie dokladu, který právo užívat auto prokazuje. Vynechat ji lze, pokud se od poslední kopie nic nezměnilo.
Auto vedené na OÜ nebo OÜ pronajaté na leasing není podle tohoto pravidla soukromým autem. Spadá pod TuMS § 48 lg 8, benefit ze služebního auta počítaný podle kW. Jak si obě možnosti stojí, srovnává článek auto na OÜ, nebo vlastní auto.
Limity: 0,50 € za km, 550 € měsíčně, od každé firmy
TuMS § 13 lg 3 p 2, třetí věta:
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
Määrus 164 § 5 už žádné číslo neuvádí. Jen odkazuje na toto ustanovení. Příručka MTA (kapitola 11656, Maksuvaba hüvitise piirmäärad) ho vykládá ve čtyřech bodech, na kterých u OÜ záleží.
Každý limit platí samostatně. Firma může stanovit nižší sazbu, třeba 20 centů. Pokud ale zaplatí víc než 0,50 € za km, přebytek na každém kilometru se daní, "sõltumata sellest kui suur on hüvitise summa kokku" – bez ohledu na to, jak malý je součet za měsíc.
Rozhoduje měsíc, kdy se jezdilo, ne datum platby. MTA: "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
Přebytek je benefitem, měsíc po měsíci. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." Počítá se za každý měsíc zvlášť a přiznává se v měsíci, kdy byla náhrada vyplacena. Zákonným základem je TuMS § 48 lg 4 p 5.
Dvě firmy, dva stropy. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." To se týká člověka v představenstvu dvou OÜ.
Částka pokrývá všechny běžné provozní náklady včetně paliva a pojištění. Výjimkou je parkování na pracovních jízdách: "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". To lze platit navíc, podle TuMS § 13 lg 3 p 2³.
Při 0,50 € za km se strop vyčerpá při 1 100 služebních kilometrech za měsíc: 1 100 × 0,50 € = 550 €.
Počítané příklady daňového úřadu
Vlastní příklady MTA ukazují, co patří na který formulář. INF 14 uvádí celou platbu. TSD lisa 4 uvádí jen tu část, která je benefitem.
| Jízdy za měsíc | Sazba za km | Náhrada | Benefit (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
Past je ve druhém řádku. Součet za měsíc je hluboko pod 550 €, a přesto je 5 centů z každého kilometru benefitem, protože sazba přesáhla 0,50 €.
Třetí řádek je opačný případ. Sazba je pod 0,50 €, ale měsíc přesáhne 550 €, takže benefitem je 125 € nad stropem.
Čtvrtý příklad MTA je varování. Firma vyplatí 550 € bez sõidupäevik. Na TSD lisa 4 ani INF 14 nepatří nic: "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." Celá částka je mzdou.
Dva případy, na které majitel OÜ narazí
Výplata za dva měsíce najednou
Řekněme, že vám OÜ zaplatí za říjen a listopad společně, v prosinci. V každém měsíci jste najeli 1 000 služebních kilometrů po 0,50 €: 500 € za říjen, 500 € za listopad. Prosincová platba činí 1 000 €.
To je v jednom kalendářním měsíci, podle data platby, víc než 550 €. Osvobozená zůstává, protože každý měsíc, kdy se jezdilo, je pod stropem: 500 € a 500 €.
V představenstvu dvou OÜ
Sedíte-li v představenstvu dvou firem, může vám každá zaplatit až 550 € měsíčně za své vlastní jízdy, podle vlastního písemného rozhodnutí, pokud kniha jízd ukazuje, pro kterou firmu byla která jízda. Při 0,50 € za km je to až 1 100 km pro každou firmu a celkem 1 100 € měsíčně bez daně.
Dva dokumenty, které zajistí osvobození
Sõidupäevik
Määrus 164 § 4 vyjmenovává, co záznam ukazuje. Vaše jméno a registrační značka auta se uvádějí jednou. Stav tachometru na začátku a na konci, datum a účel se uvádějí u každé jízdy (iga sõidu korral). Kolonky, vyplněný příklad a prázdný formulář najdete v estonské šabloně sõidupäevik.
Věta MTA o tom, co stojí mezera:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Částečné uznání neexistuje. Článek náhrada za vlastní auto v Estonsku rozebírá toto pravidlo i paušál 64 € bez evidence, zrušený v roce 2014.
Písemné rozhodnutí vlastní firmy
Määrus 164 § 3 žádá písemné rozhodnutí, které uvádí příjemce, "hüvitise suurus" a "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". V jednočlenné OÜ ho za firmu píšete sami. Nařízení to přesně tak dovoluje:
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Hradí jízdy už uskutečněné. MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Jedno rozhodnutí smí pokrýt i delší období než kalendářní měsíc. Přiložte kopii práva užívat auto, jak je uvedeno výše.
Firma pak náhradu přizná na INF 14 "hiljemalt järgneva aasta 1. veebruariks" – do 1. února následujícího roku.
Proč účtenky místo kilometrů nefungují
Láká nechat OÜ platit účty za palivo, přezutí nebo opravy auta místo sazby za kilometr. U vlastního auta to MTA považuje za benefit:
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
Základem je poslední věta TuMS § 12 lg 3: "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." Výjimkou je opět parkování na pracovních jízdách. Jediná cesta přes účtenky, která u vlastního auta zbývá, je pracovní cesta. Na lähetus lze náklady na vlastní auto proplatit podle dokladů podle pravidel pro pracovní cesty, mimo määrus 164.
Než vám firma zaplatí
- Jste v orgánu OÜ (juhatus nebo nõukogu), ne jen společníkem.
- Auto OÜ nevlastní ani nemá na leasing a své právo ho užívat umíte doložit.
- Sõidupäevik ukazuje stav tachometru, datum a účel každé služební jízdy.
- Písemné rozhodnutí podle § 3 uvádí vás, částku a období už uskutečněných jízd, s kopií práva užívání.
- Jízdy žádného měsíce nejsou od jedné firmy proplaceny víc než 0,50 € za km ani víc než 550 €.
- Náhrada je na INF 14 do 1. února následujícího roku.
- Kniha jízd se uchovává sedm let; u souboru záznamů běží lhůta od 1. ledna po posledním záznamu (maksukorralduse seadus § 58).
Tato ustanovení jsou beze změny ve zněních TuMS platných od 1. října 2026 i od 1. ledna 2027.
Jak to DriveHub usnadňuje
Jako člen představenstva vlastní firmy jste zároveň tím, kdo musí vést knihu jízd, i tím, kdo na jejím základě podepisuje rozhodnutí. Riziko je služební jízda, kterou nikdo nezapsal.
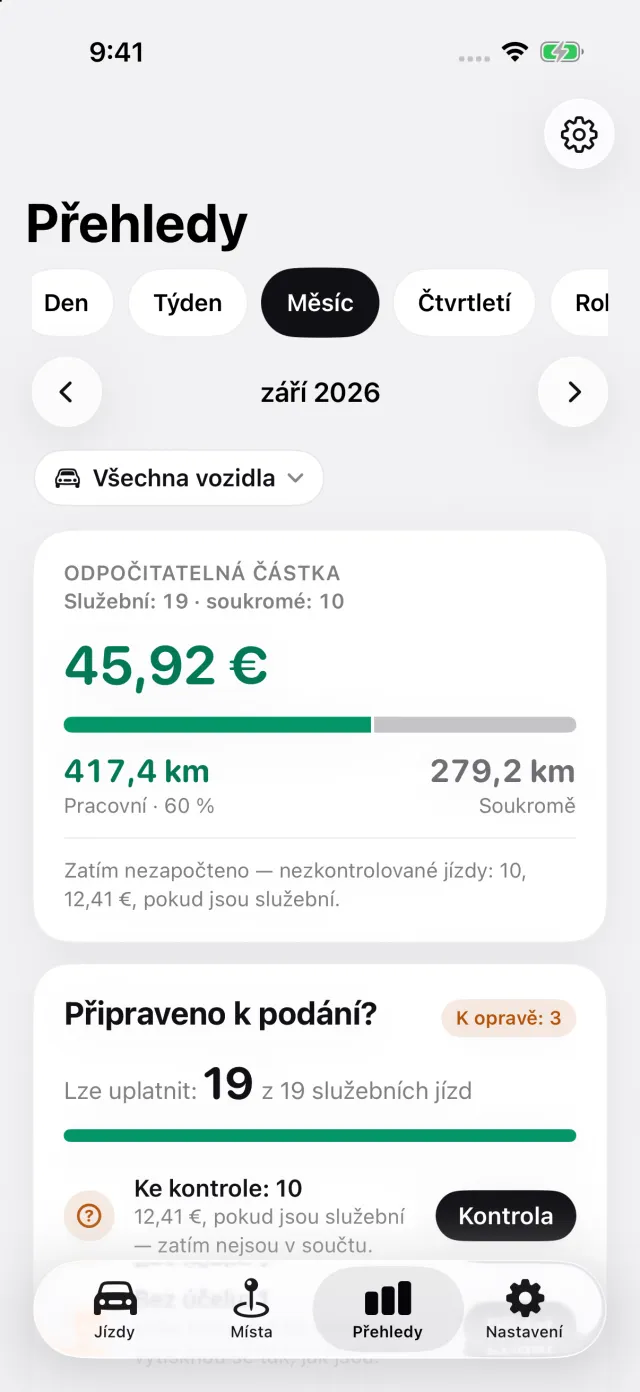
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá. Jízda, která ještě není zařazená, čeká v Ke kontrole a účel doplníte vlastními slovy.
Estonský výkaz uvádí u každé jízdy datum, účel a stav tachometru na začátku a na konci. Ve výkazu za jedno auto jsou řidič a registrační značka uvedeni jednou v záhlaví – tam, kam je dává § 4. Přehledy ukazují služební a soukromé kilometry za měsíc a kolik služební kilometry činí při 0,50 € za km. DriveHub tuto částku zastaví na 550 € měsíčně pro každého zaměstnavatele, kterého u svých aut nebo jízd uvedete, takže je to číslo pro rozhodnutí. Vlastní sazba se stropem omezena není.
Záznam jízd je zdarma; export výkazu jako PDF, Excel nebo CSV je součástí DriveHub Pro. Zaznamenává se ve vašem zařízení. Je-li iCloud zapnutý, jízdy se synchronizují také přes iCloud společnosti Apple. Mapy a hledání adres mohou společnosti Apple odesílat souřadnice nebo hledaný text. Sami volíte, zda jízdy sdílet nebo exportovat.
Kde DriveHub končí: nepíše rozhodnutí podle § 3, nepodává INF 14 ani TSD a nerozhoduje, zda zastáváte funkci v představenstvu. To vše je věcí firmy. Zda kniha jízd vedená v telefonu splňuje § 4, vysvětluje článek uznává Estonsko sõidupäevik z GPS nebo aplikace?.
DriveHub je v App Storu pro iPhone. Estonská pravidla jsou na stránce o Estonsku. Nastavení automatického záznamu zabere pár minut, jednou.
Zdroje
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 a p 2³, § 48 lg 4 p 5 a lg 8 (RT I, 09.07.2026, 66, účinné od 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 a lg 3, §§ 3, 4 a 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, příručka Erisoodustused, kapitola 11656 — Maksuvaba hüvitise piirmäärad a Hüvitise deklareerimine, aktualizováno 08.01.2025.
- Maksukorralduse seadus § 58.
Tato stránka uvádí, co říká zákon o dani z příjmů, nařízení a vlastní pokyny daňového úřadu, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého raamatupidaja – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Estonsko: požadavky na knihu jízd.