 DriveHub
Guia por país · Estônia · 7 min
Autokompensatsioon da sua própria OÜ: paga ao juhatuse liige, não ao omanik
Você é dono de uma OÜ e usa o seu próprio carro para ela. A empresa pode lhe pagar autokompensatsioon sem imposto? Pode, se você fizer parte da diretoria: a lei isenta pagamentos ao juhatuse liige, não ao omanik como sócio.

A resposta curta
Autokompensatsioon é o nome do dia a dia para o que a lei chama de isikliku sõiduauto kasutamise hüvitis: o reembolso pelo uso do próprio carro a trabalho.
- O reembolso isento pelo carro é pago a um membro da diretoria, não a um dono. A TuMS § 13 lg 3 p 2 menciona "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". Um juhatuse liige de uma OÜ é um deles. Ter quotas, por si só, não é.
- Numa OÜ de uma pessoa só, o dono costuma ser também o único membro da diretoria, então você pode receber, como membro da diretoria.
- Não é preciso salário nem remuneração de diretor junto. Nem a lei do imposto de renda nem o määrus nr 164 impõem essa condição.
- O carro não pode ser da empresa. Um carro que a OÜ possui ou aluga em leasing cai no imposto sobre carro da empresa.
- Os limites: 0,50 € por km e 550 € por mês, por empresa pagadora. Cada limite vale por si. O que passar deles é um benefício indireto (erisoodustus).
- Dois documentos, mais uma cópia do seu direito de uso do carro, tornam o pagamento isento: um sõidupäevik pelo määrus 164 § 4 e uma decisão escrita pelo § 3, com essa cópia anexada. Sem o diário de bordo, o pagamento inteiro é salário.
- Recibos não substituem. Pagar as suas contas de combustível ou de pneus em vez dos quilômetros é, por si só, um benefício indireto.
Quem pode receber: a diretoria, não os sócios
A regra está na Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Ela isenta o reembolso pago "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". O määrus nr 164 § 1 lg 1 menciona os mesmos três grupos.
A TuMS § 9 lg 2 diz o que é um órgão de administração ou de fiscalização: "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". Portanto, a diretoria (juhatus) e o conselho de supervisão (nõukogu) de uma OÜ contam.
Um sócio não está nessa lista. Ele só se qualifica se ocupar um desses cargos. O Maksu- ja Tolliamet diz isso:
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
Na prática, a maioria das OÜs de uma pessoa só tem um dono que é também o único membro da diretoria. Essa pessoa pode receber. O que importa é a qualidade em que recebe: você é pago como juhatuse liige, e todas as outras condições abaixo continuam valendo.
Não precisa de salário
Uma dúvida comum é se o membro da diretoria precisa também receber salário ou remuneração de diretor antes que a empresa possa pagar o reembolso pelo carro. O texto não impõe essa condição. Nem a TuMS § 13 lg 3 p 2 nem o määrus 164 pedem isso, e nenhuma linha das orientações da MTA diz o contrário.
O carro não pode ser da empresa
A TuMS § 13 lg 3 p 2 define o carro particular na segunda frase:
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
O määrus 164 § 1 lg 3 diz o mesmo. Disso decorrem duas consequências.
O carro não precisa ser seu. Ele precisa estar em uso por você, com um direito de uso que você consiga comprovar. A MTA: "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Só veículos M1 e M1G contam como sõiduauto.
A decisão leva uma cópia desse direito. Pelo määrus 164 § 3 lg 2, uma cópia do documento que comprova o direito de uso do carro é anexada à decisão. Ela pode ficar de fora quando nada mudou desde a última cópia.
Um carro em nome da OÜ, ou alugado em leasing pela OÜ, não é um carro particular para essa regra. Ele cai na TuMS § 48 lg 8, o benefício por kW do carro da empresa. Como os dois se comparam está em carro em nome da sua OÜ ou o seu próprio carro.
Os limites: 0,50 € por km, 550 € por mês, por empresa
TuMS § 13 lg 3 p 2, terceira frase:
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
O määrus 164 § 5 não traz mais valor nenhum. Ele só remete a esse dispositivo. O manual da MTA (capítulo 11656, Maksuvaba hüvitise piirmäärad) o lê de quatro formas que importam para uma OÜ.
Cada limite vale por si. A empresa pode fixar um valor menor, como 20 centavos. Mas, se pagar mais de 0,50 € por km, o excedente por quilômetro é tributável, "sõltumata sellest kui suur on hüvitise summa kokku" — por menor que seja o total do mês.
Conta o mês em que as viagens foram feitas, não a data do pagamento. A MTA: "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
O excedente é benefício indireto, mês a mês. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." Ele é calculado para cada mês separadamente e declarado no mês em que o reembolso foi pago. A base legal é a TuMS § 48 lg 4 p 5.
Duas empresas, dois tetos. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." Isso cobre quem está na diretoria de duas OÜs.
O valor cobre todos os custos normais de uso, combustível e seguro incluídos. O estacionamento em viagens a trabalho é a exceção: "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". Ele pode ser pago por fora, pela TuMS § 13 lg 3 p 2³.
A 0,50 € por km, o teto é atingido com 1 100 quilômetros a trabalho num mês: 1 100 × 0,50 € = 550 €.
Exemplos calculados da autoridade fiscal
Os próprios exemplos da MTA mostram o que vai em cada formulário. O INF 14 mostra o pagamento inteiro. O TSD lisa 4 mostra só a parte que é benefício indireto.
| Quilometragem do mês | Valor por km | Reembolso | Benefício indireto (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
A segunda linha é a armadilha. O total do mês fica bem abaixo de 550 €, e mesmo assim 5 centavos de cada quilômetro são benefício indireto, porque o valor passou de 0,50 €.
A terceira linha é o caso oposto. O valor fica abaixo de 0,50 €, mas o mês passa de 550 €, então os 125 € acima do teto são o benefício indireto.
O quarto exemplo da MTA é o alerta. Uma empresa paga 550 € sem sõidupäevik. Nada vai no TSD lisa 4 nem no INF 14: "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." O valor inteiro é salário.
Dois casos que o dono de uma OÜ encontra
Pagar dois meses de uma vez
Digamos que a sua OÜ lhe pague outubro e novembro juntos, em dezembro. Você rodou 1 000 quilômetros a trabalho em cada mês a 0,50 €: 500 € por outubro, 500 € por novembro. O pagamento de dezembro é de 1 000 €.
Isso é mais de 550 € num único mês civil, pelo regime de caixa. Continua isento, porque cada mês em que as viagens foram feitas fica abaixo do teto: 500 € e 500 €.
Na diretoria de duas OÜs
Se você está na diretoria de duas empresas, cada uma pode lhe pagar até 550 € por mês pelas próprias viagens, com a própria decisão escrita, desde que o diário de bordo mostre para qual empresa foi cada viagem. A 0,50 € por km, são até 1 100 km para cada empresa, e 1 100 € isentos no mês, ao todo.
Os dois documentos que tornam o pagamento isento
O sõidupäevik
O määrus 164 § 4 lista o que o registro mostra. O seu nome e a placa do carro aparecem uma vez. O hodômetro no início e no fim, a data e a finalidade aparecem para cada viagem (iga sõidu korral). Os campos, um exemplo preenchido e um formulário em branco estão no modelo de sõidupäevik estoniano.
A frase da MTA sobre o que custa uma lacuna:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Não existe crédito parcial. Receber pelo uso do próprio carro na Estônia trata dessa regra e do valor fixo de 64 € sem registros, revogado em 2014.
A decisão escrita, da sua própria empresa
O määrus 164 § 3 pede uma decisão escrita que nomeie o beneficiário, "hüvitise suurus" e "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". Numa OÜ de uma pessoa só, você mesmo a escreve, pela empresa. O regulamento permite exatamente isso:
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Ela paga viagens já feitas. A MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Uma mesma decisão pode abranger mais de um mês civil. Anexe a cópia do direito de uso do carro, como acima.
A empresa então declara o reembolso no INF 14 "hiljemalt järgneva aasta 1. veebruariks" — até 1º de fevereiro do ano seguinte.
Por que recibos no lugar de quilômetros não funcionam
É tentador fazer a OÜ pagar as contas de combustível, de troca de pneus ou de conserto do carro em vez de um valor por quilômetro. Para o seu próprio carro, a MTA trata isso como benefício indireto:
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
A base é a última frase da TuMS § 12 lg 3: "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." O estacionamento em viagens a trabalho é, de novo, a exceção. O único caminho por recibos que sobra para um carro próprio é a viagem de serviço. Numa lähetus, os custos do carro próprio podem ser reembolsados por comprovantes de despesa pelas regras de viagem de serviço, fora do määrus 164.
Antes que a empresa lhe pague
- Você está na diretoria da OÜ (juhatus ou nõukogu), não é apenas sócio.
- O carro não é da OÜ nem alugado em leasing por ela, e você consegue comprovar o seu direito de uso.
- Um sõidupäevik mostra o hodômetro, a data e a finalidade de cada viagem a trabalho.
- Uma decisão escrita pelo § 3 nomeia você, o valor e o período de viagens já feitas, com a cópia do direito de uso.
- Nenhum mês de viagens é pago a mais de 0,50 € por km nem acima de 550 € por uma mesma empresa.
- O reembolso vai no INF 14 até 1º de fevereiro do ano seguinte.
- O diário de bordo é guardado por sete anos; o prazo para um conjunto de registros começa em 1º de janeiro após o último registro (maksukorralduse seadus § 58).
Essas disposições não mudam nas versões da TuMS em vigor a partir de 1º de outubro de 2026 e a partir de 1º de janeiro de 2027.
Como o DriveHub facilita isso
Como membro da diretoria da sua própria empresa, você é ao mesmo tempo quem precisa manter o registro e quem assina a decisão baseada nele. O risco é a viagem a trabalho que nunca foi anotada.
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. O DriveHub classifica a maioria das viagens como Trabalho ou Pessoal pelos seus locais, rotas anteriores e horário de trabalho, e pergunta sobre o resto. Uma viagem ainda não classificada espera em Para verificar, e você acrescenta a finalidade com as suas próprias palavras.
O relatório estoniano imprime a data, a finalidade e o hodômetro no início e no fim de cada viagem. Num relatório de um único carro, o motorista e a placa aparecem uma única vez no cabeçalho, que é onde o § 4 os coloca. Relatórios mostra os quilômetros a trabalho e pessoais do mês e quanto os quilômetros a trabalho dão a 0,50 € por km. O DriveHub limita esse valor a 550 € por mês para cada empregador que você indica nos seus carros ou viagens, então é esse o número para a decisão. Um valor personalizado não fica preso ao teto.
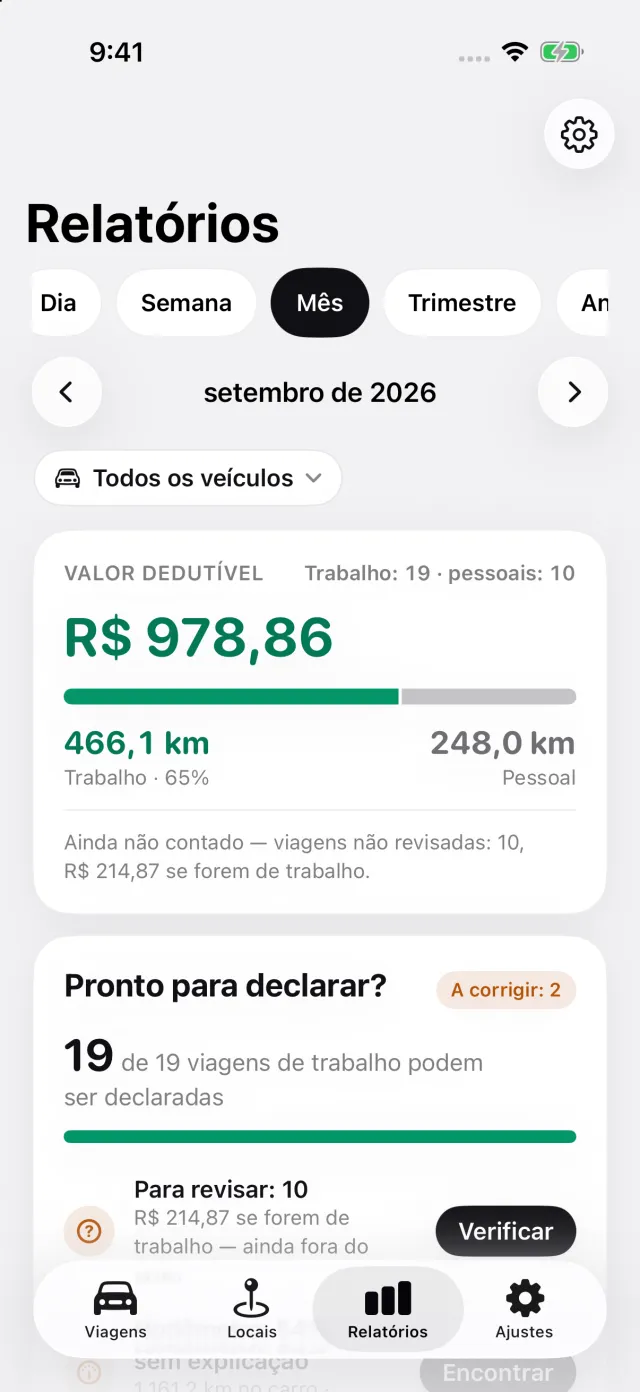
O registro é gratuito; exportar o relatório em PDF, Excel ou CSV faz parte do DriveHub Pro. Gravado no seu dispositivo. Com o iCloud ativado, suas viagens também são sincronizadas pelo iCloud da Apple. Os mapas e a busca de endereços podem enviar coordenadas ou texto à Apple. Você decide se deseja compartilhar ou exportar viagens.
Onde o DriveHub para: ele não escreve a decisão do § 3, não entrega o INF 14 nem o TSD e não decide se você ocupa um cargo na diretoria. Isso cabe à empresa. Se um registro mantido no telefone atende ao § 4, a resposta está em um sõidupäevik por GPS ou por app é aceito na Estônia?.
O DriveHub está na App Store para iPhone. As regras estonianas estão na página da Estônia. Configurar o registro automático leva alguns minutos, uma vez só.
Fontes
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 e p 2³, § 48 lg 4 p 5 e lg 8 (RT I, 09.07.2026, 66, em vigor a partir de 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 e lg 3, §§ 3, 4 e 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, manual Erisoodustused, capítulo 11656 — Maksuvaba hüvitise piirmäärad e Hüvitise deklareerimine, atualizado em 08.01.2025.
- Maksukorralduse seadus § 58.
Esta página reproduz o que dizem a lei do imposto de renda, o regulamento e as próprias orientações da autoridade fiscal, e cita as fontes para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu raamatupidaja — e leve o diário de bordo.
A regra completa, com as normas de onde ela vem: Estônia: requisitos do registro de quilometragem.