 DriveHub
Landsguide · Estland · 7 min
Autokompensatsioon från ditt eget OÜ: betalas till juhatuse liige, inte till omanik
Du äger ett estniskt OÜ och kör din egen bil i dess verksamhet. Kan bolaget betala dig autokompensatsioon skattefritt? Ja, om du sitter i dess styrelse: lagen undantar ersättning till juhatuse liige, inte till omanik i egenskap av delägare.

Det korta svaret
Autokompensatsioon är vardagsnamnet på det som lagen kallar isikliku sõiduauto kasutamise hüvitis: ersättning för att du använder din egen bil i arbetet.
- Den skattefria bilersättningen betalas till en styrelseledamot, inte till en ägare. TuMS § 13 lg 3 p 2 räknar upp "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". En juhatuse liige (styrelseledamot) i ett OÜ är en av dem. Att äga andelar räcker inte i sig.
- I ett enmans-OÜ är ägaren oftast också den enda styrelseledamoten, så du kan få ersättning, i egenskap av styrelseledamot.
- Ingen lön eller styrelsearvode krävs vid sidan av. Varken inkomstskattelagen eller määrus nr 164 ställer det villkoret.
- Bilen får inte vara bolagets. En bil som OÜ:t äger eller leasar omfattas i stället av beskattningen av tjänstebilar.
- Gränserna: 0,50 € per km och 550 € i månaden, per bolag som betalar. Varje gräns gäller för sig. Allt därutöver är en förmån (erisoodustus).
- Två dokument, plus en kopia av din rätt att använda bilen, gör ersättningen skattefri: en sõidupäevik (körjournal) enligt määrus 164 § 4 och ett skriftligt beslut enligt § 3 med kopian bifogad. Utan körjournal är hela beloppet lön.
- Kvitton ersätter den inte. Att bolaget betalar dina bränsle- eller däckräkningar i stället för kilometer är i sig en förmån.
Vem som får ersättning: styrelsen, inte delägarna
Regeln finns i inkomstskattelagen, Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Den undantar ersättning som betalas "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". Määrus nr 164 § 1 lg 1 räknar upp samma tre grupper.
TuMS § 9 lg 2 anger vad ett lednings- eller kontrollorgan är: "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". Både styrelsen (juhatus) och tillsynsrådet (nõukogu) i ett OÜ räknas alltså.
En delägare finns inte med i den uppräkningen. Delägaren kvalificerar sig bara genom att inneha en av de rollerna. Maksu- ja Tolliamet (MTA), den estniska skatte- och tullmyndigheten, säger det rakt ut:
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
I praktiken har de flesta enmans-OÜ en ägare som också är den enda styrelseledamoten. Den personen kan få ersättning. Det som avgör är egenskapen: du får betalt som juhatuse liige, och alla övriga villkor nedan gäller fortfarande.
Ingen lön krävs
En vanlig fråga är om en styrelseledamot också måste ta ut lön eller styrelsearvode innan bolaget kan betala bilersättning. Texten ställer inget sådant villkor. Varken TuMS § 13 lg 3 p 2 eller määrus 164 kräver det, och ingen rad i MTA:s vägledning säger något annat.
Bilen får inte vara bolagets
TuMS § 13 lg 3 p 2 definierar den egna bilen i sin andra mening:
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
Määrus 164 § 1 lg 3 säger detsamma. Två saker följer av det.
Bilen behöver inte vara din. Den ska vara i din användning, med en nyttjanderätt som du kan styrka. MTA: "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Bara fordon i klass M1 och M1G räknas som sõiduauto (personbil).
Beslutet ska ha en kopia av den rätten. Enligt määrus 164 § 3 lg 2 bifogas beslutet en kopia av det dokument som styrker rätten att använda bilen. Den kan utelämnas om inget har ändrats sedan den förra kopian.
En bil i OÜ:ts namn, eller som OÜ:t leasar, är inte en egen bil enligt den här regeln. Den omfattas av TuMS § 48 lg 8, förmånen för tjänstebil per kW. Hur de två står sig mot varandra finns i bil i ditt OÜ:s namn eller din egen bil.
Gränserna: 0,50 € per km, 550 € i månaden, per bolag
TuMS § 13 lg 3 p 2, tredje meningen:
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
Määrus 164 § 5 anger inte längre något belopp. Den hänvisar bara till den här paragrafen. MTA:s handbok (kapitel 11656, Maksuvaba hüvitise piirmäärad) tolkar den på fyra sätt som spelar roll för ett OÜ.
Varje gräns gäller för sig. Bolaget får sätta en lägre ersättning, till exempel 20 cent. Men betalar det mer än 0,50 € per km är överskottet per kilometer skattepliktigt, "sõltumata sellest kui suur on hüvitise summa kokku" — hur litet månadens totalbelopp än är.
Det är månaden då resorna gjordes som räknas, inte betalningsdagen. MTA: "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
Överskottet är en förmån, månad för månad. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." Det räknas ut för varje månad för sig och deklareras den månad ersättningen betalades. Den lagliga grunden är TuMS § 48 lg 4 p 5.
Två bolag, två tak. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." Det gäller den som sitter i styrelsen för två OÜ.
Beloppet täcker alla normala driftskostnader, bränsle och försäkring inräknade. Parkering under tjänsteresor är undantaget: "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". Den får betalas utöver, enligt TuMS § 13 lg 3 p 2³.
Med 0,50 € per km nås taket vid 1 100 kilometer i arbetet under en månad: 1 100 × 0,50 € = 550 €.
Räkneexempel från skattemyndigheten
MTA:s egna exempel visar vad som hamnar på vilken blankett. INF 14 visar hela ersättningen. TSD lisa 4 visar bara den del som är förmån.
| Månadens körning | Belopp per km | Ersättning | Förmån (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
Den andra raden är fällan. Månadens total ligger långt under 550 €, men 5 cent på varje kilometer är ändå en förmån, eftersom beloppet per km gick över 0,50 €.
Den tredje raden är det motsatta fallet. Beloppet per km är under 0,50 €, men månaden går över 550 €, så de 125 € över taket är förmånen.
MTA:s fjärde exempel är varningen. Ett bolag betalar 550 € utan någon sõidupäevik. Ingenting förs in på TSD lisa 4 eller INF 14: "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." Hela beloppet är lön.
Två fall som en OÜ-ägare stöter på
Två månader betalas på en gång
Säg att ditt OÜ betalar dig för oktober och november tillsammans, i december. Du körde 1 000 kilometer i arbetet varje månad till 0,50 €: 500 € för oktober, 500 € för november. Decemberutbetalningen är 1 000 €.
Det är mer än 550 € under en kalendermånad, räknat på kontantbasis. Den förblir ändå skattefri, eftersom varje månad då resorna gjordes ligger under taket: 500 € och 500 €.
I styrelsen för två OÜ
Sitter du i styrelsen för två bolag får vart och ett betala dig upp till 550 € i månaden för sina egna resor, enligt sitt eget skriftliga beslut, så länge körjournalen visar vilket bolag varje resa gjordes för. Med 0,50 € per km är det upp till 1 100 km för vart och ett av bolagen, och sammanlagt 1 100 € skattefritt under månaden.
De två dokumenten som gör den skattefri
Sõidupäevik
Määrus 164 § 4 räknar upp vad körjournalen visar. Ditt namn och bilens registreringsnummer står en gång. Mätarställningen vid start och slut, datum och ändamål står för varje resa (iga sõidu korral). Fälten, ett ifyllt exempel och ett tomt formulär finns i den estniska mallen för sõidupäevik.
MTA:s mening om vad en lucka kostar:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Det finns inga delpoäng. Ersättning för egen bil i Estland går igenom den regeln och den ersättning på 64 € utan anteckningar som upphävdes 2014.
Det skriftliga beslutet, från ditt eget bolag
Määrus 164 § 3 kräver ett skriftligt beslut som anger mottagaren, "hüvitise suurus" och "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". I ett enmans-OÜ skriver du det själv, för bolaget. Förordningen tillåter just det:
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Det ersätter resor som redan gjorts. MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Ett beslut får omfatta mer än en kalendermånad. Bifoga kopian av nyttjanderätten, enligt ovan.
Bolaget deklarerar sedan ersättningen på INF 14 "hiljemalt järgneva aasta 1. veebruariks" — senast den 1 februari året därpå.
Varför kvitton i stället för kilometer inte fungerar
Det är frestande att låta OÜ:t betala bilens räkningar för bränsle, däckbyte eller reparationer i stället för ett belopp per kilometer. För din egen bil behandlar MTA det som en förmån:
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
Grunden är sista meningen i TuMS § 12 lg 3: "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." Parkering under tjänsteresor är återigen undantaget. Den enda vägen via kvitton som finns kvar för en egen bil är tjänsteresan. På en lähetus (tjänsteresa) får kostnaderna för den egna bilen ersättas mot kostnadsunderlag enligt reglerna för tjänsteresor, utanför määrus 164.
Innan bolaget betalar dig
- Du sitter i OÜ:ts styrelse (juhatus eller nõukogu), du är inte bara delägare.
- Bilen ägs eller leasas inte av OÜ:t, och du kan styrka din rätt att använda den.
- En sõidupäevik visar mätarställning, datum och ändamål för varje tjänsteresa.
- Ett skriftligt beslut enligt § 3 anger dig, beloppet och perioden för resor som redan gjorts, med kopian av nyttjanderätten.
- Ingen månads resor ersätts med mer än 0,50 € per km eller 550 € från ett och samma bolag.
- Ersättningen förs in på INF 14 senast den 1 februari året därpå.
- Körjournalen sparas i sju år; för en samling anteckningar börjar tiden räknas den 1 januari efter den sista anteckningen (maksukorralduse seadus § 58).
Bestämmelserna är oförändrade i de versioner av TuMS som gäller från den 1 oktober 2026 och från den 1 januari 2027.
Hur DriveHub gör det enklare
Som styrelseledamot i ditt eget bolag är du både den som ska föra körjournalen och den som skriver under beslutet som bygger på den. Risken är tjänsteresan som aldrig blev nedskriven.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten. En resa som inte är sorterad än väntar under Att kontrollera, och du lägger till ändamålet med dina egna ord.
Den estniska rapporten skriver ut datum, ändamål och mätarställningen vid varje resas start och slut. I en rapport för en bil står föraren och registreringsnumret en gång i sidhuvudet, vilket är där § 4 placerar dem. Rapporter visar månadens kilometer i arbetet och privat och vad kilometerna i arbetet blir till 0,50 € per km. DriveHub stoppar det beloppet vid 550 € i månaden för varje arbetsgivare som du anger på dina bilar eller resor, så det är siffran för beslutet. Ett eget belopp per km hålls inte mot taket.
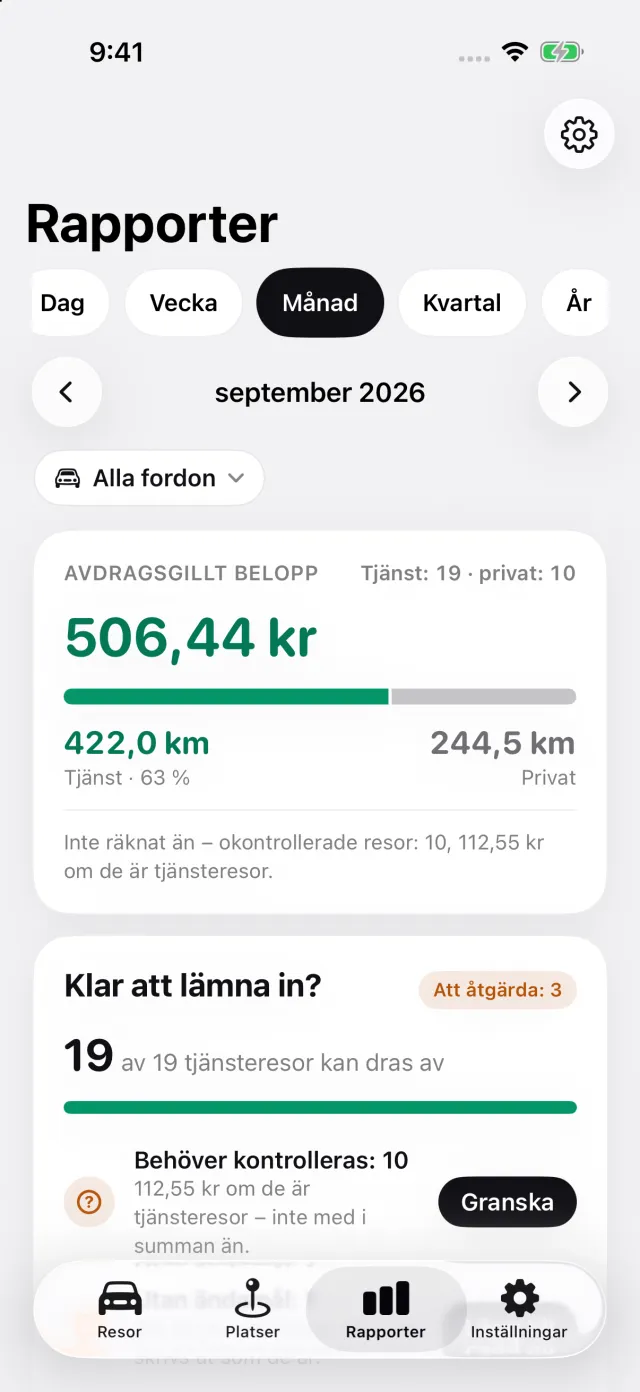
Spårningen är gratis; att exportera rapporten som PDF, Excel eller CSV ingår i DriveHub Pro. Registreras på din enhet. När iCloud är aktiverat synkas dina resor också via Apples iCloud. Kartor och adressökning kan skicka koordinater eller söktext till Apple. Du väljer om du vill dela eller exportera resor.
Där DriveHub slutar: den skriver inte beslutet enligt § 3, lämnar inte in INF 14 eller TSD och avgör inte om du har en styrelseroll. Det hör till bolaget. Om en körjournal som förs i telefonen uppfyller § 4 besvaras i godtas en sõidupäevik från GPS eller app i Estland?.
DriveHub finns på App Store för iPhone. De estniska reglerna finns på sidan om Estland. Att ställa in automatisk spårning tar några minuter, en gång.
Källor
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 och p 2³, § 48 lg 4 p 5 och lg 8 (RT I, 09.07.2026, 66, i kraft 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 och lg 3, §§ 3, 4 och 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, handboken Erisoodustused, kapitel 11656 — Maksuvaba hüvitise piirmäärad och Hüvitise deklareerimine, uppdaterad 08.01.2025.
- Maksukorralduse seadus § 58.
Den här sidan återger vad inkomstskattelagen, förordningen och skattemyndighetens egen vägledning säger, och hänvisar till dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din raamatupidaja (redovisningskonsult), och ta med körjournalen.
Hela regeln och källorna den bygger på: Estland: krav på körjournalen.