 DriveHub
Länderratgeber · Estland · 7 Min.
Autokompensatsioon aus der eigenen OÜ: gezahlt an den juhatuse liige, nicht an den omanik
Ihnen gehört eine OÜ, und Sie fahren für sie Ihr eigenes Auto. Darf die Gesellschaft Ihnen autokompensatsioon steuerfrei zahlen? Ja, wenn Sie in ihrem Vorstand sitzen: Das Gesetz befreit Zahlungen an den juhatuse liige, nicht an den omanik als Gesellschafter.

Die kurze Antwort
Autokompensatsioon ist der Alltagsname für das, was das Gesetz isikliku sõiduauto kasutamise hüvitis nennt: die Erstattung für die Nutzung des eigenen Autos für die Arbeit.
- Die steuerfreie Autoerstattung wird an ein Vorstandsmitglied gezahlt, nicht an einen Eigentümer. TuMS § 13 lg 3 p 2 nennt „ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele“. Der juhatuse liige einer OÜ gehört dazu. Anteile zu besitzen genügt für sich allein nicht.
- In einer Ein-Personen-OÜ ist der Eigentümer meist auch das einzige Vorstandsmitglied, Sie können also bezahlt werden — als Vorstandsmitglied.
- Daneben ist kein Gehalt und keine Vorstandsvergütung nötig. Weder das Einkommensteuergesetz noch määrus nr 164 stellt diese Bedingung.
- Das Auto darf nicht der Gesellschaft gehören. Ein Auto, das die OÜ besitzt oder least, fällt stattdessen unter die Firmenwagenbesteuerung.
- Die Grenzen: 0,50 € pro km und 550 € im Monat, je zahlender Gesellschaft. Jede Grenze gilt für sich. Alles darüber ist ein geldwerter Vorteil (erisoodustus).
- Zwei Dokumente und eine Kopie Ihres Nutzungsrechts am Auto machen sie steuerfrei: ein sõidupäevik nach määrus 164 § 4 und eine schriftliche Entscheidung nach § 3, der diese Kopie beiliegt. Ohne Fahrtenbuch ist die ganze Zahlung Lohn.
- Belege sind kein Ersatz. Wer statt der Kilometer Ihre Tank- oder Reifenrechnungen bezahlt, gewährt selbst einen geldwerten Vorteil.
Wer bezahlt werden darf: der Vorstand, nicht die Gesellschafter
Die Regel steht in Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Sie befreit Erstattungen, die gezahlt werden „ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel“. Määrus nr 164 § 1 lg 1 nennt dieselben drei Gruppen.
TuMS § 9 lg 2 sagt, was ein Leitungs- oder Aufsichtsorgan ist: „Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …“. Der Vorstand (juhatus) und der Aufsichtsrat (nõukogu) einer OÜ zählen also.
Ein Gesellschafter steht nicht auf dieser Liste. Er kommt nur in Frage, wenn er eine dieser Funktionen innehat. Das Maksu- ja Tolliamet sagt es so:
„Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa.“
In der Praxis haben die meisten Ein-Personen-OÜs einen Eigentümer, der zugleich das einzige Vorstandsmitglied ist. Diese Person kann bezahlt werden. Entscheidend ist die Funktion: Sie werden als juhatuse liige bezahlt, und alle weiteren Bedingungen unten gelten trotzdem.
Kein Gehalt nötig
Oft wird gefragt, ob ein Vorstandsmitglied zusätzlich ein Gehalt oder eine Vorstandsvergütung beziehen muss, bevor die Gesellschaft eine Autoerstattung zahlen darf. Der Text stellt keine solche Bedingung. Weder TuMS § 13 lg 3 p 2 noch määrus 164 verlangt eines, und keine Zeile in den Hinweisen des MTA sagt etwas anderes.
Das Auto darf nicht der Gesellschaft gehören
TuMS § 13 lg 3 p 2 bestimmt das private Auto in seinem zweiten Satz:
„Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses.“
Määrus 164 § 1 lg 3 sagt dasselbe. Daraus folgt zweierlei.
Das Auto muss nicht Ihnen gehören. Es muss in Ihrer Nutzung sein, mit einem Nutzungsrecht, das Sie nachweisen können. Das MTA: „Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel.“ Als sõiduauto zählen nur Fahrzeuge der Klassen M1 und M1G.
Der Entscheidung liegt eine Kopie dieses Rechts bei. Nach määrus 164 § 3 lg 2 wird der Entscheidung eine Kopie des Dokuments beigefügt, das das Nutzungsrecht am Auto belegt. Sie kann entfallen, wenn sich seit der letzten Kopie nichts geändert hat.
Ein Auto auf den Namen der OÜ oder von der OÜ geleast ist nach dieser Regel kein privates Auto. Es fällt unter TuMS § 48 lg 8, den Firmenwagenvorteil je kW. Wie beide sich vergleichen, steht in Auto auf die OÜ oder das eigene Auto.
Die Grenzen: 0,50 € pro km, 550 € im Monat, je Gesellschaft
TuMS § 13 lg 3 p 2, dritter Satz:
„Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta.“
Määrus 164 § 5 nennt keinen Betrag mehr. Er verweist nur auf diese Vorschrift. Das Handbuch des MTA (Kapitel 11656, Maksuvaba hüvitise piirmäärad) legt sie in vier Punkten aus, die für eine OÜ zählen.
Jede Grenze gilt für sich. Die Gesellschaft darf einen niedrigeren Satz festlegen, etwa 20 Cent. Zahlt sie aber mehr als 0,50 € pro km, ist der Überschuss je Kilometer steuerpflichtig, „sõltumata sellest kui suur on hüvitise summa kokku“ — wie klein die Monatssumme auch ist.
Es zählt der Monat, in dem gefahren wurde, nicht das Zahlungsdatum. Das MTA: „Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära.“
Der Überschuss ist ein geldwerter Vorteil, Monat für Monat. „Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks.“ Er wird für jeden Monat einzeln ermittelt und in dem Monat erklärt, in dem die Erstattung gezahlt wurde. Gesetzliche Grundlage ist TuMS § 48 lg 4 p 5.
Zwei Gesellschaften, zwei Obergrenzen. „Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi.“ Das betrifft jemanden, der im Vorstand zweier OÜs sitzt.
Der Betrag deckt alle gewöhnlichen Betriebskosten ab, Kraftstoff und Versicherung eingeschlossen. Ausnahme ist das Parken auf Dienstfahrten: „välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu“. Es darf nach TuMS § 13 lg 3 p 2³ zusätzlich gezahlt werden.
Bei 0,50 € pro km ist die Obergrenze bei 1 100 geschäftlichen Kilometern im Monat erreicht: 1 100 × 0,50 € = 550 €.
Rechenbeispiele der Steuerbehörde
Die eigenen Beispiele des MTA zeigen, was auf welches Formular gehört. INF 14 zeigt die ganze Zahlung. TSD lisa 4 zeigt nur den Teil, der ein geldwerter Vorteil ist.
| Fahrten im Monat | Satz pro km | Erstattung | Geldwerter Vorteil (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
Die zweite Zeile ist die Falle. Die Monatssumme liegt deutlich unter 550 €, und doch sind 5 Cent je Kilometer ein geldwerter Vorteil, weil der Satz über 0,50 € lag.
Die dritte Zeile ist der umgekehrte Fall. Der Satz liegt unter 0,50 €, aber der Monat übersteigt 550 €, also sind die 125 € über der Obergrenze der geldwerte Vorteil.
Das vierte Beispiel des MTA ist die Warnung. Eine Gesellschaft zahlt 550 € ohne sõidupäevik. Nichts kommt auf TSD lisa 4 oder INF 14: „Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1.“ Der ganze Betrag ist Lohn.
Zwei Fälle, die einem OÜ-Eigentümer begegnen
Zwei Monate auf einmal zahlen
Angenommen, Ihre OÜ zahlt Ihnen Oktober und November zusammen im Dezember. Sie sind in jedem Monat 1 000 geschäftliche Kilometer zu 0,50 € gefahren: 500 € für Oktober, 500 € für November. Die Zahlung im Dezember beträgt 1 000 €.
Das sind mehr als 550 € in einem Kalendermonat, nach Zahlungsfluss gerechnet. Es bleibt steuerfrei, weil jeder Monat, in dem gefahren wurde, unter der Obergrenze liegt: 500 € und 500 €.
Im Vorstand zweier OÜs
Sitzen Sie im Vorstand zweier Gesellschaften, darf jede Ihnen bis zu 550 € im Monat für ihre eigenen Fahrten zahlen, aufgrund ihrer eigenen schriftlichen Entscheidung — sofern das Fahrtenbuch zeigt, für welche Gesellschaft jede Fahrt war. Bei 0,50 € pro km sind das bis zu 1 100 km je Gesellschaft und insgesamt 1 100 € steuerfrei im Monat.
Die zwei Dokumente, die sie steuerfrei machen
Der sõidupäevik
Määrus 164 § 4 zählt auf, was die Aufzeichnung zeigt. Ihr Name und das Kennzeichen des Autos stehen einmal darin. Der Kilometerstand zu Beginn und am Ende, das Datum und der Zweck stehen bei jeder Fahrt (iga sõidu korral). Die Felder, ein ausgefülltes Beispiel und ein leeres Formular finden Sie in der estnischen sõidupäevik-Vorlage.
Der Satz des MTA dazu, was eine Lücke kostet:
„Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga.“
Eine teilweise Anrechnung gibt es nicht. Erstattung für das eigene Auto in Estland behandelt diese Regel und die 2014 abgeschaffte Pauschale von 64 € ohne Aufzeichnungen.
Die schriftliche Entscheidung, von Ihrer eigenen Gesellschaft
Määrus 164 § 3 verlangt eine schriftliche Entscheidung, die den Empfänger, „hüvitise suurus“ und „sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse“ nennt. In einer Ein-Personen-OÜ schreiben Sie sie selbst, für die Gesellschaft. Die Verordnung lässt genau das zu:
„Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus“
Sie bezahlt bereits gefahrene Fahrten. Das MTA: „ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest“. Eine Entscheidung darf mehr als einen Kalendermonat umfassen. Legen Sie die Kopie des Nutzungsrechts bei, wie oben beschrieben.
Die Gesellschaft erklärt die Erstattung dann auf INF 14 „hiljemalt järgneva aasta 1. veebruariks“ — bis zum 1. Februar des Folgejahres.
Warum Belege statt Kilometern nicht funktionieren
Es ist verlockend, die OÜ statt eines Satzes pro Kilometer die Tank-, Reifenwechsel- oder Reparaturrechnungen des Autos bezahlen zu lassen. Beim eigenen Auto behandelt das MTA das als geldwerten Vorteil:
„Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …“
Grundlage ist der letzte Satz von TuMS § 12 lg 3: „Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad.“ Das Parken auf Dienstfahrten ist wieder die Ausnahme. Der einzige verbleibende Weg über Belege ist beim eigenen Auto die Dienstreise. Auf einer lähetus dürfen Kosten des eigenen Autos nach den Dienstreiseregeln gegen Belege erstattet werden, außerhalb von määrus 164.
Bevor die Gesellschaft Sie bezahlt
- Sie sitzen im Vorstand der OÜ (juhatus oder nõukogu) und sind nicht nur Gesellschafter.
- Das Auto gehört nicht der OÜ und ist nicht von ihr geleast, und Sie können Ihr Nutzungsrecht nachweisen.
- Ein sõidupäevik zeigt Kilometerstand, Datum und Zweck jeder Dienstfahrt.
- Eine schriftliche Entscheidung nach § 3 nennt Sie, den Betrag und den Zeitraum bereits gefahrener Fahrten, mit der Kopie des Nutzungsrechts.
- Keine Fahrten eines Monats werden mit mehr als 0,50 € pro km oder mehr als 550 € von einer Gesellschaft bezahlt.
- Die Erstattung steht bis zum 1. Februar des Folgejahres auf INF 14.
- Das Fahrtenbuch wird sieben Jahre aufbewahrt; die Frist für eine Sammlung von Einträgen beginnt am 1. Januar nach ihrem letzten Eintrag (maksukorralduse seadus § 58).
Diese Vorschriften sind in den TuMS-Fassungen, die ab dem 1. Oktober 2026 und ab dem 1. Januar 2027 gelten, unverändert.
Wie DriveHub das einfacher macht
Als Vorstandsmitglied Ihrer eigenen Gesellschaft sind Sie zugleich die Person, die das Fahrtenbuch führen muss, und die Person, die die Entscheidung darauf stützt und unterschreibt. Das Risiko ist die Dienstfahrt, die nie aufgeschrieben wurde.
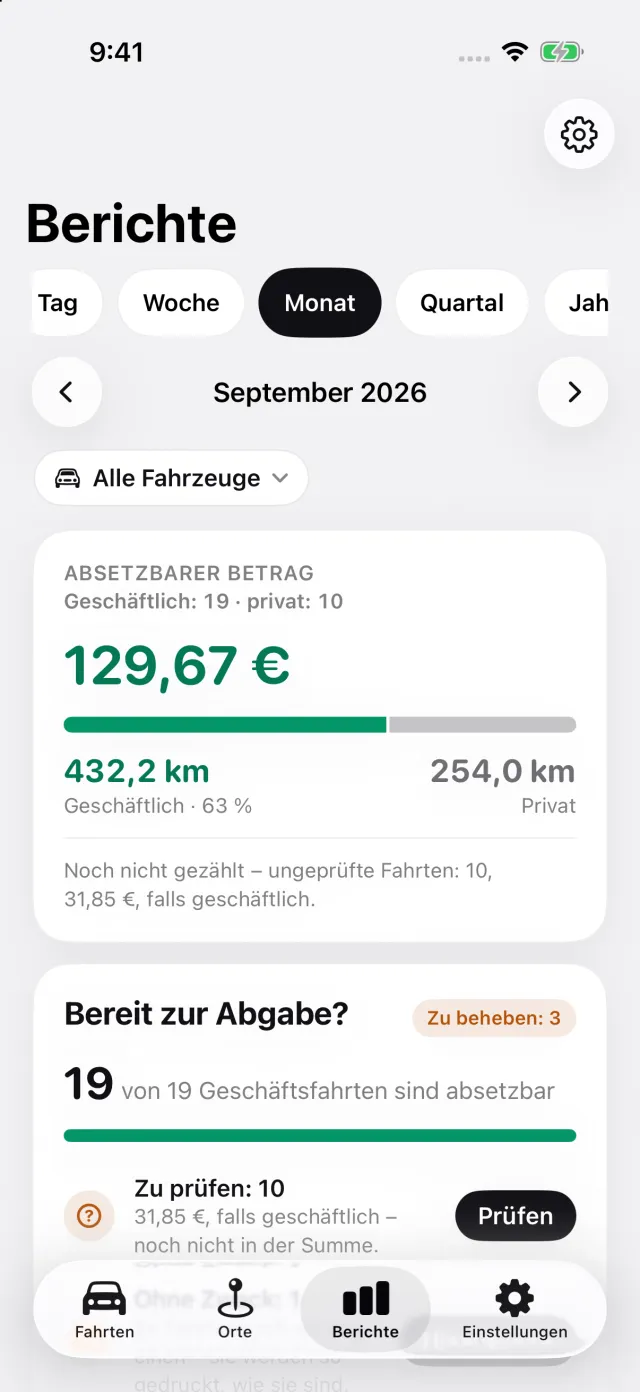
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest. Eine noch nicht eingeordnete Fahrt wartet unter Zu prüfen, und Sie tragen den Zweck in Ihren eigenen Worten ein.
Der estnische Bericht enthält das Datum, den Zweck und den Kilometerstand zu Beginn und am Ende jeder Fahrt. In einem Bericht für ein Auto stehen Fahrer und Kennzeichen einmal im Kopf — genau dort, wo § 4 sie verlangt. Berichte zeigt die geschäftlichen und privaten Kilometer des Monats und was die geschäftlichen Kilometer zu 0,50 € pro km ergeben. DriveHub begrenzt diesen Betrag auf 550 € im Monat für jeden Arbeitgeber, den Sie bei Ihren Autos oder Fahrten angeben; es ist also die Zahl für die Entscheidung. Ein eigener Satz wird nicht auf die Obergrenze begrenzt.
Die Aufzeichnung ist kostenlos; der Export des Berichts als PDF, Excel oder CSV gehört zu DriveHub Pro. Auf deinem Gerät aufgezeichnet. Bei aktiviertem iCloud werden deine Fahrten auch über Apples iCloud synchronisiert. Karten und Adresssuche können Koordinaten oder Suchtext an Apple senden. Du entscheidest, ob du Fahrten teilst oder exportierst.
Wo DriveHub aufhört: Es schreibt nicht die Entscheidung nach § 3, reicht weder INF 14 noch TSD ein und entscheidet nicht, ob Sie eine Vorstandsfunktion innehaben. Das ist Sache der Gesellschaft. Ob ein auf dem Telefon geführtes Fahrtenbuch § 4 genügt, beantwortet wird ein GPS- oder App-sõidupäevik in Estland anerkannt?.
DriveHub gibt es im App Store für das iPhone. Die estnischen Regeln stehen auf der Estland-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Quellen
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 und p 2³, § 48 lg 4 p 5 und lg 8 (RT I, 09.07.2026, 66, in Kraft seit 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 und lg 3, §§ 3, 4 und 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, Handbuch Erisoodustused, Kapitel 11656 — Maksuvaba hüvitise piirmäärad und Hüvitise deklareerimine, aktualisiert am 08.01.2025.
- Maksukorralduse seadus § 58.
Diese Seite gibt wieder, was das Einkommensteuergesetz, die Verordnung und die eigenen Hinweise der Steuerbehörde sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren raamatupidaja — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Estland: Anforderungen an das Fahrtenbuch.