 DriveHub
Vodič za državu · Estonija · 7 min
Autokompensatsioon iz vlastitog OÜ-a: isplaćuje se članu uprave (juhatuse liige), a ne vlasniku (omanik)
Vlasnik ste OÜ-a i za njega vozite vlastiti automobil. Može li vam društvo neoporezivo isplaćivati autokompensatsioon? Može, ako ste u njegovoj upravi: zakon oslobađa isplate članu uprave (juhatuse liige), a ne vlasniku (omanik) kao članu društva.

Kratki odgovor
Autokompensatsioon je uobičajeni naziv za ono što zakon zove isikliku sõiduauto kasutamise hüvitis: naknada za korištenje vlastitog automobila za posao.
- Neoporeziva naknada za automobil isplaćuje se članu uprave, a ne vlasniku. TuMS § 13 lg 3 p 2 navodi „ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele“. Juhatuse liige OÜ-a jedan je od njih. Samo vlasništvo udjela nije.
- U jednočlanom OÜ-u vlasnik je obično i jedini član uprave, pa vam se naknada može isplatiti — kao članu uprave.
- Uz nju nije potrebna plaća ni naknada za rad u upravi. Takav uvjet ne postavlja ni zakon o porezu na dohodak ni määrus nr 164.
- Automobil ne smije biti društveni. Automobil koji je u vlasništvu OÜ-a ili ga OÜ uzima u leasing umjesto toga potpada pod porez na službeni automobil.
- Granice: 0,50 € po km i 550 € mjesečno, po društvu koje isplaćuje. Svaka granica vrijedi zasebno. Sve iznad njih je primitak u naravi (erisoodustus).
- Neoporezivom je čine dvije isprave i preslika vašeg prava korištenja automobila: sõidupäevik prema määrus 164 § 4 i pisana odluka prema § 3, uz koju je priložena ta preslika. Bez knjige vožnje cijela je isplata plaća.
- Računi nisu zamjena. Plaćanje vaših računa za gorivo ili gume umjesto kilometara samo je po sebi primitak u naravi.
Kome se smije isplatiti: upravi, a ne članovima društva
Pravilo se nalazi u Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Ono oslobađa naknadu isplaćenu „ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel“. Määrus nr 164 § 1 lg 1 navodi iste tri skupine.
TuMS § 9 lg 2 kaže što je upravljačko ili nadzorno tijelo: „Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …“. Računaju se, dakle, uprava (juhatus) i nadzorni odbor (nõukogu) OÜ-a.
Član društva nije na tom popisu. Uvjet ispunjava samo ako obnaša jednu od tih uloga. Maksu- ja Tolliamet to izričito kaže:
„Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa.“
U praksi većina jednočlanih OÜ-a ima jednog vlasnika koji je ujedno i jedini član uprave. Toj se osobi naknada može isplatiti. Važno je u kojem svojstvu: plaćeni ste kao juhatuse liige, a svi ostali uvjeti u nastavku i dalje vrijede.
Plaća nije potrebna
Često se pita mora li član uprave primati i plaću ili naknadu za rad u upravi da bi mu društvo moglo isplaćivati naknadu za automobil. Tekst takav uvjet ne postavlja. Ne traže ga ni TuMS § 13 lg 3 p 2 ni määrus 164, a ni jedan redak u uputama MTA-a ne kaže drukčije.
Automobil ne smije biti društveni
TuMS § 13 lg 3 p 2 u drugoj rečenici definira osobni automobil:
„Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses.“
Isto kaže i määrus 164 § 1 lg 3. Iz toga slijede dvije stvari.
Automobil ne mora biti vaš. Mora biti u vašem korištenju, uz pravo korištenja koje možete dokazati. MTA: „Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel.“ Kao sõiduauto računaju se samo vozila kategorija M1 i M1G.
Uz odluku ide preslika tog prava. Prema määrus 164 § 3 lg 2 odluci se prilaže preslika isprave kojom se dokazuje pravo korištenja automobila. Može se izostaviti ako se od posljednje preslike ništa nije promijenilo.
Automobil koji glasi na OÜ ili ga OÜ uzima u leasing po ovom pravilu nije osobni automobil. Potpada pod TuMS § 48 lg 8, primitak za službeni automobil koji se računa po kW. Kako se to dvoje uspoređuje, objašnjava članak automobil na ime OÜ-a ili vlastiti automobil.
Granice: 0,50 € po km, 550 € mjesečno, po društvu
TuMS § 13 lg 3 p 2, treća rečenica:
„Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta.“
Määrus 164 § 5 više ne navodi iznos. Samo upućuje na ovu odredbu. Priručnik MTA-a (poglavlje 11656, Maksuvaba hüvitise piirmäärad) tumači je na četiri načina koja su za OÜ važna.
Svaka granica vrijedi zasebno. Društvo smije odrediti niži iznos, primjerice 20 centi. No ako plaća više od 0,50 € po km, višak po kilometru je oporeziv, „sõltumata sellest kui suur on hüvitise summa kokku“ — koliko god mjesečni zbroj bio malen.
Računa se mjesec u kojem su vožnje obavljene, a ne datum isplate. MTA: „Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära.“
Višak je primitak u naravi, mjesec po mjesec. „Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks.“ Utvrđuje se za svaki mjesec zasebno i prijavljuje u mjesecu u kojem je naknada isplaćena. Zakonska je osnova TuMS § 48 lg 4 p 5.
Dva društva, dvije granice. „Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi.“ To obuhvaća osobu koja je u upravi dvaju OÜ-a.
Iznos pokriva sve uobičajene troškove korištenja, uključujući gorivo i osiguranje. Iznimka je parkiranje na poslovnim vožnjama: „välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu“. Ono se smije platiti povrh toga, prema TuMS § 13 lg 3 p 2³.
Uz 0,50 € po km granica se dosegne na 1 100 poslovnih kilometara u mjesecu: 1 100 × 0,50 € = 550 €.
Primjeri porezne uprave
Vlastiti primjeri MTA-a pokazuju što ide na koji obrazac. INF 14 prikazuje cijelu isplatu. TSD lisa 4 prikazuje samo dio koji je primitak u naravi.
| Vožnja u mjesecu | Iznos po km | Naknada | Primitak u naravi (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
Drugi je redak zamka. Mjesečni zbroj daleko je ispod 550 €, a ipak je 5 centi na svakom kilometru primitak u naravi, jer je iznos po km prešao 0,50 €.
Treći je redak obrnut slučaj. Iznos po km ispod je 0,50 €, ali mjesec prelazi 550 €, pa je 125 € iznad granice primitak u naravi.
Četvrti primjer MTA-a je upozorenje. Društvo isplati 550 € bez sõidupäevika. Ništa ne ide na TSD lisa 4 ni na INF 14: „Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1.“ Cijeli je iznos plaća.
Dva slučaja na koja vlasnik OÜ-a nailazi
Isplata za dva mjeseca odjednom
Recimo da vam OÜ isplati listopad i studeni zajedno, u prosincu. U svakom ste mjesecu odvezli 1 000 poslovnih kilometara po 0,50 €: 500 € za listopad, 500 € za studeni. Prosinačka isplata iznosi 1 000 €.
To je više od 550 € u jednom kalendarskom mjesecu, po načelu blagajne. Ipak ostaje neoporezivo, jer je svaki mjesec u kojem su vožnje obavljene ispod granice: 500 € i 500 €.
U upravi dvaju OÜ-a
Ako ste u upravi dvaju društava, svako vam smije isplatiti do 550 € mjesečno za vlastite vožnje, na temelju vlastite pisane odluke, pod uvjetom da knjiga vožnje pokazuje za koje je društvo bila koja vožnja. Uz 0,50 € po km to je do 1 100 km za svako društvo, ukupno 1 100 € neoporezivo u mjesecu.
Dvije isprave koje je čine neoporezivom
Sõidupäevik
Määrus 164 § 4 navodi što evidencija prikazuje. Vaše ime i registarska oznaka automobila pojavljuju se jednom. Stanje brojila na početku i na kraju, datum i svrha navode se za svaku vožnju (iga sõidu korral). Polja, ispunjeni primjer i prazan obrazac nalaze se u članku predložak estonskog sõidupäevika.
Rečenica MTA-a o tome što košta praznina:
„Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga.“
Djelomičnog priznanja nema. Članak naknada za vlastiti automobil u Estoniji obrađuje to pravilo i paušal od 64 € bez evidencije koji je ukinut 2014.
Pisana odluka vašeg vlastitog društva
Määrus 164 § 3 traži pisanu odluku u kojoj su navedeni primatelj, „hüvitise suurus“ i „sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse“. U jednočlanom OÜ-u pišete je sami, u ime društva. Uredba upravo to dopušta:
„Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus“
Odluka plaća već obavljene vožnje. MTA: „ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest“. Jedna odluka može obuhvatiti i razdoblje dulje od kalendarskog mjeseca. Priložite presliku prava korištenja automobila, kao gore.
Društvo zatim naknadu prijavljuje na obrascu INF 14 „hiljemalt järgneva aasta 1. veebruariks“ — najkasnije do 1. veljače sljedeće godine.
Zašto računi umjesto kilometara ne prolaze
Primamljivo je da OÜ umjesto iznosa po kilometru plaća račune za gorivo, zamjenu guma ili popravak automobila. Za vaš vlastiti automobil MTA to smatra primitkom u naravi:
„Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …“
Osnova je posljednja rečenica TuMS § 12 lg 3: „Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad.“ Parkiranje na poslovnim vožnjama opet je iznimka. Jedini preostali put s računima za vlastiti automobil jest službeno putovanje. Na lähetus se troškovi vlastitog automobila smiju nadoknaditi na temelju isprava o troškovima, po pravilima za službena putovanja, izvan määrus 164.
Prije nego što vam društvo isplati naknadu
- U upravi ste OÜ-a (juhatus ili nõukogu), a ne samo član društva.
- Automobil nije u vlasništvu OÜ-a niti ga OÜ uzima u leasing, a svoje pravo korištenja možete dokazati.
- Sõidupäevik pokazuje stanje brojila, datum i svrhu svake poslovne vožnje.
- Pisana odluka prema § 3 navodi vas, iznos i razdoblje već obavljenih vožnji, uz presliku prava korištenja.
- Ni za jedan mjesec vožnje se ne plaćaju više od 0,50 € po km ni više od 550 € od jednog društva.
- Naknada se prijavljuje na INF 14 do 1. veljače sljedeće godine.
- Knjiga vožnje čuva se sedam godina; za skup zapisa rok počinje teći 1. siječnja nakon posljednjeg zapisa (maksukorralduse seadus § 58).
Ove odredbe nepromijenjene su u verzijama TuMS-a koje vrijede od 1. listopada 2026. i od 1. siječnja 2027.
Kako DriveHub to olakšava
Kao član uprave vlastitog društva vi ste i osoba koja mora voditi evidenciju i osoba koja na temelju nje potpisuje odluku. Rizik je poslovna vožnja koja nikad nije zapisana.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita. Vožnja koja još nije razvrstana čeka pod Za provjeru, a svrhu dodajete vlastitim riječima.
Estonsko izvješće ispisuje datum, svrhu i stanje brojila na početku i na kraju svake vožnje. U izvješću za jedan automobil vozač i registarska oznaka pojavljuju se jednom, u zaglavlju — upravo ondje gdje ih smješta § 4. Izvješća prikazuju poslovne i privatne kilometre u mjesecu i koliko poslovni kilometri iznose po 0,50 € po km. DriveHub taj iznos zaustavlja na 550 € mjesečno za svakog poslodavca kojeg navedete na svojim automobilima ili vožnjama, pa je to iznos za odluku. Vlastiti iznos po km ne ograničava se tom granicom.
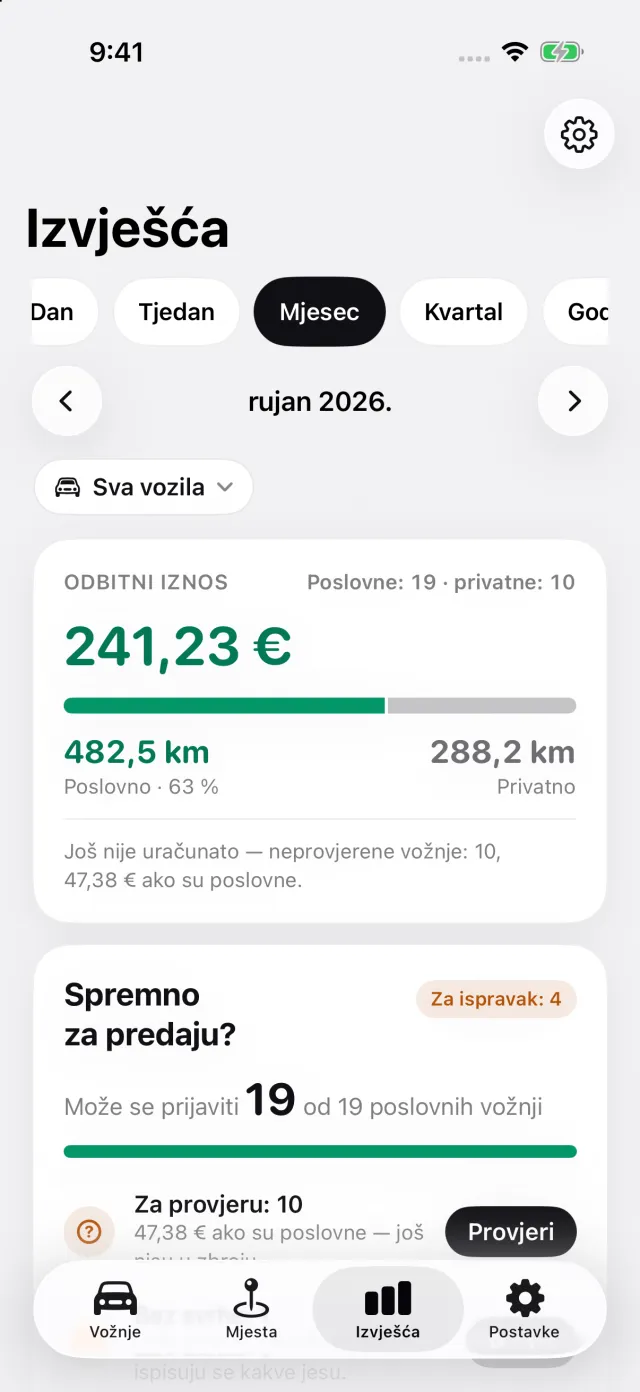
Praćenje je besplatno; izvoz izvješća u PDF, Excel ili CSV dio je DriveHub Pro. Bilježi se na vašem uređaju. Kad je iCloud uključen, vožnje se sinkroniziraju i putem Appleova iClouda. Karte i pretraživanje adresa mogu Appleu slati koordinate ili tekst pretrage. Sami odlučujete želite li dijeliti ili izvoziti vožnje.
Gdje DriveHub staje: ne piše odluku prema § 3, ne podnosi INF 14 ni TSD i ne odlučuje imate li ulogu u upravi. To pripada društvu. Zadovoljava li evidencija vođena na telefonu § 4, objašnjava članak prihvaća li se u Estoniji sõidupäevik iz GPS uređaja ili aplikacije?.
DriveHub je u App Storeu za iPhone. Estonska pravila nalaze se na stranici o Estoniji. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Izvori
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 i p 2³, § 48 lg 4 p 5 i lg 8 (RT I, 09.07.2026, 66, na snazi od 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 i lg 3, §§ 3, 4 i 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, priručnik Erisoodustused, poglavlje 11656 — Maksuvaba hüvitise piirmäärad i Hüvitise deklareerimine, ažurirano 08.01.2025.
- Maksukorralduse seadus § 58.
Ova stranica prenosi ono što kažu zakon o porezu na dohodak, uredba i vlastite upute porezne uprave, i navodi ih kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu (raamatupidaja) — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Estonija: zahtjevi za evidenciju kilometraže.