 DriveHub
Гид по стране · Эстония · 7 мин
Autokompensatsioon из собственного OÜ: её получает juhatuse liige, а не omanik
У вас свой OÜ, и для его дел вы ездите на собственной машине. Может ли компания платить вам autokompensatsioon без налога? Да, если вы входите в её правление: закон освобождает выплаты члену правления (juhatuse liige), а не владельцу (omanik) как акционеру.

Коротко
Autokompensatsioon — бытовое название того, что закон называет isikliku sõiduauto kasutamise hüvitis: компенсации за использование собственного автомобиля в работе.
- Необлагаемую компенсацию за автомобиль платят члену правления, а не владельцу. TuMS § 13 lg 3 p 2 называет «ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele». Juhatuse liige — член правления OÜ — входит в их число. Владение долей само по себе — нет.
- В OÜ из одного человека владелец обычно и единственный член правления, так что платить вам можно — как члену правления.
- Зарплата или вознаграждение члена правления рядом с ней не обязательны. Ни закон о подоходном налоге, ни määrus nr 164 такого условия не ставят.
- Автомобиль не должен принадлежать компании. Машина, которой OÜ владеет или которую берёт в лизинг, подпадает под налог на служебный автомобиль.
- Пределы: 0,50 € за км и 550 € в месяц от каждой платящей компании. Каждый предел действует сам по себе. Всё, что выше, — льгота (erisoodustus), облагаемая налогом.
- Без налога выплату делают два документа плюс копия вашего права пользоваться машиной: sõidupäevik (журнал поездок) по määrus 164 § 4 и письменное решение по § 3 с приложенной копией. Без журнала вся выплата — зарплата.
- Чеки его не заменяют. Оплата ваших счетов за топливо или шины вместо километров сама по себе — erisoodustus.
Кому можно платить: правлению, а не участникам
Норма содержится в Tulumaksuseadus (TuMS) § 13 lg 3 p 2 — законе о подоходном налоге. Он освобождает компенсацию, выплаченную «ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel». Määrus nr 164 § 1 lg 1 называет те же три группы.
Что такое орган управления или контроля, говорит TuMS § 9 lg 2: «Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …». Значит, правление (juhatus) и наблюдательный совет (nõukogu) OÜ подходят.
Участника в этом перечне нет. Право у него появляется, только если он занимает одну из этих должностей. Maksu- ja Tolliamet, Налогово-таможенный департамент, говорит прямо:
«Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa.»
На практике у большинства OÜ из одного человека единственный владелец — он же единственный член правления. Ему платить можно. Важно, в каком качестве: вам платят как juhatuse liige, и все остальные условия ниже по-прежнему действуют.
Зарплата не нужна
Часто спрашивают, должен ли член правления получать ещё и зарплату или вознаграждение, чтобы компания могла платить компенсацию за машину. Текст такого условия не ставит. Его нет ни в TuMS § 13 lg 3 p 2, ни в määrus 164, и ни одна строка в разъяснениях MTA не говорит обратного.
Автомобиль не должен принадлежать компании
Вторая фраза TuMS § 13 lg 3 p 2 определяет, что такое личный автомобиль:
«Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses.»
То же говорит määrus 164 § 1 lg 3. Отсюда два следствия.
Машина не обязана быть вашей. Она должна быть у вас в пользовании, и право пользования вы должны уметь доказать. MTA: «Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel.» Sõiduauto — легковым автомобилем — считаются только машины категорий M1 и M1G.
К решению прилагается копия этого права. По määrus 164 § 3 lg 2 к решению прикладывают копию документа, подтверждающего право пользоваться машиной. Её можно не прикладывать, если с прошлой копии ничего не изменилось.
Машина на имя OÜ или взятая OÜ в лизинг по этому правилу не личная. Она подпадает под TuMS § 48 lg 8 — льготу на служебный автомобиль, которая считается по киловаттам. Как они соотносятся — в статье машина на OÜ или своя машина.
Пределы: 0,50 € за км, 550 € в месяц, от каждой компании
TuMS § 13 lg 3 p 2, третья фраза:
«Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta.»
Määrus 164 § 5 цифры больше не содержит. Он лишь отсылает к этой норме. Справочник MTA (глава 11656, Maksuvaba hüvitise piirmäärad) толкует её в четырёх отношениях, важных для OÜ.
Каждый предел действует сам по себе. Компания может установить ставку ниже, скажем 20 центов. Но если она платит больше 0,50 € за км, превышение на каждом километре облагается налогом, «sõltumata sellest kui suur on hüvitise summa kokku» — как бы мала ни была сумма за месяц.
Значение имеет месяц, когда совершены поездки, а не дата выплаты. MTA: «Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära.»
Превышение — erisoodustus, помесячно. «Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks.» Его считают отдельно за каждый месяц и декларируют в том месяце, когда компенсация выплачена. Основание в законе — TuMS § 48 lg 4 p 5.
Две компании — два предела. «Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi.» Это касается человека, который входит в правление двух OÜ.
Ставка покрывает все обычные расходы на машину, включая топливо и страховку. Исключение — парковка в рабочих поездках: «välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu». Её можно оплатить сверху, по TuMS § 13 lg 3 p 2³.
При 0,50 € за км предел достигается на 1 100 рабочих километрах в месяц: 1 100 × 0,50 € = 550 €.
Расчёты из примеров налогового департамента
Собственные примеры MTA показывают, что в какую форму попадает. INF 14 показывает всю выплату. TSD lisa 4 — только ту часть, которая является erisoodustus.
| Пробег за месяц | Ставка за км | Компенсация | Erisoodustus (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 км | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 км | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 км | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
Ловушка — во второй строке. Сумма за месяц намного меньше 550 €, но 5 центов с каждого километра всё равно erisoodustus, потому что ставка превысила 0,50 €.
Третья строка — обратный случай. Ставка ниже 0,50 €, но месяц переваливает за 550 €, так что 125 € сверх предела — это erisoodustus.
Четвёртый пример MTA — предупреждение. Компания платит 550 € без sõidupäevik. Ни в TSD lisa 4, ни в INF 14 ничего не попадает: «Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1.» Вся сумма — зарплата.
Два случая, с которыми сталкивается владелец OÜ
Выплата за два месяца сразу
Допустим, ваш OÜ платит вам за октябрь и ноябрь вместе, в декабре. В каждом месяце вы проехали по работе 1 000 км по 0,50 €: 500 € за октябрь, 500 € за ноябрь. Выплата в декабре — 1 000 €.
Это больше 550 € за один календарный месяц по кассовому методу. Выплата всё равно не облагается, потому что в каждом месяце, когда совершались поездки, сумма ниже предела: 500 € и 500 €.
В правлении двух OÜ
Если вы входите в правление двух компаний, каждая может платить вам до 550 € в месяц за свои поездки, по своему письменному решению, — при условии, что из журнала видно, для какой компании была каждая поездка. При 0,50 € за км это до 1 100 км на каждую компанию и всего 1 100 € без налога за месяц.
Два документа, которые делают выплату необлагаемой
Sõidupäevik
Määrus 164 § 4 перечисляет, что показывает запись. Ваше имя и регистрационный номер машины указываются один раз. Показания одометра в начале и в конце, дата и цель — для каждой поездки (iga sõidu korral). Графы, заполненный пример и пустой бланк — в статье эстонский шаблон sõidupäevik.
Фраза MTA о том, во что обходится пробел:
«Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga.»
Частичного зачёта нет. Об этом правиле и об отменённой в 2014 году фиксированной выплате 64 € без записей — в статье компенсация за личный автомобиль в Эстонии.
Письменное решение — от собственной компании
Määrus 164 § 3 требует письменного решения, в котором названы получатель, «hüvitise suurus» и «sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse». В OÜ из одного человека вы пишете его сами, от имени компании. Постановление именно это и допускает:
«Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus»
Решение оплачивает уже совершённые поездки. MTA: «ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest». Одно решение может охватывать больше одного календарного месяца. Приложите копию права пользования машиной, как сказано выше.
Затем компания декларирует компенсацию в INF 14 «hiljemalt järgneva aasta 1. veebruariks» — не позднее 1 февраля следующего года.
Почему чеки вместо километров не работают
Соблазнительно, чтобы OÜ оплачивал счета за топливо, смену шин или ремонт машины вместо ставки за километр. Для собственной машины MTA считает это erisoodustus:
«Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …»
Основание — последняя фраза TuMS § 12 lg 3: «Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad.» Исключение — снова парковка в рабочих поездках. Единственный путь через чеки для собственной машины — командировка. В lähetus (командировке) расходы на собственную машину можно возместить по документам о расходах, по правилам о командировках, вне määrus 164.
Прежде чем компания вам заплатит
- Вы входите в правление OÜ (juhatus или nõukogu), а не только в число участников.
- Машина не принадлежит OÜ и не взята им в лизинг, и вы можете доказать своё право пользоваться ею.
- В sõidupäevik есть показания одометра, дата и цель каждой рабочей поездки.
- Письменное решение по § 3 называет вас, сумму и период уже совершённых поездок, с копией права пользования.
- Ни за один месяц поездки не оплачены по ставке выше 0,50 € за км или суммой больше 550 € от одной компании.
- Компенсация попадает в INF 14 не позднее 1 февраля следующего года.
- Журнал хранится семь лет; для совокупности записей срок начинается 1 января после последней записи (maksukorralduse seadus — закон о налоговом администрировании — § 58).
В редакциях TuMS, действующих с 1 октября 2026 года и с 1 января 2027 года, эти нормы не изменились.
Как DriveHub упрощает дело
Как член правления собственной компании вы одновременно тот, кто обязан вести журнал, и тот, кто на его основании подписывает решение. Риск — рабочая поездка, которую так и не записали.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас. Поездка, которая ещё не разобрана, ждёт в разделе Проверить, а цель вы добавляете своими словами.
В эстонском отчёте по каждой поездке напечатаны дата, цель и показания одометра в начале и в конце. В отчёте по одной машине водитель и регистрационный номер указаны один раз в шапке — ровно там, где их размещает § 4. Отчёты показывают рабочие и личные километры за месяц и сумму, в которую рабочие километры складываются по 0,50 € за км. DriveHub ограничивает эту сумму 550 € в месяц для каждого работодателя, которого вы указали у своих машин или поездок, так что это и есть цифра для решения. Собственная ставка этим пределом не ограничивается.
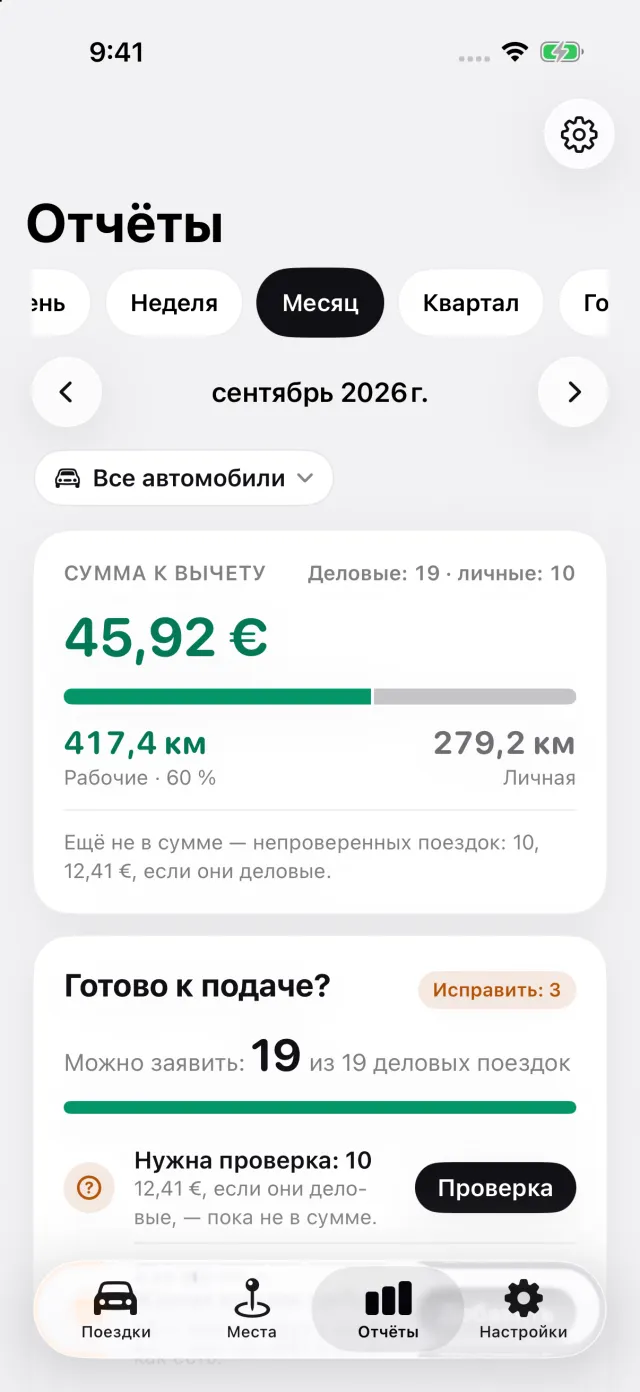
Запись поездок бесплатна; экспорт отчёта в PDF, Excel или CSV входит в DriveHub Pro. Записывается на вашем устройстве. Если iCloud включён, поездки также синхронизируются через iCloud Apple. Карты и поиск адресов могут передавать Apple координаты или текст запроса. Вы сами решаете, делиться ли поездками или экспортировать их.
Где DriveHub останавливается: он не пишет решение по § 3, не подаёт INF 14 или TSD и не решает, занимаете ли вы должность в правлении. Это дело компании. Отвечает ли журнал, который ведёт телефон, требованиям § 4, — в статье принимается ли в Эстонии sõidupäevik из приложения или GPS?.
DriveHub есть в App Store для iPhone. Эстонские правила — на странице об Эстонии. Настройка автоматической записи занимает несколько минут, один раз.
Источники
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 и p 2³, § 48 lg 4 p 5 и lg 8 (RT I, 09.07.2026, 66, действует с 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 и lg 3, §§ 3, 4 и 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, справочник Erisoodustused, глава 11656 — Maksuvaba hüvitise piirmäärad и Hüvitise deklareerimine, обновлено 08.01.2025.
- Maksukorralduse seadus § 58.
Эта страница излагает то, что говорят закон о подоходном налоге, постановление и собственные разъяснения налогового департамента, и ссылается на них, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему raamatupidaja — бухгалтеру — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Эстония: требования к журналу пробега.