 DriveHub
Maaopas · Viro · 7 min
Autokompensatsioon omasta OÜ:sta: maksetaan juhatuse liikmelle, ei omanikulle
Omistat virolaisen OÜ:n ja ajat sen asioita omalla autollasi. Voiko yhtiö maksaa sinulle autokompensatsioonia verovapaasti? Kyllä, jos istut sen hallituksessa: laki vapauttaa verosta juhatuse liikmelle maksetun korvauksen, ei omanikulle osakkaana maksettua.

Lyhyt vastaus
Autokompensatsioon on arkikielen nimi sille, mitä laki kutsuu nimellä isikliku sõiduauto kasutamise hüvitis: korvaus oman auton käytöstä työtehtävissä.
- Verovapaa autokorvaus maksetaan hallituksen jäsenelle, ei omistajalle. TuMS § 13 lg 3 p 2 nimeää saajiksi "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". OÜ:n juhatuse liige eli hallituksen jäsen on yksi heistä. Pelkkä osakkeiden omistaminen ei ole.
- Yhden hengen OÜ:ssa omistaja on yleensä myös ainoa hallituksen jäsen, joten sinulle voidaan maksaa — hallituksen jäsenenä.
- Rinnalle ei tarvita palkkaa eikä hallituspalkkiota. Kumpikaan, tuloverolaki tai määrus nr 164, ei aseta sellaista ehtoa.
- Auto ei saa olla yhtiön. OÜ:n omistama tai vuokraama auto kuuluu sen sijaan yhtiön auton verotuksen piiriin.
- Rajat: 0,50 € kilometriltä ja 550 € kuukaudessa maksavaa yhtiötä kohden. Kumpikin raja pätee erikseen. Niiden ylittävä osa on luontoisetu (erisoodustus).
- Kaksi asiakirjaa sekä kopio auton käyttöoikeudesta tekevät korvauksesta verovapaan: määrus 164 § 4:n mukainen sõidupäevik eli ajopäiväkirja sekä § 3:n mukainen kirjallinen päätös, jonka liitteenä on tuo kopio. Ilman ajopäiväkirjaa koko maksu on palkkaa.
- Kuitit eivät korvaa ajopäiväkirjaa. Polttoaine- tai rengaslaskujen maksaminen kilometrien sijaan on itsessään luontoisetu.
Kenelle voidaan maksaa: hallitukselle, ei osakkaille
Sääntö on Tulumaksuseadus (TuMS) § 13 lg 3 p 2:ssa eli Viron tuloverolaissa. Se vapauttaa verosta korvauksen, joka maksetaan "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". Määrus nr 164 § 1 lg 1 nimeää samat kolme ryhmää.
TuMS § 9 lg 2 kertoo, mikä on johto- tai valvontaelin: "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". OÜ:n hallitus (juhatus) ja hallintoneuvosto (nõukogu) siis lasketaan.
Osakas ei ole tuolla listalla. Hän on oikeutettu vain, jos hänellä on jokin noista rooleista. Maksu- ja Tolliamet eli Viron vero- ja tullihallitus sanoo sen suoraan:
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
Käytännössä useimmissa yhden hengen OÜ:issa on yksi omistaja, joka on myös ainoa hallituksen jäsen. Hänelle voidaan maksaa. Ratkaisevaa on asema: sinulle maksetaan juhatuse liikmenä, ja kaikki alla olevat ehdot pätevät silti.
Palkkaa ei tarvita
Usein kysytään, onko hallituksen jäsenen nostettava myös palkkaa tai hallituspalkkiota, ennen kuin yhtiö voi maksaa autokorvausta. Teksti ei aseta tällaista ehtoa. Kumpikaan, TuMS § 13 lg 3 p 2 tai määrus 164, ei vaadi sitä, eikä MTA:n ohjeissa ole riviä, joka sanoisi toisin.
Auto ei saa olla yhtiön
TuMS § 13 lg 3 p 2 määrittelee oman auton toisessa virkkeessään:
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
Määrus 164 § 1 lg 3 sanoo saman. Tästä seuraa kaksi asiaa.
Auton ei tarvitse olla sinun. Sen on oltava käytössäsi, ja käyttöoikeus on pystyttävä osoittamaan. MTA: "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Sõiduautoksi eli henkilöautoksi lasketaan vain M1- ja M1G-luokan ajoneuvot.
Päätöksen liitteenä on kopio tuosta oikeudesta. Määrus 164 § 3 lg 2:n mukaan päätökseen liitetään kopio asiakirjasta, joka osoittaa oikeuden käyttää autoa. Sen voi jättää pois, jos mikään ei ole muuttunut edellisen kopion jälkeen.
OÜ:n nimissä oleva tai OÜ:n vuokraama auto ei ole tämän säännön tarkoittama oma auto. Se kuuluu TuMS § 48 lg 8:n piiriin eli kilowattiperusteiseen yhtiön auton etuun. Miten nämä kaksi vertautuvat, kerrotaan artikkelissa auto OÜ:n nimissä vai oma auto.
Rajat: 0,50 € kilometriltä, 550 € kuukaudessa, yhtiötä kohden
TuMS § 13 lg 3 p 2, kolmas virke:
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
Määrus 164 § 5 ei enää mainitse lukua. Se vain viittaa tähän kohtaan. MTA:n käsikirja (luku 11656, Maksuvaba hüvitise piirmäärad) tulkitsee sitä neljällä tavalla, joilla on merkitystä OÜ:lle.
Kumpikin raja pätee erikseen. Yhtiö voi maksaa pienemmällä kilometrikorvauksella, esimerkiksi 20 senttiä. Mutta jos se maksaa yli 0,50 € kilometriltä, ylitys jokaiselta kilometriltä on veronalaista "sõltumata sellest kui suur on hüvitise summa kokku" — olipa kuukauden yhteissumma kuinka pieni tahansa.
Ratkaisee kuukausi, jolloin ajot ajettiin, ei maksupäivä. MTA: "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
Ylitys on luontoisetu, kuukausi kerrallaan. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." Se lasketaan jokaiselle kuukaudelle erikseen ja ilmoitetaan sinä kuukautena, jona korvaus maksettiin. Lakiperuste on TuMS § 48 lg 4 p 5.
Kaksi yhtiötä, kaksi kattoa. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." Tämä koskee henkilöä, joka istuu kahden OÜ:n hallituksessa.
Summa kattaa kaikki tavanomaiset käyttökulut, myös polttoaineen ja vakuutuksen. Poikkeus on työmatkojen pysäköinti: "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". Sen voi maksaa lisäksi TuMS § 13 lg 3 p 2³:n nojalla.
Kun korvaus on 0,50 € kilometriltä, katto täyttyy 1 100 työkilometrin kohdalla kuukaudessa: 1 100 × 0,50 € = 550 €.
Verohallinnon omat laskuesimerkit
MTA:n omat esimerkit näyttävät, mikä menee millekin lomakkeelle. INF 14 näyttää koko maksun. TSD lisa 4 näyttää vain luontoisedun osuuden.
| Kuukauden ajot | Korvaus kilometriltä | Korvaus | Luontoisetu (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
Toinen rivi on ansa. Kuukauden yhteissumma jää selvästi alle 550 €:n, mutta 5 senttiä jokaiselta kilometriltä on silti luontoisetua, koska kilometrikorvaus ylitti 0,50 €.
Kolmas rivi on päinvastainen tapaus. Kilometrikorvaus jää alle 0,50 €:n, mutta kuukausi ylittää 550 €, joten katon ylittävä 125 € on luontoisetu.
MTA:n neljäs esimerkki on varoitus. Yhtiö maksaa 550 € ilman sõidupäevikiä. TSD lisa 4:lle tai INF 14:lle ei merkitä mitään: "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." Koko summa on palkkaa.
Kaksi tilannetta, joihin OÜ:n omistaja törmää
Kahden kuukauden maksu kerralla
Oletetaan, että OÜ:si maksaa sinulle lokakuun ja marraskuun yhdessä joulukuussa. Ajoit kumpanakin kuukautena 1 000 työkilometriä 0,50 €:n korvauksella: 500 € lokakuulta, 500 € marraskuulta. Joulukuun maksu on 1 000 €.
Se on kassaperusteisesti yli 550 € yhtenä kalenterikuukautena. Se pysyy silti verovapaana, koska kumpikin ajokuukausi jää katon alle: 500 € ja 500 €.
Kahden OÜ:n hallituksessa
Jos istut kahden yhtiön hallituksessa, kumpikin voi maksaa sinulle enintään 550 € kuukaudessa omista ajoistaan oman kirjallisen päätöksensä perusteella, kunhan ajopäiväkirjasta näkyy, minkä yhtiön ajo kukin oli. 0,50 €:n kilometrikorvauksella se tarkoittaa enintään 1 100 km kummallekin yhtiölle ja yhteensä 1 100 € verovapaasti kuukaudessa.
Kaksi asiakirjaa, jotka tekevät korvauksesta verovapaan
Sõidupäevik
Määrus 164 § 4 luettelee, mitä selvityksestä on käytävä ilmi. Nimesi ja auton rekisterinumero merkitään kerran. Mittarilukema alussa ja lopussa, päivämäärä ja tarkoitus merkitään jokaisesta ajosta (iga sõidu korral). Kentät, täytetty esimerkki ja tyhjä lomake ovat virolaisessa sõidupäevik-pohjassa.
MTA:n virke siitä, mitä aukko maksaa:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Osittaista hyvitystä ei ole. Korvaus oman auton käytöstä Virossa käsittelee tätä sääntöä ja 64 €:n korvausta ilman kirjanpitoa, joka kumottiin vuonna 2014.
Kirjallinen päätös omalta yhtiöltäsi
Määrus 164 § 3 edellyttää kirjallista päätöstä, jossa mainitaan saaja, "hüvitise suurus" ja "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". Yhden hengen OÜ:ssa kirjoitat sen itse yhtiön puolesta. Asetus sallii juuri sen:
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Korvaus maksetaan jo ajetuista ajoista. MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Yksi päätös voi kattaa kalenterikuukautta pidemmän jakson. Liitä mukaan kopio auton käyttöoikeudesta, kuten yllä.
Yhtiö ilmoittaa korvauksen sitten INF 14:llä "hiljemalt järgneva aasta 1. veebruariks" — viimeistään seuraavan vuoden 1. helmikuuta.
Miksi kuitit kilometrien sijaan eivät toimi
Houkuttelee antaa OÜ:n maksaa auton polttoaine-, renkaanvaihto- tai korjauslaskut kilometrikorvauksen sijaan. Oman auton kohdalla MTA pitää sitä luontoisetuna:
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
Peruste on TuMS § 12 lg 3:n viimeinen virke: "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." Työmatkojen pysäköinti on taas poikkeus. Ainoa jäljellä oleva kuittireitti omalle autolle on työmatka. Lähetuksella eli virkamatkalla oman auton kulut voidaan korvata kuitteja vastaan matkakulusääntöjen mukaan, määrus 164:n ulkopuolella.
Ennen kuin yhtiö maksaa sinulle
- Olet OÜ:n hallituksessa (juhatus tai nõukogu), et pelkästään osakas.
- OÜ ei omista eikä vuokraa autoa, ja pystyt osoittamaan oikeutesi käyttää sitä.
- Sõidupäevikistä näkyvät jokaisen työajon mittarilukema, päivämäärä ja tarkoitus.
- Kirjallinen § 3:n päätös nimeää sinut, summan ja jo ajettujen ajojen jakson, ja sen liitteenä on kopio käyttöoikeudesta.
- Minkään kuukauden ajoista ei makseta yli 0,50 € kilometriltä eikä yli 550 € yhdeltä yhtiöltä.
- Korvaus ilmoitetaan INF 14:llä viimeistään seuraavan vuoden 1. helmikuuta.
- Ajopäiväkirja säilytetään seitsemän vuotta; merkintäkokonaisuuden säilytysaika alkaa sen viimeistä merkintää seuraavan vuoden 1. tammikuuta (maksukorralduse seadus § 58).
Nämä säännökset ovat ennallaan TuMS:n versioissa, jotka ovat voimassa 1. lokakuuta 2026 ja 1. tammikuuta 2027 alkaen.
Miten DriveHub helpottaa tätä
Oman yhtiösi hallituksen jäsenenä olet sekä se, jonka on pidettävä ajopäiväkirjaa, että se, joka allekirjoittaa sen perusteella tehtävän päätöksen. Riski on työajo, jota ei koskaan kirjattu.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta. Lajittelematon matka odottaa kohdassa Tarkistettavat, ja lisäät tarkoituksen omin sanoin.
Virolaiseen raporttiin tulostuvat jokaisen matkan päivämäärä, tarkoitus sekä mittarilukema alussa ja lopussa. Yhden auton raportissa kuljettaja ja rekisterinumero näkyvät kerran otsakkeessa — juuri siellä, minne § 4 ne sijoittaa. Raportit näyttää kuukauden työ- ja yksityiskilometrit sekä sen, paljonko työkilometrit tekevät 0,50 €:n kilometrikorvauksella. DriveHub pysäyttää summan 550 €:oon kuukaudessa jokaiselle työnantajalle, jonka nimeät autoillesi tai matkoillesi, joten se on päätökseen tuleva luku. Omaa korvausta ei rajata kattoon.
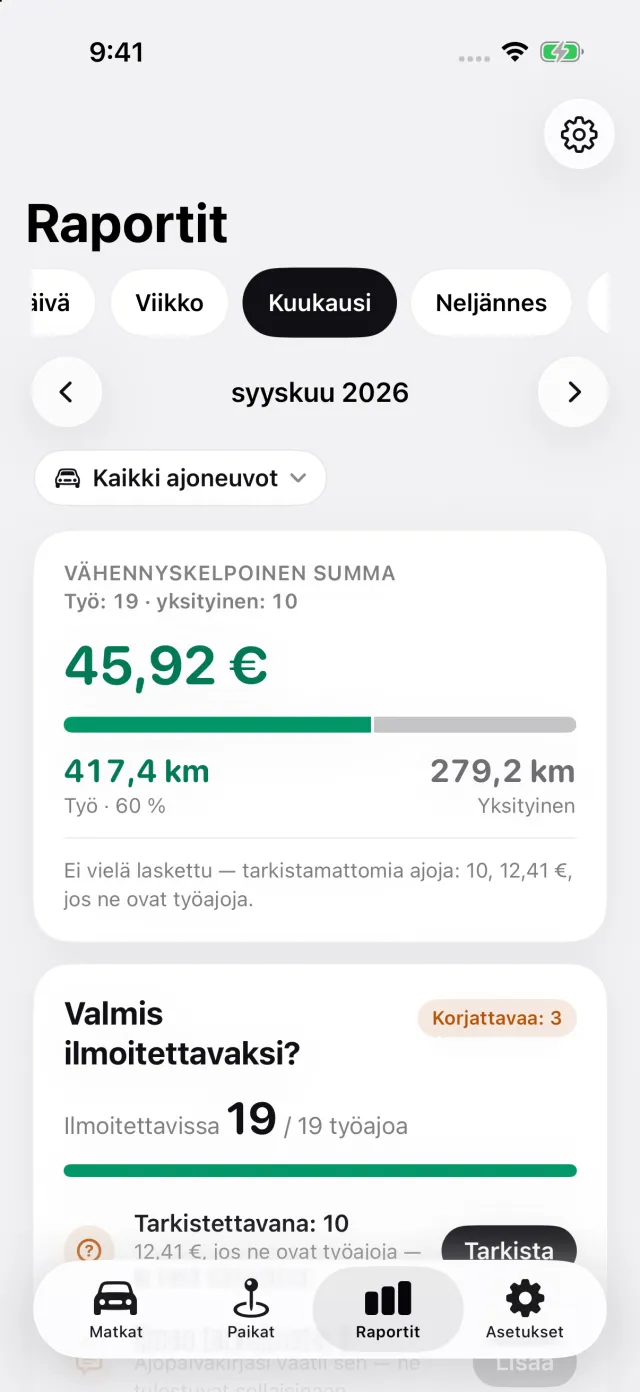
Seuranta on ilmaista; raportin vienti PDF-, Excel- tai CSV-muodossa kuuluu DriveHub Prohon. Tallennetaan laitteellasi. Kun iCloud on käytössä, matkasi synkronoituvat myös Applen iCloudin kautta. Kartat ja osoitehaku voivat lähettää Applelle koordinaatteja tai hakutekstiä. Päätät itse matkojen jakamisesta tai viennistä.
Mihin DriveHub ei ulotu: se ei kirjoita § 3:n päätöstä, ei tee INF 14- eikä TSD-ilmoitusta eikä ratkaise, onko sinulla hallitusasema. Ne kuuluvat yhtiölle. Täyttääkö puhelimella pidetty ajopäiväkirja § 4:n vaatimukset, kerrotaan artikkelissa kelpaako GPS- tai sovellus-sõidupäevik Virossa?.
DriveHub on App Storessa iPhonelle. Viron säännöt ovat Viron sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Lähteet
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 ja p 2³, § 48 lg 4 p 5 ja lg 8 (RT I, 09.07.2026, 66, voimassa 01.10.2026 alkaen).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 ja lg 3, §§ 3, 4 ja 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, Erisoodustused-käsikirja luku 11656 — Maksuvaba hüvitise piirmäärad ja Hüvitise deklareerimine, päivitetty 08.01.2025.
- Maksukorralduse seadus § 58.
Tällä sivulla kerrotaan, mitä tuloverolaki, asetus ja verohallinnon omat ohjeet sanovat, ja ne mainitaan lähteineen, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy raamatupidajaltasi eli kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Viro: ajopäiväkirjan vaatimukset.