 DriveHub
Vodnik po državi · Estonija · 7 min
Autokompensatsioon iz lastne OÜ: plačilo prejme juhatuse liige, ne omanik
Imate OÜ in zanjo vozite lastni avto. Vam lahko družba autokompensatsioon izplača neobdavčeno? Da, če ste v njeni upravi: zakon oprošča plačila članu uprave (juhatuse liige), ne omaniku kot družbeniku.

Kratek odgovor
Autokompensatsioon je vsakdanje ime za to, kar zakon imenuje isikliku sõiduauto kasutamise hüvitis: nadomestilo za uporabo lastnega avta za delo.
- Neobdavčeno nadomestilo za avto se plača članu uprave, ne lastniku. TuMS § 13 lg 3 p 2 navaja "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele". Juhatuse liige OÜ je eden od njih. Samo lastništvo deleža ni.
- V enoosebni OÜ je lastnik običajno tudi edini član uprave, zato ste lahko plačani — kot član uprave.
- Plača ali sejnina ob tem nista potrebni. Tega pogoja ne postavlja ne zakon o dohodnini ne määrus nr 164.
- Avto ne sme biti last družbe. Za avto, ki ga OÜ ima v lasti ali najemu, velja davek na službeni avto.
- Meji: 0,50 € na km in 550 € na mesec, za vsako družbo, ki plačuje. Vsaka meja velja zase. Vse nad njima je bonitetna ugodnost (erisoodustus).
- Neobdavčeno ga naredita dva dokumenta in kopija pravice do uporabe avta: sõidupäevik po määrus 164 § 4 in pisni sklep po § 3 s priloženo kopijo. Brez evidence voženj je vse plačilo plača.
- Računi niso nadomestilo. Če družba namesto kilometrov plača vaše račune za gorivo ali pnevmatike, je že to bonitetna ugodnost.
Kdo je lahko plačan: uprava, ne družbeniki
Pravilo je v Tulumaksuseadus (TuMS) § 13 lg 3 p 2. Oprošča nadomestilo, plačano "ametnikule, töötajale või juriidilise isiku juhtimis- või kontrollorgani liikmele … seoses isikliku sõiduauto kasutamisega teenistus-, töö- või ametiülesannete täitmisel". Määrus nr 164 § 1 lg 1 navaja iste tri skupine.
TuMS § 9 lg 2 pove, kaj je organ upravljanja ali nadzora: "Juhtimis- või kontrollorganiks on muu hulgas juhatus, nõukogu, …". Šteje torej uprava (juhatus) in nadzorni svet (nõukogu) OÜ.
Družbenika na tem seznamu ni. Upravičen je le, če ima eno od teh vlog. Maksu- ja Tolliamet to pove:
"Seega näiteks äriühingu omanikule või võlaõigusliku lepingu alusel teenust osutavale isikule viidatud määruse alusel maksuvaba hüvitist maksta ei saa."
V praksi ima večina enoosebnih OÜ enega lastnika, ki je tudi edini član uprave. Ta oseba je lahko plačana. Bistvena je vloga: plačani ste kot juhatuse liige, in vsi drugi pogoji spodaj še vedno veljajo.
Plača ni potrebna
Pogosto vprašanje je, ali mora član uprave prejemati tudi plačo ali sejnino, preden mu družba lahko plača nadomestilo za avto. Besedilo takega pogoja ne postavlja. Ne zahtevata ga ne TuMS § 13 lg 3 p 2 ne määrus 164, in nobena vrstica v smernicah MTA ne pravi drugače.
Avto ne sme biti last družbe
TuMS § 13 lg 3 p 2 v drugem stavku opredeli osebni avto:
"Isikliku sõiduautona käsitatakse esimeses lauses nimetatud isiku kasutuses olevat sõiduautot, mis ei ole tööandja omanduses ega valduses."
Enako pravi määrus 164 § 1 lg 3. Iz tega sledita dve posledici.
Avto ni nujno vaš. Biti mora v vaši uporabi, s pravico do uporabe, ki jo lahko dokažete. MTA: "Seega ei pea sõiduauto olema kasutaja isiklikus omanduses, kuid tuleb tõendada selle kasutusõigust. Kasutamisõigus on fikseeritud sõiduki registreerimistunnistusel." Za sõiduauto štejejo samo vozila M1 in M1G.
Sklepu je priložena kopija te pravice. Po määrus 164 § 3 lg 2 se sklepu priloži kopija dokumenta, ki dokazuje pravico do uporabe avta. Izpusti se lahko, kadar se od zadnje kopije ni nič spremenilo.
Avto na ime OÜ ali v najemu OÜ po tem pravilu ni osebni avto. Zanj velja TuMS § 48 lg 8, bonitetna ugodnost za službeni avto po kW. Primerjava obeh je v članku avto na ime OÜ ali lastni avto.
Meji: 0,50 € na km, 550 € na mesec, za vsako družbo
TuMS § 13 lg 3 p 2, tretji stavek:
"Ühele isikule makstava hüvitise maksuvaba piirmäär on sõitude kohta arvestuse pidamise korral 0,50 eurot kilomeetri kohta, kuid mitte rohkem kui 550 eurot kalendrikuus iga hüvitist maksva tööandja kohta."
Määrus 164 § 5 zneska ne navaja več. Le napotuje na ta člen. Priročnik MTA (poglavje 11656, Maksuvaba hüvitise piirmäärad) ga bere na štiri načine, ki so za OÜ pomembni.
Vsaka meja velja zase. Družba lahko določi nižjo stopnjo, na primer 20 centov. Če pa plača več kot 0,50 € na km, je presežek na kilometer obdavčljiv, "sõltumata sellest kui suur on hüvitise summa kokku" — ne glede na to, kako majhen je mesečni znesek.
Šteje mesec, v katerem so bile vožnje opravljene, ne datum plačila. MTA: "Hüvitist saab maksta töötajale ka summeeritult ehk ühes kalendrikuus kassapõhiselt rohkem kui 550 eurot, kuid on oluline, et ühe kuu kohta ei arvestataks hüvitist üle ettenähtud piirmäära."
Presežek je bonitetna ugodnost, mesec za mesecem. "Piirmäärasid ületav hüvitise summa loetakse erisoodustuseks." Izračuna se za vsak mesec posebej in prijavi v mesecu, v katerem je bilo nadomestilo izplačano. Zakonska podlaga je TuMS § 48 lg 4 p 5.
Dve družbi, dve meji. "Füüsiline isik võib arvestuse olemasolu korral saada maksuvaba hüvitist ka mitmelt tööandjalt, seejuures rakendatakse 550 eurost ülempiiri iga tööandja kohta eraldi." To zajema osebo, ki je v upravi dveh OÜ.
Znesek pokriva vse običajne tekoče stroške, tudi gorivo in zavarovanje. Izjema je parkiranje na službenih vožnjah: "välja arvatud teenistus-, töö- või ametiülesannete täitmisel makstavat parkimistasu". To se lahko plača dodatno, po TuMS § 13 lg 3 p 2³.
Pri 0,50 € na km je meja dosežena pri 1 100 službenih kilometrih v mesecu: 1 100 × 0,50 € = 550 €.
Primeri davčne uprave s številkami
Lastni primeri MTA pokažejo, kaj gre na kateri obrazec. INF 14 prikaže celotno plačilo. TSD lisa 4 prikaže samo del, ki je bonitetna ugodnost.
| Vožnje v mesecu | Stopnja na km | Nadomestilo | Bonitetna ugodnost (TSD lisa 4) | INF 14 |
|---|---|---|---|---|
| 1 200 km | 0,50 € | 1 200 × 0,50 = 600 € | 600 − 550 = 50 € | 600 € |
| 744,44 km | 0,55 € | 744,44 × 0,55 = 409,44 € | 744,44 × 0,05 = 37,22 € | 409,44 € |
| 1 500 km | 0,45 € | 1 500 × 0,45 = 675 € | 675 − 550 = 125 € | 675 € |
Druga vrstica je past. Mesečni znesek je precej pod 550 €, pa je 5 centov na vsak kilometer vseeno bonitetna ugodnost, ker je stopnja presegla 0,50 €.
Tretja vrstica je nasprotni primer. Stopnja je pod 0,50 €, mesec pa preseže 550 €, zato je 125 € nad mejo bonitetna ugodnost.
Četrti primer MTA je opozorilo. Družba izplača 550 € brez evidence voženj (sõidupäevik). Nič ne gre na TSD lisa 4 ali INF 14: "Summa 550 eurot on käsitletav palgatuluna ja deklareeritakse vormi TSD lisas 1." Ves znesek je plača.
Dva primera, na katera naleti lastnik OÜ
Plačilo za dva meseca naenkrat
Recimo, da vam OÜ plača oktober in november skupaj, decembra. V vsakem mesecu ste prevozili 1 000 službenih kilometrov po 0,50 €: 500 € za oktober, 500 € za november. Decembrsko plačilo je 1 000 €.
To je več kot 550 € v enem koledarskem mesecu po plačani realizaciji. Ostane neobdavčeno, ker je vsak mesec, v katerem so bile vožnje opravljene, pod mejo: 500 € in 500 €.
V upravi dveh OÜ
Če ste v upravi dveh družb, vam lahko vsaka plača do 550 € na mesec za svoje vožnje, po svojem pisnem sklepu, če evidenca voženj pokaže, za katero družbo je bila posamezna vožnja. Pri 0,50 € na km je to do 1 100 km za vsako družbo in skupaj 1 100 € neobdavčeno v mesecu.
Dokumenta, ki ga naredita neobdavčenega
Sõidupäevik
Määrus 164 § 4 našteje, kaj evidenca izkazuje. Vaše ime in registrska številka avta sta navedena enkrat. Stanje števca na začetku in koncu, datum in namen so navedeni za vsako vožnjo (iga sõidu korral). Podatki, izpolnjen primer in prazen obrazec so v članku estonska predloga za sõidupäevik.
Stavek MTA o tem, koliko stane vrzel:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Delnega priznanja ni. Članek plačilo za lastni avto v Estoniji obravnava to pravilo in pavšal 64 € brez evidence, ki je bil razveljavljen leta 2014.
Pisni sklep vaše lastne družbe
Määrus 164 § 3 zahteva pisni sklep, ki navaja prejemnika, "hüvitise suurus" in "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". V enoosebni OÜ ga napišete sami, za družbo. Uredba prav to dopušča:
"Hüvitise kohta vormistatakse tööandja, asutuse juhi, juriidilise isiku pädeva organi või tema volitatud isiku kirjalik otsus, käskkiri või korraldus"
Plača že opravljene vožnje. MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". En sklep lahko zajame več kot koledarski mesec. Priložite kopijo pravice do uporabe avta, kot je opisano zgoraj.
Družba nato nadomestilo prijavi na INF 14 "hiljemalt järgneva aasta 1. veebruariks" — do 1. februarja naslednjega leta.
Zakaj računi namesto kilometrov ne delujejo
Mamljivo je, da OÜ namesto stopnje na kilometer plača račune za gorivo, menjavo pnevmatik ali popravila avta. Pri lastnem avtu MTA to obravnava kot bonitetno ugodnost:
"Kuna isikliku sõiduauto kasutamise eest makstavale hüvitisele on kehtestatud eraldi tingimused ja piirmäärad, siis kuludokumentide alusel isikliku sõiduauto kasutamise hüvitamine (nt rehvivahetuse, jooksva remondikulu vms tasumine) on erisoodustus …"
Podlaga je zadnji stavek TuMS § 12 lg 3: "Käesolevat lõiget ei kohaldata hüvitistele, mille maksustamisele on kehtestatud eraldi tingimused ja piirmäärad." Parkiranje na službenih vožnjah je spet izjema. Edina pot z računi, ki pri lastnem avtu ostane, je službeno potovanje. Na lähetus se lahko stroški lastnega avta povrnejo na podlagi računov po pravilih za službena potovanja, zunaj määrus 164.
Preden vam družba plača
- Ste v upravi OÜ (juhatus ali nõukogu), ne le družbenik.
- Avto ni v lasti ali najemu OÜ in lahko dokažete pravico do njegove uporabe.
- Sõidupäevik izkazuje stanje števca, datum in namen vsake službene vožnje.
- Pisni sklep po § 3 navaja vas, znesek in obdobje že opravljenih voženj, s kopijo pravice do uporabe.
- Vožnje nobenega meseca niso plačane po več kot 0,50 € na km ali z več kot 550 € od ene družbe.
- Nadomestilo je prijavljeno na INF 14 do 1. februarja naslednjega leta.
- Evidenca voženj se hrani sedem let; rok za zbirko vpisov začne teči 1. januarja po njenem zadnjem vpisu (maksukorralduse seadus § 58).
Te določbe so nespremenjene v različicah TuMS, ki veljajo od 1. oktobra 2026 in od 1. januarja 2027.
Kako DriveHub to olajša
Kot član uprave lastne družbe ste hkrati oseba, ki mora voditi evidenco, in oseba, ki na njeni podlagi podpiše sklep. Tveganje je službena vožnja, ki ni bila nikoli zapisana.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas. Vožnja, ki še ni razvrščena, čaka pod Za pregled, namen pa dodate z vašimi besedami.
Estonsko poročilo natisne datum, namen in stanje števca na začetku in koncu vsake vožnje. V poročilu za en avto se voznik in registrska številka natisneta enkrat v glavi, kamor ju postavi § 4. Poročila prikažejo službene in zasebne kilometre v mesecu ter koliko službeni kilometri znesejo po 0,50 € na km. DriveHub ta znesek ustavi pri 550 € na mesec za vsakega delodajalca, ki ga navedete pri avtih ali vožnjah, zato je to znesek za sklep. Lastna stopnja ni omejena z mejo.
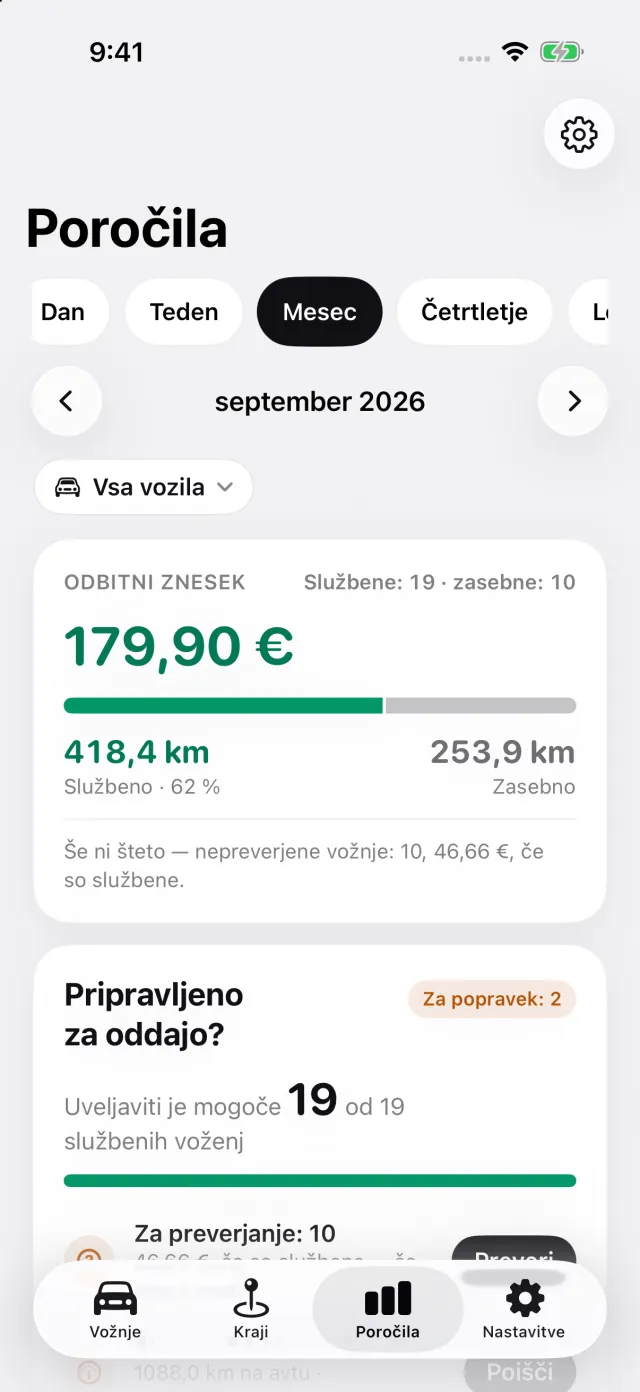
Beleženje je brezplačno; izvoz poročila v PDF, Excel ali CSV je del DriveHub Pro. Zabeleženo v vaši napravi. Ko je iCloud vklopljen, se vožnje sinhronizirajo tudi prek Applovega iClouda. Zemljevidi in iskanje naslovov lahko Applu pošljejo koordinate ali iskalno besedilo. Sami izberete deljenje ali izvoz voženj.
Kje se DriveHub ustavi: ne napiše sklepa po § 3, ne odda INF 14 ali TSD in ne odloči, ali imate vlogo v upravi. To je stvar družbe. Ali evidenca, vodena v telefonu, izpolnjuje § 4, pojasnjuje članek ali Estonija sprejme sõidupäevik iz aplikacije ali GPS?.
DriveHub je v App Storu za iPhone. Estonska pravila so na strani za Estonijo. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Viri
- Tulumaksuseadus (TuMS) § 9 lg 2, § 12 lg 3, § 13 lg 3 p 2 in p 2³, § 48 lg 4 p 5 in lg 8 (RT I, 09.07.2026, 66, velja od 01.10.2026).
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), § 1 lg 1 in lg 3, §§ 3, 4 in 5 (RT I, 02.07.2025, 18).
- Maksu- ja Tolliamet, Isikliku sõiduauto kasutamise hüvitis — Kellele saab maksta maksuvaba hüvitist?
- Maksu- ja Tolliamet, priročnik Erisoodustused, poglavje 11656 — Maksuvaba hüvitise piirmäärad in Hüvitise deklareerimine, posodobljeno 08.01.2025.
- Maksukorralduse seadus § 58.
Ta stran povzema, kar pravijo zakon o dohodnini, uredba in smernice davčne uprave same, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo (raamatupidaja) — in vzemite evidenco voženj s seboj.
Celotno pravilo z viri, iz katerih izhaja: Estonija: zahteve za evidenco voženj.