 DriveHub
Landengids · Estland · 5 min
Auto op naam van je OÜ of je eigen auto? In Estland telt de ene belasting kilowatts, de andere kilometers
Ettevõtte auto või isiklik auto — een auto op naam van het bedrijf, of je eigen auto met een vergoeding per kilometer? In Estland zijn dat twee verschillende belastingen, en ze meten verschillende dingen.

Het korte antwoord
- Je eigen auto, gebruikt voor het werk: de werkgever mag een belastingvrije isikliku sõiduauto hüvitis betalen van € 0,50 per kilometer, tot € 550 per maand. Daarvoor zijn een logboek volgens määrus nr 164 § 4 en een schriftelijk besluit van de werkgever volgens § 3 nodig.
- Zonder logboek is de hele betaling loon. Niet een kleiner belastingvrij bedrag — alles.
- Een auto die de werkgever ter beschikking stelt: TuMS § 48 lg 8 waardeert het voordeel van privégebruik naar het vermogen van de auto. In 2026 is dat € 1,96 per kW per maand voor een nieuwe auto en € 1,47 per kW voor een auto van meer dan vijf jaar oud.
- De afstand verandert niets aan het bedrag voor een auto van de zaak. Het voordeel ontstaat doordat de auto beschikbaar is. Minder rijden verlaagt het niet.
- Een logboek is niet de uitweg uit het voordeel van een auto van de zaak. Een aantekening in het register van het Transpordiamet dat de auto alleen voor het werk wordt gebruikt, is dat wel, en alleen de werkgever kan die laten maken.
De vraag is dus niet welke auto in het algemeen goedkoper is. De vraag is welke grootheid je rijden beschrijft: de kilometers die je voor het werk rijdt, of de kilowatts van een auto die voor je klaarstaat.
Je eigen auto: vergoed per kilometer, bewezen met het logboek
Rijd je met je eigen auto voor het bedrijf, dan kan het bedrijf je per kilometer terugbetalen. Het bedrag voor 2026 is € 0,50 per km, met een maximum van € 550 per maand (de actuele bedragen staan op de pagina Estland). Bij dat tarief is het plafond bereikt bij 1 100 zakelijke kilometers in een maand: 1 100 × € 0,50 = € 550. Ben je eigenaar van de OÜ en zit je in het bestuur, dan kan het bedrijf je betalen als bestuurslid, nooit als eigenaar: zie autokompensatsioon in je eigen OÜ.
Het bedrag staat niet meer in de verordening. Sinds de wijziging RT I, 02.07.2025, 14 verwijst määrus 164 § 5 in plaats daarvan naar TuMS § 13 lg 3 p 2. Wat määrus 164 nog regelt, is de registratie.
Wat het logboek moet laten zien
Määrus nr 164 § 4 vraagt om de naam van de bestuurder en het kenteken van de auto, en voor elke rit (iga sõidu korral) de kilometerstand aan het begin en het einde, de datum en het doel. De precieze formulering en een kant-en-klaar formulier vind je in het Estse sõidupäevik-sjabloon.
Het schriftelijke besluit van de werkgever
§ 3 is een aparte voorwaarde. De werkgever beslist schriftelijk, met jouw naam, "hüvitise suurus" en "sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse". Het vergoedt ritten die al gemaakt zijn. Het handboek van de MTA: "ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest". Eén besluit mag meer dan een kalendermaand beslaan.
Ben je zowel werkgever als bestuurder, zoals in veel OÜ's met één persoon, dan geldt het besluit nog steeds. Een vergoeding voor je eigen auto in Estland behandelt het besluit en de afgeschafte vaste vergoeding van € 64 uitgebreider.
Wat een gat kost
De MTA zegt het in één zin:
"Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga."
Wordt er zonder registratie betaald, dan is de betaling loon — helemaal, aangegeven op TSD lisa 1. Een vergoeding die met registratie wordt betaald, wordt uiterlijk op 1 februari van het jaar daarna aangegeven op INF 14. Het logboek wordt zeven jaar bewaard, gerekend vanaf 1 januari na de laatste registratie.
De auto van het bedrijf: gewaardeerd per kilowatt, niet per kilometer
Zet je de auto op naam van het bedrijf en rijd je er privé mee, dan geldt een andere belasting. TuMS § 48 lg 8 legt de werkgever een erisoodustus (voordeel in natura) op, berekend aan de hand van de auto:
"uuel sõiduautol 1,96 eurot kW kohta kuus, üle 5 aasta vanusel sõiduautol 1,47 eurot kW kohta kuus"
Dat is de tekst van § 48 lg 8 zoals het handboek Erisoodustused van de MTA die weergeeft (hoofdstuk Tööandja sõiduauto, laatst bijgewerkt 08.01.2025).
Een rekenvoorbeeld
Neem een auto met een motor van 100 kW.
| Nieuwe auto | Ouder dan 5 jaar | |
|---|---|---|
| Tarief | € 1,96 per kW per maand | € 1,47 per kW per maand |
| Waarde van het voordeel per maand | 100 × € 1,96 = € 196 | 100 × € 1,47 = € 147 |
| Over een jaar | € 196 × 12 = € 2 352 | € 147 × 12 = € 1 764 |
De waarde is gelijk, of de auto die maand nu 50 privékilometers reed of 2 000. Dit is het bedrag waarover het voordeel wordt belast, niet de belasting zelf.
De afstand speelt er geen rol in
Het handboek van de MTA legt uit waarom: "ei ole oluline tööandja sõiduauto kasutamine erasõitudeks, vaid sõiduauto kasutamise võimaldamine". Belast wordt het beschikbaar stellen van de auto, niet het gebruik. Minder rijden verlaagt het niet, en meer rijden verhoogt het niet.
Een logboek is niet de uitweg
Vaak wordt aangenomen dat je het voordeel ontloopt door de privékilometers bij te houden of ervoor te betalen. De MTA zegt iets anders:
"Erasõite ei ole võimalik arvestuse alusel hüvitada ja seetõttu ei ole sõidupäeviku pidamine vajalik."
De uitweg die de MTA noemt, is een aantekening in het register van het Transpordiamet dat de auto alleen voor het werk wordt gebruikt:
"Kui Transpordiametit ei ole teavitatud/puudub vastav märge, siis tööandja võimaldab töötajatel kasutada firma sõiduautot erasõitudeks."
Zonder die aantekening geldt de auto als beschikbaar voor privéritten. De melding is een handeling van de werkgever. Geen enkele registratie van de bestuurder kan die vervangen.
Alleen personenauto's
De meldplicht geldt voor personenauto's van de categorie M1. "N1-kategooria sõidukite (kaubikute) kasutamisest teavitama ei pea" — voor bestelwagens is geen melding nodig. De waardering per kW kan wel worden toegepast op een bestelwagen waarmee de werkgever privé laat rijden.
Naast elkaar
| Je eigen auto | De auto van het bedrijf | |
|---|---|---|
| Wat wordt gemeten | Zakelijke kilometers | Motorvermogen (kW) |
| Bron | määrus 164 §§ 3–4; TuMS § 13 lg 3 p 2 | TuMS § 48 lg 8 |
| Bedrag 2026 | € 0,50/km, tot € 550 per maand, belastingvrij | € 1,96/kW per maand (nieuw), € 1,47/kW (ouder dan 5 jaar), belast voordeel |
| Effect van meer rijden | Levert meer op, tot het plafond | Geen |
| Logboek | Verplicht, elke rit; zonder logboek is de betaling loon | Niet de uitweg uit het voordeel |
| Wat de werkgever moet doen | Een schriftelijk besluit volgens § 3 voor ritten die al gemaakt zijn | Het Transpordiamet inlichten als de auto alleen voor het werk is (M1) |
Welke past bij jouw rijden
De twee regelingen beantwoorden verschillende vragen, dus de feiten van je rijden beslissen.
- Je rijdt vaak voor het werk, en de auto is ook je privéauto. De route van de eigen auto betaalt per kilometer, tot het plafond. Die beloont een volledig logboek en straft een onvolledig logboek volledig af.
- Het bedrijf stelt de auto ter beschikking en je gebruikt hem ook privé. Het voordeel wordt elke maand per kilowatt geprijsd. Een kleinere motor verlaagt het; minder kilometers niet.
- De auto wordt alleen voor het werk gebruikt. Dat blijkt uit de aantekening in het register, niet uit het logboek van een bestuurder.
Wat deze pagina niet behandelt: btw op een auto van de zaak, hoe de OÜ de gebruikskosten van de auto aftrekt, en het belastingtarief dat op de waarde van het voordeel wordt toegepast. Dat zijn vragen voor je raamatupidaja.
Hoe DriveHub dit makkelijker maakt
Voor je eigen auto is het werk het logboek, en het risico is de rit die nooit werd opgeschreven.
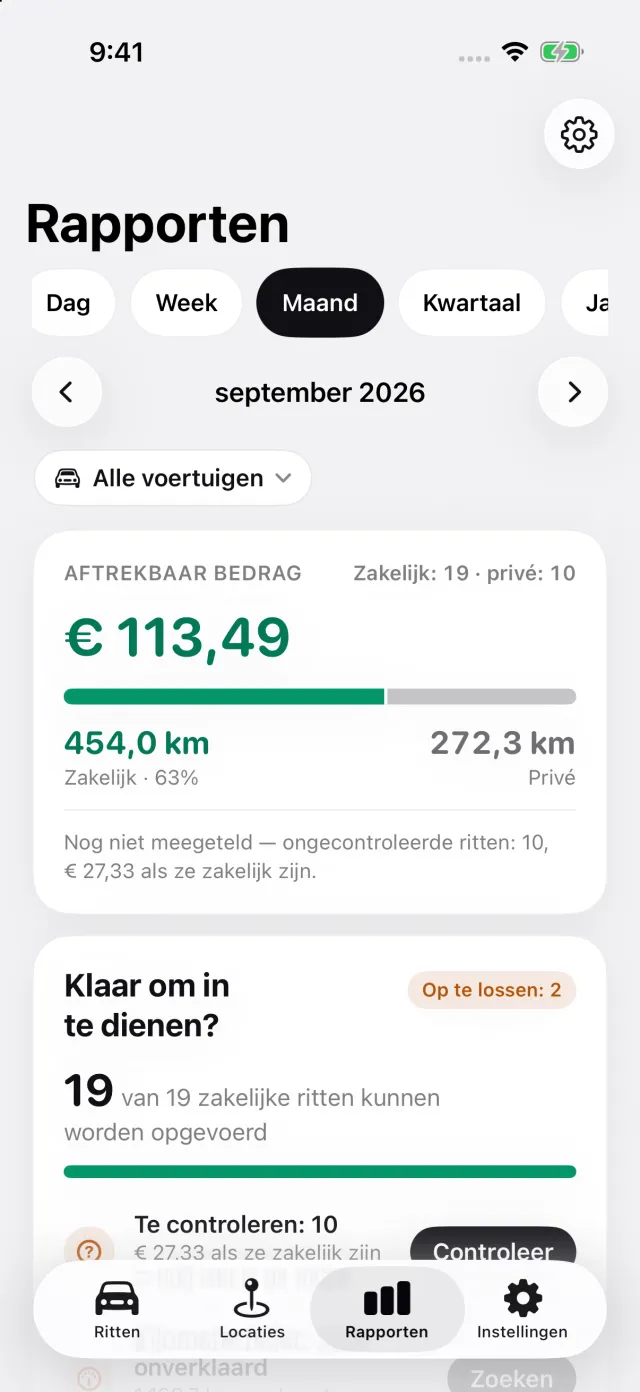
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest. Een rit die nog niet is ingedeeld, wacht onder Te controleren, en Gemiste ritten toont ritten die je iPhone registreerde zonder bijbehorende rit.
Het Estse rapport vermeldt de datum, het doel in je eigen woorden en de kilometerstand aan het begin en het einde van elke rit, berekend uit de standen die je invoert (een doorgetrokken stand is gemarkeerd met ≈). Op een rapport voor één auto staan de bestuurder en het kenteken één keer in de kop, en daar plaatst § 4 ze ook. Rapporten toont de zakelijke en privékilometers van de maand en wat de zakelijke kilometers opleveren tegen € 0,50 per km. DriveHub begrenst dat bedrag op € 550 per maand voor elke werkgever die je bij je auto's of ritten invult. Een eigen tarief wordt niet aan het plafond gehouden.
Registreren is gratis; het rapport exporteren als pdf, Excel of CSV hoort bij DriveHub Pro. Op je apparaat vastgelegd. Als iCloud is ingeschakeld, synchroniseren je ritten ook via Apples iCloud. Kaarten en adreszoeken kunnen coördinaten of zoektekst naar Apple sturen. Je kiest zelf of je ritten deelt of exporteert.
Voor een auto die het bedrijf ter beschikking stelt, berekent DriveHub geen bedrag: het voordeel per kW hangt niet af van de afstand. In plaats daarvan noemt het de belasting die dan geldt.
Waar DriveHub ophoudt: het schrijft het besluit van de werkgever volgens § 3 niet, licht het Transpordiamet niet in en berekent de erisoodustus niet. Dat hoort bij het bedrijf. Wil je weten of een logboek op de telefoon aan § 4 voldoet, lees dan wordt een sõidupäevik via een app of gps geaccepteerd in Estland.
DriveHub staat in de App Store voor de iPhone. De Estse regels staan op de pagina Estland. Automatische registratie instellen kost een paar minuten, eenmalig.
Bronnen
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), §§ 3, 4 en 5 (RT I, 02.07.2025, 18).
- Tulumaksuseadus (TuMS) § 13 lg 3 p 2 en § 48 lg 8.
- Maksu- ja Tolliamet, handboek Erisoodustused: hoofdstuk 11656, Isikliku sõiduauto kasutamise hüvitis, bijgewerkt 08.01.2025, en hoofdstuk Tööandja sõiduauto.
- Maksukorralduse seadus § 58.
Deze pagina geeft weer wat de verordening, de inkomstenbelastingwet en het eigen handboek van de belastingdienst zeggen, met de bronnen erbij zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je raamatupidaja — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Estland: eisen aan de rittenregistratie.