 DriveHub
Przewodnik po kraju · Estonia · 5 min
Samochód na OÜ czy własny? W Estonii jeden podatek liczy kilowaty, drugi kilometry
Ettevõtte auto või isiklik auto — samochód zarejestrowany na spółkę czy własny, rozliczany od kilometra? W Estonii to dwa różne podatki, które mierzą różne rzeczy.

Krótka odpowiedź
- Własny samochód używany do pracy: pracodawca może wypłacić wolny od podatku isikliku sõiduauto hüvitis w wysokości 0,50 € za kilometr, do 550 € miesięcznie. Potrzebna jest ewidencja zgodna z § 4 määrus nr 164 i pisemna decyzja pracodawcy zgodna z § 3.
- Bez ewidencji cała wypłata jest pensją. Nie mniejsza kwota wolna od podatku — całość.
- Samochód zapewniony przez pracodawcę: TuMS § 48 lg 8 wycenia świadczenie z tytułu prywatnego użytku od mocy samochodu. W 2026 roku to 1,96 € za kW miesięcznie dla nowego samochodu i 1,47 € za kW dla starszego niż pięć lat.
- Przebieg nie zmienia kwoty za samochód służbowy. Świadczenie wynika z tego, że samochód jest dostępny. Mniej jazdy go nie obniża.
- Ewidencja nie jest wyjściem ze świadczenia za samochód służbowy. Jest nim adnotacja w rejestrze Transpordiamet, że samochód służy wyłącznie do pracy — i tylko pracodawca może ją uzyskać.
Pytanie nie brzmi więc, który samochód jest ogólnie tańszy. Brzmi: która wielkość opisuje twoją jazdę — kilometry przejechane służbowo czy kilowaty samochodu, który stoi do twojej dyspozycji.
Własny samochód: płatny od kilometra, udokumentowany ewidencją
Gdy jeździsz dla spółki własnym samochodem, spółka może ci zwrócić koszty od kilometra. Kwota na 2026 rok to 0,50 € za km, z limitem 550 € miesięcznie (aktualne kwoty są na stronie o Estonii). Przy tej stawce limit osiąga się przy 1 100 kilometrach służbowych w miesiącu: 1 100 × 0,50 € = 550 €. Jeśli jesteś właścicielem OÜ i zasiadasz w jej zarządzie, spółka może ci płacić jako członkowi zarządu, nigdy jako właścicielowi: zob. autokompensatsioon we własnej OÜ.
Kwoty nie ma już w rozporządzeniu. Od nowelizacji RT I, 02.07.2025, 14 määrus 164 § 5 odsyła zamiast tego do TuMS § 13 lg 3 p 2. W määrus 164 została ewidencja.
Co musi pokazywać ewidencja
Määrus nr 164 § 4 wymaga imienia i nazwiska kierowcy oraz numeru rejestracyjnego samochodu, a przy każdym przejeździe (iga sõidu korral) stanu licznika na początku i na końcu, daty i celu. Dokładne brzmienie i gotowy formularz są we wzorze estońskiego sõidupäevik.
Pisemna decyzja pracodawcy
§ 3 to osobny warunek. Pracodawca decyduje na piśmie, wskazując ciebie, „hüvitise suurus” oraz „sõidu kuupäev või periood, mille jooksul tehtud sõitude kulusid hüvitatakse”. Płaci się za przejazdy już odbyte. Podręcznik MTA: „ei saa maksuvaba hüvitist maksta tulevaste sõitude eest, vaid ainult juba tehtud sõitude eest”. Jedna decyzja może obejmować okres dłuższy niż miesiąc kalendarzowy.
Jeśli jesteś jednocześnie pracodawcą i kierowcą, jak w wielu jednoosobowych OÜ, decyzja i tak jest potrzebna. Zwrot za własny samochód w Estonii omawia szerzej decyzję i uchylony ryczałt 64 €.
Ile kosztuje luka
MTA ujmuje to jednym zdaniem:
„Kui isikliku sõiduauto kasutamise hüvitist makstakse ilma arvestust pidamata, on väljamakse näol tegemist palgatuluga.”
Wypłacona bez ewidencji kwota jest pensją — w całości, deklarowaną na TSD lisa 1. Zwrot wypłacony z ewidencją deklaruje się na INF 14 do 1 lutego następnego roku. Ewidencję przechowuje się siedem lat, licząc od 1 stycznia po ostatnim wpisie.
Samochód spółki: wyceniany od kilowata, nie od kilometra
Zarejestruj samochód na spółkę i pozwól sobie jeździć nim prywatnie, a zastosowanie ma inny podatek. TuMS § 48 lg 8 obciąża pracodawcę podatkiem od erisoodustus (świadczenia dodatkowego), liczonego od samochodu:
„uuel sõiduautol 1,96 eurot kW kohta kuus, üle 5 aasta vanusel sõiduautol 1,47 eurot kW kohta kuus”
Tak brzmi § 48 lg 8 w podręczniku MTA Erisoodustused (rozdział Tööandja sõiduauto, ostatnia aktualizacja 08.01.2025).
Przykład wyliczenia
Weźmy samochód z silnikiem o mocy 100 kW.
| Nowy samochód | Starszy niż 5 lat | |
|---|---|---|
| Stawka | 1,96 € za kW miesięcznie | 1,47 € za kW miesięcznie |
| Wartość świadczenia miesięcznie | 100 × 1,96 € = 196 € | 100 × 1,47 € = 147 € |
| W skali roku | 196 € × 12 = 2 352 € | 147 € × 12 = 1 764 € |
Wartość jest taka sama, niezależnie od tego, czy samochód przejechał w tym miesiącu prywatnie 50 kilometrów, czy 2 000. To kwota, od której opodatkowane jest świadczenie, a nie sam podatek.
Przebieg nie ma tu znaczenia
Podręcznik MTA wyjaśnia dlaczego: „ei ole oluline tööandja sõiduauto kasutamine erasõitudeks, vaid sõiduauto kasutamise võimaldamine”. Opodatkowane jest udostępnienie samochodu, a nie jego używanie. Mniej jazdy tego nie obniża, więcej jazdy nie podnosi.
Ewidencja nie jest wyjściem
Często zakłada się, że zapisywanie prywatnych kilometrów albo płacenie za nie pozwala uniknąć świadczenia. MTA mówi co innego:
„Erasõite ei ole võimalik arvestuse alusel hüvitada ja seetõttu ei ole sõidupäeviku pidamine vajalik.”
Wyjściem, które wskazuje, jest adnotacja w rejestrze Transpordiamet, że samochód jest używany wyłącznie do pracy:
„Kui Transpordiametit ei ole teavitatud/puudub vastav märge, siis tööandja võimaldab töötajatel kasutada firma sõiduautot erasõitudeks.”
Bez tej adnotacji samochód uważa się za dostępny do jazd prywatnych. Zgłoszenie jest czynnością pracodawcy. Żaden zapis prowadzony przez kierowcę go nie zastąpi.
Tylko samochody osobowe
Obowiązek zgłoszenia dotyczy samochodów osobowych kategorii M1. „N1-kategooria sõidukite (kaubikute) kasutamisest teavitama ei pea” — furgonetek nie trzeba zgłaszać. Wycenę od kW można jednak zastosować do furgonetki, którą pracodawca pozwala używać prywatnie.
Obok siebie
| Własny samochód | Samochód spółki | |
|---|---|---|
| Co się mierzy | Kilometry służbowe | Moc silnika (kW) |
| Podstawa | määrus 164 §§ 3–4; TuMS § 13 lg 3 p 2 | TuMS § 48 lg 8 |
| Kwota na 2026 | 0,50 €/km, do 550 € miesięcznie, bez podatku | 1,96 €/kW miesięcznie (nowy), 1,47 €/kW (ponad 5 lat), świadczenie opodatkowane |
| Skutek większej jazdy | Wyższa wypłata, do limitu | Żaden |
| Ewidencja | Wymagana, każdy przejazd; bez niej wypłata jest pensją | Nie jest wyjściem ze świadczenia |
| Co musi zrobić pracodawca | Pisemna decyzja z § 3 za przejazdy już odbyte | Zgłosić Transpordiamet, jeśli samochód służy tylko do pracy (M1) |
Który pasuje do twojej jazdy
Oba reżimy odpowiadają na różne pytania, więc rozstrzygają fakty o twojej jeździe.
- Często jeździsz do pracy, a samochód jest też twoim prywatnym. Droga przez własny samochód płaci od kilometra, do limitu. Nagradza kompletną ewidencję, a niekompletną karze całkowicie.
- Spółka zapewnia samochód, a ty używasz go też prywatnie. Świadczenie wycenia się od kilowata co miesiąc. Słabszy silnik je obniża; mniej kilometrów — nie.
- Samochód służy wyłącznie do pracy. Pokazuje to adnotacja w rejestrze, a nie ewidencja kierowcy.
Czego ta strona nie omawia: VAT od samochodu służbowego, tego, jak OÜ odlicza koszty eksploatacji samochodu, i stawki podatku stosowanej do wartości świadczenia. To pytania do twojego raamatupidaja.
Jak DriveHub to ułatwia
Przy własnym samochodzie pracą jest ewidencja, a ryzykiem — przejazd, którego nikt nigdy nie zapisał.
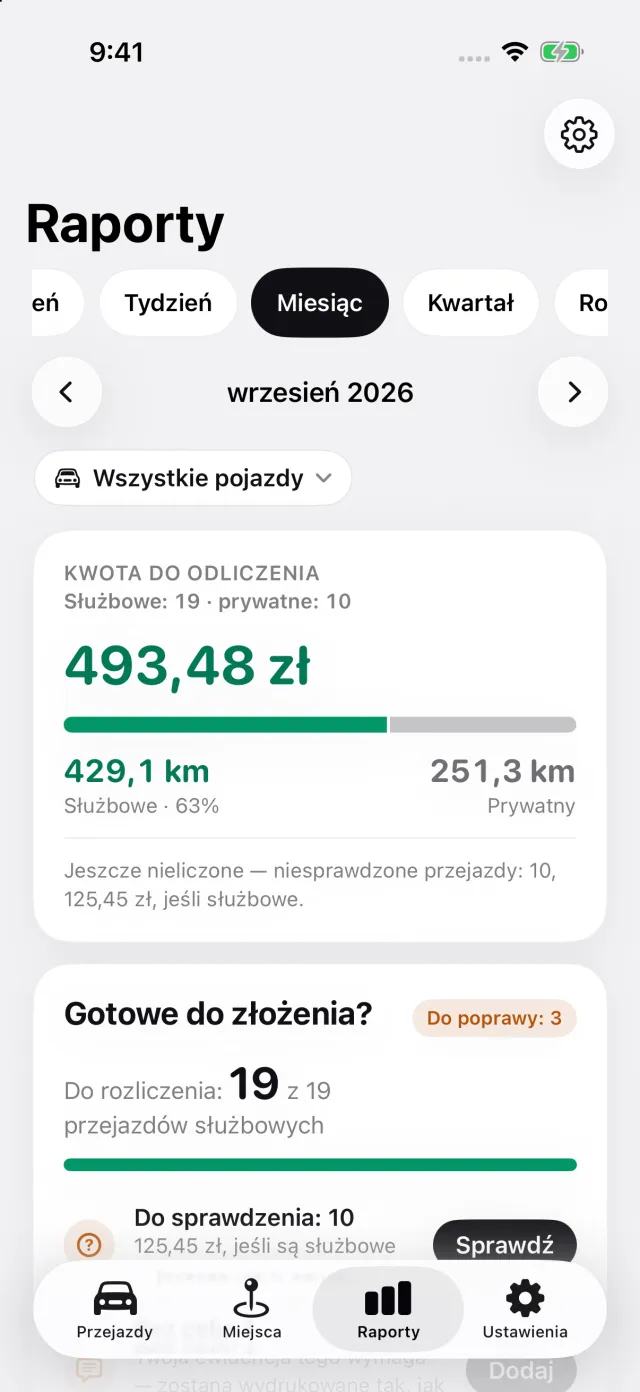
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie. Przejazd jeszcze nieprzypisany czeka w Do sprawdzenia, a Pominięte przejazdy pokazują jazdy, które twój iPhone zarejestrował, ale do których nie ma pasującego przejazdu.
Estoński raport drukuje datę, cel twoimi słowami i stan licznika na początku i na końcu każdego przejazdu, wyliczony z odczytów, które wpisujesz (liczba przeniesiona z wcześniejszego odczytu jest oznaczona ≈). W raporcie dla jednego samochodu kierowca i numer rejestracyjny pojawiają się raz, w nagłówku — czyli tam, gdzie umieszcza je § 4. Raporty pokazują kilometry służbowe i prywatne w miesiącu oraz to, ile wynoszą kilometry służbowe po 0,50 € za km. DriveHub zatrzymuje tę kwotę na 550 € miesięcznie dla każdego pracodawcy, którego wskażesz przy samochodach lub przejazdach. Własna stawka nie jest ograniczana tym limitem.
Śledzenie jest bezpłatne; eksport raportu do PDF, Excela lub CSV jest częścią DriveHub Pro. Rejestrowane na Twoim urządzeniu. Gdy iCloud jest włączony, przejazdy są też synchronizowane przez iCloud Apple. Mapy i wyszukiwanie adresów mogą wysyłać współrzędne lub tekst do Apple. Ty decydujesz o udostępnianiu lub eksporcie przejazdów.
Dla samochodu zapewnionego przez spółkę DriveHub nie wylicza żadnej kwoty: świadczenie od kW nie zależy od przebiegu. Zamiast tego wskazuje, jaki podatek ma zastosowanie.
Gdzie DriveHub się zatrzymuje: nie pisze decyzji pracodawcy z § 3, nie zgłasza niczego do Transpordiamet i nie wylicza erisoodustus. To należy do spółki. Jeśli chcesz wiedzieć, czy ewidencja prowadzona w telefonie spełnia § 4, zob. czy w Estonii akceptuje się sõidupäevik z aplikacji lub GPS.
DriveHub jest w App Store na iPhone'a. Estońskie zasady są na stronie o Estonii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Źródła
- Vabariigi Valitsuse määrus nr 164 (14.07.2006), §§ 3, 4 i 5 (RT I, 02.07.2025, 18).
- Tulumaksuseadus (TuMS) § 13 lg 3 p 2 i § 48 lg 8.
- Maksu- ja Tolliamet, podręcznik Erisoodustused: rozdział 11656, Isikliku sõiduauto kasutamise hüvitis, aktualizacja 08.01.2025, oraz rozdział Tööandja sõiduauto.
- Maksukorralduse seadus § 58.
Ta strona przedstawia to, co mówią rozporządzenie, ustawa o podatku dochodowym i podręcznik samego urzędu skarbowego, i wskazuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego raamatupidaja — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Estonia: wymogi dotyczące ewidencji przebiegu.