 DriveHub
Landeguide · Malta · 7 min.
Biltilskud eller kørselsgodtgørelse på Malta: et fast beløb eller 35 cent per kilometer med en log
Biltilskud eller kørselsgodtgørelse? På Malta beskattes et fast biltilskud af mindst halvdelen af sin værdi. En godtgørelse på op til 35 cent per kilometer, understøttet af en log over hver tur, har slet ingen skattepligtig værdi.

Det korte svar
- Hvad er de to muligheder? Din arbejdsgiver kan godtgøre erhvervskilometer med en sats per kilometer eller betale et fast car cash allowance, et kontant biltilskud, for brugen af din bil.
- Beskattes vejen per kilometer? Ikke hvis hver betingelse er opfyldt: højst 35 cent per kilometer, kun erhvervsmæssig brug og en log over formål, mål og distance for hver tur, opbevaret i seks år. Så "deemed to have no value".
- Beskattes et biltilskud? Ja, som fringe benefit, et personalegode. Hvor tre betingelser er opfyldt, nedsættes værdien med 50 %, og nedsættelsen er begrænset til 1 170 € per kalenderår på tværs af alle dine arbejdsgivere.
- Hvad hvis betingelserne for 35 cent ikke holder? Hele godtgørelsen bliver et fringe benefit, værdiansat på samme måde som et biltilskud. Ikke kun det overskydende.
- Direktører? Reglen og myndighedens vejledning trækker grænsen forskelligt for direktører med biltilskud. Begge dele er gennemgået nedenfor.
Enhver betaling for din bil begynder som et gode
Maltas Fringe Benefits Rules, S.L. 123.55, skelner i første omgang ikke mellem de to muligheder. Rule 17(2)(a) definerer et vehicle allowance som "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) værdiansætter det til "the total amount so paid".
Både et månedligt tilskud og en godtgørelse per kilometer begynder altså med deres fulde beløb. Forskellen ligger i vejen ud af den værdi. Vejen per kilometer kan bringe den ned på nul. Tilskudsvejen trækker højst halvdelen fra, op til et loft, medmindre du også kræver de faktiske udgifter (se nedenfor).
Vej 1: op til 35 cent per kilometer, med en log
Rule 18(5) fingerer, at betalingen ingen værdi har, når den er en godtgørelse af udgifter "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", og "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Tallet har stået fast siden den 1. januar 2008, da Legal Notice 409 of 2007 erstattede 15 cent med 35.
Malta Tax and Customs Administrations Fringe Benefits Tax Guide (s. 14) opregner betingelserne sådan:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 48(3) gør de seks år til bindende lov: optegnelser "shall be kept for a period of not less than 6 years." Rule 47(1) giver vejledningen samme virkning som reglerne, så vidt den ikke strider mod dem.
To ting er lette at tage fejl af. For det første er 35 cent et loft, ikke en sats. Ingen har pligt til at betale det, og en arbejdsgiver kan betale mindre. For det andet står betingelserne for kontant biltilskud nedenfor (en klausul i kontrakten, ikke direktør, ingen anden firmabil) ikke på denne liste. Nogle sekundære sider knytter dem til de 35 cent; vejledningen gør ikke.
Hvad der skal stå i hver kolonne i loggen, står i Maltas skabelon til kørselslog.
Vej 2: et kontant biltilskud
Et fast beløb for brugen af din egen bil er skattepligtigt som fringe benefit. Rule 18(2) nedsætter værdien med 50 %, men kun hvor alle tre af disse betingelser er opfyldt:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
Nedsættelsen har et loft: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". Efter rule 18(3) gælder loftet for summen af dine tilskud fra flere arbejdsgivere, ikke for hvert enkelt.
Vejledningen (s. 13) tilføjer en fjerde betingelse, "the employee uses his own car", og slutter: "When any of the above conditions is not met the full cash allowance is taxable."
Brændstof havner i samme pulje. Får du kontant biltilskud, og godtgør din arbejdsgiver også brændstof, siger vejledningen, at brændstoffet "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Direktører: reglen og vejledningen er uenige
Rule 18(2)(b) udelukker kun en person i en controlling position, en kontrollerende stilling. Efter rule 2(2) er en direktør i den stilling, hvis vedkommende ejer 25 % eller mere af aktierne eller stemmerettighederne. Mere end 50 % sammen med familien tæller også. En direktør tæller desuden, hvis vedkommende er "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" i det pågældende selskab.
Vejledningens betingelse er bredere: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Den udelukker enhver direktør og partner.
Rule 47(1) giver kun vejledningen virkning "to the extent that they are not in conflict with any rules prescribed". En direktør, der er registreret som fuldtidsansat og ejer under 25 %, opfylder reglens betingelse, men ikke vejledningens. Denne side noterer konflikten; den afgør den ikke. Gælder det dig, så tag det med til din revisor.
At betale dig selv kørselsgodtgørelse fra dit eget selskab er et spørgsmål for sig, gennemgået i direktørens kørsel på Malta.
Et regneeksempel
Du kører 8 000 erhvervskilometer på et år i din egen bil. Du er ansat, ikke direktør, ejer ingen aktier i din arbejdsgiver, har ingen firmabil, og tilskuddet står i din kontrakt. De tre betingelser i rule 18(2), og vejledningens fire, er altså opfyldt.
| Udbetalt i året | Værdi som fringe benefit | |
|---|---|---|
| 35 cent per km, hver tur logget | 8 000 × 0,35 € = 2 800 € | 0 € |
| Tilskud på 150 € om måneden | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Tilskud på 200 € om måneden | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (50 % er 1 200 €, begrænset) = 1 230 € |
| 35 cent per km, én betingelse ikke opfyldt | 2 800 € | 2 800 € − 1 170 € (50 % er 1 400 €, begrænset) = 1 630 € |
Over 2 340 € om året i tilskud er halvdelen mere end 1 170 €, så loftet slår igennem. Hver euro over det beløb beskattes fuldt ud.
To arbejdsgivere. To tilskud på 2 400 € giver 4 800 €. Loftet er 1 170 € for begge tilsammen, ikke for hver, så værdien er 4 800 € − 1 170 € = 3 630 €.
Tabellen viser den værdi, der beskattes, ikke selve skatten. Skatten afhænger af din egen sats.
Svigter de 35 cent, prissættes det som et tilskud
Vejledningen (s. 14) afslutter betingelserne for godtgørelse per kilometer med: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
En godtgørelse, der falder, begynder altså med hele beløbet (rule 18(1)). Nedsættelsen på 50 %, højst 1 170 €, trækkes kun fra, hvor betingelserne i rule 18(2) også er opfyldt. Det betyder, at betalingen sker efter din kontrakt eller en kollektiv overenskomst. Du er heller ikke i en kontrollerende stilling (i vejledningen: ikke direktør eller partner), og du har ingen firmabil. Ellers beskattes hele godtgørelsen.
Tabellens fjerde række er det tilfælde. Det forudsætter, at årets 2 800 € udbetales som én godtgørelse. Én tur, der mangler i loggen, og 2 800 €, der ellers ikke var noget værd, værdiansættes til 1 630 €. Betal 36 cent i stedet for 35, og det bliver 2 880 €, værdiansat til 1 710 €. Hvorfor ét hul gælder for hele godtgørelsen og ikke kun den manglende tur, står i Maltas 35 cent er alt eller intet.
Med tilskud kan du kræve de faktiske udgifter, med dokumentation
Efter rule 18(4) kan en ansat med vehicle allowance i sin egen selvangivelse kræve fradrag for den erhvervsmæssige andel af bilens udgifter og værdiforringelse: "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
Fradraget er begrænset til det beløb, hvormed de udgifter overstiger den allerede givne nedsættelse på 50 %. Det gives kun, hvis alt dette er opfyldt:
- de tre betingelser i rule 18(2) er opfyldt;
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- godets fulde værdi er oplyst;
- "the claim for the deductions is supported by a computation".
Reglen nævner ikke en logbog her. Den kræver dokumenter, der beviser udgifternes formål, og den erhvervsmæssige andel skal beregnes. En log over erhvervsture er én måde at vise begge dele på.
Før du siger ja til nogen af dem
- En varevogn eller en motorcykel? Ingen af dem er et „vehicle“ efter rule 8, så safe harbour-reglen om 35 cent gælder ikke for dem. Se hvad der ikke er et vehicle.
- Hellere en firmabil? Den værdiansættes ud fra bilens værdi, ikke dine kilometer. Se firmabil og point to point på Malta.
- Selvstændig? Malta har slet intet beløb per kilometer til dig; du er henvist til de faktiske udgifter. Se Maltas 35 cent er alt eller intet.
Sådan gør DriveHub det lettere
På vejen med 35 cent afhænger pengene af, at loggen er komplet. Det, der mangler, er sjældent distancen. Det er den korte tur, ingen skrev ned, og formålet med et besøg for flere måneder siden.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Den gemmer datoen, begge endepunkter og distancen. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten. Du tilføjer formålet med dine egne ord.
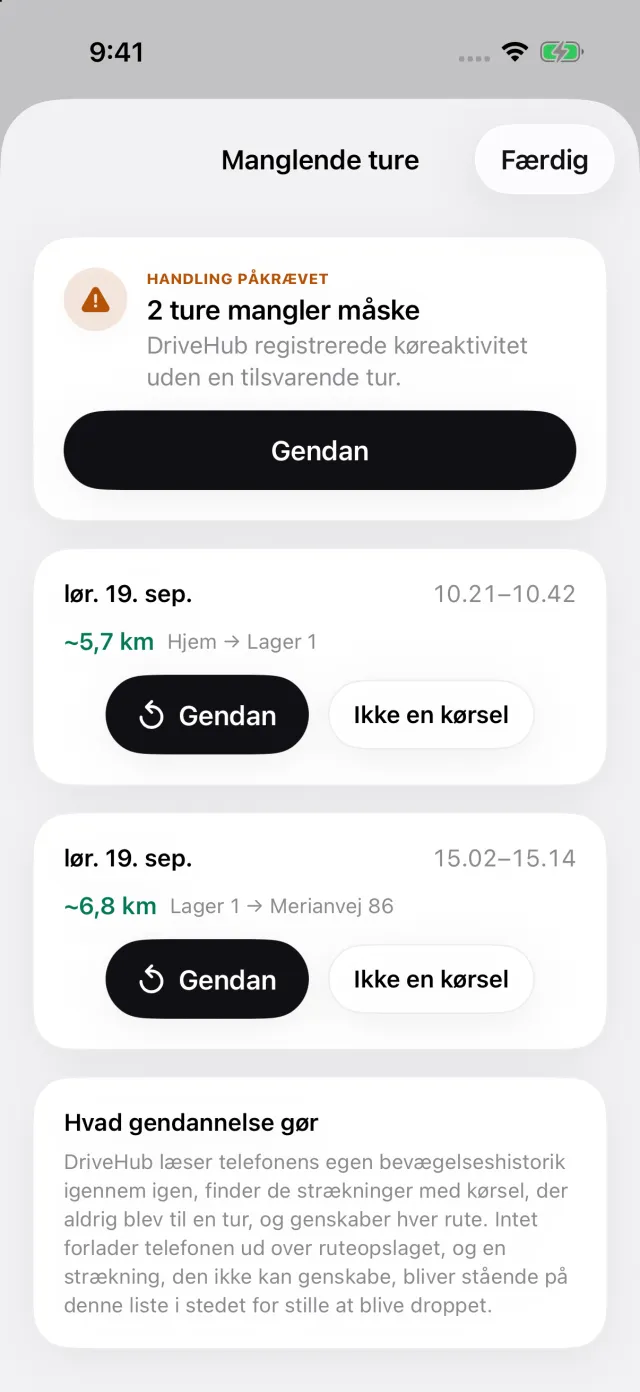
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture på fanen Ture. Den åbner listen over manglende ture, hvor Gendan genskaber ruten — før loggen går til din arbejdsgiver, ikke bagefter.
For Malta udskriver rapporten alle tre foreskrevne oplysninger på hver linje: formålet, målet og distancen. Registreringen og tjekket for oversete kørsler er gratis; rapporten er en del af DriveHub Pro.
Hvor DriveHub stopper: Den værdiansætter ikke et tilskud, anvender ikke loftet på 1 170 € og afgør ikke, om du er i en kontrollerende stilling. Den sender intet til din arbejdsgiver eller skattemyndigheden. En kørsel, den ikke registrerede og ikke kan gendanne, fordi telefonen var slukket, løbet tør for strøm eller i flytilstand, holdes uden for rapporten, indtil du tilføjer den manuelt.
DriveHub findes i App Store til iPhone. De maltesiske regler, den følger, står på Malta-siden, og opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad reglerne selv siger, og nævner reglen, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din revisor, og tag loggen med.
Den fulde regel med de retsakter, den bygger på: Malta: krav til kørebogen.