 DriveHub
Landengids · Malta · 7 min
Autovergoeding of kilometervergoeding op Malta: een vast bedrag, of 35 cent per kilometer met een registratie
Autovergoeding of kilometervergoeding? Op Malta wordt een vaste autovergoeding belast over minstens de helft van haar waarde. Een vergoeding van hoogstens 35 cent per kilometer, onderbouwd met een registratie van elke rit, heeft helemaal geen belastbare waarde.

Het korte antwoord
- Wat zijn de twee mogelijkheden? Je werkgever kan zakelijke kilometers vergoeden tegen een bedrag per kilometer, of een vaste car cash allowance (autovergoeding in geld) betalen voor het gebruik van je auto.
- Wordt de vergoeding per kilometer belast? Niet als aan elke voorwaarde is voldaan: hoogstens 35 cent per kilometer, alleen zakelijk gebruik, en een registratie van doel, bestemming en afstand van elke rit, zes jaar bewaard. Ze wordt dan "deemed to have no value".
- Wordt een autovergoeding belast? Ja, als fringe benefit — een belastbaar voordeel. Als aan drie voorwaarden is voldaan, wordt de waarde met 50 % verlaagd, en die verlaging is begrensd op € 1 170 per kalenderjaar over al je werkgevers samen.
- En als de voorwaarden voor 35 c niet kloppen? Dan wordt de hele vergoeding een fringe benefit, gewaardeerd op dezelfde manier als een autovergoeding. Niet alleen het meerdere.
- Directeuren? De Rule en de richtlijn van de belastingdienst trekken de grens voor directeuren met een autovergoeding verschillend. Beide staan hieronder.
Elke betaling voor je auto begint als voordeel
De Maltese Fringe Benefits Rules, S.L. 123.55, maken eerst geen onderscheid tussen de twee mogelijkheden. Rule 17(2)(a) definieert een vehicle allowance als "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) waardeert die op "the total amount so paid".
Een maandelijkse vergoeding en een vergoeding per kilometer beginnen dus allebei op hun volle bedrag. Het verschil zit in de weg uit die waarde. De route per kilometer kan haar naar nul brengen. De route van de autovergoeding haalt er hoogstens de helft af, tot een maximum, tenzij je ook werkelijke kosten opvoert (zie verderop).
Route 1: hoogstens 35 cent per kilometer, met een registratie
Rule 18(5) stelt dat de betaling geen waarde heeft als ze een vergoeding van kosten is, "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", en "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Het bedrag staat sinds 1 januari 2008, toen Legal Notice 409 of 2007 15 cent verving door 35.
De Fringe Benefits Tax Guide van de Malta Tax and Customs Administration (p. 14) noemt de voorwaarden zo:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 48(3) maakt van de zes jaar hard recht: de administratie "shall be kept for a period of not less than 6 years." Rule 47(1) geeft de richtlijn dezelfde werking als de Rules, voor zover ze daar niet mee in strijd is.
Twee dingen gaan makkelijk mis. Ten eerste: 35 cent is een plafond, geen tarief. Niemand is verplicht het te betalen, en een werkgever mag minder betalen. Ten tweede: de voorwaarden voor de autovergoeding hieronder (een bepaling in het contract, geen directeur, geen andere auto van de werkgever) staan niet op deze lijst. Sommige secundaire bronnen koppelen ze aan de 35 c; de richtlijn doet dat niet.
Wat er in elke kolom van de registratie hoort, staat in het Maltese sjabloon voor de kilometerregistratie.
Route 2: een car cash allowance
Een vast bedrag voor het gebruik van je eigen auto is belastbaar als fringe benefit. Rule 18(2) verlaagt de waarde ervan met 50 %, maar alleen als aan alle drie deze voorwaarden is voldaan:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
De verlaging is begrensd: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". Volgens rule 18(3) geldt dat maximum voor het totaal van je vergoedingen van meer dan één werkgever, niet voor elke vergoeding apart.
De richtlijn (p. 13) voegt een vierde voorwaarde toe, "the employee uses his own car", en sluit af met: "When any of the above conditions is not met the full cash allowance is taxable."
Brandstof gaat in dezelfde pot. Krijg je een car cash allowance en vergoedt je werkgever daarnaast brandstof, dan zegt de richtlijn dat de brandstof "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Directeuren: de Rule en de richtlijn spreken elkaar tegen
Rule 18(2)(b) sluit alleen iemand in een controlling position uit. Volgens rule 2(2) is een directeur in die positie als hij 25 % of meer van de aandelen of stemrechten heeft. Meer dan 50 % samen met zijn familie telt ook. Een directeur telt ook mee als hij "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" bij die vennootschap.
De voorwaarde in de richtlijn is ruimer: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Die sluit elke directeur en vennoot uit.
Rule 47(1) geeft de richtlijn alleen werking "to the extent that they are not in conflict with any rules prescribed". Een directeur die als voltijdse werknemer is geregistreerd en minder dan 25 % heeft, voldoet aan de voorwaarde van de Rule, maar niet aan die van de richtlijn. Deze pagina stelt het conflict vast; ze beslist het niet. Gaat het om jou, leg het dan voor aan je accountant.
Jezelf kilometers uitbetalen uit je eigen vennootschap is een vraag apart, behandeld in kilometers van een directeur op Malta.
Een rekenvoorbeeld
Je rijdt in een jaar 8 000 zakelijke kilometers met je eigen auto. Je bent werknemer, geen directeur, hebt geen aandelen in de onderneming van je werkgever en geen auto van de zaak, en de vergoeding staat in je contract. De drie voorwaarden van rule 18(2), en de vier van de richtlijn, zijn dus vervuld.
| Betaald in het jaar | Waarde als fringe benefit | |
|---|---|---|
| 35 c per km, elke rit geregistreerd | 8 000 × € 0,35 = € 2 800 | € 0 |
| Vergoeding van € 150 per maand | 12 × € 150 = € 1 800 | € 1 800 − € 900 (50 %) = € 900 |
| Vergoeding van € 200 per maand | 12 × € 200 = € 2 400 | € 2 400 − € 1 170 (50 % is € 1 200, begrensd) = € 1 230 |
| 35 c per km, één voorwaarde niet vervuld | € 2 800 | € 2 800 − € 1 170 (50 % is € 1 400, begrensd) = € 1 630 |
Boven € 2 340 per jaar aan vergoedingen is de helft meer dan € 1 170, en dan gaat het maximum knellen. Elke euro boven dat bedrag wordt volledig belast.
Twee werkgevers. Twee vergoedingen van € 2 400 maken € 4 800. Het maximum van € 1 170 geldt voor beide samen, niet voor elk, dus de waarde is € 4 800 − € 1 170 = € 3 630.
De tabel toont de waarde die wordt belast, niet de belasting zelf. Die hangt af van je eigen tarief.
Faalt de 35 c, dan wordt ze gewaardeerd als een autovergoeding
De richtlijn (p. 14) sluit de voorwaarden voor de vergoeding per kilometer af met: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Een mislukte vergoeding begint dus op het hele bedrag (rule 18(1)). De verlaging met 50 %, begrensd op € 1 170, gaat er alleen af als ook aan de voorwaarden van rule 18(2) is voldaan. Dat betekent dat de betaling wordt gedaan op grond van je contract of een cao. Je bent bovendien niet in een controlling position (in de richtlijn: geen directeur of vennoot), en je hebt geen auto van de werkgever. Anders wordt de hele vergoeding belast.
De vierde regel van de tabel is dat geval. Daarbij is aangenomen dat de € 2 800 van het jaar als één vergoeding wordt betaald. Eén rit ontbreekt in de registratie, en € 2 800 die niets waard zou zijn, wordt gewaardeerd op € 1 630. Betaal 36 cent in plaats van 35, en het wordt € 2 880, gewaardeerd op € 1 710. Waarom één gat telt voor de hele vergoeding en niet alleen voor de ontbrekende rit, staat in de 35 cent van Malta: alles of niets.
Met een autovergoeding kun je werkelijke kosten opvoeren, met documenten
Volgens rule 18(4) mag een werknemer met een vehicle allowance in zijn eigen aangifte het zakelijke deel van de autokosten en de slijtage opvoeren: "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
De aftrek is begrensd op het bedrag waarmee die kosten de al gegeven verlaging van 50 % overtreffen. Ze is alleen toegestaan als aan al deze voorwaarden is voldaan:
- de drie voorwaarden van rule 18(2) zijn vervuld;
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- de volledige waarde van het voordeel is aangegeven;
- "the claim for the deductions is supported by a computation".
De Rule noemt hier geen rittenregistratie. Ze vraagt om documenten die het doel van de kosten bewijzen, en het zakelijke deel moet worden berekend. Een registratie van zakelijke ritten is één manier om beide te laten zien.
Voordat je met een van beide instemt
- Een bestelwagen of een motorfiets? Geen van beide is een "vehicle" volgens rule 8, dus de veilige haven van 35 c geldt er niet voor. Zie wat geen vehicle is.
- Liever een auto van de zaak? Die wordt gewaardeerd op de waarde van de auto, niet op je kilometers. Zie auto van de zaak en point to point op Malta.
- Zelfstandige? Malta kent voor jou helemaal geen bedrag per kilometer; jij werkt met werkelijke kosten. Zie de 35 cent van Malta: alles of niets.
Hoe DriveHub dit makkelijker maakt
Op de route van 35 c hangt het geld af van een volledige registratie. Wat ontbreekt, is zelden de afstand. Het is de korte rit die niemand opschreef, en het doel van een bezoek maanden geleden.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Het bewaart de datum, begin en einde, en de afstand. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest. Het doel voeg je toe in je eigen woorden.
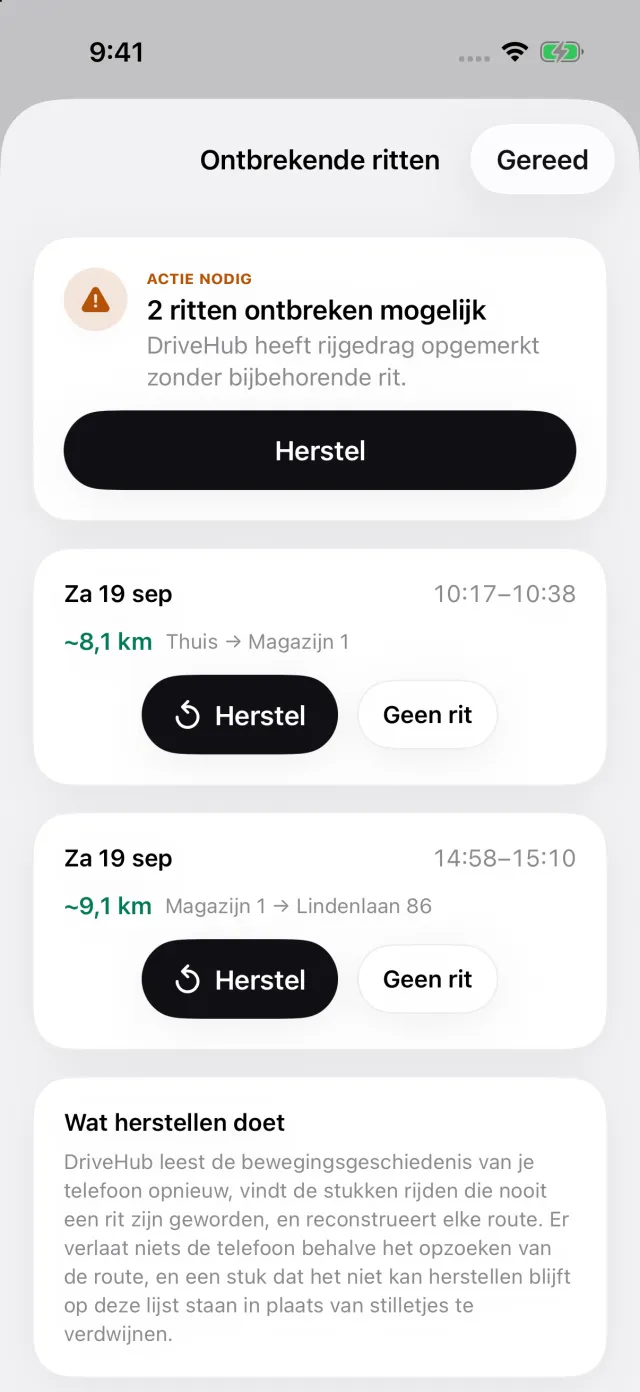
Heeft je iPhone rijden vastgelegd zonder bijpassende rit, dan verschijnt op het tabblad Ritten een verhaal Gemiste ritten. Het opent de lijst met Ontbrekende ritten, waar Herstel de route opnieuw opbouwt, voordat de registratie naar je werkgever gaat in plaats van erna.
Voor Malta vermeldt het rapport op elke regel alle drie de voorgeschreven gegevens: het doel, de bestemming en de afstand. Registreren en de controle op gemiste ritten zijn gratis; het rapport hoort bij DriveHub Pro.
Waar DriveHub ophoudt: het waardeert geen autovergoeding, past het maximum van € 1 170 niet toe en beslist niet of je in een controlling position zit. Het stuurt niets naar je werkgever of naar de belastingdienst. Een rit die het niet vastlegde en niet kan herstellen, omdat de telefoon uit stond, leeg was of in vliegtuigmodus stond, blijft buiten het rapport tot je hem met de hand toevoegt.
DriveHub staat in de App Store voor iPhone. De Maltese regels die het volgt, staan op de pagina over Malta, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat de Rules zelf zeggen, en noemt de rule zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je accountant — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Malta: eisen aan de rittenregistratie.