 DriveHub
Landveiledning · Malta · 7 min
Bilgodtgjørelse eller kilometergodtgjørelse på Malta: et fast beløp, eller 35 cent per kilometer med logg
Bilgodtgjørelse eller kilometergodtgjørelse? På Malta beskattes en fast bilgodtgjørelse av minst halvparten av verdien. En refusjon på opptil 35 cent per kilometer, dokumentert med en logg over hver tur, har ingen skattepliktig verdi i det hele tatt.

Det korte svaret
- Hva er de to løsningene? Arbeidsgiveren kan refundere jobbkilometer etter en sats per kilometer, eller betale en fast car cash allowance (kontant bilgodtgjørelse) for bruken av bilen din.
- Beskattes kilometerløsningen? Ikke hvis alle vilkårene holder: høyst 35 cent per kilometer, bare yrkesbruk, og en logg over formål, bestemmelsessted og distanse for hver tur, oppbevart i seks år. Da er den "deemed to have no value".
- Beskattes en bilgodtgjørelse? Ja, som fringe benefit — skattepliktig fordel. Når tre vilkår holder, reduseres verdien med 50 %, og reduksjonen er begrenset til 1 170 € per kalenderår samlet for alle arbeidsgiverne dine.
- Hva om vilkårene for 35 cent svikter? Hele refusjonen blir en fringe benefit, verdsatt på samme måte som en bilgodtgjørelse. Ikke bare overskuddet.
- Direktører? Regelen og myndighetens veiledning trekker grensen ulikt for direktører med bilgodtgjørelse. Begge deler er gjennomgått nedenfor.
Alle betalinger for bilen din starter som en fordel
Maltas Fringe Benefits Rules, S.L. 123.55, skiller ikke mellom de to løsningene i utgangspunktet. Rule 17(2)(a) definerer en vehicle allowance som "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) verdsetter den til "the total amount so paid".
Både en månedlig godtgjørelse og en refusjon per kilometer starter altså på hele beløpet. Det som skiller dem, er veien ut av den verdien. Kilometerløsningen kan bringe den ned til null. Godtgjørelsesløsningen trekker fra høyst halvparten, opp til et tak, med mindre du også krever faktiske kostnader (se nedenfor).
Løsning 1: opptil 35 cent per kilometer, med logg
Rule 18(5) anser betalingen for å ikke ha noen verdi når den er en refusjon av kostnader "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", og "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Tallet har stått siden 1. januar 2008, da Legal Notice 409 of 2007 byttet ut 15 cent med 35.
Veiledningen Fringe Benefits Tax Guide fra Malta Tax and Customs Administration (s. 14) lister vilkårene slik:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 48(3) gjør de seks årene til bindende rett: dokumentasjonen "shall be kept for a period of not less than 6 years." Rule 47(1) gir veiledningen samme virkning som Rules, så langt den ikke strider mot dem.
To ting er lette å ta feil av. For det første er 35 cent et tak, ikke en sats. Ingen er forpliktet til å betale det, og en arbeidsgiver kan betale mindre. For det andre står vilkårene for bilgodtgjørelse nedenfor (en avtaleklausul, ikke direktør, ingen annen bil fra arbeidsgiveren) ikke på denne listen. Enkelte sekundærkilder knytter dem til 35 cent; veiledningen gjør det ikke.
Hva som skal stå i hver kolonne i loggen, finner du i Maltas mal for kjørelogg.
Løsning 2: en kontant bilgodtgjørelse
Et fast beløp for bruken av din egen bil beskattes som fringe benefit. Rule 18(2) reduserer verdien med 50 %, men bare når alle disse tre vilkårene holder:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
Reduksjonen har et tak: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". Etter rule 18(3) gjelder taket summen av godtgjørelsene dine fra flere arbeidsgivere, ikke hver enkelt for seg.
Veiledningen (s. 13) legger til et fjerde vilkår, "the employee uses his own car", og avslutter: "When any of the above conditions is not met the full cash allowance is taxable."
Drivstoff havner i samme pott. Har du kontant bilgodtgjørelse og arbeidsgiveren i tillegg refunderer drivstoff, sier veiledningen at drivstoffet "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Direktører: regelen og veiledningen er uenige
Rule 18(2)(b) utelukker bare en person i controlling position — en kontrollerende stilling. Etter rule 2(2) er en direktør i en slik stilling hvis vedkommende eier 25 % eller mer av aksjene eller stemmerettene. Mer enn 50 % sammen med familien teller også. En direktør teller dessuten med hvis vedkommende er "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" i det selskapet.
Veiledningens vilkår er videre: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Det utelukker alle direktører og partnere.
Rule 47(1) gir veiledningen virkning bare "to the extent that they are not in conflict with any rules prescribed". En direktør som er registrert som heltidsansatt og eier under 25 %, oppfyller regelens vilkår, men ikke veiledningens. Denne siden påviser konflikten; den avgjør den ikke. Gjelder det deg, ta det opp med regnskapsføreren din.
Å betale deg selv kilometergodtgjørelse fra ditt eget selskap er et eget spørsmål, gjennomgått i kilometergodtgjørelse for direktører på Malta.
Et regneeksempel
Du kjører 8 000 jobbkilometer i løpet av et år i din egen bil. Du er ansatt, ikke direktør, eier ingen aksjer hos arbeidsgiveren, har ingen firmabil, og godtgjørelsen står i arbeidsavtalen din. De tre vilkårene i rule 18(2), og veiledningens fire, holder altså.
| Utbetalt i året | Verdi som fringe benefit | |
|---|---|---|
| 35 cent per km, hver tur logget | 8 000 × 0,35 € = 2 800 € | 0 € |
| Godtgjørelse på 150 € i måneden | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Godtgjørelse på 200 € i måneden | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (50 % er 1 200 €, begrenset) = 1 230 € |
| 35 cent per km, ett vilkår sviktet | 2 800 € | 2 800 € − 1 170 € (50 % er 1 400 €, begrenset) = 1 630 € |
Over 2 340 € i året i godtgjørelse er halvparten mer enn 1 170 €, så taket slår inn. Hver euro over det beløpet beskattes fullt.
To arbeidsgivere. To godtgjørelser på 2 400 € blir 4 800 €. Taket er 1 170 € for begge til sammen, ikke for hver, så verdien er 4 800 € − 1 170 € = 3 630 €.
Tabellen viser verdien som beskattes, ikke selve skatten. Skatten avhenger av din egen sats.
Svikter 35 cent, prises den som en godtgjørelse
Veiledningen (s. 14) avslutter vilkårene for kilometerløsningen med: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
En refusjon som feiler, starter altså på hele beløpet (rule 18(1)). Reduksjonen på 50 %, begrenset til 1 170 €, trekkes fra bare når vilkårene i rule 18(2) også holder. Det betyr at betalingen skjer etter arbeidsavtalen din eller en tariffavtale. Du er heller ikke i en kontrollerende stilling (i veiledningen: ikke direktør eller partner), og du har ingen bil fra arbeidsgiveren. Ellers beskattes hele refusjonen.
Den fjerde raden i tabellen er det tilfellet. Den forutsetter at årets 2 800 € utbetales som én refusjon. Én tur som mangler i loggen, og 2 800 € som ellers ikke ville vært verdt noe, verdsettes til 1 630 €. Betal 36 cent i stedet for 35, og det blir 2 880 €, verdsatt til 1 710 €. Hvorfor ett hull gjelder hele refusjonen og ikke bare turen som mangler, står i Maltas 35 cent er alt eller ingenting.
Med bilgodtgjørelse kan du kreve faktiske kostnader, med dokumentasjon
Etter rule 18(4) kan en ansatt med vehicle allowance i sin egen selvangivelse kreve jobbandelen av bilens kostnader og slitasje: "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
Kravet er begrenset til det beløpet kostnadene overstiger den reduksjonen på 50 % som allerede er gitt. Det godtas bare når alt dette holder:
- de tre vilkårene i rule 18(2) er oppfylt;
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- hele verdien av fordelen er oppgitt;
- "the claim for the deductions is supported by a computation".
Regelen nevner ingen kjørebok her. Den krever dokumenter som viser formålet med kostnadene, og jobbandelen må regnes ut. En logg over jobbturer er én måte å vise begge deler på.
Før du sier ja til noen av dem
- En varebil eller en motorsykkel? Ingen av dem er et «vehicle» etter rule 8, så den trygge havnen på 35 cent gjelder ikke. Se hva som ikke er et vehicle.
- En firmabil i stedet? Den verdsettes etter bilens verdi, ikke kilometerne dine. Se firmabil på Malta og point to point.
- Selvstendig næringsdrivende? Malta har ingen kilometersats for deg i det hele tatt; du er henvist til faktiske kostnader. Se Maltas 35 cent er alt eller ingenting.
Slik gjør DriveHub dette enklere
Med 35 cent-løsningen avhenger pengene av at loggen er komplett. Det som mangler, er sjelden distansen. Det er den korte turen ingen skrev ned, og formålet med et besøk for flere måneder siden.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Den tar vare på dato, begge endepunktene og distansen. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten. Formålet legger du til med dine egne ord.
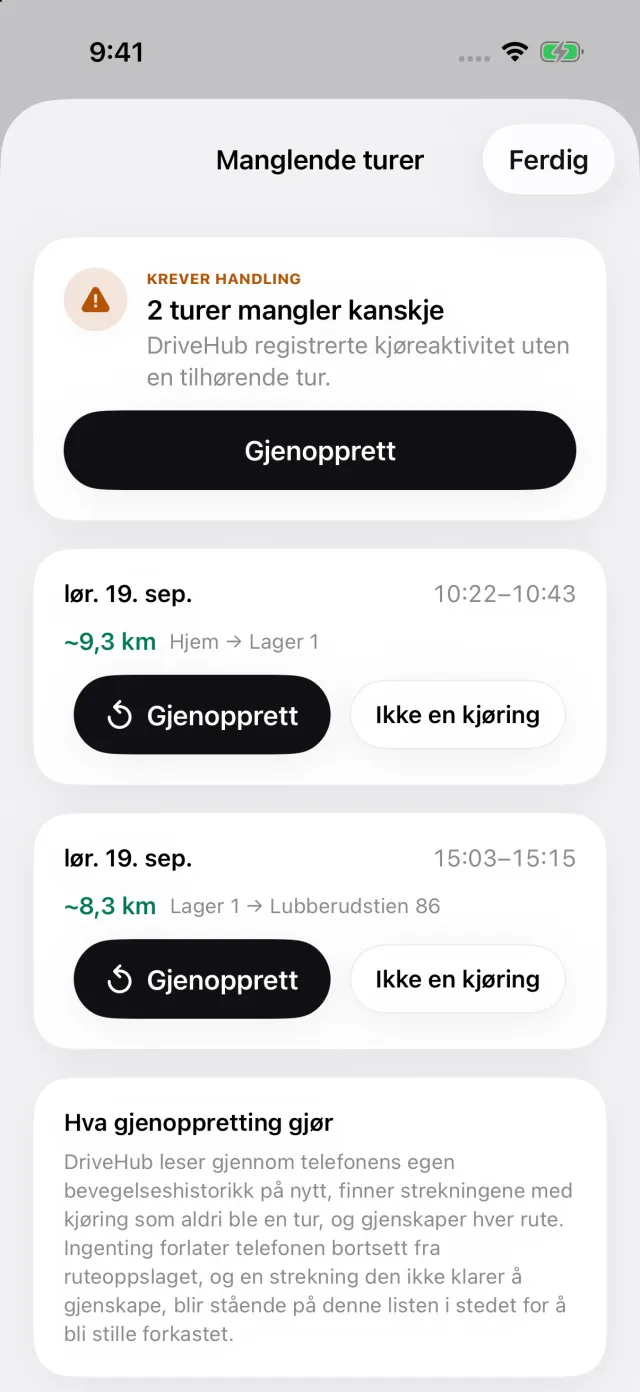
Har iPhonen logget kjøring uten en tilsvarende tur, vises en Tapte turer-historie på Turer-fanen. Den åpner listen over manglende turer, der Gjenopprett bygger opp ruten igjen, før loggen går til arbeidsgiveren og ikke etterpå.
For Malta skriver rapporten ut alle tre påbudte opplysninger på hver rad: formålet, bestemmelsesstedet og distansen. Registrering og sjekken for manglende kjøringer er gratis; rapporten er en del av DriveHub Pro.
Der DriveHub stopper: den verdsetter ikke en godtgjørelse, bruker ikke taket på 1 170 € og avgjør ikke om du er i en kontrollerende stilling. Den sender ingenting til arbeidsgiveren din eller til skattemyndigheten. En kjøring den ikke registrerte og ikke kan gjenopprette, fordi telefonen var av, tom for strøm eller i flymodus, blir stående utenfor rapporten til du legger den inn for hånd.
DriveHub finnes i App Store for iPhone. De maltesiske reglene den følger, står på Malta-siden, og å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva Rules selv sier, og oppgir regelen ved navn slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: Malta: krav til kjøreboken.