 DriveHub
Maaopas · Malta · 7 min
Autokorvaus vai kilometrikorvaus Maltalla: kiinteä summa tai 35 senttiä kilometriltä ajopäiväkirjan kanssa
Autokorvaus vai kilometrikorvaus? Maltalla kiinteä rahallinen autokorvaus verotetaan vähintään puolesta arvostaan. Enintään 35 sentin kilometrikorvauksella, jonka tukena on ajopäiväkirja jokaisesta matkasta, ei ole veronalaista arvoa lainkaan.

Lyhyt vastaus
- Mitkä ovat kaksi vaihtoehtoa? Työnantajasi voi korvata työajon kilometrit kilometrikohtaisella korvauksella tai maksaa autosi käytöstä kiinteän rahallisen autokorvauksen, car cash allowance.
- Verotetaanko kilometrikorvaus? Ei, jos jokainen ehto täyttyy: enintään 35 senttiä kilometriltä, vain työkäyttö ja ajopäiväkirja jokaisen matkan tarkoituksesta, määränpäästä ja pituudesta, säilytettynä kuusi vuotta. Silloin korvaus on "deemed to have no value" eli katsotaan arvottomaksi.
- Verotetaanko autokorvaus? Kyllä, luontoisetuna. Jos kolme ehtoa täyttyy, sen arvoa alennetaan 50 %, ja alennus on enintään 1 170 € kalenterivuodessa kaikkien työnantajiesi korvaukset yhteen laskien.
- Entä jos 35 sentin ehdot eivät täyty? Koko korvaus muuttuu luontoisuedoksi, ja se arvostetaan samalla tavalla kuin autokorvaus. Ei vain ylimenevä osa.
- Johtajat? Sääntö ja veroviranomaisen ohje vetävät rajan autokorvausta saaville johtajille eri kohtaan. Molemmat esitetään alla.
Jokainen autostasi maksettu suoritus alkaa etuna
Maltan luontoisetusäännöt eli Fringe Benefits Rules, S.L. 123.55, eivät aluksi erota kahta vaihtoehtoa toisistaan. Sääntö 17(2)(a) määrittelee autokorvauksen näin: "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Sääntö 18(1) arvostaa sen määrään "the total amount so paid", siis koko maksettuun summaan.
Kuukausittainen autokorvaus ja kilometrikohtainen korvaus alkavat siis kumpikin täydestä määrästään. Ero on siinä, miten arvosta päästään eroon. Kilometrireitti voi viedä sen nollaan. Autokorvausreitti vähentää siitä enintään puolet, kattoon asti, ellet lisäksi vähennä todellisia kuluja (ks. alla).
Reitti 1: enintään 35 senttiä kilometriltä, ajopäiväkirjan kanssa
Sääntö 18(5) katsoo suorituksen arvottomaksi, kun se on kulujen korvaus, joka on "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", ja "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey" — työnantaja on kirjannut jokaisen matkan tarkoituksen, määränpään ja pituuden. Luku on ollut sama 1. tammikuuta 2008 alkaen, jolloin Legal Notice 409 of 2007 korvasi 15 senttiä 35 sentillä.
Malta Tax and Customs Administrationin Fringe Benefits Tax Guide (s. 14) luettelee ehdot näin:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Sääntö 48(3) tekee kuudesta vuodesta kovaa lakia: kirjanpito "shall be kept for a period of not less than 6 years." Sääntö 47(1) antaa ohjeelle saman vaikutuksen kuin säännöillä, siltä osin kuin se ei ole ristiriidassa niiden kanssa.
Kaksi asiaa menee helposti väärin. Ensinnäkin 35 senttiä on yläraja, ei korvaustaso. Kenenkään ei ole pakko maksaa sitä, ja työnantaja voi maksaa vähemmän. Toiseksi alla kuvatut autokorvauksen ehdot (sopimusehto, ei johtaja, ei muuta työnantajan autoa) eivät kuulu tähän luetteloon. Jotkin toissijaiset lähteet liittävät ne 35 senttiin; ohje ei liitä.
Mitä ajopäiväkirjan kuhunkin sarakkeeseen kuuluu, kerrotaan artikkelissa Maltan ajopäiväkirjapohja.
Reitti 2: kiinteä rahallinen autokorvaus
Oman autosi käytöstä maksettu kiinteä summa on veronalainen luontoisetuna. Sääntö 18(2) alentaa sen arvoa 50 %, mutta vain jos kaikki kolme seuraavaa täyttyvät:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
Alennuksella on katto: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". Säännön 18(3) mukaan katto koskee useammalta työnantajalta saamiesi korvausten yhteismäärää, ei kutakin erikseen.
Ohje (s. 13) lisää neljännen ehdon, "the employee uses his own car", ja päättyy: "When any of the above conditions is not met the full cash allowance is taxable." — jos jokin ehdoista ei täyty, koko autokorvaus on veronalainen.
Polttoaine menee samaan pottiin. Jos saat rahallista autokorvausta ja työnantajasi korvaa lisäksi polttoaineen, ohjeen mukaan polttoaine "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Johtajat: sääntö ja ohje ovat eri mieltä
Sääntö 18(2)(b) sulkee pois vain henkilön, joka on määräävässä asemassa (controlling position). Säännön 2(2) mukaan johtaja on tässä asemassa, jos hän omistaa 25 % tai enemmän osakkeista tai äänivallasta. Myös yli 50 % yhdessä perheen kanssa riittää. Johtaja lasketaan mukaan myös, jos hän on "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" kyseisessä yhtiössä.
Ohjeen ehto on laajempi: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Se sulkee pois jokaisen johtajan ja yhtiömiehen.
Sääntö 47(1) antaa ohjeelle vaikutuksen vain "to the extent that they are not in conflict with any rules prescribed". Kokoaikaiseksi työntekijäksi rekisteröity johtaja, jonka omistus on alle 25 %, täyttää säännön ehdon mutta ei ohjeen. Tällä sivulla ristiriita kirjataan, sitä ei ratkaista. Jos kyse on sinusta, vie asia kirjanpitäjällesi.
Kilometrikorvauksen maksaminen itsellesi omasta yhtiöstä on oma kysymyksensä, ja siitä kerrotaan artikkelissa johtajan kilometrikorvaus Maltalla.
Esimerkki
Ajat vuodessa 8 000 työkilometriä omalla autollasi. Olet työntekijä, et johtaja, sinulla ei ole osakkeita työnantajassasi eikä työsuhdeautoa, ja autokorvaus on työsopimuksessasi. Säännön 18(2) kolme ehtoa ja ohjeen neljä ehtoa siis täyttyvät.
| Vuodessa maksettu | Arvo luontoisetuna | |
|---|---|---|
| 35 c/km, jokainen matka kirjattu | 8 000 × 0,35 € = 2 800 € | 0 € |
| Autokorvaus 150 € kuukaudessa | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Autokorvaus 200 € kuukaudessa | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (50 % on 1 200 €, katto) = 1 230 € |
| 35 c/km, yksi ehto ei täyty | 2 800 € | 2 800 € − 1 170 € (50 % on 1 400 €, katto) = 1 630 € |
Kun autokorvaukset ylittävät 2 340 € vuodessa, puolet on enemmän kuin 1 170 €, ja katto tulee vastaan. Jokainen sen ylittävä euro verotetaan kokonaan.
Kaksi työnantajaa. Kaksi 2 400 €:n autokorvausta tekee 4 800 €. Katto on 1 170 € molemmille yhteensä, ei kummallekin, joten arvo on 4 800 € − 1 170 € = 3 630 €.
Taulukko näyttää verotettavan arvon, ei itse veroa. Vero riippuu omasta veroprosentistasi.
Jos 35 senttiä ei pidä, se hinnoitellaan kuin autokorvaus
Ohje (s. 14) päättää kilometrikorvauksen ehdot näin: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Ehdot pettänyt korvaus alkaa siis koko määrästä (sääntö 18(1)). Siitä vähennetään 50 %, enintään 1 170 €, vain jos myös säännön 18(2) ehdot täyttyvät. Se tarkoittaa, että suoritus maksetaan työsopimuksesi tai työehtosopimuksen perusteella. Lisäksi et ole määräävässä asemassa (ohjeessa: et ole johtaja tai yhtiömies), eikä sinulla ole työnantajan autoa. Muuten koko korvaus verotetaan.
Taulukon neljäs rivi on tämä tapaus. Siinä oletetaan, että vuoden 2 800 € maksetaan yhtenä korvauksena. Yksi matka puuttuu ajopäiväkirjasta, ja 2 800 €, joka olisi ollut arvoton, arvostetaan 1 630 €:ksi. Maksa 36 senttiä 35:n sijasta, ja summa on 2 880 €, arvoltaan 1 710 €. Miksi yksi aukko koskee koko korvausta eikä vain puuttuvaa matkaa, kerrotaan artikkelissa Maltan 35 senttiä on kaikki tai ei mitään.
Autokorvausta saava voi vähentää todelliset kulut, tositteiden kanssa
Säännön 18(4) mukaan autokorvausta saava työntekijä voi vähentää omassa veroilmoituksessaan auton kulujen ja kulumisen työkäytön osuuden: "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
Vähennys on enintään se määrä, jolla nämä kulut ylittävät jo myönnetyn 50 %:n alennuksen. Se on vähennyskelpoinen vain, jos kaikki seuraavat täyttyvät:
- säännön 18(2) kolme ehtoa täyttyvät;
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- edun koko arvo ilmoitetaan;
- "the claim for the deductions is supported by a computation".
Sääntö ei tässä mainitse ajopäiväkirjaa. Se vaatii tositteet, jotka osoittavat kulujen tarkoituksen, ja työkäytön osuus on laskettava. Työajojen ajopäiväkirja on yksi tapa osoittaa molemmat.
Ennen kuin suostut kumpaankaan
- Pakettiauto tai moottoripyörä? Kumpikaan ei ole säännön 8 mukainen "vehicle", joten 35 sentin suojasatama ei koske sitä. Ks. mikä ei ole "vehicle".
- Työsuhdeauto sen sijaan? Se arvostetaan auton arvon, ei kilometriesi perusteella. Ks. Maltan työsuhdeauto ja point to point.
- Yksityinen elinkeinonharjoittaja? Maltalla ei ole sinulle kilometrikohtaista lukua lainkaan; käytössäsi ovat todelliset kulut. Ks. Maltan 35 senttiä on kaikki tai ei mitään.
Miten DriveHub helpottaa tätä
35 sentin reitillä raha riippuu siitä, onko ajopäiväkirja täydellinen. Puuttumaan jäävä tieto on harvoin matkan pituus. Se on lyhyt matka, jota kukaan ei kirjannut, ja kuukausia sitten tehdyn käynnin tarkoitus.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Se säilyttää päivämäärän, molemmat päätepisteet ja matkan pituuden. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta. Tarkoituksen lisäät omin sanoin.
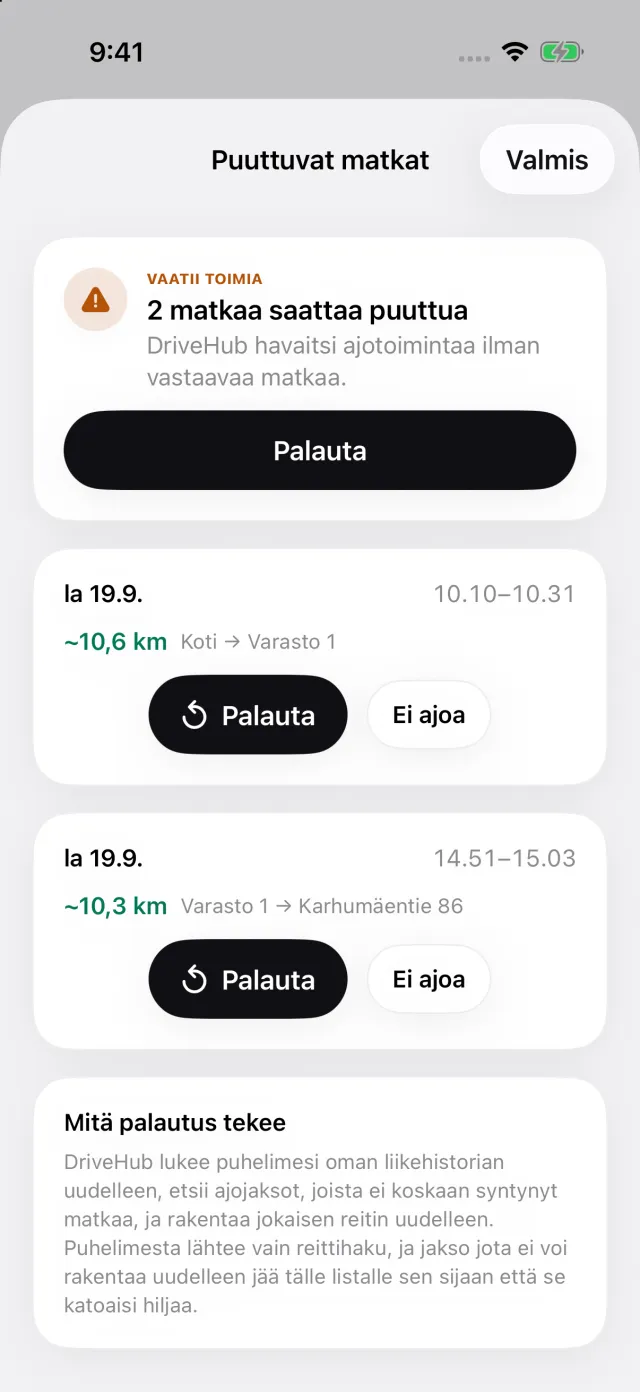
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Matkat-välilehdelle ilmestyy Puuttuvat matkat -tarina. Se avaa puuttuvien matkojen luettelon, jossa Palauta rakentaa reitin uudelleen, ennen kuin ajopäiväkirja menee työnantajallesi eikä vasta sen jälkeen.
Maltaa varten raportti tulostaa jokaiselle riville kaikki kolme säädettyä tietoa: tarkoituksen, määränpään ja matkan pituuden. Seuranta ja puuttuvien ajojen tarkistus ovat maksuttomia; raportti kuuluu DriveHub Prohon.
Mihin DriveHub ei ulotu: se ei arvosta autokorvausta, ei sovella 1 170 €:n kattoa eikä ratkaise, oletko määräävässä asemassa. Se ei lähetä mitään työnantajallesi eikä veroviranomaiselle. Ajo, jota se ei tallentanut eikä voi palauttaa, koska puhelin oli pois päältä, akku tyhjä tai lentokonetila päällä, jää raportin ulkopuolelle, kunnes lisäät sen käsin.
DriveHub on App Storessa iPhonelle. Sen noudattamat Maltan säännöt ovat Maltan sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä säännöt itse sanovat, ja sääntö mainitaan nimeltä, jotta voit tarkistaa sen. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Malta: ajopäiväkirjan vaatimukset.