 DriveHub
Гид по стране · Мальта · 7 мин
Надбавка на автомобиль или компенсация за километры на Мальте: фиксированная сумма или 35 центов за километр с журналом
Надбавка на автомобиль или компенсация за километры? На Мальте фиксированная надбавка на автомобиль облагается налогом как минимум с половины своей стоимости. Компенсация до 35 центов за километр, подкреплённая журналом каждой поездки, налогооблагаемой стоимости не имеет вовсе.

Коротко
- Какие есть два варианта? Работодатель может возмещать служебные километры по ставке за километр или платить фиксированную денежную надбавку на автомобиль (car cash allowance) за пользование вашей машиной.
- Облагается ли покилометровый вариант? Нет, если выполнено каждое условие: не больше 35 центов за километр, только служебное использование и журнал с целью, пунктом назначения и расстоянием каждой поездки, который хранится шесть лет. Тогда выплата "deemed to have no value" — считается не имеющей стоимости.
- Облагается ли надбавка на автомобиль? Да, как fringe benefit. Если выполнены три условия, её стоимость уменьшается на 50 %, а само уменьшение ограничено 1 170 € за календарный год по всем вашим работодателям вместе.
- А если условия 35 c не выполнены? Fringe benefit становится вся компенсация, и оценивается она так же, как надбавка на автомобиль. Не только превышение.
- Директора? Rule и руководство налогового ведомства проводят границу для директоров на надбавке по-разному. Оба варианта изложены ниже.
Любая выплата за вашу машину начинается как льгота
Мальтийские Fringe Benefits Rules, S.L. 123.55, поначалу два варианта не различают. Rule 17(2)(a) определяет надбавку на транспортное средство как "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) оценивает её в "the total amount so paid".
Значит, и ежемесячная надбавка, и покилометровая компенсация начинаются с полной суммы. Различается путь, которым из этой стоимости выходят. Покилометровый вариант может свести её к нулю. Вариант с надбавкой снимает самое большее половину, до потолка, если вы не заявляете ещё и фактические расходы (см. ниже).
Путь 1: до 35 центов за километр, с журналом
Rule 18(5) признаёт выплату не имеющей стоимости, если это компенсация расходов, "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", и "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Цифра держится с 1 января 2008 года, когда Legal Notice 409 of 2007 заменил 15 центов на 35.
Fringe Benefits Tax Guide мальтийской налоговой и таможенной службы, Malta Tax and Customs Administration (с. 14), перечисляет условия так:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 48(3) делает шесть лет жёсткой нормой: записи "shall be kept for a period of not less than 6 years." Rule 47(1) придаёт руководству ту же силу, что и Rules, в той мере, в какой оно им не противоречит.
Ошибиться здесь легко в двух местах. Во-первых, 35 центов — это потолок, а не ставка. Платить их никто не обязан, и работодатель может платить меньше. Во-вторых, условия денежной надбавки, о которых ниже (пункт в договоре, не директор, нет другой машины работодателя), в этот список не входят. Некоторые вторичные источники привязывают их к 35 c; руководство — нет.
Что писать в каждую графу журнала — в статье шаблон журнала пробега для Мальты.
Путь 2: денежная надбавка на автомобиль
Фиксированная сумма за пользование собственной машиной облагается как fringe benefit. Rule 18(2) уменьшает её стоимость на 50 %, но только если выполнены все три условия:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
Уменьшение ограничено: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". По rule 18(3) этот потолок относится к сумме ваших надбавок от нескольких работодателей, а не к каждой по отдельности.
Руководство (с. 13) добавляет четвёртое условие, "the employee uses his own car", и заканчивает так: "When any of the above conditions is not met the full cash allowance is taxable."
Топливо идёт в тот же котёл. Если вы получаете денежную надбавку на автомобиль, а работодатель ещё и возмещает топливо, по руководству топливо "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Директора: Rule и руководство расходятся
Rule 18(2)(b) исключает только лицо в контролирующем положении (controlling position). По rule 2(2) директор находится в нём, если владеет 25 % или более акций или голосов. Считается и больше 50 % вместе с семьёй. Директор считается таким же и тогда, когда он "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" в этой компании.
Условие руководства шире: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Оно исключает всех директоров и партнёров.
Rule 47(1) придаёт руководству силу лишь "to the extent that they are not in conflict with any rules prescribed". Директор, зарегистрированный как работник на полный день и владеющий меньше чем 25 %, удовлетворяет условию Rule, но не условию руководства. Эта страница фиксирует противоречие, но не разрешает его. Если это про вас, обсудите это со своим бухгалтером.
Выплата самому себе компенсации за километры из собственной компании — отдельный вопрос, он разобран в статье компенсация за километры директору на Мальте.
Пример расчёта
Вы проезжаете на своей машине 8 000 служебных километров в год. Вы работник, не директор, акций работодателя у вас нет, служебной машины тоже, а надбавка прописана в вашем договоре. Значит, три условия rule 18(2) и четыре условия руководства выполнены.
| Выплачено за год | Стоимость как fringe benefit | |
|---|---|---|
| 35 c за км, каждая поездка в журнале | 8 000 × 0,35 € = 2 800 € | 0 € |
| Надбавка 150 € в месяц | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Надбавка 200 € в месяц | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (50 % — это 1 200 €, срезано потолком) = 1 230 € |
| 35 c за км, одно условие не выполнено | 2 800 € | 2 800 € − 1 170 € (50 % — это 1 400 €, срезано потолком) = 1 630 € |
Когда надбавок больше 2 340 € в год, половина превышает 1 170 €, и потолок срабатывает. Каждый евро сверх этой суммы облагается полностью.
Два работодателя. Две надбавки по 2 400 € дают 4 800 €. Потолок — 1 170 € на обе вместе, а не на каждую, поэтому стоимость составляет 4 800 € − 1 170 € = 3 630 €.
Таблица показывает облагаемую стоимость, а не сам налог. Налог зависит от вашей собственной ставки.
Если 35 c не прошли, их оценивают как надбавку
Руководство (с. 14) завершает покилометровые условия так: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Значит, несостоявшаяся компенсация начинается со всей суммы (rule 18(1)). Уменьшение на 50 % с потолком 1 170 € вычитается из неё, только если выполнены и условия rule 18(2). То есть выплата идёт по вашему договору или коллективному соглашению. Вы также не находитесь в контролирующем положении (по руководству — не директор и не партнёр), и машины работодателя у вас нет. Иначе облагается вся компенсация.
Четвёртая строка таблицы — именно этот случай. Здесь предполагается, что 2 800 € за год выплачены одной компенсацией. Одна поездка выпала из журнала — и 2 800 €, которые не стоили бы ничего, оцениваются в 1 630 €. Заплатите 36 центов вместо 35 — и это 2 880 €, оценённые в 1 710 €. Почему один пробел стоит всей компенсации, а не только пропущенной поездки, — в статье Мальта: 35 центов по принципу «всё или ничего».
На надбавке можно заявить фактические расходы — с документами
По rule 18(4) работник на надбавке может заявить в собственной декларации служебную долю расходов на машину и её износа: "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
Заявленная сумма ограничена тем, на сколько эти расходы превышают уже предоставленное уменьшение на 50 %. Вычет допускается, только если выполнено всё перечисленное:
- выполнены три условия rule 18(2);
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- полная стоимость льготы задекларирована;
- "the claim for the deductions is supported by a computation".
Журнал поездок Rule здесь не называет. Он требует документов, подтверждающих назначение расходов, а служебную долю нужно рассчитать. Журнал служебных поездок — один из способов показать и то и другое.
Прежде чем соглашаться на любой из вариантов
- Фургон или мотоцикл? Ни то ни другое не является «vehicle» по rule 8, поэтому безопасная гавань 35 c к ним не применяется. См. что не является vehicle.
- Служебная машина вместо этого? Она оценивается по стоимости машины, а не по вашим километрам. См. служебная машина на Мальте и point to point.
- Самозанятый? Покилометровой цифры для вас на Мальте нет вовсе; у вас фактические расходы. См. Мальта: 35 центов по принципу «всё или ничего».
Как DriveHub упрощает задачу
На пути 35 c деньги зависят от полноты журнала. Пропадает, как правило, не расстояние. Пропадает короткая поездка, которую никто не записал, и цель визита многомесячной давности.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Он сохраняет дату, начало и конец и расстояние. Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас. Цель вы добавляете своими словами.
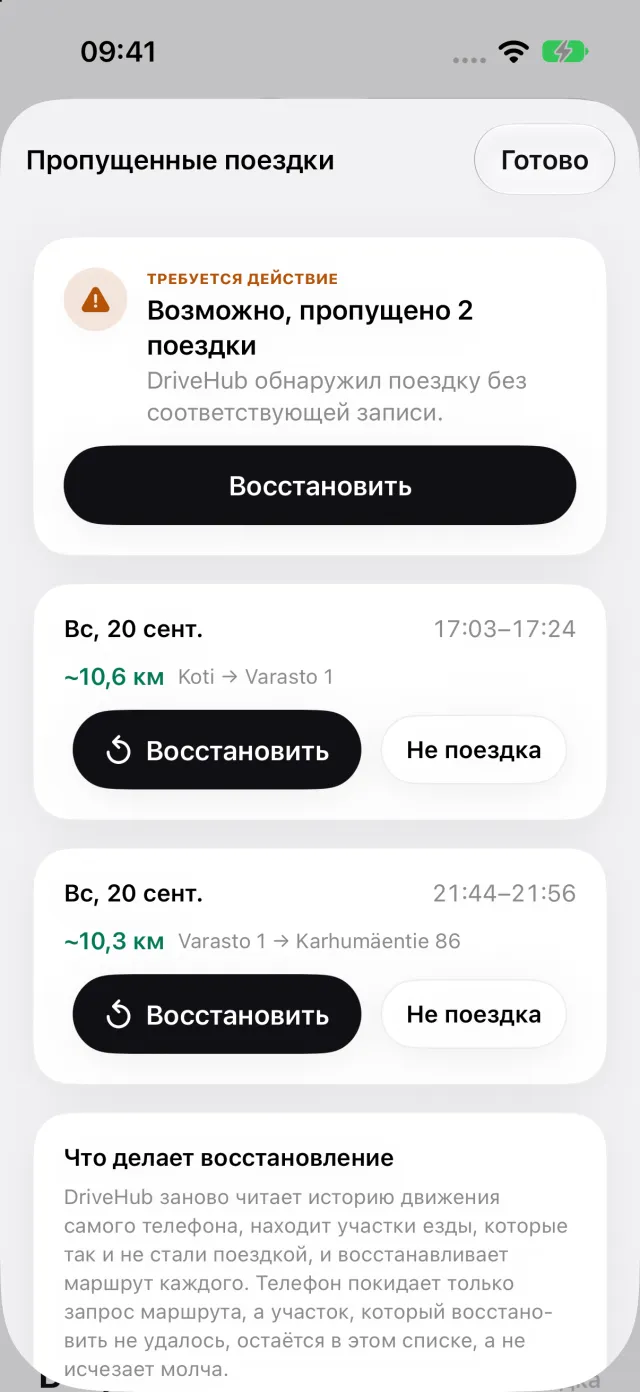
Если ваш iPhone зафиксировал езду, для которой нет поездки, на вкладке «Поездки» появляется история «Пропущенные поездки». Она открывает список пропущенных поездок, где «Восстановить» восстанавливает маршрут, — до того, как журнал уйдёт работодателю, а не после.
Для Мальты отчёт печатает в каждой строке все три предписанные графы: цель, место назначения и расстояние. Запись поездок и проверка пропущенных поездок бесплатны; отчёт входит в DriveHub Pro.
Где DriveHub останавливается: он не оценивает надбавку, не применяет потолок 1 170 € и не решает, находитесь ли вы в контролирующем положении. Он ничего не отправляет ни работодателю, ни налоговой. Поездка, которую он не записал и не может восстановить, потому что телефон был выключен, разряжен или в авиарежиме, не попадёт в отчёт, пока вы не добавите её вручную.
DriveHub есть в App Store для iPhone. Мальтийские правила, которым он следует, — на странице Мальты, а настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят сами Rules, и называет норму, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Мальта: требования к журналу пробега.
Подробнее
- Один цент сверх 35 или одна незаписанная поездка — и вся компенсация становится fringe benefit
- Служебная машина на Мальте облагается по своей стоимости, а не по вашим километрам, — если вы не ездите point to point
- Компенсация за километры от собственной мальтийской компании: 35 центов директору всё равно нужен журнал