 DriveHub
Průvodce zemí · Malta · 7 min
Příspěvek na auto, nebo náhrada za kilometry na Maltě: paušální částka, nebo 35 centů za kilometr s knihou jízd
Příspěvek na auto, nebo náhrada za kilometry? Na Maltě se paušální příspěvek na auto daní nejméně z poloviny své hodnoty. Náhrada do 35 centů za kilometr, podložená záznamem každé jízdy, nemá zdanitelnou hodnotu vůbec žádnou.

Stručná odpověď
- Jaké jsou dvě možnosti? Zaměstnavatel vám může služební kilometry proplácet sazbou za kilometr, nebo vám za používání vašeho auta platit paušální car cash allowance, tedy peněžní příspěvek na auto.
- Daní se cesta za kilometr? Ne, pokud platí každá podmínka: nejvýš 35 centů za kilometr, jen služební použití a záznam účelu, cíle a vzdálenosti každé jízdy, uchovávaný šest let. Platba pak "deemed to have no value" – nemá žádnou hodnotu.
- Daní se příspěvek na auto? Ano, jako fringe benefit. Pokud platí tři podmínky, jeho hodnota se snižuje o 50 % a snížení je omezeno na 1 170 € za kalendářní rok u všech vašich zaměstnavatelů dohromady.
- Co když podmínky 35 c nesplníte? Celá náhrada se stane fringe benefitem, oceněným stejně jako příspěvek na auto. Ne jen přebytek.
- Jednatelé a ředitelé? Rule a příručka úřadu vedou hranici pro directors s příspěvkem každá jinde. Obojí je popsáno níže.
Každá platba za vaše auto začíná jako benefit
Maltská Fringe Benefits Rules, S.L. 123.55, obě možnosti zpočátku nerozlišují. Rule 17(2)(a) definuje příspěvek na vozidlo jako "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) ho oceňuje částkou "the total amount so paid".
Měsíční příspěvek i náhrada za kilometr tedy začínají na plné částce. Liší se cesta ven z této hodnoty. Cesta za kilometr ji může srazit na nulu. Cesta příspěvku ubere nanejvýš polovinu, do stropu, pokud zároveň neuplatníte skutečné náklady (viz níže).
Cesta 1: nejvýš 35 centů za kilometr, s knihou jízd
Rule 18(5) považuje platbu za platbu bez hodnoty, pokud jde o náhradu nákladů "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre" a "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Číslo platí od 1. ledna 2008, kdy Legal Notice 409 of 2007 nahradil 15 centů číslem 35.
Fringe Benefits Tax Guide úřadu Malta Tax and Customs Administration (s. 14) uvádí podmínky takto:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 48(3) dělá ze šesti let závazné právo: záznamy "shall be kept for a period of not less than 6 years." Rule 47(1) dává příručce stejnou účinnost jako Rules, pokud s nimi není v rozporu.
Ve dvou věcech se snadno chybuje. Zaprvé, 35 centů je strop, ne sazba. Nikdo je platit nemusí a zaměstnavatel může platit méně. Zadruhé, podmínky pro peněžní příspěvek níže (ustanovení ve smlouvě, nejde o directora, žádné jiné auto od zaměstnavatele) v tomto seznamu nejsou. Některé odvozené stránky je k 35 c připojují; příručka ne.
Co patří do které kolonky záznamu, najdete v článku maltská šablona knihy jízd.
Cesta 2: peněžní příspěvek na auto
Paušální částka za používání vlastního auta je zdanitelná jako fringe benefit. Rule 18(2) snižuje její hodnotu o 50 %, ale jen tehdy, když platí všechny tři tyto podmínky:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
Snížení má strop: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". Podle rule 18(3) se tento strop vztahuje na součet vašich příspěvků od více zaměstnavatelů, ne na každý zvlášť.
Příručka (s. 13) přidává čtvrtou podmínku, "the employee uses his own car", a končí: "When any of the above conditions is not met the full cash allowance is taxable."
Palivo jde do stejného hrnce. Pokud pobíráte peněžní příspěvek na auto a zaměstnavatel vám navíc proplácí palivo, podle příručky se palivo "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Directors: Rule a příručka se neshodují
Rule 18(2)(b) vylučuje jen osobu v controlling position, tedy v ovládající pozici. Podle rule 2(2) je v ní director, který drží 25 % nebo více podílů nebo hlasovacích práv. Počítá se i víc než 50 % spolu s rodinou. Director se počítá také tehdy, když je "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" u dané společnosti.
Podmínka příručky je širší: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Vylučuje každého directora a společníka.
Rule 47(1) dává příručce účinnost jen "to the extent that they are not in conflict with any rules prescribed". Director registrovaný jako zaměstnanec na plný úvazek s podílem pod 25 % splňuje podmínku Rule, ale ne podmínku příručky. Tato stránka rozpor zaznamenává; nerozhoduje ho. Pokud se vás týká, obraťte se na svého účetního.
Proplácet si kilometry z vlastní společnosti je samostatná otázka, kterou popisuje článek náhrada za kilometry pro directora na Maltě.
Příklad
Za rok najezdíte vlastním autem 8 000 služebních kilometrů. Jste zaměstnanec, ne director, ve firmě zaměstnavatele nemáte žádný podíl ani služební auto a příspěvek máte ve smlouvě. Tři podmínky rule 18(2) i čtyři podmínky příručky tedy platí.
| Vyplaceno za rok | Hodnota jako fringe benefit | |
|---|---|---|
| 35 c za km, každá jízda zaznamenaná | 8 000 × 0,35 € = 2 800 € | 0 € |
| Příspěvek 150 € měsíčně | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Příspěvek 200 € měsíčně | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (50 % je 1 200 €, omezeno stropem) = 1 230 € |
| 35 c za km, jedna podmínka nesplněna | 2 800 € | 2 800 € − 1 170 € (50 % je 1 400 €, omezeno stropem) = 1 630 € |
Nad 2 340 € ročně na příspěvcích je polovina víc než 1 170 €, takže strop začne působit. Každé euro nad touto částkou se daní celé.
Dva zaměstnavatelé. Dva příspěvky po 2 400 € dělají 4 800 €. Strop 1 170 € platí pro oba dohromady, ne pro každý, takže hodnota činí 4 800 € − 1 170 € = 3 630 €.
Tabulka ukazuje hodnotu, která se daní, ne daň samotnou. Ta závisí na vaší sazbě.
Když 35 c neprojde, oceňuje se jako příspěvek
Příručka (s. 14) uzavírá podmínky pro platbu za kilometr větou: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Neúspěšná náhrada tedy začíná na celé částce (rule 18(1)). Snížení o 50 %, omezené na 1 170 €, se od ní odečte jen tehdy, když zároveň platí podmínky rule 18(2). To znamená, že platba je vyplácena podle vaší smlouvy nebo kolektivní smlouvy. Zároveň nejste v ovládající pozici (podle příručky: nejste director ani společník) a nemáte auto od zaměstnavatele. Jinak se daní celá náhrada.
Čtvrtý řádek tabulky je právě tento případ. Předpokládá, že 2 800 € za rok je vyplaceno jako jedna náhrada. Jedna jízda chybí v záznamu a 2 800 €, které by neměly žádnou hodnotu, se ocení na 1 630 €. Zaplaťte 36 centů místo 35 a je to 2 880 €, oceněných na 1 710 €. Proč jedna mezera dopadá na celou náhradu, a ne jen na chybějící jízdu, vysvětluje článek maltských 35 centů: všechno, nebo nic.
S příspěvkem můžete uplatnit skutečné náklady, s doklady
Podle rule 18(4) může zaměstnanec s příspěvkem na vozidlo uplatnit ve vlastním přiznání služební podíl výdajů na auto a jeho opotřebení: "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
Nárok je omezen částkou, o kterou tyto náklady převyšují už poskytnuté snížení o 50 %. Uznatelný je jen tehdy, když platí všechno toto:
- tři podmínky rule 18(2) jsou splněny;
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- celá hodnota benefitu je přiznána;
- "the claim for the deductions is supported by a computation".
Rule tu knihu jízd nejmenuje. Žádá doklady prokazující účel nákladů a služební podíl je třeba vypočítat. Záznam služebních jízd je jeden ze způsobů, jak doložit obojí.
Než na jedno z toho kývnete
- Dodávka nebo motocykl? Ani jedno není „vehicle“ podle rule 8, takže se na ně bezpečný přístav 35 c nevztahuje. Viz co není vehicle.
- Raději služební auto? To se oceňuje podle hodnoty auta, ne podle vašich kilometrů. Viz služební auto na Maltě a point to point.
- OSVČ? Malta pro vás žádnou sazbu za kilometr nemá; uplatňujete skutečné náklady. Viz maltských 35 centů: všechno, nebo nic.
Jak to DriveHub usnadní
U cesty 35 c závisí peníze na tom, že je záznam úplný. Vzdálenost chybí jen zřídka. Chybí krátká jízda, kterou nikdo nezapsal, a účel návštěvy před několika měsíci.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Uchová datum, oba konce a vzdálenost. Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá. Účel doplníte vlastními slovy.
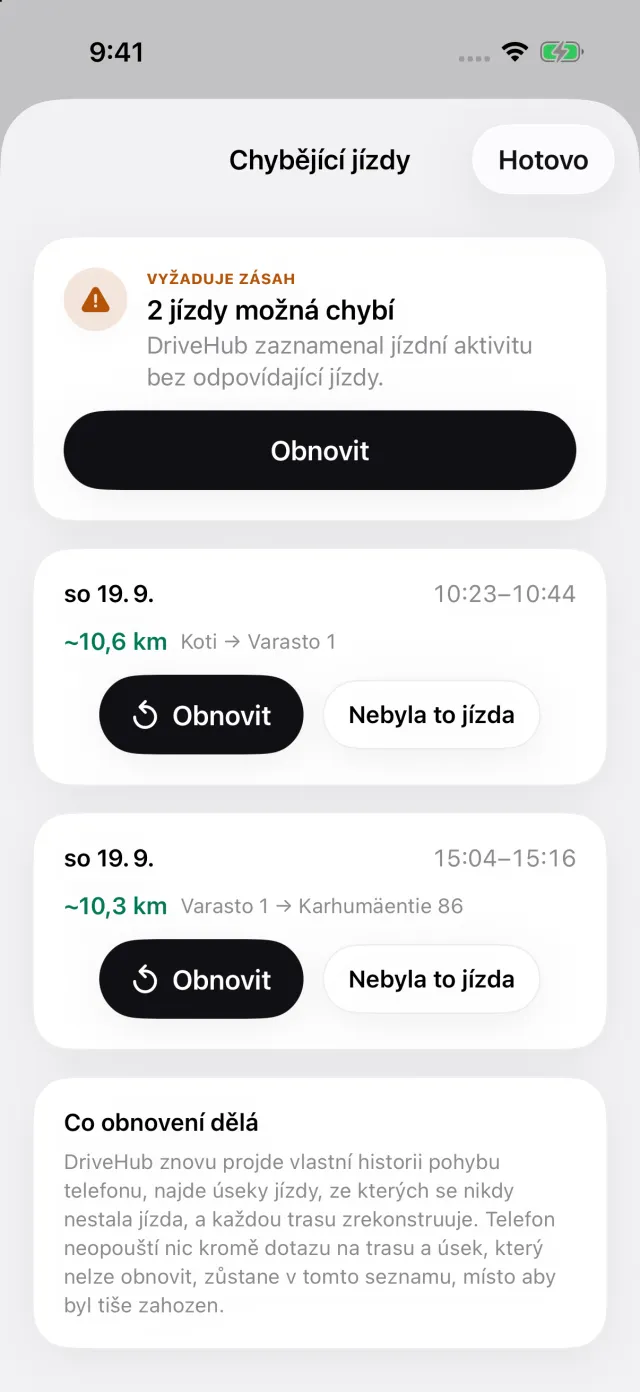
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy příběh Zmeškané jízdy. Otevře seznam Chybějící jízdy, kde Obnovit trasu znovu sestaví, a to dřív, než záznam odejde zaměstnavateli, ne až potom.
Pro Maltu výkaz uvádí na každém řádku všechny tři předepsané údaje: účel, cíl a vzdálenost. Záznam jízd a kontrola zmeškaných jízd jsou zdarma; výkaz je součástí DriveHub Pro.
Kde DriveHub končí: neoceňuje příspěvek, neuplatňuje strop 1 170 € a nerozhoduje, zda jste v ovládající pozici. Nic neposílá vašemu zaměstnavateli ani daňovému úřadu. Jízda, kterou nezaznamenal a nedokáže obnovit, protože byl telefon vypnutý, vybitý nebo v režimu Letadlo, ve výkazu chybí, dokud ji nepřidáte ručně.
DriveHub je v App Storu pro iPhone. Maltská pravidla, kterými se řídí, jsou na stránce o Maltě a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říkají samotná Rules, a jmenuje pravidlo, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Malta: požadavky na knihu jízd.