 DriveHub
Landeguide · Malta · 7 min.
En firmabil på Malta beskattes af sin værdi, ikke af dine kilometer — medmindre du kører point to point
Maltas fringe benefit for en firmabil er en formel ud fra bilens værdi, og ingen distance indgår i den. Den eneste vej, hvor dine ture bestemmer tallet, er point-to-point-satsen på 0 %, og den kræver Commissioners skriftlige godkendelse.

Det korte svar
Giver din arbejdsgiver dig en firmabil på Malta, beregnes fringe benefit, personalegodet, ud fra bilens værdi. Dine kilometer indgår ikke i formlen. En kørselslog sænker ikke tallet, og Fringe Benefits Rules, S.L. 123.55, kræver ikke en af arbejdsgiveren.
Der er én undtagelse. Efter rule 14(2) falder satsen for privat brug til 0 % på tre betingelser. Bilen er højst 16 310 € værd. Den bruges "wholly or mainly for point to point services by an employee who is a salesman or a support person". Og Commissioner godkender det skriftligt. Det er det tilfælde, hvor dine ture betyder noget, og en registrering af dem er det bevis, du kan pege på.
Sådan værdiansættes det almindelige firmabilsgode
Rule 10 lægger tre værdier sammen og ganger derefter summen med en procent for privat brug. Hvert trin er en procentdel af bilens værdi:
- Brugsværdi, rule 11(1): "17% of the vehicle value", hvis bilen ikke er over seks år gammel, og 10 % derefter. De seks år løber fra første registrering, "whether in Malta or outside Malta" (rule 11(2)).
- Vedligeholdelse, rule 12(1), og brændstof, rule 13(1): 3 % af bilens værdi hver, hvis værdien ikke overstiger 28 000 €, og 5 % hver over det. En bil til præcis 28 000 € får 3 %.
- Vedligeholdelse er fast. Den gælder "regardless of the cost actually incurred", også hvor du selv betaler noget af det eller det hele (rule 12(2)).
- Brændstof kan være nul. Det er 0 €, hvor du betaler alt dit brændstof og ikke får det godtgjort (rule 13(3)). Hvor brændstof betales på anden måde end mod kvitteringer, er brændstofværdien også 0 €, men de betalinger er et særskilt gode efter rule 17 (rule 13(4)).
- Procent for privat brug, rule 14(1): fastsat alene ud fra bilens værdi, ikke ud fra alder eller brug:
| Bilens værdi | Privat brug |
|---|---|
| 16 310 € eller mindre | 30 % |
| over 16 310 €, op til 21 000 € | 40 % |
| over 21 000 €, op til 32 620 € | 50 % |
| over 32 620 €, op til 46 600 € | 55 % |
| over 46 600 € | 60 % |
Bilens værdi (rule 15) er fakturaprisen inklusive afgifter og levering plus rabatter, der ikke er almindeligt tilgængelige, og monteret ekstraudstyr. For en leaset, brugt eller egen lagerbil kommer den fra Commissioners prisliste.
Der er intet passagertillæg nogen steder i S.L. 123.55.
Et regneeksempel
En bil med en værdi på 25 000 €, tre år gammel, hvor arbejdsgiveren betaler brændstoffet mod kvitteringer:
- Brugsværdi: 17 % × 25 000 € = 4 250 €
- Vedligeholdelse: 3 % × 25 000 € = 750 € (værdien er under 28 000 €)
- Brændstof: 3 % × 25 000 € = 750 €
- I alt: 4 250 € + 750 € + 750 € = 5 750 €
- Privat brug: 25 000 € ligger i intervallet over 21 000 € og op til 32 620 €, altså 50 %
- Fringe benefit: 50 % × 5 750 € = 2 875 € om året
Intet led i den kæde er en kilometer. Kør 5 000 km eller 50 000 km i bilen, og tallet er det samme.
Hvad arbejdsgiveren fører i stedet: et flåderegister
For en firmabil fører arbejdsgiveren et fleet register, et flåderegister, over hver bil, den ejer, lejer eller leaser, "irrespective of whether they use them to provide fringe benefits". For hver bil opregner Malta Tax and Customs Administrations retningslinjer:
- registreringsnummer, mærke og model;
- året for første registrering, og for en brugt importbil også "the year of first registration outside Malta";
- værdien som ny;
- om bilen er "owned by the employer, or leased or hired";
- modtageren af godet, "indicating also if he is a salesman or support person";
- hvor bilen står, "if car is garaged/kept overnight by the employer".
Der er slet intet felt for distance.
Det er stedet, bilen sover, der tæller, ikke hvor langt den kører
Rule 9(2) siger, at privat brug "shall be deemed" i fire tilfælde:
- (a) bilen er udelukkende til din rådighed;
- (b) den er jævnligt til rådighed for dig uden for arbejdstiden;
- (c) den er "regularly kept overnight or during weekends…in any place which is not the business premises of the provider of the benefit or within 100 meters thereof";
- (d) den bruges jævnligt til formål, der ikke er direkte knyttet til dit arbejde.
Det er en fiktion, og reglen giver ingen generel adgang til at afkræfte den med beviser. Den giver kun to udveje:
- Rule 9(3): litra (c), og kun (c), gælder ikke for en ansat, der skal bruge bilen "wholly in the performance of his duties as a messenger or a driver". Retningslinjerne indsnævrer det til chauffører, der "not permitted to use the vehicle outside working hours".
- Rule 9(4): brugen er ikke privat, hvis Commissioner fastslår, at den er tjenstlig.
Retningslinjerne advarer: "Penalties will apply in cases where the private use element of cars is not properly certified."
Igen er testen i (c) et sted, ikke en distance. Og en bil, der er godkendt efter rule 14(2), formodes stadig at blive brugt privat; den private brug værdiansættes blot til 0 %.
Point to point til 0 %: tre betingelser
Rule 14(2) fastsætter satsen for privat brug til 0 %, hvor alle tre er opfyldt:
- (a) Bilens værdi "does not exceed €16,310".
- (b) Bilen er "used wholly or mainly for point to point services by an employee who is a salesman or a support person in the performance of his duties" eller til "such other similar services as may be approved by the Commissioner".
- (c) Commissioner "approves in writing the applicability of this rule to that case".
Med 0 % er multiplikatoren for privat brug i rule 10 nul, så bilens værdi som fringe benefit efter rule 10 er 0 €.
Hvad „point to point“ betyder
Reglen definerer det ikke. Retningslinjerne giver en formodning, ikke en test: en point-to-point-tjeneste "is presumed to exist when the relevant car is heavily used for business purposes such as in the case when an employee is required to deliver goods or services or provide transport to clients and other employees".
Ingen procent- eller distancegrænse for „mainly“ eller „heavily used“ findes i reglerne, retningslinjerne eller regeringens serviceside. „Wholly or mainly“ er en beskrivelse af, hvordan bilen faktisk køres. Det er det eneste sted i Maltas regler om firmabiler, hvor selve turene er spørgsmålet. Reglen nævner ingen bestemt registrering til det. En log over hver tur, med formål og mål, er det bevis for mønstret, du kan lægge frem for nogen.
Hvem ansøger, og på hvad
Retningslinjerne siger "the employer is required to apply". Regeringens serviceside hedder "Fringe Benefits - Application for a Reduced Rate for Point to Point Service or Delivery". Den angiver målgruppen som "Employers.", metoden som "Fill in the online form and submit." og ekspeditionstiden som "1 day". Retningslinjerne kalder ansøgningen Form FB2. Selve formularen ligger bag et eID- eller virksomhedslogin, så hvad den spørger om, og hvilke beviser den vil have, er ikke offentligt.
0 % eller 20 %? Reglen vinder
Skattemyndighedens egne retningslinjer er uenige med sig selv her. Teksten om point to point siger, at satsen for privat brug nedsættes til 0 %, og det gør den aktuelle serviceside også. Beskrivelsen af Form FB2 i retningslinjernes bilag siger 20 %.
Reglen afgør det. Rule 14(2) fastsætter selv 0 %, og rule 47(1) giver kun retningslinjerne virkning "to the extent that they are not in conflict with any rules prescribed". Hvor retningslinjerne siger 20 %, strider de mod reglen, og reglens 0 % gælder.
Varevogne, motorcykler og tunge køretøjer
Rule 16 siger, at privat brug af en varevogn, en motorcykel, et køretøj over 3 500 kg eller et køretøj indrettet til en person med svært handicap "shall be deemed to have no value". Rule 8 tager dem ud af definitionen af et „vehicle“. Er dit arbejdskøretøj et af dem, gælder procentsatserne ovenfor ikke for den private brug af det.
Hvor længe optegnelserne skal gemmes
Ingen regel nævner en point-to-point-registrering. Men rule 48(1) kræver "proper and sufficient records" til at fastlægge "the categorisation, valuation and tax treatment" af et gode, og 0 % ændrer værdiansættelsen. Optegnelser, der viser „wholly or mainly“ point-to-point-brug, falder derfor ind under rule 48, og rule 48(3) siger, at de "shall be kept for a period of not less than 6 years". Det er en slutning fra reglens generelle ordlyd, ikke en passage, der nævner netop de optegnelser.
Din egen bil i stedet
Kører du i din egen bil i arbejdet og får betaling per kilometer, er det en anden ordning med en anden skarp kant. Godtgørelsen undgår kun at blive behandlet som fringe benefit op til 35 cent per kilometer, og kun med en log over hver turs formål, mål og distance. Svigter én betingelse, beskattes hele betalingen. Se Maltas 35 cent er alt eller intet, og for selve kolonnerne en skabelon til kørselslog for Malta.
Får du i stedet et kontant biltilskud? Se biltilskud eller kørselsgodtgørelse på Malta. Er du direktør og kører for dit eget selskab, så se direktørens kørsel på Malta.
Før arbejdsgiveren søger om 0 %
- Hold bilens værdi op mod 16 310 €.
- Tjek, at føreren er sælger eller supportmedarbejder, og at flåderegistret siger det.
- Vid, om bilen bruges wholly or mainly point to point, og kunne vise det tur for tur.
- Arbejdsgiveren ansøger online; 0 % kræver Commissioners skriftlige godkendelse.
- Notér, hvor bilen står om natten og i weekenderne, på grund af rule 9(2).
- Gem optegnelserne i mindst seks år (rule 48, ved slutning).
Sådan gør DriveHub det lettere
For den almindelige firmabil ændrer DriveHub intet ved tallet for fringe benefit, da det kommer fra bilens værdi. Hvor den hjælper, er point-to-point-tilfældet, hvor turene er beviset.
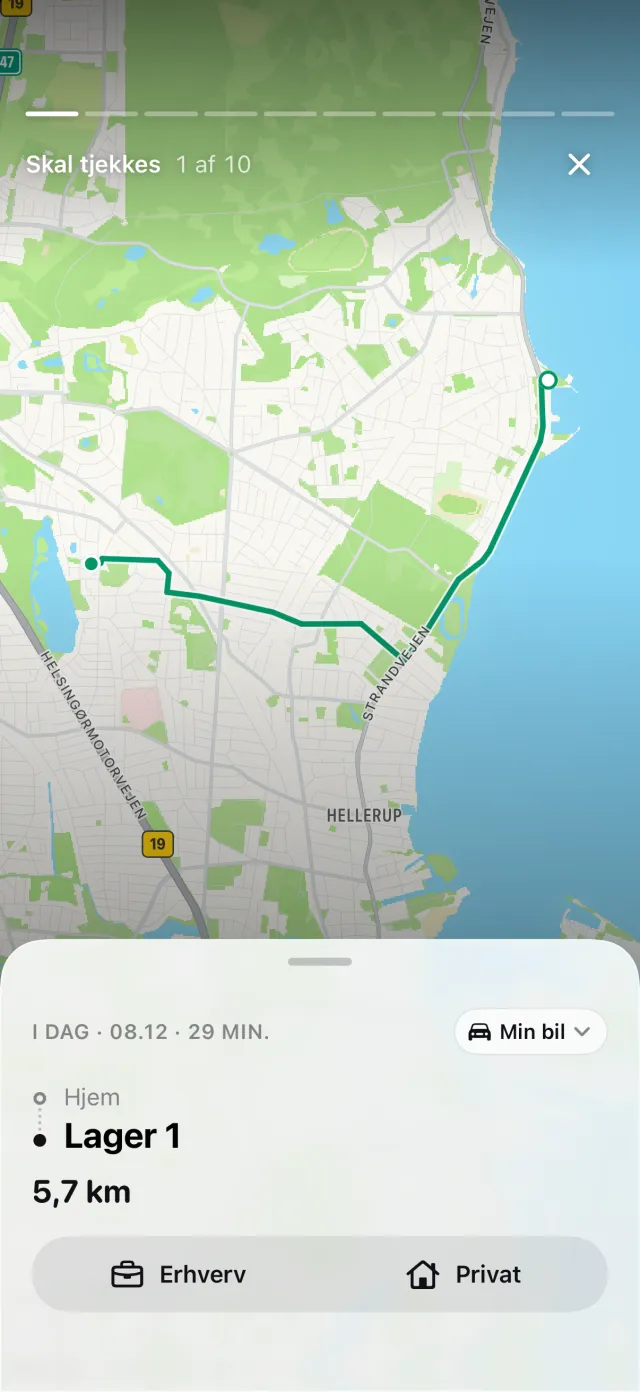
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten under Skal tjekkes.
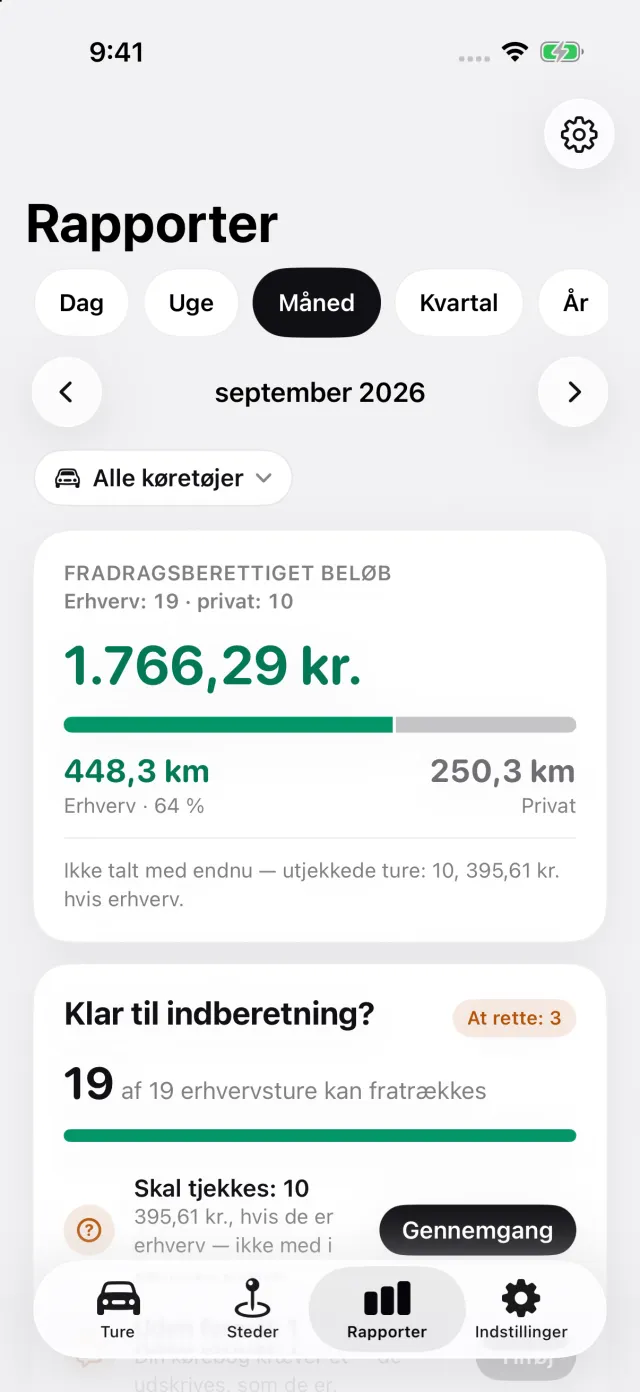
For Malta udskriver rapporten alle tre oplysninger på hver linje: formålet, som du har skrevet med dine egne ord, målet og distancen. Rapporter viser fordelingen mellem erhverv og privat for en dag, uge, måned, et kvartal eller et år, så hvor stor en del af bilens kørsel der er erhvervsmæssig, har tal bag sig.
Hvor DriveHub stopper: Den kender ikke bilens værdi, den beregner ikke fringe benefit, og den afgør ikke, om din kørsel tæller som point to point. Den søger ikke om den nedsatte sats og sender intet til din arbejdsgiver eller Commissioner. At eksportere en rapport kræver DriveHub Pro.
DriveHub findes i App Store til iPhone. De maltesiske regler står på Malta-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad reglerne selv siger, og nævner reglen, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din revisor, og tag loggen med.
Den fulde regel med de retsakter, den bygger på: Malta: krav til kørebogen.