 DriveHub
Guida per Paese · Malta · 7 min
Indennità auto o rimborso chilometrico a Malta: una somma fissa, oppure 35 centesimi a chilometro con un registro
Indennità auto o rimborso chilometrico? A Malta un’indennità auto forfettaria è tassata su almeno metà del suo valore. Un rimborso fino a 35 centesimi a chilometro, sostenuto da un registro di ogni viaggio, non ha alcun valore imponibile.

La risposta breve
- Quali sono le due possibilità? Il datore di lavoro può rimborsarti i chilometri di lavoro con una tariffa a chilometro, oppure pagarti una indennità auto in denaro (car cash allowance) fissa per l’uso della tua auto.
- La via a chilometro è tassata? No, se valgono tutte le condizioni: non più di 35 centesimi a chilometro, solo uso lavorativo, e un registro con scopo, destinazione e distanza di ogni viaggio, conservato sei anni. A quel punto il rimborso è "deemed to have no value".
- L’indennità auto è tassata? Sì, come fringe benefit. Se valgono tre condizioni, il suo valore si riduce del 50 %, e la riduzione ha un tetto di 1 170 € per anno solare, sommando tutti i tuoi datori di lavoro.
- E se le condizioni dei 35 c non sono rispettate? L’intero rimborso diventa un fringe benefit, valutato come un’indennità auto. Non solo l’eccedenza.
- Gli amministratori? La Rule e la guida dell’amministrazione fiscale tracciano il confine in modo diverso per gli amministratori che ricevono l’indennità. Trovi entrambe le versioni più sotto.
Ogni pagamento per la tua auto parte come benefit
Le Fringe Benefits Rules maltesi, S.L. 123.55, all’inizio non distinguono tra le due possibilità. La rule 17(2)(a) definisce l’indennità per il veicolo come "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". La rule 18(1) la valuta per "the total amount so paid".
Quindi un’indennità mensile e un rimborso a chilometro partono entrambi dal loro importo pieno. Quello che cambia è la via d’uscita da quel valore. La via a chilometro può portarlo a zero. La via dell’indennità ne toglie al massimo la metà, entro un tetto, a meno che tu non deduca anche i costi effettivi (vedi sotto).
Via 1: fino a 35 centesimi a chilometro, con un registro
La rule 18(5) considera il pagamento privo di valore se è un rimborso di costi "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", e "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". La cifra è in vigore dal 1° gennaio 2008, quando il Legal Notice 409 of 2007 ha sostituito 15 centesimi con 35.
La Fringe Benefits Tax Guide della Malta Tax and Customs Administration (p. 14) elenca le condizioni così:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
La rule 48(3) rende i sei anni diritto vincolante: le registrazioni "shall be kept for a period of not less than 6 years." La rule 47(1) dà alla guida lo stesso effetto delle Rules, nella misura in cui non è in contrasto con esse.
Due punti su cui è facile sbagliare. Primo, 35 centesimi sono un tetto, non una tariffa. Nessuno è obbligato a pagarli, e il datore di lavoro può pagare meno. Secondo, le condizioni dell’indennità in denaro qui sotto (una clausola del contratto, non essere amministratore, nessun’altra auto del datore di lavoro) non sono in questo elenco. Alcune fonti secondarie le collegano ai 35 c; la guida no.
Che cosa va in ciascuna colonna del registro è spiegato nel modello di registro chilometrico per Malta.
Via 2: un’indennità auto in denaro
Una somma fissa per l’uso della tua auto è imponibile come fringe benefit. La rule 18(2) ne riduce il valore del 50 %, ma solo se valgono tutte e tre queste condizioni:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
La riduzione ha un tetto: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". In base alla rule 18(3), quel tetto vale per il totale delle indennità ricevute da più datori di lavoro, non per ciascuna separatamente.
La guida (p. 13) aggiunge una quarta condizione, "the employee uses his own car", e conclude: "When any of the above conditions is not met the full cash allowance is taxable."
Il carburante finisce nello stesso calderone. Se ricevi un’indennità auto in denaro e il datore di lavoro ti rimborsa anche il carburante, la guida dice che il carburante "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Amministratori: la Rule e la guida non coincidono
La rule 18(2)(b) esclude solo chi è in una posizione di controllo (controlling position). In base alla rule 2(2), un amministratore è in quella posizione se detiene il 25 % o più delle quote o dei diritti di voto. Conta anche detenere più del 50 % insieme ai propri familiari. Un amministratore rientra anche se "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" presso quella società.
La condizione della guida è più ampia: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Esclude ogni amministratore e socio.
La rule 47(1) dà effetto alla guida solo "to the extent that they are not in conflict with any rules prescribed". Un amministratore registrato come dipendente a tempo pieno, con meno del 25 %, soddisfa la condizione della Rule ma non quella della guida. Questa pagina registra il contrasto; non lo risolve. Se è il tuo caso, portalo al tuo commercialista.
Pagarsi i chilometri dalla propria società è una questione a parte, trattata in chilometri dell’amministratore a Malta.
Un esempio di calcolo
In un anno percorri 8 000 chilometri di lavoro con la tua auto. Sei un dipendente, non un amministratore, non hai quote del tuo datore di lavoro né un’auto aziendale, e l’indennità è prevista dal contratto. Quindi valgono le tre condizioni della rule 18(2), e le quattro della guida.
| Pagato nell’anno | Valore come fringe benefit | |
|---|---|---|
| 35 c a km, ogni viaggio registrato | 8 000 × 0,35 € = 2 800 € | 0 € |
| Indennità di 150 € al mese | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Indennità di 200 € al mese | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (il 50 % è 1 200 €, oltre il tetto) = 1 230 € |
| 35 c a km, una condizione non rispettata | 2 800 € | 2 800 € − 1 170 € (il 50 % è 1 400 €, oltre il tetto) = 1 630 € |
Oltre 2 340 € l’anno di indennità, la metà supera 1 170 €, quindi scatta il tetto. Ogni euro sopra quella cifra è tassato per intero.
Due datori di lavoro. Due indennità da 2 400 € fanno 4 800 €. Il tetto è 1 170 € per entrambe insieme, non per ciascuna, quindi il valore è 4 800 € − 1 170 € = 3 630 €.
La tabella mostra il valore che viene tassato, non l’imposta. L’imposta dipende dalla tua aliquota.
Se i 35 c saltano, si valuta come un’indennità
La guida (p. 14) chiude le condizioni del rimborso a chilometro con: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Quindi un rimborso che non rispetta le condizioni parte dall’intero importo (rule 18(1)). La riduzione del 50 %, con il tetto di 1 170 €, si applica solo se valgono anche le condizioni della rule 18(2). Vale a dire che il pagamento avviene in base al tuo contratto o a un contratto collettivo. Inoltre non sei in una posizione di controllo (per la guida: non sei amministratore né socio), e non hai un’auto del datore di lavoro. Altrimenti è tassato l’intero rimborso.
La quarta riga della tabella è questo caso. Si presume che i 2 800 € dell’anno siano pagati come un unico rimborso. Manca un solo viaggio dal registro, e 2 800 € che non avrebbero avuto alcun valore vengono valutati 1 630 €. Paga 36 centesimi invece di 35 e diventano 2 880 €, valutati 1 710 €. Perché una sola lacuna pesa sull’intero rimborso, e non solo sul viaggio mancante, è spiegato in a Malta i 35 centesimi sono tutto o niente.
Con l’indennità puoi dedurre i costi effettivi, con i documenti
In base alla rule 18(4), il dipendente che riceve un’indennità per il veicolo può dedurre, nella propria dichiarazione, la quota lavorativa delle spese e dell’usura dell’auto: "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
La deduzione è limitata all’importo per cui quei costi superano la riduzione del 50 % già concessa. È ammessa solo se valgono tutte queste condizioni:
- le tre condizioni della rule 18(2) sono soddisfatte;
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- l’intero valore del benefit è dichiarato;
- "the claim for the deductions is supported by a computation".
Qui la Rule non nomina un registro di viaggio. Chiede documenti che provino lo scopo dei costi, e la quota lavorativa va calcolata. Un registro dei viaggi di lavoro è un modo per dimostrare entrambe le cose.
Prima di accettare l’una o l’altra
- Un furgone o una moto? Nessuno dei due è un «vehicle» ai sensi della rule 8, quindi il porto sicuro dei 35 c non si applica. Vedi che cosa non è un «vehicle».
- Un’auto aziendale, invece? Si valuta sul valore dell’auto, non sui tuoi chilometri. Vedi auto aziendale a Malta e point to point.
- Lavoratore autonomo? Malta non ha per te alcuna cifra a chilometro; valgono i costi effettivi. Vedi a Malta i 35 centesimi sono tutto o niente.
Come DriveHub rende tutto più semplice
Sulla via dei 35 c, i soldi dipendono dal fatto che il registro sia completo. Quello che manca raramente è la distanza. È il viaggio breve che nessuno ha annotato, e lo scopo di una visita di mesi fa.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Conserva la data, partenza e arrivo e la distanza. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri. Lo scopo lo aggiungi tu, con parole tue.
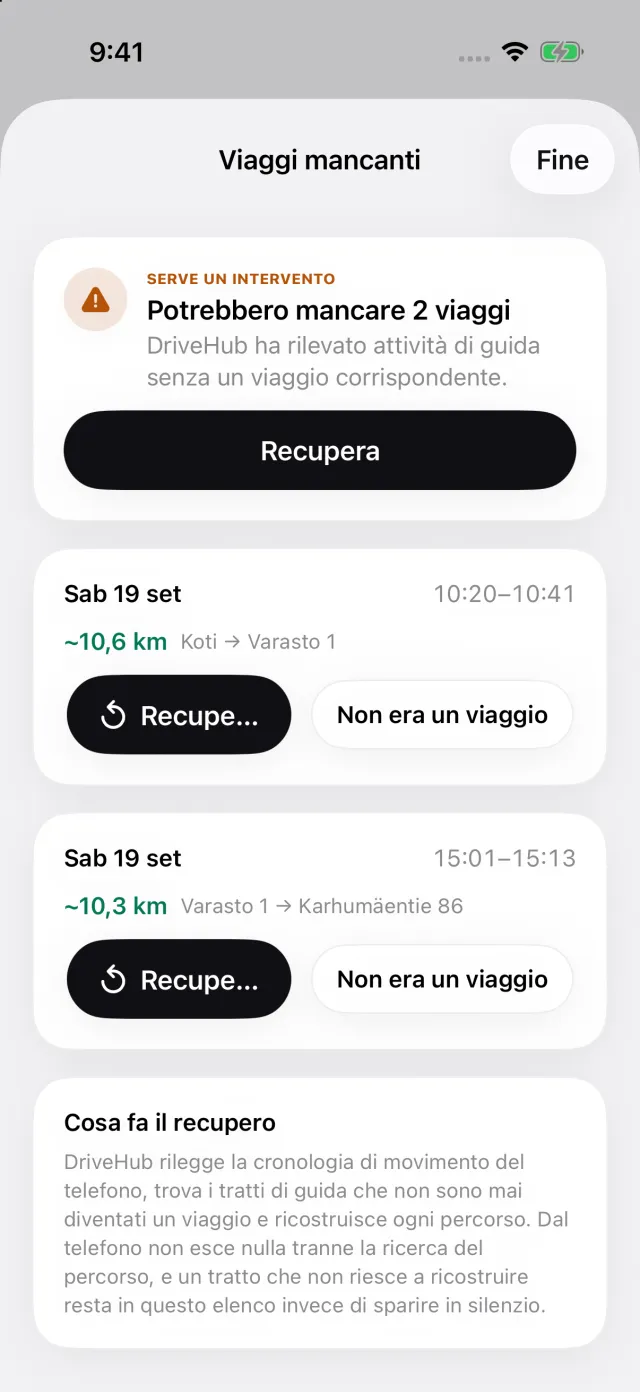
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare Viaggi mancati. Apre l’elenco Viaggi mancanti, dove Recupera ricostruisce il percorso, prima che il registro arrivi al datore di lavoro e non dopo.
Per Malta, il report stampa su ogni riga tutte e tre le voci prescritte: lo scopo, la destinazione e la distanza. Il rilevamento e il controllo dei viaggi mancati sono gratuiti; il report fa parte di DriveHub Pro.
Dove DriveHub si ferma: non valuta un’indennità, non applica il tetto di 1 170 € e non decide se sei in una posizione di controllo. Non invia nulla al datore di lavoro né all’amministrazione fiscale. Un viaggio che non ha registrato e non può recuperare, perché il telefono era spento, scarico o in modalità aereo, resta fuori dal report finché non lo aggiungi a mano.
DriveHub è sull’App Store per iPhone. Le regole maltesi che segue sono nella pagina di Malta, e configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono le Rules stesse, e indica la rule perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo commercialista — e porta il registro.
La regola completa, con le norme da cui deriva: Malta: requisiti del registro chilometri.
Approfondimenti
- Un centesimo oltre i 35, o un viaggio mancante, e l’intero rimborso diventa fringe benefit
- A Malta un’auto aziendale si tassa sul suo valore, non sui tuoi chilometri, a meno che tu non guidi point to point
- Chilometri dell’amministratore dalla propria società maltese: anche i 35 centesimi richiedono un registro