 DriveHub
Riigijuhend · Malta · 7 min
Autotoetus või kilomeetrihüvitis Maltal: kindel summa või 35 senti kilomeetri kohta koos sõidupäevikuga
Autotoetus või kilomeetrihüvitis? Maltal maksustatakse kindlasummaline autotoetus vähemalt poole ulatuses selle väärtusest. Kuni 35 senti kilomeetri kohta makstav hüvitis, mille taga on iga sõidu arvestus, ei ole üldse maksustatava väärtusega.

Lühike vastus
- Millised on kaks võimalust? Tööandja võib hüvitada tööalased kilomeetrid kilomeetrimääraga või maksta sinu auto kasutamise eest kindlasummalist rahalist autotoetust (car cash allowance).
- Kas kilomeetripõhist hüvitist maksustatakse? Mitte siis, kui kõik tingimused on täidetud: kuni 35 senti kilomeetri kohta, ainult tööalane kasutus ja arvestus iga sõidu eesmärgi, sihtkoha ja vahemaaga, mida hoitakse kuus aastat. Siis on see "deemed to have no value".
- Kas autotoetust maksustatakse? Jah, erisoodustusena (fringe benefit). Kui kolm tingimust on täidetud, väheneb selle väärtus 50 %, kuid vähendus on kõigi sinu tööandjate peale kokku kuni 1 170 € kalendriaastas.
- Mis siis, kui 35 sendi tingimused ei ole täidetud? Kogu hüvitis muutub erisoodustuseks ja seda hinnatakse samamoodi nagu autotoetust. Mitte ainult ülemäärane osa.
- Juhatuse liikmed (directors)?** Reegel ja maksuameti juhend tõmbavad toetusel olevate juhatuse liikmete puhul piiri eri kohta. Mõlemad on allpool lahti kirjutatud.
Iga makse sinu auto eest algab erisoodustusena
Malta Fringe Benefits Rules, S.L. 123.55, ei tee alguses kahel võimalusel vahet. Rule 17(2)(a) määratleb sõidukitoetuse kui "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) hindab seda summas "the total amount so paid".
Nii igakuine toetus kui ka kilomeetripõhine hüvitis algavad seega täissummast. Erinev on tee sellest väärtusest välja. Kilomeetripõhine tee võib viia selle nullini. Toetuse tee võtab maha kõige rohkem poole, ülempiirini, kui sa ei nõua lisaks ka tegelikke kulusid (vt allpool).
Tee 1: kuni 35 senti kilomeetri kohta, koos sõidupäevikuga
Rule 18(5) loeb, et maksel väärtust ei ole, kui see on kulude hüvitis, mis on "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", ja "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Summa on püsinud 1. jaanuarist 2008, mil Legal Notice 409 of 2007 asendas 15 senti 35-ga.
Malta Tax and Customs Administrationi Fringe Benefits Tax Guide (lk 14) loetleb tingimused nii:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 48(3) teeb kuuest aastast seaduse: arvestust "shall be kept for a period of not less than 6 years." Rule 47(1) annab juhendile sama jõu kui Rules'ile endale, niivõrd kui see nendega vastuollu ei lähe.
Kaks asja on kerge valesti mõista. Esiteks: 35 senti on ülempiir, mitte määr. Keegi ei ole kohustatud seda maksma, ja tööandja võib maksta vähem. Teiseks: allpool toodud rahalise toetuse tingimused (säte lepingus, mitte juhatuse liige, muud tööandja autot ei ole) selles loendis ei ole. Mõned teisesed allikad seovad need 35 sendiga; juhend seda ei tee.
Mis sõidupäeviku igasse veergu käib, on kirjas artiklis Malta sõidupäeviku põhi.
Tee 2: rahaline autotoetus
Kindel summa oma auto kasutamise eest on maksustatav erisoodustusena. Rule 18(2) vähendab selle väärtust 50 %, kuid ainult siis, kui kõik kolm järgmist tingimust on täidetud:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
Vähendusel on ülempiir: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". Rule 18(3) järgi kehtib see ülempiir sinu mitmelt tööandjalt saadavate toetuste kogusummale, mitte igaühele eraldi.
Juhend (lk 13) lisab neljanda tingimuse, "the employee uses his own car", ja lõpetab: "When any of the above conditions is not met the full cash allowance is taxable."
Kütus läheb samasse potti. Kui saad rahalist autotoetust ja tööandja hüvitab lisaks kütuse, ütleb juhend, et kütus "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Juhatuse liikmed: reegel ja juhend ei ole ühel meelel
Rule 18(2)(b) jätab välja ainult kontrolliva positsiooniga isiku (person in a controlling position). Rule 2(2) järgi on juhatuse liige sellises positsioonis, kui tal on 25 % või rohkem aktsiatest või hääleõigusest. Arvesse läheb ka üle 50 % koos perekonnaga. Juhatuse liige loetakse kontrollivaks ka siis, kui ta "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" selles ettevõttes.
Juhendi tingimus on laiem: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". See jätab välja iga juhatuse liikme ja partneri.
Rule 47(1) annab juhendile jõu ainult "to the extent that they are not in conflict with any rules prescribed". Täistööajaga töötajana registreeritud juhatuse liige, kellel on alla 25 %, vastab reegli tingimusele, kuid mitte juhendi omale. See leht märgib vastuolu üles, kuid ei lahenda seda. Kui see puudutab sind, vii küsimus oma raamatupidajale.
Kilomeetrihüvitise maksmine iseendale oma ettevõttest on omaette küsimus, millest räägib artikkel juhatuse liikme kilomeetrihüvitis Maltal.
Näitearvutus
Sõidad aastas oma autoga 8 000 tööalast kilomeetrit. Oled töötaja, mitte juhatuse liige, sul ei ole tööandja aktsiaid ega ametiautot ning toetus on sinu lepingus. Seega on rule 18(2) kolm tingimust ja juhendi neli tingimust täidetud.
| Aastas makstud | Väärtus erisoodustusena | |
|---|---|---|
| 35 senti km kohta, iga sõit arvestuses | 8 000 × 0,35 € = 2 800 € | 0 € |
| Toetus 150 € kuus | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Toetus 200 € kuus | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (50 % on 1 200 €, ülempiiriga) = 1 230 € |
| 35 senti km kohta, üks tingimus täitmata | 2 800 € | 2 800 € − 1 170 € (50 % on 1 400 €, ülempiiriga) = 1 630 € |
Kui toetusi on üle 2 340 € aastas, on pool neist rohkem kui 1 170 €, ja ülempiir hakkab mõjuma. Iga euro üle selle summa maksustatakse täies ulatuses.
Kaks tööandjat. Kaks 2 400 € toetust teevad kokku 4 800 €. Ülempiir on 1 170 € mõlema peale kokku, mitte kummagi kohta, nii et väärtus on 4 800 € − 1 170 € = 3 630 €.
Tabel näitab maksustatavat väärtust, mitte maksu ennast. Maks sõltub sinu enda maksumäärast.
Kui 35 senti ei kehti, hinnatakse seda nagu toetust
Juhend (lk 14) lõpetab kilomeetripõhised tingimused nii: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Nõuetele mittevastav hüvitis algab seega täissummast (rule 18(1)). 50 % vähendus, ülempiiriga 1 170 €, tuleb sellelt maha ainult siis, kui ka rule 18(2) tingimused on täidetud. See tähendab, et makse tehakse sinu lepingu või kollektiivlepingu alusel. Lisaks ei ole sa kontrollivas positsioonis (juhendis: ei ole juhatuse liige ega partner) ja sul ei ole tööandja autot. Muidu maksustatakse kogu hüvitis.
Tabeli neljas rida on just see juhtum. Eeldus on, et aasta 2 800 € makstakse ühe hüvitisena. Üks sõit arvestusest puudu, ja 2 800 €, mis oleks olnud väärtuseta, hinnatakse 1 630 €-le. Maksa 35 sendi asemel 36 senti, ja summa on 2 880 €, väärtusega 1 710 €. Miks üks lünk mõjutab kogu hüvitist, mitte ainult puuduvat sõitu, on selgitatud artiklis Malta 35 senti: kõik või mitte midagi.
Toetuse korral võid nõuda tegelikke kulusid, dokumentidega
Rule 18(4) järgi võib sõidukitoetust saav töötaja nõuda oma deklaratsioonis auto kulude ja kulumi tööalast osa: "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
Nõude ülempiir on summa, mille võrra need kulud ületavad juba antud 50 % vähendust. See on lubatud ainult siis, kui kõik järgmine on täidetud:
- rule 18(2) kolm tingimust on täidetud;
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- soodustuse täisväärtus on deklareeritud;
- "the claim for the deductions is supported by a computation".
Reegel ei nimeta siin sõidupäevikut. See küsib dokumente, mis tõendavad kulude eesmärki, ja tööalane osa tuleb välja arvutada. Tööalaste sõitude arvestus on üks viis mõlemat näidata.
Enne kui kummagagi nõustud
- Kaubik või mootorratas? Kumbki ei ole rule 8 järgi "vehicle", nii et 35 sendi kaitse nende kohta ei kehti. Vaata mis ei ole sõiduk.
- Hoopis ametiauto? Seda hinnatakse auto väärtuse, mitte sinu kilomeetrite järgi. Vaata Malta ametiauto ja point to point.
- FIE? Maltal ei ole sinu jaoks üldse kilomeetrimäära; sina lähtud tegelikest kuludest. Vaata Malta 35 senti: kõik või mitte midagi.
Kuidas DriveHub seda lihtsamaks teeb
35 sendi teel sõltub raha sellest, kas arvestus on täielik. Puudu jääb harva vahemaa. Puudu jääb lühike sõit, mida keegi kirja ei pannud, ja kuude tagune külastuse eesmärk.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Iga sõidu juures säilivad kuupäev, mõlemad otspunktid ja vahemaa. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult. Eesmärgi lisad oma sõnadega.
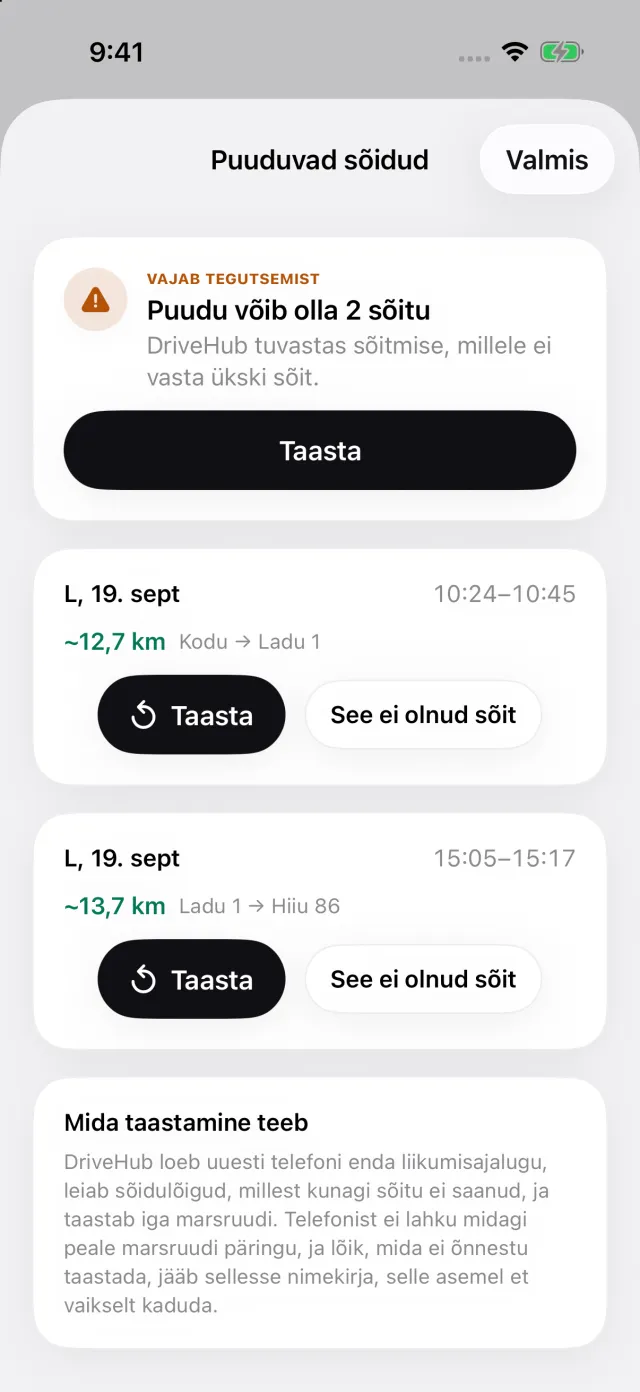
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud lugu Vahele jäänud sõidud. See avab puuduvate sõitude loendi, kus Taasta ehitab marsruudi uuesti üles — enne kui arvestus tööandjale läheb, mitte pärast.
Malta jaoks trükib aruanne igale reale kõik kolm ettenähtud andmet: eesmärgi, sihtkoha ja vahemaa. Jälgimine ja vahele jäänud sõitude kontroll on tasuta; aruanne kuulub DriveHub Pro juurde.
Kus DriveHub piiri tõmbab: see ei hinda toetust, ei rakenda 1 170 € ülempiiri ega otsusta, kas oled kontrollivas positsioonis. See ei saada midagi sinu tööandjale ega maksuametile. Sõit, mida see ei salvestanud ega saa taastada, sest telefon oli välja lülitatud, tühja akuga või lennurežiimis, jääb aruandest välja, kuni lisad selle käsitsi.
DriveHub on App Store'is iPhone'i jaoks. Malta reeglid, mida ta järgib, on Malta lehel, ja automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida Rules ise ütlevad, ja nimetab reegli, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Malta: sõidupäeviku nõuded.