 DriveHub
Guide pays · Malte · 7 min
Indemnité de voiture ou indemnité kilométrique à Malte : un forfait, ou 35 cents le kilomètre avec un relevé
Indemnité de voiture ou indemnité kilométrique ? À Malte, une indemnité forfaitaire de voiture est imposée sur au moins la moitié de sa valeur. Un remboursement de 35 cents le kilomètre au plus, appuyé sur un relevé de chaque trajet, n'a aucune valeur imposable.

La réponse courte
- Quelles sont les deux options ? Votre employeur peut rembourser les kilomètres professionnels à un taux par kilomètre, ou verser une indemnité forfaitaire de voiture (car cash allowance) pour l'usage de votre voiture.
- Le remboursement au kilomètre est-il imposé ? Pas si toutes les conditions sont remplies : 35 cents le kilomètre au plus, un usage uniquement professionnel, et un relevé de l'objet, de la destination et de la distance de chaque trajet, conservé six ans. Il est alors "deemed to have no value".
- Une indemnité de voiture est-elle imposée ? Oui, comme fringe benefit. Lorsque trois conditions sont réunies, sa valeur est réduite de 50 %, et la réduction est plafonnée à 1 170 € par année civile, tous employeurs confondus.
- Et si les conditions des 35 c ne sont pas remplies ? C'est la totalité du remboursement qui devient un fringe benefit, valorisé comme une indemnité de voiture. Pas seulement l'excédent.
- Les administrateurs ? La Rule et le guide de l'administration fiscale ne tracent pas la limite au même endroit pour les administrateurs (directors) qui perçoivent l'indemnité. Les deux lectures sont exposées ci-dessous.
Tout versement pour votre voiture commence comme un avantage
Les Fringe Benefits Rules de Malte, S.L. 123.55, ne distinguent pas d'emblée les deux options. La rule 17(2)(a) définit une indemnité de véhicule comme "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". La rule 18(1) la valorise à "the total amount so paid".
Une indemnité mensuelle et un remboursement au kilomètre partent donc tous deux de leur montant intégral. Ce qui diffère, c'est la façon de sortir de cette valeur. La voie kilométrique peut la ramener à zéro. La voie forfaitaire en retire au plus la moitié, dans la limite d'un plafond, sauf si vous déduisez aussi les coûts réels (voir plus bas).
Voie 1 : 35 cents le kilomètre au plus, avec un relevé
La rule 18(5) répute le versement sans valeur lorsqu'il s'agit d'un remboursement de frais "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", et que "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Le chiffre est en place depuis le 1er janvier 2008, date à laquelle le Legal Notice 409 of 2007 a remplacé 15 cents par 35.
Le Fringe Benefits Tax Guide de la Malta Tax and Customs Administration (p. 14) énumère ainsi les conditions :
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
La rule 48(3) fait des six ans du droit dur : les documents "shall be kept for a period of not less than 6 years." La rule 47(1) donne au guide le même effet qu'aux Rules, dans la mesure où il ne les contredit pas.
Deux points sont faciles à mal comprendre. D'abord, 35 cents est un plafond, pas un barème. Personne n'est tenu de les verser, et un employeur peut payer moins. Ensuite, les conditions de l'indemnité forfaitaire exposées plus bas (une clause du contrat, ne pas être administrateur, pas d'autre voiture de l'employeur) ne figurent pas dans cette liste. Certaines pages secondaires les rattachent aux 35 c ; le guide, non.
Ce qui va dans chaque colonne du relevé est expliqué dans le modèle de relevé kilométrique pour Malte.
Voie 2 : une indemnité forfaitaire de voiture
Une somme forfaitaire versée pour l'usage de votre propre voiture est imposable comme fringe benefit. La rule 18(2) réduit sa valeur de 50 %, mais uniquement si les trois conditions suivantes sont toutes réunies :
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
La réduction est plafonnée : "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". En vertu de la rule 18(3), ce plafond porte sur le total de vos indemnités lorsque vous avez plusieurs employeurs, et non sur chacune séparément.
Le guide (p. 13) ajoute une quatrième condition, "the employee uses his own car", et conclut : "When any of the above conditions is not met the full cash allowance is taxable."
Le carburant tombe dans le même pot. Si vous percevez une indemnité forfaitaire de voiture et que votre employeur vous rembourse aussi le carburant, le guide précise que le carburant "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Administrateurs : la Rule et le guide divergent
La rule 18(2)(b) n'exclut que la personne en controlling position (position de contrôle). Selon la rule 2(2), un administrateur est dans cette position s'il détient 25 % ou plus des parts ou des droits de vote. Plus de 50 % avec sa famille compte aussi. Un administrateur l'est également s'il n'est "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" auprès de cette société.
La condition du guide est plus large : "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Elle exclut tout administrateur et tout associé.
La rule 47(1) ne donne effet au guide que "to the extent that they are not in conflict with any rules prescribed". Un administrateur inscrit comme salarié à temps plein et détenant moins de 25 % remplit la condition de la Rule, mais pas celle du guide. Cette page constate le conflit ; elle ne le tranche pas. Si c'est votre cas, soumettez-le à votre comptable.
Se verser des indemnités kilométriques depuis sa propre société est une question à part, traitée dans les indemnités kilométriques d'un administrateur à Malte.
Un exemple chiffré
Vous parcourez 8 000 kilomètres professionnels dans l'année avec votre propre voiture. Vous êtes salarié, pas administrateur, sans parts chez votre employeur et sans voiture de société, et l'indemnité figure dans votre contrat. Les trois conditions de la rule 18(2), et les quatre du guide, sont donc remplies.
| Versé dans l'année | Valeur comme fringe benefit | |
|---|---|---|
| 35 c le km, chaque trajet relevé | 8 000 × 0,35 € = 2 800 € | 0 € |
| Indemnité de 150 € par mois | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Indemnité de 200 € par mois | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (50 % font 1 200 €, plafonnés) = 1 230 € |
| 35 c le km, une condition non remplie | 2 800 € | 2 800 € − 1 170 € (50 % font 1 400 €, plafonnés) = 1 630 € |
Au-delà de 2 340 € par an d'indemnités, la moitié dépasse 1 170 €, et le plafond s'applique. Chaque euro au-dessus de ce montant est imposé en totalité.
Deux employeurs. Deux indemnités de 2 400 € font 4 800 €. Le plafond est de 1 170 € pour les deux ensemble, et non pour chacune, si bien que la valeur est de 4 800 € − 1 170 € = 3 630 €.
Le tableau indique la valeur imposée, pas l'impôt lui-même. L'impôt dépend de votre propre taux.
Si les 35 c échouent, le remboursement est valorisé comme une indemnité
Le guide (p. 14) clôt les conditions du remboursement au kilomètre par : "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Un remboursement qui échoue part donc de son montant intégral (rule 18(1)). La réduction de 50 %, plafonnée à 1 170 €, ne s'en déduit que si les conditions de la rule 18(2) sont aussi réunies. Il faut alors que le versement soit prévu par votre contrat ou par une convention collective. Vous ne devez pas non plus être en position de contrôle (dans le guide : ni administrateur ni associé), ni disposer d'une voiture de l'employeur. Sinon, c'est tout le remboursement qui est imposé.
La quatrième ligne du tableau correspond à ce cas. On suppose que les 2 800 € de l'année sont versés en un seul remboursement. Un seul trajet absent du relevé, et 2 800 € qui n'auraient rien valu sont valorisés à 1 630 €. Versez 36 cents au lieu de 35, et cela fait 2 880 €, valorisés à 1 710 €. Pourquoi un seul manque compte pour tout le remboursement, et pas seulement pour le trajet manquant, est expliqué dans les 35 cents de Malte, c'est tout ou rien.
Avec une indemnité, vous pouvez déduire les coûts réels, justificatifs à l'appui
En vertu de la rule 18(4), le salarié qui perçoit une indemnité de véhicule peut déduire, dans sa propre déclaration, la part professionnelle des frais et de l'usure de la voiture : "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
La déduction est limitée au montant de ces coûts qui dépasse la réduction de 50 % déjà accordée. Elle n'est admise que si toutes les conditions suivantes sont réunies :
- les trois conditions de la rule 18(2) sont remplies ;
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred" ;
- la valeur intégrale de l'avantage est déclarée ;
- "the claim for the deductions is supported by a computation".
La Rule ne nomme pas ici de relevé kilométrique. Elle demande des documents prouvant l'objet des frais, et la part professionnelle doit être calculée. Un relevé des trajets professionnels est une façon de montrer les deux.
Avant d'accepter l'une ou l'autre formule
- Une camionnette ou une moto ? Ni l'une ni l'autre n'est un « vehicle » au sens de la rule 8 : le régime protecteur des 35 c ne s'y applique donc pas. Voir ce qui n'est pas un vehicle.
- Plutôt une voiture de société ? Elle est valorisée d'après la valeur de la voiture, pas d'après vos kilomètres. Voir voiture de société à Malte et point to point.
- Indépendant ? Malte ne prévoit pour vous aucun montant kilométrique ; vous êtes aux coûts réels. Voir les 35 cents de Malte, c'est tout ou rien.
Comment DriveHub vous facilite la tâche
Sur la voie des 35 c, l'argent dépend de l'exhaustivité du relevé. Ce qui manque, c'est rarement la distance. C'est le court trajet que personne n'a noté, et l'objet d'une visite remontant à plusieurs mois.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Il conserve la date, les deux extrémités et la distance. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres. Vous ajoutez l'objet avec vos propres mots.
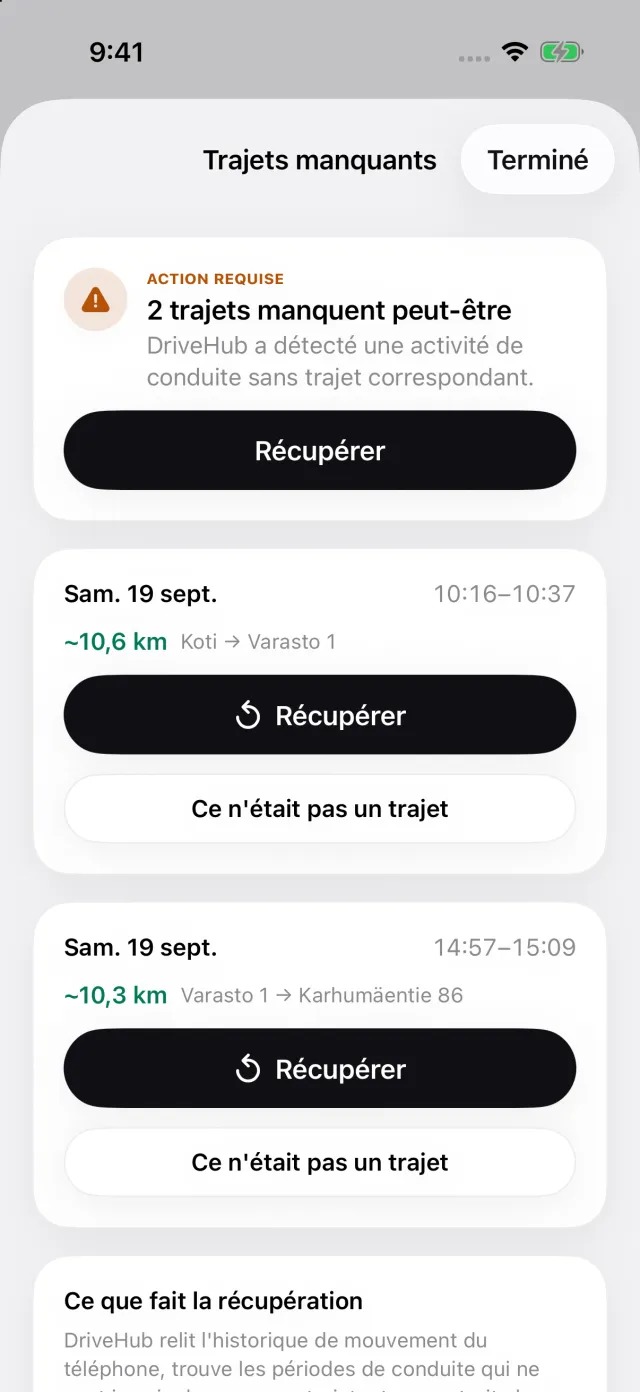
Si votre iPhone a enregistré une conduite sans trajet correspondant, une story Trajets manqués apparaît dans l'onglet Trajets. Elle ouvre la liste des trajets manquants, où Récupérer reconstitue l'itinéraire, avant que le relevé ne parte chez votre employeur plutôt qu'après.
Pour Malte, le rapport imprime sur chaque ligne les trois rubriques prescrites : l'objet, la destination et la distance. Le suivi et la détection des trajets manqués sont gratuits ; le rapport fait partie de DriveHub Pro.
Là où DriveHub s'arrête : il ne valorise pas une indemnité, n'applique pas le plafond de 1 170 € et ne décide pas si vous êtes en position de contrôle. Il n'envoie rien à votre employeur ni à l'administration fiscale. Un trajet qu'il n'a pas enregistré et ne peut pas récupérer, parce que le téléphone était éteint, déchargé ou en mode Avion, reste hors du rapport jusqu'à ce que vous l'ajoutiez à la main.
DriveHub est sur l'App Store pour iPhone. Les règles maltaises qu'il applique figurent sur la page Malte, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent les Rules elles-mêmes, et nomme la rule pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable — et apportez le relevé.
La règle complète, avec les textes dont elle découle : Malte : exigences du journal kilométrique.
Pour aller plus loin
- Un cent au-dessus de 35, ou un trajet manquant, et c'est tout le remboursement qui devient un fringe benefit
- Une voiture de société à Malte est imposée sur sa valeur, pas sur vos kilomètres, sauf usage point to point
- Indemnités kilométriques versées par votre propre société maltaise : les 35 cents exigent toujours un relevé