 DriveHub
Guia por país · Malta · 7 min
Auxílio-carro ou reembolso por quilômetro em Malta: um valor fixo, ou 35 centavos por quilômetro com um registro
Auxílio-carro ou reembolso por quilômetro? Em Malta, um auxílio-carro fixo é tributado sobre pelo menos metade do seu valor. Um reembolso de até 35 centavos por quilômetro, apoiado num registro de cada viagem, não tem valor tributável nenhum.

A resposta curta
- Quais são as duas opções? O seu empregador pode reembolsar os quilômetros a trabalho por um valor por quilômetro, ou pagar um car cash allowance, um auxílio-carro fixo em dinheiro, pelo uso do seu carro.
- O reembolso por quilômetro é tributado? Não, se todas as condições forem cumpridas: no máximo 35 centavos por quilômetro, só uso profissional, e um registro da finalidade, do destino e da distância de cada viagem, guardado por seis anos. Ele é então "deemed to have no value" — considerado sem valor.
- O auxílio-carro é tributado? Sim, como fringe benefit, um benefício indireto tributável. Quando três condições são cumpridas, o seu valor tem um corte de 50 %, e o corte é limitado a € 1 170 por ano civil, somando todos os seus empregadores.
- E se as condições dos 35 centavos falharem? O reembolso inteiro vira fringe benefit, avaliado do mesmo jeito que um auxílio-carro. Não só o excedente.
- Diretores? A Rule e o guia da autoridade traçam a linha de forma diferente para diretores que recebem o auxílio. As duas versões estão abaixo.
Todo pagamento pelo seu carro começa como benefício
As Fringe Benefits Rules de Malta, S.L. 123.55, não separam as duas opções no começo. A rule 17(2)(a) define vehicle allowance como "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". A rule 18(1) avalia essa verba em "the total amount so paid".
Então um auxílio mensal e um reembolso por quilômetro começam ambos pelo valor cheio. O que muda é a saída desse valor. O caminho por quilômetro pode levá-lo a zero. O caminho do auxílio tira no máximo metade, até um teto, a menos que você também deduza os custos efetivos (abaixo).
Caminho 1: até 35 centavos por quilômetro, com um registro
A rule 18(5) considera que o pagamento não tem valor quando é um reembolso de custos "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", e "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". O valor está em vigor desde 1º de janeiro de 2008, quando o Legal Notice 409 of 2007 substituiu 15 centavos por 35.
O Fringe Benefits Tax Guide da Malta Tax and Customs Administration (p. 14) lista as condições assim:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
A rule 48(3) faz dos seis anos lei de verdade: os registros "shall be kept for a period of not less than 6 years." A rule 47(1) dá ao guia o mesmo efeito das Rules, desde que ele não as contrarie.
Duas coisas são fáceis de errar. Primeiro, 35 centavos é um teto, não uma tarifa. Ninguém é obrigado a pagá-lo, e o empregador pode pagar menos. Segundo, as condições do auxílio em dinheiro, mais abaixo (uma cláusula no contrato, não ser diretor, nenhum outro carro do empregador), não estão nesta lista. Algumas páginas secundárias as associam aos 35 centavos; o guia não.
O que vai em cada coluna do registro está em o modelo de registro de quilometragem de Malta.
Caminho 2: um auxílio-carro em dinheiro
Uma quantia fixa pelo uso do seu próprio carro é tributável como fringe benefit. A rule 18(2) reduz o seu valor em 50 %, mas só quando estas três condições são cumpridas:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
A redução tem teto: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". Pela rule 18(3), esse teto vale para o total dos seus auxílios de mais de um empregador, e não para cada um separadamente.
O guia (p. 13) acrescenta uma quarta condição, "the employee uses his own car", e conclui: "When any of the above conditions is not met the full cash allowance is taxable."
O combustível entra no mesmo pote. Se você recebe um auxílio-carro em dinheiro e o seu empregador também reembolsa o combustível, o guia diz que o combustível "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Diretores: a Rule e o guia não concordam
A rule 18(2)(b) exclui apenas a pessoa em controlling position, em posição de controle. Pela rule 2(2), um diretor está nessa posição se detém 25 % ou mais das ações ou dos direitos de voto. Mais de 50 % somando a família também conta. Um diretor também conta se está "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" naquela empresa.
A condição do guia é mais ampla: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Ela exclui todo diretor e todo sócio.
A rule 47(1) só dá efeito ao guia "to the extent that they are not in conflict with any rules prescribed". Um diretor registrado como empregado em tempo integral, com menos de 25 %, cumpre a condição da Rule, mas não a do guia. Esta página registra o conflito; não o resolve. Se esse é o seu caso, leve a questão ao seu contador.
Pagar quilometragem a si mesmo pela sua própria empresa é outra questão, tratada em quilometragem de diretor em Malta.
Um exemplo calculado
Você roda 8 000 quilômetros a trabalho num ano com o seu próprio carro. Você é empregado, não diretor, sem ações do empregador e sem carro da empresa, e o auxílio está no seu contrato. Então as três condições da rule 18(2), e as quatro do guia, são cumpridas.
| Pago no ano | Valor como fringe benefit | |
|---|---|---|
| 35 centavos por km, todas as viagens registradas | 8 000 × € 0,35 = € 2 800 | € 0 |
| Auxílio de € 150 por mês | 12 × € 150 = € 1 800 | € 1 800 − € 900 (50 %) = € 900 |
| Auxílio de € 200 por mês | 12 × € 200 = € 2 400 | € 2 400 − € 1 170 (50 % são € 1 200, limitado) = € 1 230 |
| 35 centavos por km, uma condição falhou | € 2 800 | € 2 800 − € 1 170 (50 % são € 1 400, limitado) = € 1 630 |
Acima de € 2 340 por ano em auxílios, metade passa de € 1 170, e o teto começa a pesar. Cada euro acima desse valor é tributado por inteiro.
Dois empregadores. Dois auxílios de € 2 400 somam € 4 800. O teto é de € 1 170 para os dois juntos, não para cada um, então o valor é € 4 800 − € 1 170 = € 3 630.
A tabela mostra o valor que é tributado, não o imposto em si. O imposto depende da sua própria alíquota.
Se os 35 centavos falham, o valor é calculado como um auxílio
O guia (p. 14) fecha as condições do reembolso por quilômetro com: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Então um reembolso que falhou começa pelo valor inteiro (rule 18(1)). A redução de 50 %, limitada a € 1 170, só sai dele quando as condições da rule 18(2) também são cumpridas. Isso quer dizer que o pagamento é feito com base no seu contrato ou numa convenção coletiva. Você também não está em posição de controle (no guia: não é diretor nem sócio) e não tem carro do empregador. Caso contrário, o reembolso inteiro é tributado.
A quarta linha da tabela é esse caso. Ela supõe que os € 2 800 do ano são pagos como um único reembolso. Uma viagem faltando no registro, e € 2 800 que não valeriam nada passam a valer € 1 630. Pague 36 centavos em vez de 35 e são € 2 880, avaliados em € 1 710. Por que uma única falha pesa sobre o reembolso inteiro, e não só sobre a viagem que falta, está em os 35 centavos de Malta são tudo ou nada.
Com um auxílio, você pode deduzir os custos efetivos, com documentos
Pela rule 18(4), um empregado que recebe um vehicle allowance pode deduzir, na própria declaração, a parcela profissional das despesas e do desgaste do carro: "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
A dedução é limitada ao quanto esses custos excedem a redução de 50 % já concedida. E só é admitida se tudo isto for cumprido:
- as três condições da rule 18(2) são atendidas;
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- o valor integral do benefício é declarado;
- "the claim for the deductions is supported by a computation".
A Rule não fala em logbook aqui. Ela pede documentos que provem a finalidade dos custos, e a parcela profissional precisa ser calculada. Um registro das viagens a trabalho é uma forma de mostrar as duas coisas.
Antes de aceitar qualquer um dos dois
- Uma van ou uma moto? Nenhuma das duas é um "vehicle" pela rule 8, então o porto seguro dos 35 centavos não se aplica a elas. Veja o que não é um vehicle.
- Um carro da empresa? Esse é avaliado pelo valor do carro, não pelos seus quilômetros. Veja carro da empresa em Malta e point to point.
- Autônomo? Malta não tem valor por quilômetro nenhum para você; você fica com os custos efetivos. Veja os 35 centavos de Malta são tudo ou nada.
Como o DriveHub facilita isso
No caminho dos 35 centavos, o dinheiro depende de o registro estar completo. O que falta raramente é a distância. É a viagem curta que ninguém anotou, e a finalidade de uma visita de meses atrás.
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. Ele guarda a data, as duas pontas e a distância. O DriveHub classifica a maioria das viagens como Trabalho ou Pessoal pelos seus locais, rotas anteriores e horário de trabalho, e pergunta sobre o resto. A finalidade, você acrescenta com as suas próprias palavras.
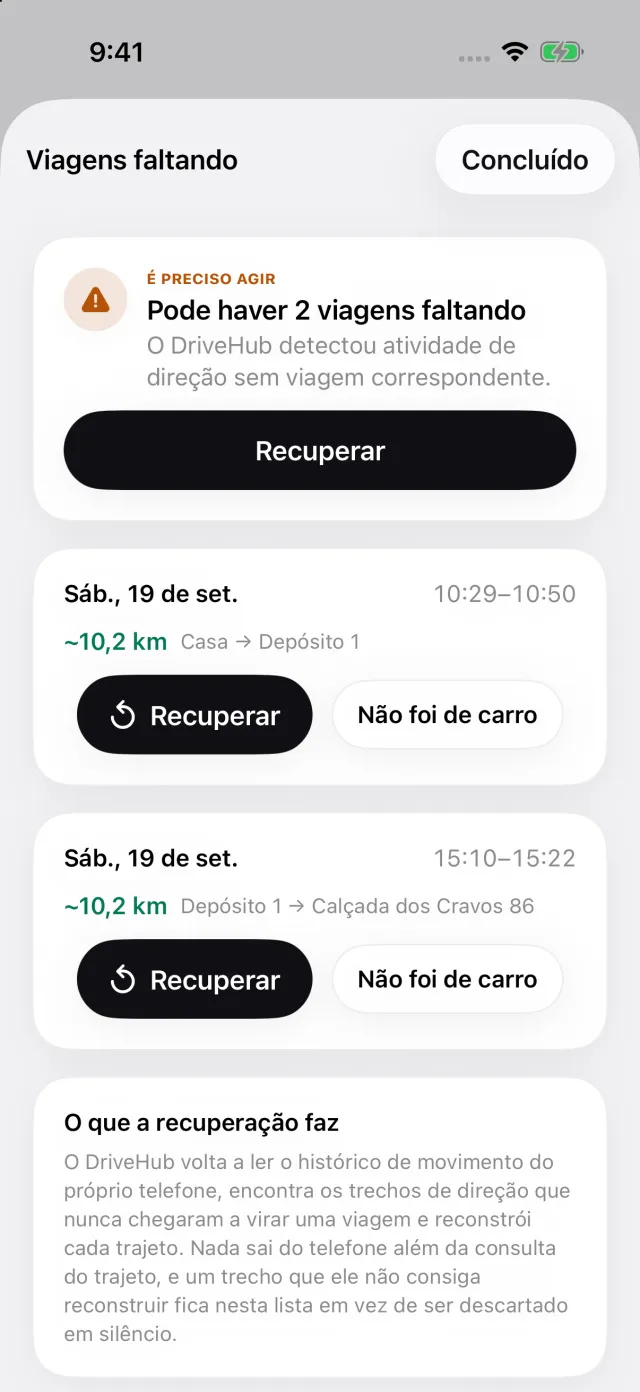
Se o seu iPhone registrou deslocamento de carro sem uma viagem correspondente, um cartão Viagens perdidas aparece na aba Viagens. Ele abre a lista das viagens faltando, onde Recuperar reconstrói o trajeto, antes de o registro ir para o seu empregador, e não depois.
Para Malta, o relatório imprime os três itens prescritos em cada linha: a finalidade, o destino e a distância. O registro e a verificação de viagens perdidas são gratuitos; o relatório faz parte do DriveHub Pro.
Onde o DriveHub para: ele não avalia um auxílio, não aplica o teto de € 1 170 e não decide se você está em posição de controle. Ele não envia nada ao seu empregador nem à autoridade tributária. Um trajeto que ele não registrou e não consegue recuperar, porque o celular estava desligado, sem bateria ou em Modo Avião, fica fora do relatório até você adicioná-lo à mão.
O DriveHub está na App Store para iPhone. As regras maltesas que ele segue estão na página de Malta, e configurar o registro automático leva alguns minutos, uma vez só.
Esta página reproduz o que dizem as próprias Rules, e cita a rule para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu contador — e leve o registro.
A regra completa, com as normas de onde ela vem: Malta: requisitos do registro de quilometragem.
Leituras mais longas
- Um centavo acima de 35, ou uma viagem faltando, e todo o reembolso vira fringe benefit
- Um carro da empresa em Malta é tributado pelo seu valor, não pelos seus quilômetros, a menos que você dirija point to point
- Quilometragem de diretor paga pela sua própria empresa em Malta: os 35 centavos ainda exigem um registro