 DriveHub
Vodič za državu · Malta · 7 min
Paušalna naknada za automobil ili naknada po kilometru na Malti: fiksni iznos ili 35 centi po kilometru uz evidenciju
Paušalna naknada za automobil ili naknada po kilometru? Na Malti se paušalna naknada za automobil oporezuje na najmanje polovicu svoje vrijednosti. Naknada do 35 centi po kilometru, potkrijepljena evidencijom svakog putovanja, nema nikakvu oporezivu vrijednost.

Kratki odgovor
- Koje su dvije mogućnosti? Poslodavac vam poslovne kilometre može nadoknaditi po iznosu za kilometar ili vam za korištenje automobila plaćati fiksnu novčanu naknadu za automobil (car cash allowance).
- Oporezuje li se naknada po kilometru? Ne, ako je ispunjen svaki uvjet: najviše 35 centi po kilometru, samo poslovna uporaba i evidencija svrhe, odredišta i udaljenosti svakog putovanja, čuvana šest godina. Tada je „deemed to have no value“: smatra se da nema vrijednost.
- Oporezuje li se paušalna naknada za automobil? Da, kao primitak u naravi (fringe benefit). Ako su ispunjena tri uvjeta, njezina se vrijednost umanjuje za 50 %, a umanjenje je ograničeno na 1 170 € po kalendarskoj godini kod svih vaših poslodavaca zajedno.
- Što ako uvjeti za 35 c nisu ispunjeni? Cijela naknada postaje primitak u naravi, vrednovan jednako kao paušalna naknada za automobil. Ne samo višak.
- Direktori? Rule i smjernice porezne uprave različito povlače granicu za direktore koji primaju paušal. Oba su tumačenja opisana u nastavku.
Svaka isplata za vaš automobil počinje kao primitak u naravi
Malteška Fringe Benefits Rules, S.L. 123.55, u početku ne razlikuju te dvije mogućnosti. Rule 17(2)(a) naknadu za vozilo definira kao „any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise“. Rule 18(1) vrednuje je kao „the total amount so paid“.
Dakle i mjesečni paušal i naknada po kilometru kreću od punog iznosa. Razlikuje se izlaz iz te vrijednosti. Put naknade po kilometru može je svesti na nulu. Put paušala oduzima najviše polovicu, do gornje granice, osim ako ne tražite i stvarne troškove (u nastavku).
Put 1: do 35 centi po kilometru, uz evidenciju
Rule 18(5) smatra da isplata nema vrijednost ako je riječ o naknadi troškova „made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre“ i ako „the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey“. Iznos vrijedi od 1. siječnja 2008., kada je Legal Notice 409 of 2007 zamijenio 15 centi s 35.
Smjernice malteške Porezne i carinske uprave (Malta Tax and Customs Administration), Fringe Benefits Tax Guide (str. 14), uvjete navode ovako:
- „the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,“
- „payments only cover the business use element,“
- „all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and“
- „the log book is retained by the employer for at least 6 years.“
Rule 48(3) šest godina čini zakonskim pravilom: evidencija „shall be kept for a period of not less than 6 years.“ Rule 47(1) smjernicama daje isti učinak kao i samim Rules, ako im ne proturječe.
Dvije se stvari lako pogrešno shvate. Prvo, 35 centi je gornja granica, a ne iznos. Nitko ga nije dužan platiti, a poslodavac može platiti i manje. Drugo, uvjeti za paušalnu naknadu navedeni u nastavku (odredba u ugovoru, osoba nije direktor, nema drugog automobila poslodavca) nisu na ovom popisu. Neke ih sekundarne stranice vežu uz 35 c; smjernice to ne čine.
Što ide u koji stupac evidencije, opisano je u predlošku evidencije vožnji za Maltu.
Put 2: paušalna novčana naknada za automobil
Fiksni iznos za korištenje vlastitog automobila oporeziv je kao primitak u naravi. Rule 18(2) njegovu vrijednost umanjuje za 50 %, ali samo ako su ispunjena sva tri uvjeta:
- „(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and“
- „(b) the beneficiary is not a person in a controlling position; and“
- „(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer“
Umanjenje ima gornju granicu: „the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170“. Prema rule 18(3), ta granica obuhvaća ukupan iznos vaših naknada od više poslodavaca, a ne svaku posebno.
Smjernice (str. 13) dodaju četvrti uvjet, „the employee uses his own car“, i završavaju: „When any of the above conditions is not met the full cash allowance is taxable.“
Gorivo ide u isti lonac. Ako primate paušalnu naknadu za automobil, a poslodavac vam usto nadoknađuje i gorivo, prema smjernicama gorivo „is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount“.
Direktori: Rule i smjernice se ne slažu
Rule 18(2)(b) isključuje samo osobu u kontrolnom položaju (controlling position). Prema rule 2(2), direktor je u tom položaju ako drži 25 % ili više udjela ili glasačkih prava. Računa se i više od 50 % zajedno s obitelji. Direktor se računa i ako „not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee“ u tom društvu.
Uvjet iz smjernica širi je: „the employee is not a director or a partner or a person in a controlling position of a company or a partnership“. Isključuje svakog direktora i partnera.
Rule 47(1) smjernicama daje učinak samo „to the extent that they are not in conflict with any rules prescribed“. Direktor prijavljen kao zaposlenik s punim radnim vremenom, s manje od 25 %, ispunjava uvjet iz Rule, ali ne i onaj iz smjernica. Ova stranica bilježi taj sukob; ne razrješava ga. Ako se to odnosi na vas, odnesite ga svom računovođi.
Isplaćivanje naknade po kilometru samome sebi iz vlastitog društva zasebno je pitanje, opisano u članku kilometri direktora na Malti.
Primjer
Vlastitim automobilom godišnje prijeđete 8 000 poslovnih kilometara. Zaposlenik ste, ne direktor, nemate udjela u poslodavcu ni službeni automobil, a naknada je u vašem ugovoru. Dakle tri uvjeta iz rule 18(2) i četiri iz smjernica su ispunjena.
| Isplaćeno u godini | Vrijednost kao primitak u naravi | |
|---|---|---|
| 35 c po km, svako putovanje zabilježeno | 8 000 × 0,35 € = 2 800 € | 0 € |
| Paušal od 150 € mjesečno | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Paušal od 200 € mjesečno | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (50 % je 1 200 €, ograničeno) = 1 230 € |
| 35 c po km, jedan uvjet nije ispunjen | 2 800 € | 2 800 € − 1 170 € (50 % je 1 400 €, ograničeno) = 1 630 € |
Iznad 2 340 € godišnje paušala polovica je veća od 1 170 €, pa granica počinje djelovati. Svaki euro iznad toga oporezuje se u cijelosti.
Dva poslodavca. Dva paušala od 2 400 € čine 4 800 €. Granica je 1 170 € za oba zajedno, a ne za svaki, pa je vrijednost 4 800 € − 1 170 € = 3 630 €.
Tablica prikazuje vrijednost koja se oporezuje, a ne sam porez. Porez ovisi o vašoj stopi.
Ako 35 c ne prođe, vrednuje se kao paušal
Smjernice (str. 14) uvjete za naknadu po kilometru zaključuju ovako: „If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance.“
Dakle naknada koja ne ispuni uvjete kreće od punog iznosa (rule 18(1)). Umanjenje od 50 %, ograničeno na 1 170 €, oduzima se samo ako su ispunjeni i uvjeti iz rule 18(2). To znači da se isplata vrši prema vašem ugovoru ili kolektivnom ugovoru. Usto niste u kontrolnom položaju (prema smjernicama: niste direktor ni partner) i nemate automobil poslodavca. Inače se oporezuje cijela naknada.
Četvrti redak tablice upravo je taj slučaj. Pretpostavlja se da je godišnjih 2 800 € isplaćeno kao jedna naknada. Jedno putovanje nedostaje u evidenciji i 2 800 € koji ne bi vrijedili ništa vrednuju se na 1 630 €. Platite li 36 centi umjesto 35, to je 2 880 €, vrednovano na 1 710 €. Zašto jedna praznina vrijedi za cijelu naknadu, a ne samo za putovanje koje nedostaje, objašnjava članak Malta i 35 centi: sve ili ništa.
Uz paušal možete tražiti stvarne troškove, uz dokumente
Prema rule 18(4), zaposlenik koji prima naknadu za vozilo može u vlastitoj prijavi tražiti poslovni dio troškova automobila i njegova trošenja (wear and tear): „to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14“.
Zahtjev je ograničen na iznos za koji ti troškovi premašuju već odobreno umanjenje od 50 %. Priznaje se samo ako je ispunjeno sve sljedeće:
- ispunjena su tri uvjeta iz rule 18(2);
- „the employee is in possession of documents proving the said expenses and the purpose for which they were incurred“;
- prijavljena je puna vrijednost primitka;
- „the claim for the deductions is supported by a computation“.
Rule ovdje ne spominje knjigu vožnje. Traži dokumente koji dokazuju svrhu troškova, a poslovni dio mora se izračunati. Evidencija poslovnih putovanja jedan je način da se pokaže oboje.
Prije nego što pristanete na bilo što
- Dostavno vozilo ili motocikl? Ni jedno ni drugo nije „vehicle“ prema rule 8, pa se zaštitni prag od 35 c na njih ne primjenjuje. Vidi što nije „vehicle“.
- Umjesto toga službeni automobil? On se vrednuje prema vrijednosti automobila, a ne prema vašim kilometrima. Vidi službeni automobil na Malti i point to point.
- Samozaposleni? Malta za vas uopće nema iznos po kilometru; idete na stvarne troškove. Vidi Malta i 35 centi: sve ili ništa.
Kako vam DriveHub to olakšava
Na putu od 35 c novac ovisi o tome je li evidencija potpuna. Ono što nedostaje rijetko je udaljenost. Nedostaje kratko putovanje koje nitko nije zapisao i svrha posjeta od prije nekoliko mjeseci.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Čuva datum, početak i kraj te udaljenost. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita. Svrhu dodajete vlastitim riječima.
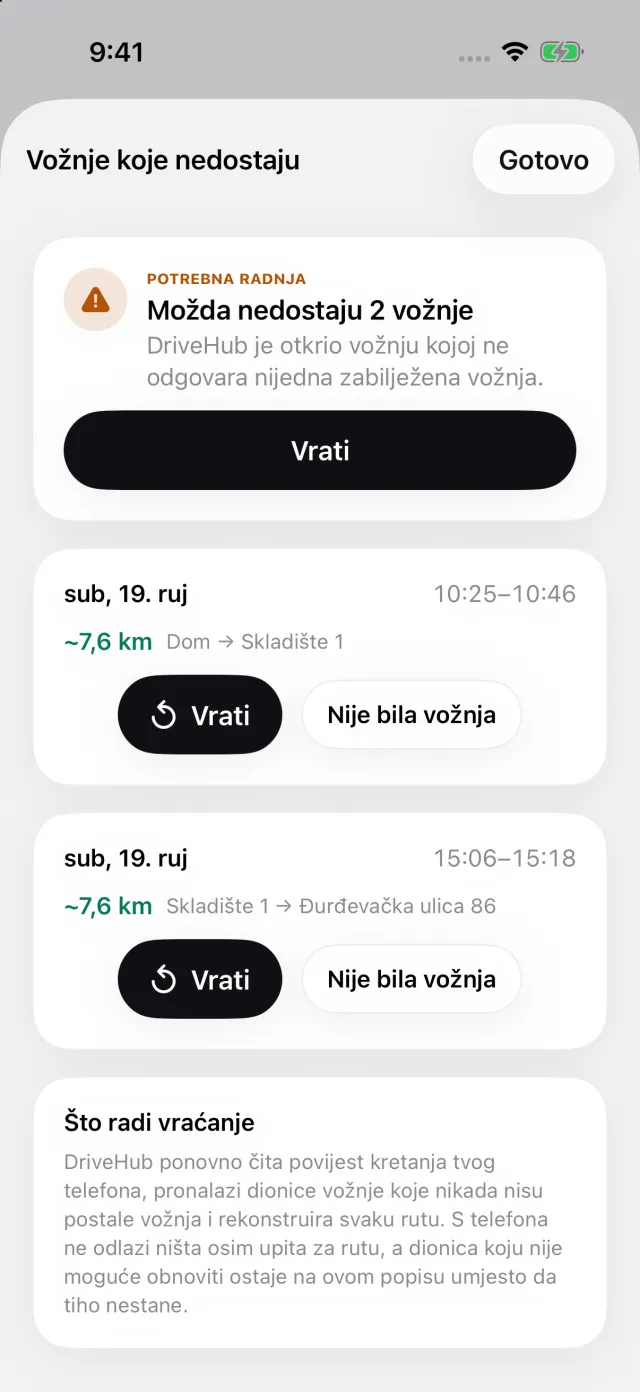
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuje se priča Propuštene vožnje. Otvara popis Vožnje koje nedostaju, gdje Vrati obnavlja rutu, prije nego što evidencija ode poslodavcu, a ne poslije.
Za Maltu izvješće u svakom retku ispisuje sva tri propisana podatka: svrhu, odredište i udaljenost. Bilježenje i provjera propuštenih vožnji besplatni su; izvješće je dio DriveHub Pro.
Gdje DriveHub staje: ne vrednuje paušal, ne primjenjuje granicu od 1 170 € i ne odlučuje jeste li u kontrolnom položaju. Ništa ne šalje poslodavcu ni poreznoj upravi. Vožnja koju nije zabilježio i ne može je vratiti, jer je telefon bio isključen, prazan ili u načinu rada u zrakoplovu, ostaje izvan izvješća dok je ne dodate ručno.
DriveHub je u App Storeu za iPhone. Malteška pravila koja slijedi nalaze se na stranici o Malti, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu same Rules, s navodom pravila kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog računovođu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Malta: zahtjevi za evidenciju kilometraže.
Opširnije
- Jedan cent iznad 35 ili jedno putovanje koje nedostaje — i cijela naknada postaje primitak u naravi
- Službeni automobil na Malti oporezuje se prema vrijednosti, a ne prema vašim kilometrima, osim ako vozite point to point
- Kilometri direktora iz vlastitog malteškog društva: i za 35 centi i dalje treba evidencija