 DriveHub
Landeguide · Malta · 7 min.
Kørselsgodtgørelse fra dit eget maltesiske selskab: de 35 cent kræver stadig en log
En direktørs kørselsgodtgørelse på Malta følger samme 35-cent-regel som en ansats, fordi skattemyndighedens vejledning læser „employee“ som også omfattende en selskabsfunktionær. Dit selskab fører altså loggen, og én manglende tur gør hele betalingen til et fringe benefit.

Det korte svar
Ja, dit eget maltesiske selskab kan godtgøre dig per kilometer for erhvervsmæssig brug af din egen bil. Godtgørelsen undgår skat som fringe benefit på samme vilkår som en ansats:
- Betalingen dækker kun erhvervsmæssig brug.
- Den beregnes ud fra den faktisk kørte distance, med højst 0,35 € per kilometer.
- Selskabet har registreret formål, mål og distance for hver tur.
- Loggen er "readily available at any time" og opbevares i mindst seks år.
Svigter blot én, er hele godtgørelsen et fringe benefit, ikke kun det overskydende. For en direktør i en kontrollerende stilling trækkes der så intet fra.
For en kontrollerende direktør er denne vej per kilometer med en log den eneste skattefri måde at få betaling for bilen på: et fast biltilskud fra dit eget selskab beskattes fuldt ud.
Ét ærligt forbehold. Det hele hviler på, at Malta Tax and Customs Administrations vejledning læser „employee“ som også omfattende en officer. Der er ikke fundet nogen afgørelse, cirkulære eller dom, der direkte handler om en direktørs godtgørelse per kilometer.
En direktør er en „officer“, ikke en „employee“
Fringe Benefits Rules, S.L. 123.55, definerer to forskellige personer i rule 2(1):
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Reglerne fanger stadig det, dit selskab betaler dig. Et gode fra et selskab til dets officer er "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Et vehicle allowance til "an individual" er et gode (r. 17(1)), og r. 17(2)(a) definerer det som "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) værdiansætter det til "the total amount so paid".
Hullet ligger i fritagelsen. Rule 18(5), 35-cent-reglen, taler om "costs incurred by the employee", "the employer's business" og "the employer has logged". Læst alene når ordene ikke en direktør, der ikke har nogen ansættelseskontrakt.
Vejledningen lukker hullet, med den virkning r. 47(1) giver den
Skattemyndighedens Fringe Benefits Tax Guide lukker det udtrykkeligt. Side 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
Og side 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
Det er ikke kun vejledning. Rule 47(1)(a) giver retningslinjer, der "give a definition of any term or an interpretation of any provision", samme virkning som reglerne, "to the extent that they are not in conflict with any rules prescribed".
Vejledningens betingelser for godtgørelse per kilometer gælder altså for dig som direktør, der betales af dit eget selskab — logbogen inklusive. Dit selskab er den „employer“, der fører loggen.
De fire betingelser, som vejledningen formulerer dem
Side 14 i vejledningen, "Reimbursements on rate per kilometre basis", opstiller betingelserne:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 18(5)(c) siger, hvad loggen skal indeholde: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". En tom log med de kolonner findes i Maltas skabelon til kørselslog.
De seks år er også bindende lov. Rule 48(1) pålægger pligten til optegnelser "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", og r. 48(3) siger, at optegnelserne "shall be kept for a period of not less than 6 years."
Hvad der sker, hvis en betingelse svigter
Vejledningen afslutter betingelserne for godtgørelse per kilometer ligeud: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Den værdiansættelse begynder med hele beløbet. En nedsættelse på 50 %, højst 1 170 € om året, kan kun trækkes fra, hvor betingelserne i r. 18(2) er opfyldt, og én af dem er, at "the beneficiary is not a person in a controlling position". For en kontrollerende direktør beskattes den faldne godtgørelse derfor fuldt ud.
Fælden er den samme, som ansatte står over for, forklaret i Maltas 35 cent er alt eller intet. En kontrollerende direktør har bare ingen pude på 50 % under sig.
Er du i en „controlling position“?
Rule 2(2) placerer en person i en kontrollerende stilling, hvis blot ét af disse forhold gælder:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) din ejerandel overstiger sammen med din families ejerandele 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
Vejledningen (s. 3) siger "full time employee", hvor reglen siger "whole time".
En direktør, der ejer 25 % eller mere af selskabet, er i en kontrollerende stilling efter (a), uanset hvad der ellers gælder. Det er en direktør, der ikke er registreret som fuldtidsansat, også, efter (c), selv med en lille ejerandel.
Hvorfor et fast biltilskud ikke virker for dig
Et fast kontant biltilskud er den anden måde at få betaling for bilen på. Dets værdi nedsættes med 50 %, højst 1 170 € om året, kun hvor de tre betingelser i r. 18(2) er opfyldt, og (b) udelukker enhver i en kontrollerende stilling. Vejledningen (s. 13) går videre og udelukker enhver direktør og slutter: "When any of the above conditions is not met the full cash allowance is taxable."
For en kontrollerende direktør beskattes et fast tilskud fra dit eget selskab altså fuldt ud, efter reglen og vejledningen ens. Godtgørelsen per kilometer på højst 35 cent, med loggen, er "deemed to have no value". For en direktør, der ikke er i en kontrollerende stilling, er reglen og vejledningen uenige om tilskuddet. Den konflikt, og hvordan de to veje står over for hinanden i tal, står i biltilskud eller kørselsgodtgørelse på Malta.
Et regneeksempel for et år
Lad os sige, at du kører 1 200 erhvervskilometer på et år i din egen bil og ejer alle aktierne. Selskabet udbetaler din kørselsgodtgørelse som én godtgørelse ved årets udgang.
- Godtgjort med 0,35 €, hver tur logget: 1 200 × 0,35 € = 420 €. Alle betingelser er opfyldt, så godtgørelsen fingeres at være uden værdi.
- Samme 420 €, én tur mangler i loggen: en betingelse svigter, så hele beløbet på 420 € er et fringe benefit. Du ejer 25 % eller mere, så der er ingen nedsættelse på 50 %. Alle 420 € beskattes.
- Godtgjort med 0,36 € i stedet: 1 200 × 0,36 € = 432 €. Satsen overstiger 35 cent, så alle 432 € er et fringe benefit, ikke kun de 12 € over loftet.
- Et fast tilskud på 100 € om måneden i stedet: 12 × 100 € = 1 200 € om året. Du er i en kontrollerende stilling, så hele beløbet på 1 200 € er skattepligtigt.
Dit selskab skal måske registreres som arbejdsgiver
Vejledningen (s. 6) behandler et selskab, der giver sine officers fringe benefits, som arbejdsgiver, også uden ansatte: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Det gælder, når godtgørelsen er et fringe benefit, for eksempel efter at en betingelse er svigtet. Om en fuldt korrekt godtgørelse på højst 35 cent, som ingen værdi har, i sig selv udløser registrering, står der ikke.
To grænser, der er værd at kende
Ikke alle køretøjer kvalificerer. Rule 8 tager en varevogn, en motorcykel og et køretøj over 3 500 kg ud af definitionen af et vehicle. 35-cent-reglen gælder for et vehicle, så en kilometerbetaling for din egen varevogn eller motorcykel har ingen safe harbour.
Ingen særskilt afgørelse. Alt ovenstående hviler på vejledningens definitionsbestemmelse og r. 47(1)(a), ikke på en udtalelse skrevet om direktørers kørsel. Er din situation usædvanlig, så tag vejledningens side 2, 3 og 14 med til din revisor.
Før dit selskab udbetaler kørselsgodtgørelse til dig
- Hver godtgjort tur står i loggen med formål, mål og distance. En tom maltesisk log (PDF) har de kolonner.
- Betalingen beregnes ud fra de faktisk kørte kilometer, med højst 0,35 € hver.
- Kun erhvervsture betales.
- Selskabet kan fremlægge loggen når som helst og opbevarer den i seks år.
- Du ved, om du er i en kontrollerende stilling, for så koster et svigt hele beløbet.
Sådan gør DriveHub det lettere
Som direktør står du på begge sider af reglen: du kører, og dit selskab skal have loggen. En kort tur på en travl dag er den letteste at glemme i en log. Efter denne regel bringer én udeladt tur hele godtgørelsen til beskatning.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten.
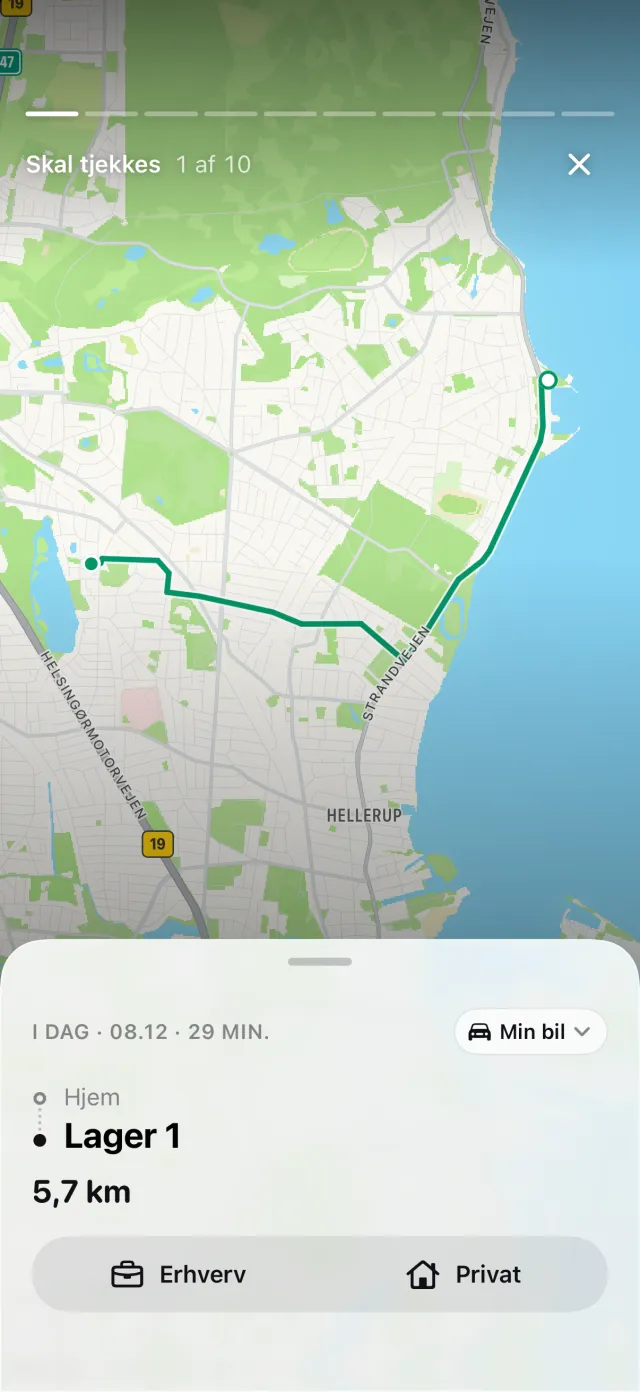
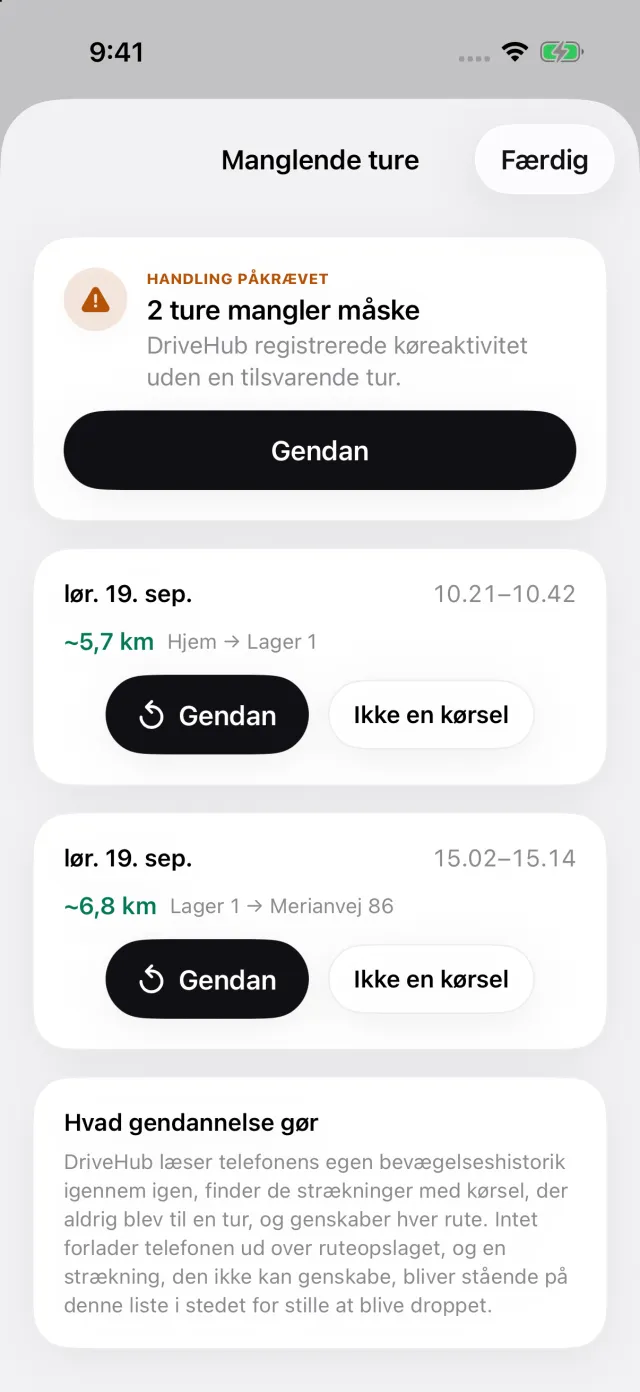
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture på fanen Ture. Den åbner Manglende ture, hvor hver kørsel har Gendan, så en tur kan sættes tilbage, før selskabet betaler dig.
For Malta udskriver rapporten alle tre foreskrevne oplysninger på hver linje: formålet med dine egne ord, målet og distancen. I en rapport for én bil står føreren og nummerpladen én gang i hovedet. DriveHub afgør ikke, om du er i en kontrollerende stilling, registrerer ikke dit selskab og indgiver intet. Registreringen og tjekket for oversete kørsler er gratis; rapporten er en del af DriveHub Pro.
DriveHub findes i App Store til iPhone. De maltesiske regler, den følger, står på Malta-siden, og opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad reglerne selv siger, og nævner reglen, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din revisor, og tag loggen med.
Den fulde regel med de retsakter, den bygger på: Malta: krav til kørebogen.