 DriveHub
Guía por país · Malta · 7 min
Asignación para el coche o kilometraje en Malta: una cantidad fija, o 35 céntimos por kilómetro con un registro
¿Asignación para el coche o reembolso por kilometraje? En Malta, una asignación fija para el coche tributa al menos por la mitad de su valor. Un reembolso de hasta 35 céntimos por kilómetro, respaldado por un registro de cada trayecto, no tiene ningún valor imponible.

La respuesta corta
- ¿Cuáles son las dos opciones? Tu empleador puede reembolsarte los kilómetros de trabajo con una tarifa por kilómetro, o pagarte una asignación fija en efectivo para el coche (car cash allowance) por el uso de tu coche.
- ¿Tributa la vía por kilómetro? No, si se cumplen todas las condiciones: no más de 35 céntimos por kilómetro, solo uso profesional y un registro del motivo, el destino y la distancia de cada trayecto, conservado seis años. Entonces se considera "deemed to have no value".
- ¿Tributa una asignación para el coche? Sí, como retribución en especie (fringe benefit). Cuando se cumplen tres condiciones, su valor se reduce un 50 %, y la reducción tiene un tope de 1170 € por año natural sumando todos tus empleadores.
- ¿Y si fallan las condiciones de los 35 céntimos? El reembolso entero pasa a ser retribución en especie, valorado igual que una asignación para el coche. No solo el exceso.
- ¿Administradores? La Rule y la guía de la administración tributaria trazan la línea de forma distinta para los administradores que cobran una asignación. Abajo están las dos.
Todo pago por tu coche empieza siendo una retribución
Las Fringe Benefits Rules de Malta, S.L. 123.55, no separan las dos opciones al principio. La rule 17(2)(a) define una asignación por vehículo como "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". La rule 18(1) la valora en "the total amount so paid".
Así que una asignación mensual y un reembolso por kilómetro parten ambos de su importe completo. Lo que cambia es la salida de ese valor. La vía por kilómetro puede dejarlo en cero. La vía de la asignación quita como mucho la mitad, hasta un tope, salvo que además deduzcas costes reales (más abajo).
Vía 1: hasta 35 céntimos por kilómetro, con un registro
La rule 18(5) considera que el pago no tiene valor cuando es un reembolso de costes "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", y "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". La cifra está vigente desde el 1 de enero de 2008, cuando el Legal Notice 409 of 2007 sustituyó 15 céntimos por 35.
La Fringe Benefits Tax Guide de la Malta Tax and Customs Administration (p. 14) enumera las condiciones así:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
La rule 48(3) convierte los seis años en ley en sentido estricto: los registros "shall be kept for a period of not less than 6 years." La rule 47(1) da a la guía el mismo efecto que a las Rules, en la medida en que no entre en conflicto con ellas.
Hay dos cosas que es fácil confundir. Primero, 35 céntimos es un techo, no una tarifa. Nadie está obligado a pagarlos, y un empleador puede pagar menos. Segundo, las condiciones de la asignación en efectivo que vienen después (una cláusula en el contrato, no ser administrador, ningún otro coche de la empresa) no están en esta lista. Algunas páginas de segunda mano se las atribuyen a los 35 céntimos; la guía no.
Qué va en cada columna del registro está en la plantilla maltesa de registro de kilometraje.
Vía 2: una asignación en efectivo para el coche
Una cantidad fija por el uso de tu propio coche tributa como retribución en especie. La rule 18(2) reduce su valor un 50 %, pero solo cuando se cumplen las tres condiciones siguientes:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
La reducción tiene un tope: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". Según la rule 18(3), ese tope cubre el total de tus asignaciones de más de un empleador, no cada una por separado.
La guía (p. 13) añade una cuarta condición, "the employee uses his own car", y concluye: "When any of the above conditions is not met the full cash allowance is taxable."
El combustible va al mismo saco. Si cobras una asignación en efectivo para el coche y tu empleador además te reembolsa el combustible, la guía dice que el combustible "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Administradores: la Rule y la guía no coinciden
La rule 18(2)(b) excluye solo a una persona en posición de control (controlling position). Según la rule 2(2), un administrador está en esa posición si tiene el 25 % o más de las acciones o de los derechos de voto. También cuenta tener más del 50 % sumando lo de su familia. Y también cuenta un administrador que "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" en esa sociedad.
La condición de la guía es más amplia: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Excluye a todos los administradores y socios.
La rule 47(1) da efecto a la guía solo "to the extent that they are not in conflict with any rules prescribed". Un administrador registrado como empleado a tiempo completo, con menos del 25 %, cumple la condición de la Rule pero no la de la guía. Esta página deja constancia del conflicto; no lo resuelve. Si es tu caso, llévaselo a tu asesor.
Cobrar kilometraje de tu propia sociedad es otra cuestión, tratada en el kilometraje del administrador en Malta.
Un ejemplo con cifras
Haces 8000 kilómetros de trabajo al año con tu propio coche. Eres empleado, no administrador, no tienes acciones de tu empleador ni coche de empresa, y la asignación figura en tu contrato. Así que se cumplen las tres condiciones de la rule 18(2), y las cuatro de la guía.
| Cobrado en el año | Valor como retribución en especie | |
|---|---|---|
| 35 céntimos/km, cada trayecto registrado | 8000 × 0,35 € = 2800 € | 0 € |
| Asignación de 150 € al mes | 12 × 150 € = 1800 € | 1800 € − 900 € (50 %) = 900 € |
| Asignación de 200 € al mes | 12 × 200 € = 2400 € | 2400 € − 1170 € (el 50 % son 1200 €, con tope) = 1230 € |
| 35 céntimos/km, una condición incumplida | 2800 € | 2800 € − 1170 € (el 50 % son 1400 €, con tope) = 1630 € |
Por encima de 2340 € al año en asignaciones, la mitad supera los 1170 €, así que el tope entra en juego. Cada euro por encima de esa cifra tributa entero.
Dos empleadores. Dos asignaciones de 2400 € suman 4800 €. El tope es de 1170 € para las dos juntas, no para cada una, así que el valor es 4800 € − 1170 € = 3630 €.
La tabla muestra el valor que tributa, no el impuesto. El impuesto depende de tu propio tipo.
Si fallan los 35 céntimos, se valora como una asignación
La guía (p. 14) cierra las condiciones del pago por kilómetro con: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Así que un reembolso fallido parte del importe entero (rule 18(1)). La reducción del 50 %, con el tope de 1170 €, solo se le resta cuando también se cumplen las condiciones de la rule 18(2). Eso significa que el pago se hace en virtud de tu contrato o de un convenio colectivo. Además, no estás en posición de control (en la guía: no eres administrador ni socio) y no tienes coche de la empresa. Si no, tributa el reembolso entero.
La cuarta fila de la tabla es ese caso. Supone que los 2800 € del año se pagan en un solo reembolso. Falta un trayecto en el registro, y 2800 € que no habrían valido nada se valoran en 1630 €. Paga 36 céntimos en lugar de 35 y son 2880 €, valorados en 1710 €. Por qué un solo hueco afecta a todo el reembolso, y no solo al trayecto que falta, está en los 35 céntimos de Malta son todo o nada.
Con una asignación, puedes deducir costes reales, con documentos
Según la rule 18(4), un empleado que cobra una asignación por vehículo puede deducir, en su propia declaración, la parte profesional de los gastos y del desgaste del coche: "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
La deducción tiene como límite lo que esos costes superen a la reducción del 50 % ya aplicada. Solo se admite si se cumple todo lo siguiente:
- se cumplen las tres condiciones de la rule 18(2);
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- se declara el valor completo de la retribución;
- "the claim for the deductions is supported by a computation".
La Rule no menciona aquí un libro de registro. Pide documentos que prueben la finalidad de los costes, y la parte profesional hay que calcularla. Un registro de los trayectos de trabajo es una forma de demostrar las dos cosas.
Antes de aceptar cualquiera de las dos
- ¿Una furgoneta o una moto? Ninguna es un «vehicle» según la rule 8, así que el puerto seguro de los 35 céntimos no se les aplica. Mira qué no cuenta como vehicle.
- ¿Un coche de empresa? Se valora según el valor del coche, no según tus kilómetros. Mira el coche de empresa en Malta y el uso point to point.
- ¿Autónomo? Malta no tiene para ti ninguna cifra por kilómetro; vas por costes reales. Mira los 35 céntimos de Malta son todo o nada.
Cómo te lo pone más fácil DriveHub
En la vía de los 35 céntimos, el dinero depende de que el registro esté completo. Lo que se pierde rara vez es la distancia. Es el trayecto corto que nadie anotó, y el motivo de una visita de hace meses.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Guarda la fecha, los dos extremos y la distancia. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto. Tú añades el motivo con tus propias palabras.
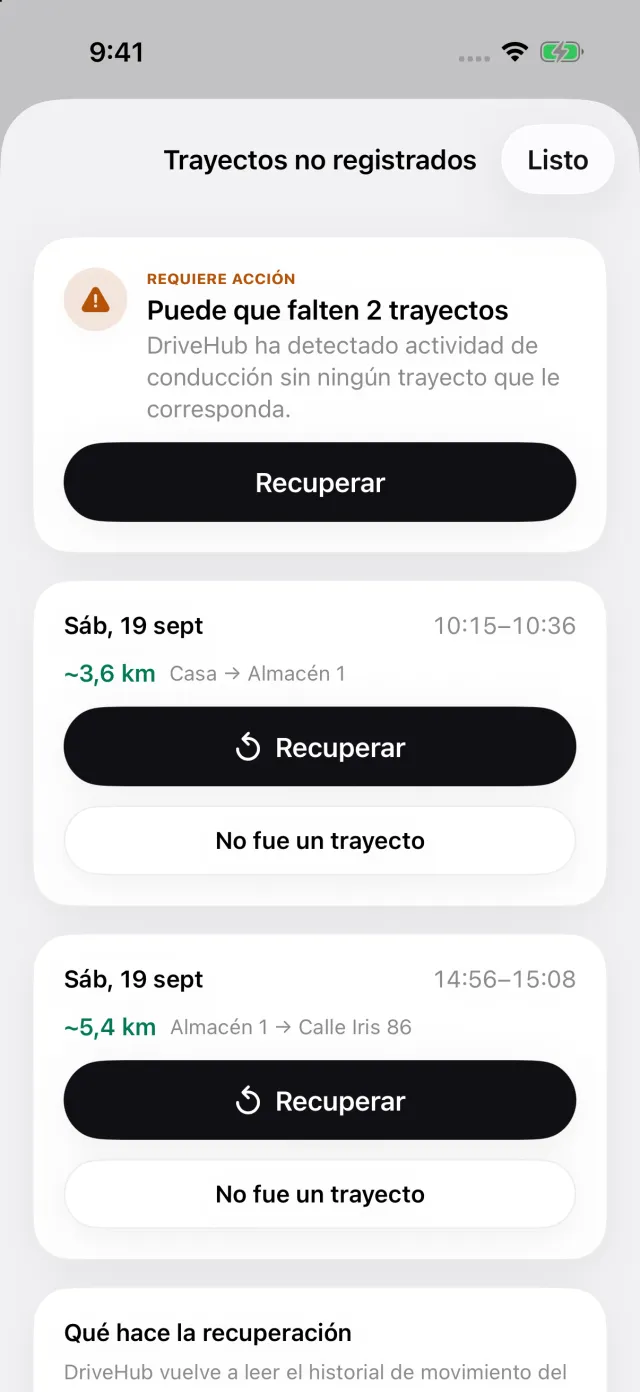
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece la historia Trayectos perdidos en la pestaña Trayectos. Abre la lista de trayectos no registrados, donde Recuperar reconstruye la ruta, antes de que el registro llegue a tu empleador y no después.
Para Malta, el informe imprime los tres datos prescritos en cada fila: el motivo, el destino y la distancia. El registro de trayectos y la detección de trayectos perdidos son gratis; el informe forma parte de DriveHub Pro.
Dónde se detiene DriveHub: no valora una asignación, no aplica el tope de 1170 € ni decide si estás en posición de control. No envía nada a tu empleador ni a la administración tributaria. Un trayecto que no registró y que no puede recuperar, porque el móvil estaba apagado, sin batería o en modo avión, queda fuera del informe hasta que lo añadas a mano.
DriveHub está en el App Store para iPhone. Las reglas maltesas que sigue están en la página de Malta, y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen las propias Rules y cita el precepto para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor — y lleva el registro.
La norma completa, con los textos de los que procede: Malta: requisitos del registro de kilometraje.
Para leer más
- Un céntimo por encima de 35, o un trayecto sin anotar, y todo el reembolso es una retribución en especie
- Un coche de empresa en Malta tributa por su valor, no por tus kilómetros, salvo que lo uses point to point
- Kilometraje del administrador de tu propia sociedad maltesa: los 35 céntimos siguen exigiendo un registro