 DriveHub
Länderratgeber · Malta · 7 Min.
Fahrzeugzulage oder Kilometergeld in Malta: ein fester Betrag oder 35 Cent je Kilometer mit Fahrtenbuch
Fahrzeugzulage oder Kilometergeld? In Malta wird eine pauschale Fahrzeugzulage auf mindestens die Hälfte ihres Werts besteuert. Eine Erstattung von bis zu 35 Cent je Kilometer, belegt durch eine Aufzeichnung jeder Fahrt, hat überhaupt keinen steuerpflichtigen Wert.

Die kurze Antwort
- Welche beiden Möglichkeiten gibt es? Ihr Arbeitgeber kann geschäftliche Kilometer mit einem Satz je Kilometer erstatten oder eine pauschale Fahrzeugzulage in bar (car cash allowance) für die Nutzung Ihres Autos zahlen.
- Wird die Erstattung je Kilometer besteuert? Nicht, wenn jede Bedingung erfüllt ist: höchstens 35 Cent je Kilometer, nur geschäftliche Nutzung und eine Aufzeichnung von Zweck, Ziel und Strecke jeder Fahrt, sechs Jahre aufbewahrt. Dann gilt sie als "deemed to have no value".
- Wird eine Fahrzeugzulage besteuert? Ja, als fringe benefit, also als geldwerter Vorteil. Sind drei Bedingungen erfüllt, wird ihr Wert um 50 % gekürzt, und die Kürzung ist auf 1 170 € je Kalenderjahr über alle Ihre Arbeitgeber hinweg gedeckelt.
- Und wenn die 35-Cent-Bedingungen scheitern? Dann wird die gesamte Erstattung zum fringe benefit, bewertet wie eine Fahrzeugzulage. Nicht nur der übersteigende Teil.
- Direktoren? Die Rule und der Leitfaden der Steuerbehörde ziehen die Grenze für Direktoren mit Zulage unterschiedlich. Beides steht unten.
Jede Zahlung für Ihr Auto beginnt als Vorteil
Maltas Fringe Benefits Rules, S.L. 123.55, unterscheiden die beiden Möglichkeiten zunächst nicht. Rule 17(2)(a) definiert eine Fahrzeugzulage als "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) bewertet sie mit "the total amount so paid".
Eine monatliche Zulage und eine Erstattung je Kilometer beginnen also beide mit ihrem vollen Betrag. Unterschiedlich ist der Weg aus diesem Wert heraus. Der Weg über den Kilometersatz kann ihn auf null bringen. Der Weg über die Zulage nimmt höchstens die Hälfte weg, bis zu einer Obergrenze — es sei denn, Sie machen zusätzlich die tatsächlichen Kosten geltend (siehe unten).
Weg 1: bis zu 35 Cent je Kilometer, mit Fahrtenbuch
Rule 18(5) fingiert, dass die Zahlung keinen Wert hat, wenn sie eine Kostenerstattung ist, "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", und "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Die Zahl steht seit dem 1. Januar 2008, als Legal Notice 409 of 2007 15 Cent durch 35 ersetzte.
Der Fringe Benefits Tax Guide der Malta Tax and Customs Administration (S. 14) nennt die Bedingungen so:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 48(3) macht die sechs Jahre zu geltendem Recht: Die Aufzeichnungen "shall be kept for a period of not less than 6 years." Rule 47(1) verleiht dem Leitfaden dieselbe Wirkung wie den Rules, soweit er ihnen nicht widerspricht.
Zwei Dinge versteht man leicht falsch. Erstens sind 35 Cent eine Obergrenze, kein Satz. Niemand muss sie zahlen, und ein Arbeitgeber kann weniger zahlen. Zweitens stehen die Bedingungen für die Barzulage weiter unten (eine Vertragsklausel, kein Direktor, kein anderes Firmenauto) nicht auf dieser Liste. Manche Seiten aus zweiter Hand hängen sie an die 35 Cent; der Leitfaden tut das nicht.
Was in jede Spalte des Fahrtenbuchs gehört, steht in Maltas Fahrtenbuch-Vorlage.
Weg 2: eine Fahrzeugzulage in bar
Ein fester Betrag für die Nutzung Ihres eigenen Autos ist als fringe benefit steuerpflichtig. Rule 18(2) kürzt seinen Wert um 50 %, aber nur, wenn alle drei folgenden Bedingungen erfüllt sind:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
Die Kürzung ist gedeckelt: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". Nach rule 18(3) gilt diese Obergrenze für die Summe Ihrer Zulagen von mehreren Arbeitgebern, nicht für jede einzeln.
Der Leitfaden (S. 13) fügt eine vierte Bedingung hinzu, "the employee uses his own car", und schließt: "When any of the above conditions is not met the full cash allowance is taxable."
Kraftstoff kommt in denselben Topf. Erhalten Sie eine Fahrzeugzulage in bar und erstattet Ihr Arbeitgeber zusätzlich den Kraftstoff, sagt der Leitfaden, der Kraftstoff "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Direktoren: Rule und Leitfaden widersprechen sich
Rule 18(2)(b) schließt nur eine Person in einer controlling position, einer beherrschenden Stellung, aus. Nach rule 2(2) ist ein Direktor in dieser Stellung, wenn er 25 % oder mehr der Anteile oder Stimmrechte hält. Mehr als 50 % zusammen mit seiner Familie zählen ebenfalls. Ein Direktor zählt auch dann, wenn er "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" bei dieser Gesellschaft ist.
Die Bedingung des Leitfadens ist weiter: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Sie schließt jeden Direktor und Gesellschafter aus.
Rule 47(1) verleiht dem Leitfaden Wirkung nur "to the extent that they are not in conflict with any rules prescribed". Ein als Vollzeitbeschäftigter registrierter Direktor mit weniger als 25 % erfüllt die Bedingung der Rule, aber nicht die des Leitfadens. Diese Seite hält den Widerspruch fest; sie entscheidet ihn nicht. Betrifft er Sie, besprechen Sie ihn mit Ihrem Steuerberater.
Sich selbst aus der eigenen Gesellschaft Kilometergeld zu zahlen, ist eine eigene Frage, behandelt unter Kilometergeld für Direktoren in Malta.
Ein Rechenbeispiel
Sie fahren in einem Jahr 8 000 geschäftliche Kilometer mit Ihrem eigenen Auto. Sie sind Arbeitnehmer, kein Direktor, halten keine Anteile an Ihrem Arbeitgeber und haben kein Firmenauto, und die Zulage steht in Ihrem Vertrag. Die drei Bedingungen der rule 18(2) und die vier des Leitfadens sind also erfüllt.
| Im Jahr gezahlt | Wert als fringe benefit | |
|---|---|---|
| 35 Cent je km, jede Fahrt aufgezeichnet | 8 000 × 0,35 € = 2 800 € | 0 € |
| Zulage von 150 € im Monat | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Zulage von 200 € im Monat | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (50 % wären 1 200 €, gedeckelt) = 1 230 € |
| 35 Cent je km, eine Bedingung verfehlt | 2 800 € | 2 800 € − 1 170 € (50 % wären 1 400 €, gedeckelt) = 1 630 € |
Oberhalb von 2 340 € im Jahr an Zulagen ist die Hälfte mehr als 1 170 €, und die Obergrenze greift. Jeder Euro über diesem Betrag wird voll besteuert.
Zwei Arbeitgeber. Zwei Zulagen von 2 400 € ergeben 4 800 €. Die Obergrenze von 1 170 € gilt für beide zusammen, nicht für jede, der Wert ist also 4 800 € − 1 170 € = 3 630 €.
Die Tabelle zeigt den Wert, der besteuert wird, nicht die Steuer selbst. Die Steuer hängt von Ihrem eigenen Steuersatz ab.
Scheitern die 35 Cent, wird wie eine Zulage bewertet
Der Leitfaden (S. 14) schließt die Bedingungen für den Kilometersatz mit: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Eine gescheiterte Erstattung beginnt also beim vollen Betrag (rule 18(1)). Die Kürzung um 50 %, gedeckelt auf 1 170 €, kommt nur dann davon ab, wenn auch die Bedingungen der rule 18(2) erfüllt sind. Das heißt: Die Zahlung erfolgt nach Ihrem Vertrag oder einem Tarifvertrag. Außerdem sind Sie nicht in einer beherrschenden Stellung (im Leitfaden: weder Direktor noch Gesellschafter), und Sie haben kein Auto des Arbeitgebers. Andernfalls wird die gesamte Erstattung besteuert.
Die vierte Zeile der Tabelle ist genau dieser Fall. Dabei ist angenommen, dass die 2 800 € des Jahres als eine einzige Erstattung gezahlt werden. Fehlt eine Fahrt im Fahrtenbuch, werden 2 800 €, die nichts wert gewesen wären, mit 1 630 € bewertet. Zahlt man 36 statt 35 Cent, sind es 2 880 €, bewertet mit 1 710 €. Warum eine einzige Lücke für die ganze Erstattung zählt und nicht nur für die fehlende Fahrt, steht unter Maltas 35 Cent sind alles oder nichts.
Mit Zulage können Sie die tatsächlichen Kosten geltend machen, mit Belegen
Nach rule 18(4) kann ein Arbeitnehmer mit Fahrzeugzulage in seiner eigenen Steuererklärung den geschäftlichen Anteil der Kosten und der Abnutzung des Autos geltend machen: "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
Der Abzug ist auf den Betrag begrenzt, um den diese Kosten die bereits gewährte Kürzung um 50 % übersteigen. Er ist nur zulässig, wenn all dies erfüllt ist:
- die drei Bedingungen der rule 18(2) sind erfüllt;
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- der volle Wert des Vorteils ist erklärt;
- "the claim for the deductions is supported by a computation".
Ein Fahrtenbuch nennt die Rule hier nicht. Sie verlangt Belege, die den Zweck der Kosten nachweisen, und der geschäftliche Anteil muss berechnet werden. Eine Aufzeichnung der geschäftlichen Fahrten ist ein Weg, beides zu zeigen.
Bevor Sie dem einen oder dem anderen zustimmen
- Ein Kastenwagen oder ein Motorrad? Beides ist nach rule 8 kein „vehicle“, der 35-Cent-Schutzraum gilt dafür also nicht. Siehe was kein „vehicle“ ist.
- Stattdessen ein Firmenauto? Das wird nach dem Wert des Autos bewertet, nicht nach Ihren Kilometern. Siehe Firmenauto in Malta und point to point.
- Selbständig? Für Sie hat Malta überhaupt keine Zahl je Kilometer; es gelten die tatsächlichen Kosten. Siehe Maltas 35 Cent sind alles oder nichts.
Wie DriveHub das einfacher macht
Auf dem 35-Cent-Weg hängt das Geld davon ab, dass das Fahrtenbuch vollständig ist. Was fehlt, ist selten die Entfernung. Es ist die kurze Fahrt, die niemand notiert hat, und der Zweck eines Besuchs vor Monaten.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Es speichert das Datum, beide Endpunkte und die Strecke. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest. Den Zweck tragen Sie in Ihren eigenen Worten ein.
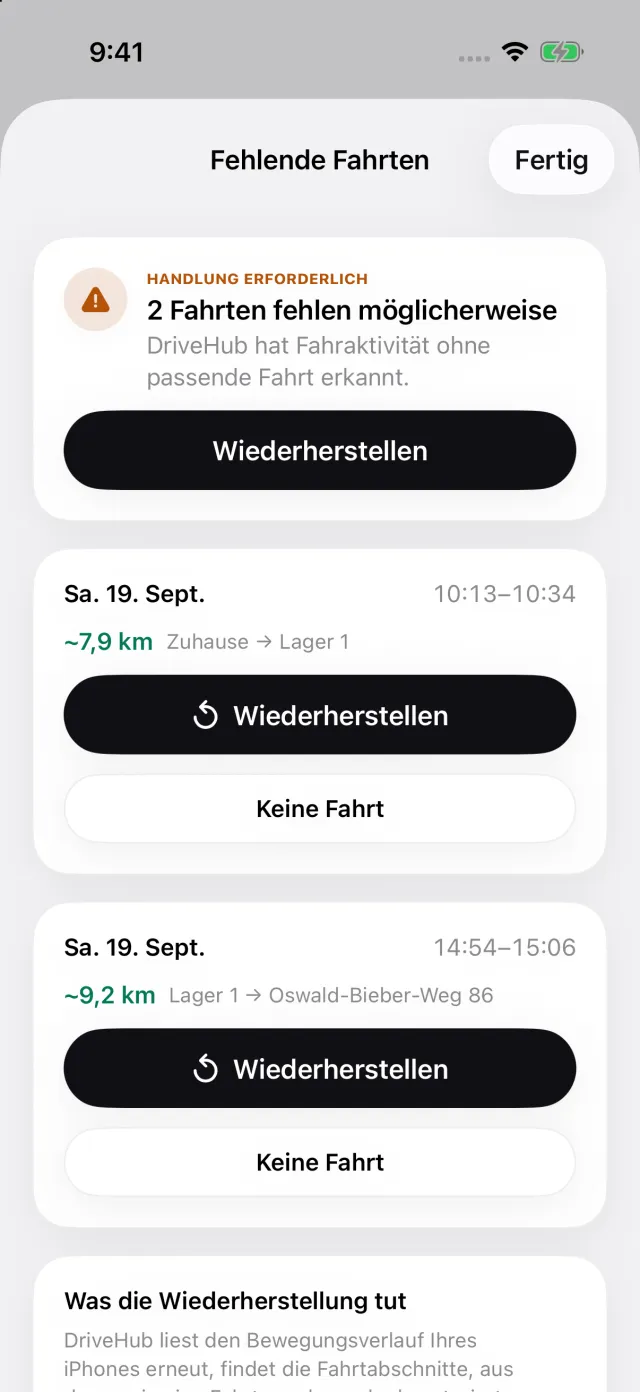
Hat Ihr iPhone Fahrten registriert, zu denen es keinen passenden Eintrag gibt, erscheint im Tab Fahrten die Story Verpasste Fahrten. Sie öffnet die Liste der fehlenden Fahrten, in der Wiederherstellen die Route rekonstruiert — bevor das Fahrtenbuch an Ihren Arbeitgeber geht, nicht danach.
Für Malta druckt der Bericht in jeder Zeile alle drei vorgeschriebenen Angaben: den Zweck, das Ziel und die Strecke. Die Aufzeichnung und die Prüfung auf verpasste Fahrten sind kostenlos; der Bericht gehört zu DriveHub Pro.
Wo DriveHub aufhört: Es bewertet keine Zulage, wendet die Obergrenze von 1 170 € nicht an und entscheidet nicht, ob Sie in einer beherrschenden Stellung sind. Es sendet nichts an Ihren Arbeitgeber oder an die Steuerbehörde. Eine Fahrt, die es nicht aufgezeichnet hat und nicht wiederherstellen kann, weil das Telefon aus, leer oder im Flugmodus war, fehlt im Bericht, bis Sie sie von Hand hinzufügen.
DriveHub gibt es im App Store für das iPhone. Die maltesischen Regeln, denen es folgt, stehen auf der Malta-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was die Rules selbst sagen, und nennt die Rule, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Malta: Anforderungen an das Fahrtenbuch.
Weiterlesen
- Ein Cent über 35 oder eine fehlende Fahrt — und die ganze Erstattung ist ein fringe benefit
- Ein Firmenauto wird in Malta nach seinem Wert besteuert, nicht nach Ihren Kilometern — außer Sie fahren point to point
- Kilometergeld aus Ihrer eigenen maltesischen Gesellschaft: Auch die 35 Cent brauchen ein Fahrtenbuch