 DriveHub
Vodnik po državi · Malta · 7 min
Denarni dodatek za avto ali kilometrina na Malti: pavšalni znesek ali 35 centov na kilometer z evidenco
Dodatek za avto ali kilometrina? Na Malti je pavšalni dodatek za avto obdavčen vsaj na polovico svoje vrednosti. Povračilo do 35 centov na kilometer, podprto z evidenco vsake poti, pa nima nobene obdavčljive vrednosti.

Kratek odgovor
- Kateri sta možnosti? Delodajalec vam lahko službene kilometre povrne po stopnji na kilometer ali pa vam za uporabo avta plačuje pavšalni denarni dodatek za avto (car cash allowance).
- Je povračilo na kilometer obdavčeno? Ne, če so izpolnjeni vsi pogoji: največ 35 centov na kilometer, samo službena uporaba in evidenca namena, cilja in razdalje vsake poti, hranjena šest let. Takrat je "deemed to have no value".
- Je dodatek za avto obdavčen? Da, kot boniteta (fringe benefit). Kadar so izpolnjeni trije pogoji, se njegova vrednost zmanjša za 50 %, zmanjšanje pa je omejeno na 1 170 € na koledarsko leto pri vseh vaših delodajalcih skupaj.
- Kaj, če pogoji za 35 c niso izpolnjeni? Boniteta postane celotno povračilo, ovrednoteno enako kot dodatek za avto. Ne le presežek.
- Direktorji? Rule in vodnik davčne uprave mejo za direktorje z dodatkom postavljata različno. Oboje je opisano spodaj.
Vsako plačilo za vaš avto se začne kot boniteta
Malteška Fringe Benefits Rules, S.L. 123.55, obeh možnosti sprva ne ločujejo. Rule 17(2)(a) dodatek za vozilo opredeli kot "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) ga ovrednoti z "the total amount so paid".
Mesečni dodatek in povračilo na kilometer se torej oba začneta s polnim zneskom. Razlikuje se pot iz te vrednosti. Pot s kilometrino jo lahko spravi na nič. Pot z dodatkom odvzame največ polovico, do zgornje meje, razen če uveljavljate tudi dejanske stroške (spodaj).
Pot 1: do 35 centov na kilometer, z evidenco
Rule 18(5) šteje, da plačilo nima vrednosti, kadar gre za povračilo stroškov, "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", in "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Znesek velja od 1. januarja 2008, ko je Legal Notice 409 of 2007 15 centov zamenjal s 35.
Vodnik malteške davčne uprave, Malta Tax and Customs Administration, Fringe Benefits Tax Guide (str. 14), pogoje našteje takole:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 48(3) šest let naredi za zavezujoče pravo: evidence "shall be kept for a period of not less than 6 years." Rule 47(1) daje vodniku enak učinek kot samim Rules, kolikor z njimi ni v nasprotju.
Dve stvari se zlahka razume narobe. Prvič, 35 centov je zgornja meja, ne stopnja. Nihče ga ni dolžan plačati in delodajalec lahko plača manj. Drugič, spodnji pogoji za denarni dodatek (določba v pogodbi, ne direktor, noben drug avto delodajalca) na tem seznamu niso. Nekatere sekundarne strani jih pripnejo k 35 c; vodnik jih ne.
Kaj spada v posamezen stolpec evidence, je v članku malteška predloga evidence kilometrine.
Pot 2: denarni dodatek za avto
Pavšalni znesek za uporabo lastnega avta je obdavčljiv kot boniteta. Rule 18(2) njegovo vrednost zmanjša za 50 %, a le, kadar so izpolnjeni vsi trije pogoji:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
Zmanjšanje je omejeno: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". Po rule 18(3) ta meja velja za skupni znesek vaših dodatkov pri več delodajalcih, ne za vsakega posebej.
Vodnik (str. 13) doda četrti pogoj, "the employee uses his own car", in sklene: "When any of the above conditions is not met the full cash allowance is taxable."
Gorivo gre v isti lonec. Če prejemate denarni dodatek za avto in vam delodajalec povrne še gorivo, vodnik pravi, da se gorivo "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Direktorji: Rule in vodnik se ne strinjata
Rule 18(2)(b) izključi samo osebo v kontrolnem položaju (controlling position). Po rule 2(2) je direktor v tem položaju, če ima 25 % ali več deležev ali glasovalnih pravic. Šteje tudi več kot 50 % skupaj z družino. Direktor šteje tudi, če "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" pri tej družbi.
Pogoj v vodniku je širši: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Izključi vsakega direktorja in družbenika.
Rule 47(1) vodniku daje učinek le "to the extent that they are not in conflict with any rules prescribed". Direktor, registriran kot zaposlen s polnim delovnim časom, z manj kot 25 %, izpolnjuje pogoj iz Rule, ne pa pogoja iz vodnika. Ta stran nasprotje zabeleži; ne razsodi ga. Če to velja za vas, ga odnesite svojemu računovodji.
Plačevanje kilometrine samemu sebi iz lastne družbe je posebno vprašanje, ki ga obravnava članek kilometrina direktorja na Malti.
Primer izračuna
Z lastnim avtom v letu prevozite 8 000 službenih kilometrov. Ste zaposleni, ne direktor, nimate deležev pri delodajalcu in nimate službenega avta, dodatek pa je v vaši pogodbi. Trije pogoji iz rule 18(2) in štirje iz vodnika so torej izpolnjeni.
| Plačano v letu | Vrednost kot boniteta | |
|---|---|---|
| 35 c na km, vsaka pot v evidenci | 8 000 × 0,35 € = 2 800 € | 0 € |
| Dodatek 150 € na mesec | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Dodatek 200 € na mesec | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (50 % je 1 200 €, omejeno) = 1 230 € |
| 35 c na km, en pogoj ni izpolnjen | 2 800 € | 2 800 € − 1 170 € (50 % je 1 400 €, omejeno) = 1 630 € |
Nad 2 340 € na leto dodatkov je polovica več kot 1 170 €, zato meja zagrize. Vsak evro nad tem zneskom je obdavčen v celoti.
Dva delodajalca. Dva dodatka po 2 400 € sta 4 800 €. Meja 1 170 € velja za oba skupaj, ne za vsakega, zato je vrednost 4 800 € − 1 170 € = 3 630 €.
Tabela kaže vrednost, ki se obdavči, ne samega davka. Davek je odvisen od vaše stopnje.
Če 35 c pade, se ovrednoti kot dodatek
Vodnik (str. 14) pogoje za povračilo na kilometer sklene z: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Neuspelo povračilo se torej začne s celotnim zneskom (rule 18(1)). Zmanjšanje za 50 %, omejeno na 1 170 €, se odšteje le, kadar so izpolnjeni tudi pogoji iz rule 18(2). To pomeni, da je plačilo izplačano po vaši pogodbi ali kolektivni pogodbi. Poleg tega niste v kontrolnem položaju (po vodniku: niste direktor ali družbenik) in nimate avta delodajalca. Sicer je obdavčeno celotno povračilo.
Četrta vrstica tabele je ta primer. Predpostavlja, da je 2 800 € za leto izplačanih kot eno povračilo. Ena pot manjka v evidenci in 2 800 €, ki ne bi bili vredni nič, je ovrednotenih na 1 630 €. Plačajte 36 centov namesto 35 in to je 2 880 €, ovrednoteno na 1 710 €. Zakaj ena vrzel šteje za celotno povračilo, ne le za manjkajočo pot, pojasnjuje članek malteških 35 centov je vse ali nič.
Z dodatkom lahko uveljavljate dejanske stroške, z dokumenti
Po rule 18(4) lahko zaposleni z dodatkom za vozilo v svoji napovedi uveljavlja poslovni delež stroškov avta in obrabe (wear and tear): "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
Zahtevek je omejen na znesek, za katerega ti stroški presegajo že priznano 50-odstotno zmanjšanje. Priznan je le, če velja vse od naslednjega:
- trije pogoji iz rule 18(2) so izpolnjeni;
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- celotna vrednost bonitete je prijavljena;
- "the claim for the deductions is supported by a computation".
Rule tu evidence voženj ne omenja. Zahteva dokumente, ki dokazujejo namen stroškov, poslovni delež pa je treba izračunati. Evidenca službenih poti je en način, da pokažete oboje.
Preden pristanete na eno ali drugo
- Kombi ali motorno kolo? Nobeno od njiju po rule 8 ni „vehicle“, zato varni pristan 35 c zanj ne velja. Glejte kaj ni vozilo.
- Raje službeni avto? Ta se vrednoti po vrednosti avta, ne po vaših kilometrih. Glejte službeni avto na Malti in point to point.
- Samozaposleni? Malta za vas sploh nima zneska na kilometer; ostanejo dejanski stroški. Glejte malteških 35 centov je vse ali nič.
Kako DriveHub to olajša
Pri poti s 35 c je denar odvisen od tega, ali je evidenca popolna. Redko manjka razdalja. Manjka kratka pot, ki je nihče ni zapisal, in namen obiska pred meseci.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Shrani datum, oba konca in razdaljo. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas. Namen dodate z lastnimi besedami.
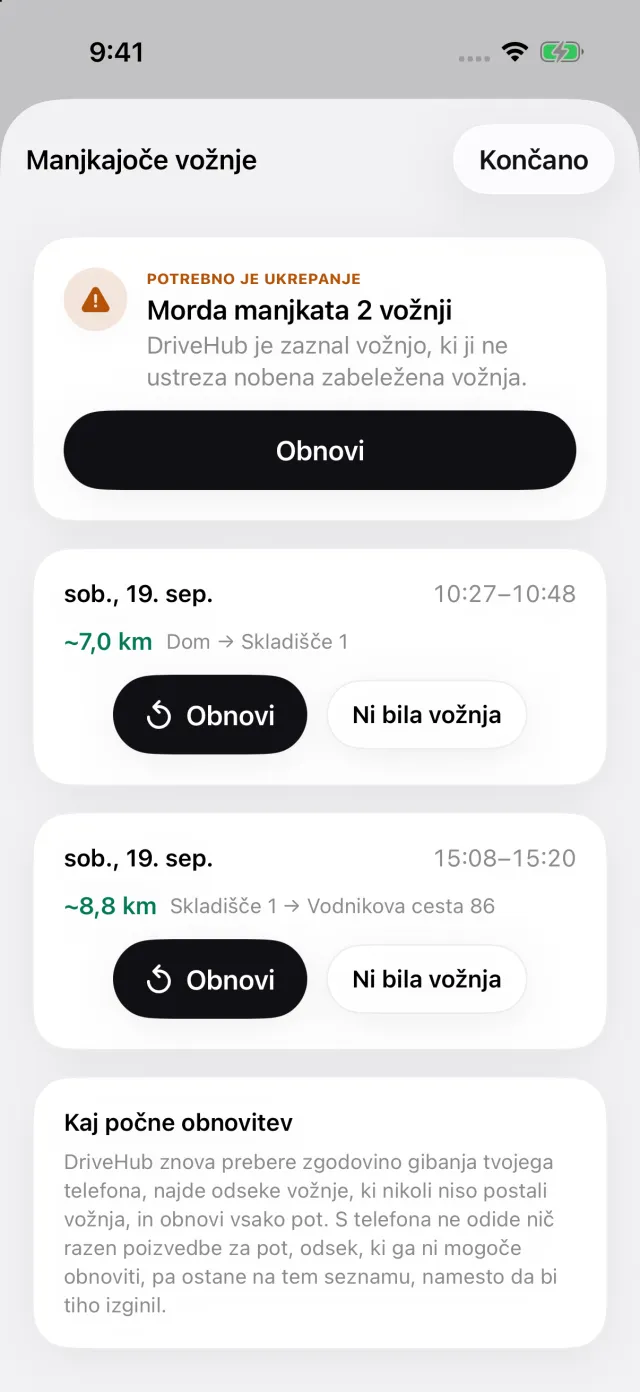
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi zgodba Zamujene vožnje. Odpre seznam Manjkajoče vožnje, kjer Obnovi znova zgradi pot, preden gre evidenca k delodajalcu, ne pozneje.
Za Malto poročilo v vsaki vrstici natisne vse tri predpisane podatke: namen, cilj in razdaljo. Beleženje in preverjanje manjkajočih voženj sta brezplačna; poročilo je del DriveHub Pro.
Kje se DriveHub ustavi: ne ovrednoti dodatka, ne uporabi meje 1 170 € in ne odloči, ali ste v kontrolnem položaju. Delodajalcu ali davčni upravi ne pošlje ničesar. Vožnja, ki je ni zabeležil in je ne more obnoviti, ker je bil telefon izklopljen, prazen ali v načinu za letalo, ostane izven poročila, dokler je ne dodate ročno.
DriveHub je v App Storu za iPhone. Malteška pravila, ki jim sledi, so na strani za Malto, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo Rules sama, in navaja rule, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Malta: zahteve za evidenco voženj.