 DriveHub
Przewodnik po kraju · Malta · 7 min
Ryczałt samochodowy czy kilometrówka na Malcie: stała kwota albo 35 centów za kilometr z ewidencją
Ryczałt samochodowy czy zwrot za kilometry? Na Malcie stały ryczałt na samochód jest opodatkowany od co najmniej połowy swojej wartości. Zwrot do 35 centów za kilometr, poparty ewidencją każdej podróży, nie ma żadnej wartości podlegającej opodatkowaniu.

Krótka odpowiedź
- Jakie są dwie możliwości? Pracodawca może zwracać kilometry służbowe według stawki za kilometr albo wypłacać stały gotówkowy ryczałt samochodowy (car cash allowance) za używanie twojego auta.
- Czy zwrot za kilometry jest opodatkowany? Nie, jeśli spełniony jest każdy warunek: nie więcej niż 35 centów za kilometr, tylko użycie służbowe i ewidencja celu, miejsca docelowego i długości każdej podróży, przechowywana sześć lat. Wtedy "deemed to have no value".
- Czy ryczałt samochodowy jest opodatkowany? Tak, jako fringe benefit, czyli świadczenie dodatkowe. Jeśli spełnione są trzy warunki, jego wartość obniża się o 50 %, a obniżka ma limit 1 170 € na rok kalendarzowy, łącznie u wszystkich twoich pracodawców.
- A jeśli warunki 35 c nie są spełnione? Cały zwrot staje się fringe benefit, wyceniany tak samo jak ryczałt samochodowy. Nie tylko nadwyżka.
- Dyrektorzy? Rule i wytyczne urzędu inaczej wyznaczają granicę dla dyrektorów pobierających ryczałt. Oba ujęcia opisujemy niżej.
Każda wypłata za twój samochód zaczyna jako świadczenie
Maltańskie Fringe Benefits Rules, S.L. 123.55, na początku nie rozróżniają obu możliwości. Rule 17(2)(a) definiuje dodatek samochodowy (vehicle allowance) jako "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) wycenia go na "the total amount so paid".
Zarówno miesięczny ryczałt, jak i zwrot za kilometry zaczynają więc od pełnej kwoty. Różni je droga wyjścia z tej wartości. Zwrot za kilometry może sprowadzić ją do zera. Ryczałt odejmuje najwyżej połowę, do limitu, chyba że rozliczasz też rzeczywiste koszty (niżej).
Droga 1: do 35 centów za kilometr, z ewidencją
Rule 18(5) uznaje, że wypłata nie ma wartości, jeśli jest zwrotem kosztów "made by reference to the distance actually covered at a rate not exceeding 35 cents per kilometre", a "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Kwota obowiązuje od 1 stycznia 2008, kiedy Legal Notice 409 of 2007 zastąpiła 15 centów przez 35.
Fringe Benefits Tax Guide Malta Tax and Customs Administration (s. 14) wymienia warunki tak:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 48(3) czyni z sześciu lat twarde prawo: dokumentacja "shall be kept for a period of not less than 6 years." Rule 47(1) nadaje wytycznym taką samą moc jak Rules, o ile nie są z nimi sprzeczne.
Dwie rzeczy łatwo pomylić. Po pierwsze, 35 centów to pułap, a nie stawka. Nikt nie musi go płacić, a pracodawca może płacić mniej. Po drugie, opisane niżej warunki ryczałtu gotówkowego (klauzula w umowie, nie dyrektor, brak innego auta pracodawcy) nie należą do tej listy. Niektóre strony z drugiej ręki dopisują je do 35 c; wytyczne tego nie robią.
Co wpisać w każdą kolumnę ewidencji, opisuje maltański wzór ewidencji przebiegu.
Droga 2: gotówkowy ryczałt samochodowy
Stała kwota za używanie własnego auta jest opodatkowana jako fringe benefit. Rule 18(2) obniża jej wartość o 50 %, ale tylko wtedy, gdy spełnione są wszystkie trzy warunki:
- "(a) the allowance is paid to an employee in terms of the provisions of a collective agreement or of his contract of service with respect to the use of his vehicle for the purpose of the employer's business; and"
- "(b) the beneficiary is not a person in a controlling position; and"
- "(c) the employee is not entitled to the private use of another vehicle owned or held under a title of lease by the employer"
Obniżka ma limit: "the maximum total reduction that may be so allowed in any calendar year with respect to any one beneficiary is €1,170". Zgodnie z rule 18(3) limit ten obejmuje sumę twoich ryczałtów od kilku pracodawców, a nie każdy z osobna.
Wytyczne (s. 13) dodają czwarty warunek, "the employee uses his own car", i kończą: "When any of the above conditions is not met the full cash allowance is taxable."
Paliwo trafia do tej samej puli. Jeśli pobierasz gotówkowy ryczałt samochodowy, a pracodawca dodatkowo zwraca ci paliwo, według wytycznych paliwo "is added to that allowance and the 50% or €1,170 maximum deduction applies on the total amount".
Dyrektorzy: Rule i wytyczne się rozchodzą
Rule 18(2)(b) wyłącza tylko osobę zajmującą pozycję kontrolną (controlling position). Zgodnie z rule 2(2) dyrektor zajmuje taką pozycję, jeśli ma 25 % lub więcej udziałów albo praw głosu. Liczy się też ponad 50 % łącznie z rodziną. Dyrektor zajmuje ją również wtedy, gdy "not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee" w tej spółce.
Warunek z wytycznych jest szerszy: "the employee is not a director or a partner or a person in a controlling position of a company or a partnership". Wyłącza każdego dyrektora i wspólnika.
Rule 47(1) nadaje wytycznym moc tylko "to the extent that they are not in conflict with any rules prescribed". Dyrektor zarejestrowany jako pracownik pełnoetatowy, mający mniej niż 25 %, spełnia warunek z Rule, ale nie z wytycznych. Ta strona odnotowuje ten konflikt, ale go nie rozstrzyga. Jeśli to twoja sytuacja, zanieś ją do księgowego.
Wypłacanie sobie kilometrówki z własnej spółki to osobna kwestia, opisana w artykule kilometrówka dyrektora na Malcie.
Przykład z obliczeniami
W ciągu roku przejeżdżasz własnym autem 8 000 kilometrów służbowych. Jesteś pracownikiem, nie dyrektorem, nie masz udziałów u pracodawcy ani samochodu służbowego, a ryczałt jest zapisany w umowie. Spełnione są więc trzy warunki z rule 18(2) i cztery z wytycznych.
| Wypłacone w roku | Wartość jako fringe benefit | |
|---|---|---|
| 35 c za km, każda podróż w ewidencji | 8 000 × 0,35 € = 2 800 € | 0 € |
| Ryczałt 150 € miesięcznie | 12 × 150 € = 1 800 € | 1 800 € − 900 € (50 %) = 900 € |
| Ryczałt 200 € miesięcznie | 12 × 200 € = 2 400 € | 2 400 € − 1 170 € (50 % to 1 200 €, limit) = 1 230 € |
| 35 c za km, jeden warunek niespełniony | 2 800 € | 2 800 € − 1 170 € (50 % to 1 400 €, limit) = 1 630 € |
Powyżej 2 340 € rocznie w ryczałtach połowa przekracza 1 170 €, więc działa limit. Każde euro ponad tę kwotę jest opodatkowane w całości.
Dwóch pracodawców. Dwa ryczałty po 2 400 € dają 4 800 €. Limit 1 170 € dotyczy obu łącznie, a nie każdego z osobna, więc wartość wynosi 4 800 € − 1 170 € = 3 630 €.
Tabela pokazuje wartość, która podlega opodatkowaniu, a nie sam podatek. Podatek zależy od twojej stawki.
Gdy 35 c zawiedzie, wycenia się je jak ryczałt
Wytyczne (s. 14) zamykają warunki zwrotu za kilometry zdaniem: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Nieudany zwrot zaczyna więc od całej kwoty (rule 18(1)). Obniżkę o 50 %, z limitem 1 170 €, odejmuje się od niej tylko wtedy, gdy spełnione są również warunki z rule 18(2). Oznacza to, że wypłata wynika z twojej umowy albo z układu zbiorowego. Do tego nie zajmujesz pozycji kontrolnej (w wytycznych: nie jesteś dyrektorem ani wspólnikiem) i nie masz auta pracodawcy. W przeciwnym razie opodatkowany jest cały zwrot.
Czwarty wiersz tabeli to właśnie ten przypadek. Zakładamy, że roczne 2 800 € wypłacono jako jeden zwrot. Wystarczy jedna podróż, której brakuje w ewidencji, i 2 800 €, które nie miałyby żadnej wartości, zostaje wycenione na 1 630 €. Zapłać 36 centów zamiast 35, a będzie to 2 880 €, wycenione na 1 710 €. Dlaczego jedna luka liczy się dla całego zwrotu, a nie tylko dla brakującej podróży, wyjaśnia artykuł maltańskie 35 centów: wszystko albo nic.
Przy ryczałcie możesz rozliczyć rzeczywiste koszty, z dokumentami
Zgodnie z rule 18(4) pracownik pobierający dodatek samochodowy może we własnym zeznaniu rozliczyć służbową część wydatków na samochód i jego zużycia (wear and tear): "to the extent that such expenses and wear and tear relate to the use of the vehicle for the purpose of his employer's business and are allowable in terms of article 14".
Odliczenie jest ograniczone do kwoty, o jaką te koszty przekraczają przyznaną już obniżkę o 50 %. Przysługuje tylko wtedy, gdy spełnione są wszystkie poniższe warunki:
- spełnione są trzy warunki z rule 18(2);
- "the employee is in possession of documents proving the said expenses and the purpose for which they were incurred";
- zadeklarowana jest pełna wartość świadczenia;
- "the claim for the deductions is supported by a computation".
Rule nie wymienia tu ewidencji przebiegu. Wymaga dokumentów potwierdzających cel kosztów, a służbową część trzeba wyliczyć. Ewidencja przejazdów służbowych to jeden ze sposobów, by wykazać jedno i drugie.
Zanim zgodzisz się na którąkolwiek drogę
- Furgonetka albo motocykl? Żadne z nich nie jest „vehicle” w rozumieniu rule 8, więc bezpieczna przystań 35 c ich nie obejmuje. Zobacz, co nie jest „vehicle”.
- Zamiast tego auto służbowe? Wycenia się je według wartości samochodu, a nie twoich kilometrów. Zobacz maltańskie auto służbowe i point to point.
- Samozatrudniony? Malta nie ma dla ciebie żadnej kwoty za kilometr; rozliczasz rzeczywiste koszty. Zobacz maltańskie 35 centów: wszystko albo nic.
Jak DriveHub to ułatwia
Przy drodze 35 c pieniądze zależą od tego, czy ewidencja jest kompletna. Tym, czego brakuje, rzadko jest odległość. To krótka podróż, której nikt nie zapisał, i cel wizyty sprzed kilku miesięcy.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Zachowuje datę, oba końce trasy i odległość. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie. Cel dopisujesz własnymi słowami.
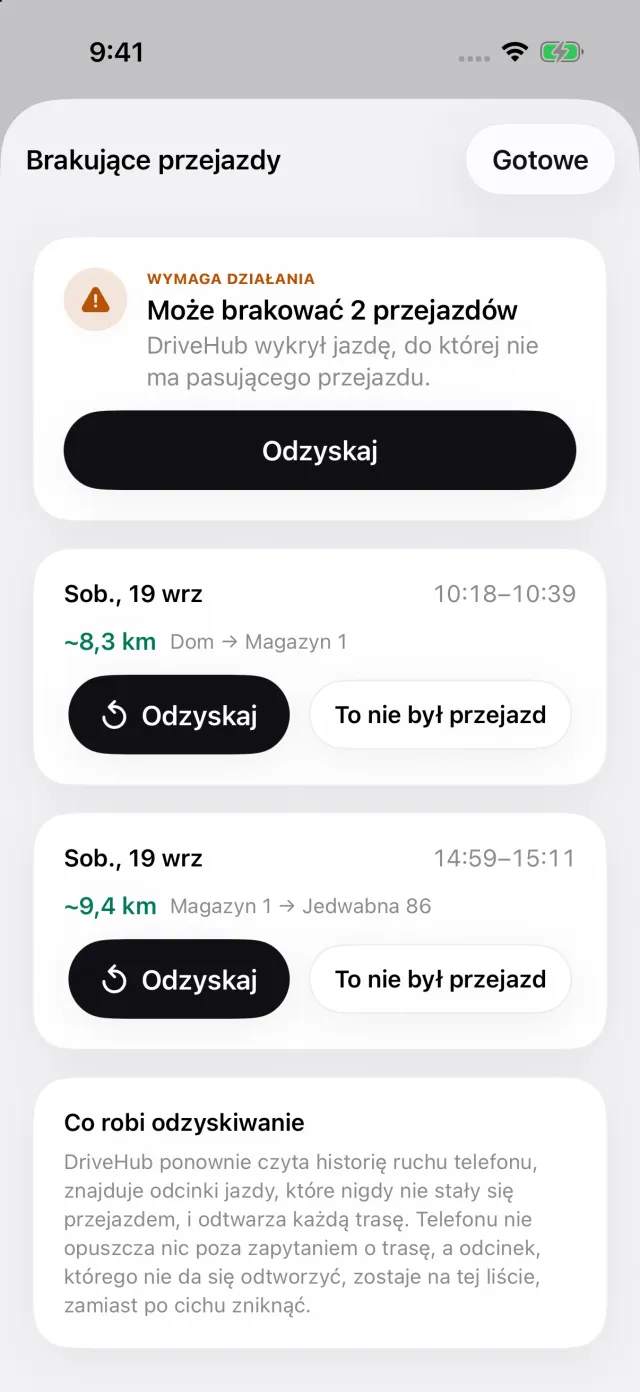
Jeśli iPhone zarejestrował jazdę bez pasującego przejazdu, na karcie Przejazdy pojawia się historia Pominięte przejazdy. Otwiera listę brakujących przejazdów, w której Odzyskaj odtwarza trasę — zanim ewidencja trafi do pracodawcy, a nie po fakcie.
Dla Malty raport drukuje w każdym wierszu wszystkie trzy wymagane dane: cel, miejsce docelowe i odległość. Śledzenie i sprawdzanie pominiętych przejazdów są bezpłatne; raport jest częścią DriveHub Pro.
Gdzie DriveHub się zatrzymuje: nie wycenia ryczałtu, nie stosuje limitu 1 170 € i nie rozstrzyga, czy zajmujesz pozycję kontrolną. Niczego nie wysyła pracodawcy ani urzędowi skarbowemu. Przejazd, którego nie zapisał i nie może odzyskać, bo telefon był wyłączony, rozładowany albo w trybie samolotowym, nie trafia do raportu, dopóki nie dodasz go ręcznie.
DriveHub jest w App Store na iPhone'a. Maltańskie zasady, według których działa, są na stronie o Malcie, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią same Rules, i wskazuje przepis, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Malta: wymogi dotyczące ewidencji przebiegu.