 DriveHub
Landengids · Malta · 7 min
Kilometers van je eigen Maltese vennootschap als directeur: ook de 35 cent vraagt een registratie
Voor de kilometervergoeding van een directeur op Malta geldt dezelfde regel van 35 cent als voor een werknemer, omdat de richtlijn van de belastingdienst onder "employee" ook een bestuurder verstaat. Je vennootschap houdt dus de registratie bij, en één ontbrekende rit maakt van de hele betaling een fringe benefit.

Het korte antwoord
Ja, je eigen Maltese vennootschap kan je per kilometer vergoeden voor zakelijk gebruik van je eigen auto. De vergoeding ontsnapt op dezelfde voorwaarden als die van een werknemer aan de belasting op fringe benefits:
- De betaling dekt alleen zakelijk gebruik.
- Ze wordt berekend op de werkelijk afgelegde afstand, tegen hoogstens € 0,35 per kilometer.
- De vennootschap heeft doel, bestemming en afstand van elke rit vastgelegd.
- De registratie is "readily available at any time" en wordt minstens zes jaar bewaard.
Mis er één, en de hele vergoeding is een fringe benefit, niet alleen het meerdere. Voor een directeur in een controlling position gaat er dan niets meer af.
Voor een directeur met zeggenschap is deze route per kilometer met een registratie de enige onbelaste manier om voor de auto betaald te worden: een vaste autovergoeding van je eigen vennootschap wordt volledig belast.
Eén eerlijk voorbehoud. Dit alles berust erop dat de richtlijn van de Malta Tax and Customs Administration onder "employee" ook een officer verstaat. Er is geen ruling, circulaire of rechtszaak gevonden die rechtstreeks over de kilometervergoeding van een directeur gaat.
Een directeur is een "officer", geen "employee"
De Fringe Benefits Rules, S.L. 123.55, definiëren in rule 2(1) twee verschillende personen:
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Wat je vennootschap je betaalt, valt toch onder de Rules. Een voordeel dat een vennootschap aan haar officer geeft, wordt "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Een vehicle allowance aan "an individual" is een voordeel (r. 17(1)), en r. 17(2)(a) definieert die als "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) waardeert haar op "the total amount so paid".
Het gat zit in de vrijstelling. Rule 18(5), de regel van 35 cent, spreekt van "costs incurred by the employee", "the employer's business" en "the employer has logged". Op zichzelf gelezen reiken die woorden niet tot een directeur zonder arbeidsovereenkomst.
De richtlijn dicht het gat, met de werking die r. 47(1) haar geeft
De Fringe Benefits Tax Guide van de belastingdienst dicht het met zoveel woorden. Pagina 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
En pagina 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
Dat is niet alleen een richtlijn. Rule 47(1)(a) geeft richtlijnen die "give a definition of any term or an interpretation of any provision" dezelfde werking als de Rules, "to the extent that they are not in conflict with any rules prescribed".
De voorwaarden per kilometer uit de richtlijn gelden dus voor jou als directeur die door je eigen vennootschap wordt betaald, de registratie inbegrepen. Je vennootschap is de "employer" die de registratie bijhoudt.
De vier voorwaarden, zoals de richtlijn ze formuleert
Pagina 14 van de richtlijn, "Reimbursements on rate per kilometre basis", noemt de voorwaarden:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 18(5)(c) noemt wat de registratie bevat: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Een lege registratie met die kolommen staat in het Maltese sjabloon voor de kilometerregistratie.
Ook de zes jaar zijn hard recht. Rule 48(1) legt de administratieplicht bij "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", en r. 48(3) zegt dat de administratie "shall be kept for a period of not less than 6 years."
Wat er gebeurt als een voorwaarde niet klopt
De richtlijn sluit de voorwaarden per kilometer duidelijk af: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Die waardering begint bij het hele bedrag. Een verlaging met 50 %, begrensd op € 1 170 per jaar, kan er alleen af als aan de voorwaarden van r. 18(2) is voldaan, en een daarvan is "the beneficiary is not a person in a controlling position". Voor een directeur met zeggenschap wordt de mislukte vergoeding dus volledig belast.
De valkuil is dezelfde als voor werknemers, uitgelegd in de 35 cent van Malta: alles of niets. Een directeur met zeggenschap heeft er alleen geen kussen van 50 % onder.
Zit je in een "controlling position"?
Rule 2(2) brengt iemand in een controlling position als een van deze punten geldt:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) je belang is samen met dat van je familie groter dan 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
De richtlijn (p. 3) zegt "full time employee" waar de Rule "whole time" zegt.
Een directeur die 25 % of meer van de vennootschap bezit, zit volgens (a) in een controlling position, wat er verder ook geldt. Dat geldt volgens (c) ook voor een directeur die niet als voltijdse werknemer is geregistreerd, zelfs met een klein belang.
Waarom een vaste autovergoeding voor jou niet werkt
Een vaste car cash allowance is de andere manier om voor de auto betaald te worden. De waarde ervan wordt met 50 % verlaagd, begrensd op € 1 170 per jaar, alleen als aan de drie voorwaarden van r. 18(2) is voldaan, en (b) sluit iedereen in een controlling position uit. De richtlijn (p. 13) gaat verder en sluit elke directeur uit, en eindigt met: "When any of the above conditions is not met the full cash allowance is taxable."
Voor een directeur met zeggenschap wordt een vaste vergoeding van je eigen vennootschap dus volledig belast, volgens de Rule en de richtlijn allebei. De vergoeding per kilometer van hoogstens 35 cent, met de registratie, is "deemed to have no value". Voor een directeur die niet in een controlling position zit, spreken de Rule en de richtlijn elkaar tegen over de autovergoeding. Dat conflict, en hoe de twee routes in cijfers uitpakken, staat in autovergoeding of kilometervergoeding op Malta.
Een rekenvoorbeeld over een jaar
Stel dat je in een jaar 1 200 zakelijke kilometers rijdt met je eigen auto, en alle aandelen bezit. De vennootschap betaalt je kilometers aan het eind van het jaar als één vergoeding.
- Vergoed tegen € 0,35, met elke rit geregistreerd: 1 200 × € 0,35 = € 420. Aan elke voorwaarde is voldaan, dus de vergoeding wordt geacht geen waarde te hebben.
- Dezelfde € 420, één rit ontbreekt in de registratie: een voorwaarde faalt, dus de hele € 420 is een fringe benefit. Je hebt 25 % of meer, dus er gaat geen 50 % af. De volle € 420 wordt belast.
- In plaats daarvan vergoed tegen € 0,36: 1 200 × € 0,36 = € 432. Het tarief ligt boven 35 cent, dus de hele € 432 is een fringe benefit, niet alleen de € 12 boven het plafond.
- In plaats daarvan een vaste vergoeding van € 100 per maand: 12 × € 100 = € 1 200 per jaar. Je zit in een controlling position, dus de volle € 1 200 is belastbaar.
Je vennootschap moet zich misschien als werkgever registreren
De richtlijn (p. 6) behandelt een vennootschap die haar officers fringe benefits geeft als werkgever, ook zonder personeel: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Dat geldt als de vergoeding een fringe benefit is, bijvoorbeeld nadat een voorwaarde faalt. Of een volledig correcte vergoeding van hoogstens 35 cent, die geen waarde heeft, op zichzelf tot registratie verplicht, staat er niet.
Twee grenzen die je moet kennen
Niet elk voertuig telt. Rule 8 haalt een bestelwagen, een motorfiets en een voertuig boven 3 500 kg uit de definitie van een vehicle. De regel van 35 cent geldt voor een vehicle, dus een kilometervergoeding voor je eigen bestelwagen of motorfiets heeft geen veilige haven.
Geen specifieke ruling. Alles hierboven berust op de definitiebepaling van de richtlijn en r. 47(1)(a), niet op een tekst die over de kilometers van directeuren is geschreven. Is jouw situatie ongewoon, neem dan de pagina's 2, 3 en 14 van de richtlijn mee naar je accountant.
Voordat je vennootschap je kilometers betaalt
- Elke vergoede rit staat in de registratie, met doel, bestemming en afstand. Een lege Maltese registratie (pdf) heeft die kolommen.
- De betaling wordt berekend op de werkelijk gereden kilometers, tegen hoogstens € 0,35 per kilometer.
- Alleen zakelijke ritten worden betaald.
- De vennootschap kan de registratie op elk moment overleggen, en bewaart haar zes jaar.
- Je weet of je in een controlling position zit, want een fout kost dan het hele bedrag.
Hoe DriveHub dit makkelijker maakt
Als directeur sta je aan beide kanten van de regel: jij rijdt, en je vennootschap moet de registratie hebben. Een korte rit op een drukke dag is de makkelijkste om uit een registratie weg te laten. Onder deze regel brengt het weglaten van één rit de hele vergoeding in de heffing.
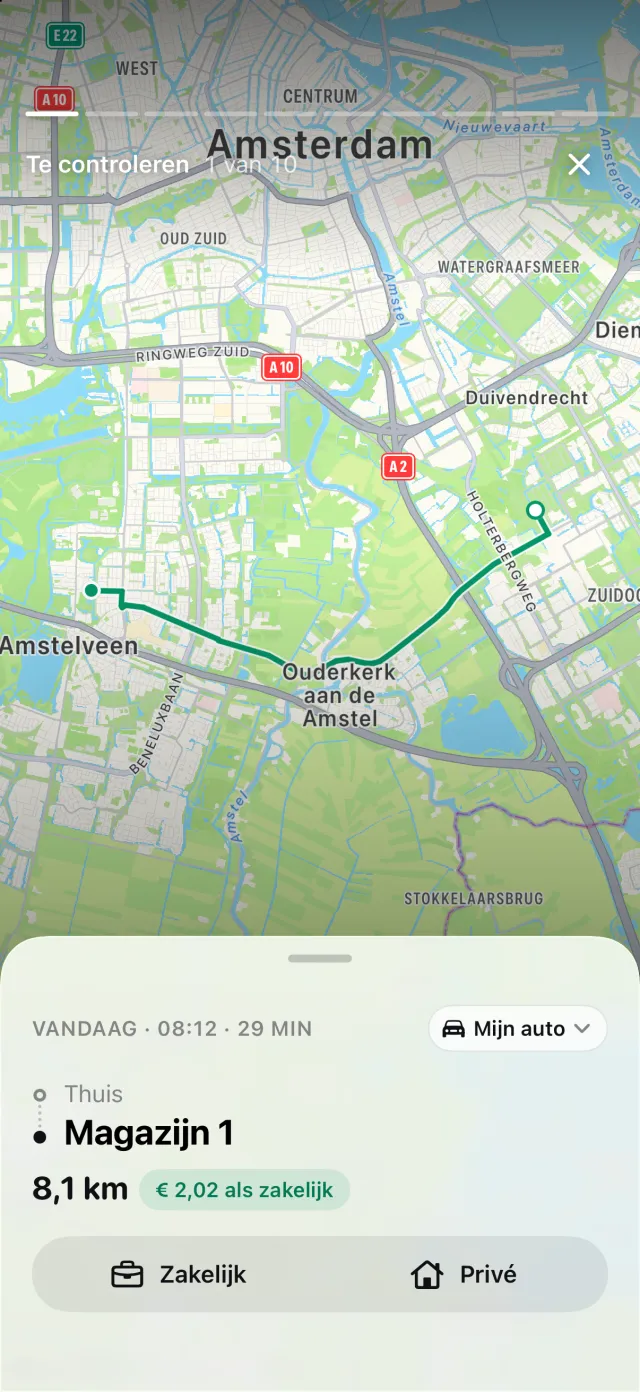
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest.
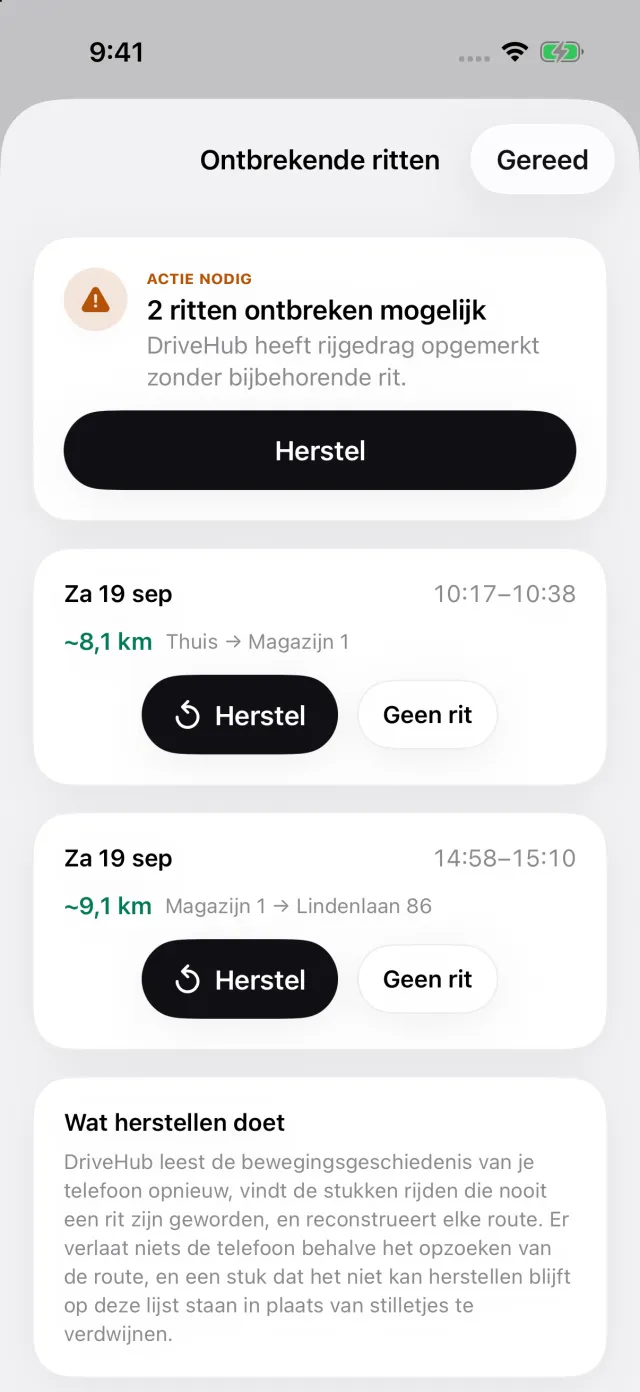
Heeft je iPhone rijden vastgelegd zonder bijpassende rit, dan verschijnt op het tabblad Ritten een verhaal Gemiste ritten. Het opent Ontbrekende ritten, waar elke rit Herstel heeft, zodat een rit kan worden teruggezet voordat de vennootschap je betaalt.
Voor Malta vermeldt het rapport op elke regel alle drie de voorgeschreven gegevens: het doel in je eigen woorden, de bestemming en de afstand. Op een rapport voor één auto staan de bestuurder en het kenteken één keer in de kop. DriveHub beslist niet of je in een controlling position zit, registreert je vennootschap niet en dient niets in. Registreren en de controle op gemiste ritten zijn gratis; het rapport hoort bij DriveHub Pro.
DriveHub staat in de App Store voor iPhone. De Maltese regels die het volgt, staan op de pagina over Malta, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat de Rules zelf zeggen, en noemt de rule zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je accountant — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Malta: eisen aan de rittenregistratie.
Verder lezen
- Eén cent boven de 35, of één ontbrekende rit, en de hele vergoeding is een fringe benefit
- Autovergoeding of kilometervergoeding op Malta: een vast bedrag, of 35 cent per kilometer met een registratie
- Een auto van de zaak op Malta wordt belast op zijn waarde, niet op je kilometers — tenzij je point to point rijdt