 DriveHub
Landengids · Malta · 7 min
Een auto van de zaak op Malta wordt belast op zijn waarde, niet op je kilometers — tenzij je point to point rijdt
Het fringe benefit voor een auto van de zaak op Malta is een formule op de waarde van de auto, en er komt geen afstand in voor. De enige route waarop je ritten het bedrag bepalen, is de schijf van 0 % voor point to point, en die vraagt schriftelijke goedkeuring van de Commissioner.

Het korte antwoord
Geeft je werkgever je op Malta een auto van de zaak, dan wordt het fringe benefit berekend op de waarde van de auto. Je kilometers komen niet in de formule voor. Een rittenregistratie verlaagt het bedrag niet, en de Fringe Benefits Rules, S.L. 123.55, vragen de werkgever er ook niet om.
Er is één uitzondering. Volgens rule 14(2) daalt het percentage voor privégebruik naar 0 % onder drie voorwaarden. De auto is € 16 310 of minder waard. Hij wordt gebruikt "wholly or mainly for point to point services by an employee who is a salesman or a support person". En de Commissioner keurt het schriftelijk goed. Dat is het geval waarin je ritten ertoe doen, en een registratie ervan is het bewijs waarnaar je kunt verwijzen.
Hoe het gewone voordeel van een auto van de zaak wordt gewaardeerd
Rule 10 telt drie waarden bij elkaar op en vermenigvuldigt het totaal met een percentage voor privégebruik. Elke stap is een percentage van de waarde van de auto:
- Gebruikswaarde, rule 11(1): "17% of the vehicle value" als de auto niet ouder is dan zes jaar, en daarna 10 %. De zes jaar lopen vanaf de eerste registratie, "whether in Malta or outside Malta" (rule 11(2)).
- Onderhoud, rule 12(1), en brandstof, rule 13(1): elk 3 % van de waarde van de auto als die waarde niet boven € 28 000 ligt, en elk 5 % daarboven. Een auto van precies € 28 000 krijgt 3 %.
- Onderhoud staat vast. Het geldt "regardless of the cost actually incurred", ook als je een deel of alles zelf betaalt (rule 12(2)).
- Brandstof kan nul zijn. Ze is € 0 als je al je brandstof zelf betaalt en niet vergoed krijgt (rule 13(3)). Wordt brandstof anders dan tegen bonnen betaald, dan is de brandstofwaarde ook € 0, maar zijn die betalingen een apart voordeel volgens rule 17 (rule 13(4)).
- Percentage privégebruik, rule 14(1): alleen bepaald door de waarde van de auto, niet door leeftijd of gebruik:
| Waarde van de auto | Privégebruik |
|---|---|
| € 16 310 of minder | 30 % |
| boven € 16 310, tot € 21 000 | 40 % |
| boven € 21 000, tot € 32 620 | 50 % |
| boven € 32 620, tot € 46 600 | 55 % |
| boven € 46 600 | 60 % |
De vehicle value (rule 15) is de factuurprijs inclusief belastingen en aflevering, plus kortingen die niet algemeen beschikbaar zijn en ingebouwde accessoires. Voor een geleasede, tweedehands of uit eigen voorraad afkomstige auto komt ze uit de prijslijst van de Commissioner.
Nergens in S.L. 123.55 staat een toeslag voor passagiers.
Een rekenvoorbeeld
Een auto met een waarde van € 25 000, drie jaar oud, waarbij de werkgever de brandstof tegen bonnen betaalt:
- Gebruikswaarde: 17 % × € 25 000 = € 4 250
- Onderhoud: 3 % × € 25 000 = € 750 (de waarde ligt onder € 28 000)
- Brandstof: 3 % × € 25 000 = € 750
- Totaal: € 4 250 + € 750 + € 750 = € 5 750
- Privégebruik: € 25 000 valt in de schijf boven € 21 000 tot € 32 620, dus 50 %
- Fringe benefit: 50 % × € 5 750 = € 2 875 per jaar
Niets in die keten is een kilometer. Rij 5 000 km of 50 000 km in die auto, en het bedrag blijft hetzelfde.
Wat de werkgever in plaats daarvan bijhoudt: een wagenparkregister
Voor een auto van de zaak houdt de werkgever een fleet register bij van elke auto die hij bezit, huurt of least, "irrespective of whether they use them to provide fringe benefits". Per auto noemen de richtlijnen van de Malta Tax and Customs Administration:
- het kenteken, merk en model;
- het jaar van eerste registratie, en bij een tweedehands import ook "the year of first registration outside Malta";
- de nieuwwaarde;
- of de auto "owned by the employer, or leased or hired" is;
- de begunstigde, "indicating also if he is a salesman or support person";
- waar de auto staat, "if car is garaged/kept overnight by the employer".
Een veld voor afstand heeft het helemaal niet.
Waar de auto overnacht telt, niet hoe ver hij rijdt
Rule 9(2) zegt dat privégebruik "shall be deemed" in elk van vier situaties:
- (a) de auto staat uitsluitend tot jouw beschikking;
- (b) hij is buiten diensttijd regelmatig voor jou beschikbaar;
- (c) hij wordt "regularly kept overnight or during weekends…in any place which is not the business premises of the provider of the benefit or within 100 meters thereof";
- (d) hij wordt regelmatig gebruikt voor doelen die niet rechtstreeks met je werk te maken hebben.
Dat is een fictie, en de Rule biedt geen algemene weg om die met bewijs te weerleggen. Ze geeft maar twee uitwegen:
- Rule 9(3): onderdeel (c), en alleen (c), geldt niet voor een werknemer die de auto moet gebruiken "wholly in the performance of his duties as a messenger or a driver". De richtlijnen beperken dit tot chauffeurs die "not permitted to use the vehicle outside working hours" zijn.
- Rule 9(4): gebruik is niet privé als de Commissioner vaststelt dat het officieel gebruik is.
De richtlijnen waarschuwen: "Penalties will apply in cases where the private use element of cars is not properly certified."
Ook hier is de toets in (c) een plaats, geen afstand. En een auto die volgens rule 14(2) is goedgekeurd, wordt nog steeds geacht privé te worden gebruikt; dat privégebruik wordt alleen op 0 % gewaardeerd.
De 0 % voor point to point: drie voorwaarden
Rule 14(2) stelt het percentage voor privégebruik op 0 % als aan alle drie is voldaan:
- (a) De waarde van de auto "does not exceed €16,310".
- (b) De auto wordt "used wholly or mainly for point to point services by an employee who is a salesman or a support person in the performance of his duties", of voor "such other similar services as may be approved by the Commissioner".
- (c) De Commissioner "approves in writing the applicability of this rule to that case".
Met de 0 % is de vermenigvuldiger voor privégebruik in rule 10 nul, dus de waarde van het fringe benefit van de auto volgens rule 10 is € 0.
Wat "point to point" betekent
De Rule definieert het niet. De richtlijnen geven een vermoeden, geen toets: een point-to-point service "is presumed to exist when the relevant car is heavily used for business purposes such as in the case when an employee is required to deliver goods or services or provide transport to clients and other employees".
Geen percentage of afstandsdrempel voor "mainly" of "heavily used" staat in de Rules, de richtlijnen of de dienstpagina van de overheid. "Wholly or mainly" beschrijft hoe de auto werkelijk wordt gereden. Het is de enige plek in de Maltese regels voor auto's van de zaak waar de ritten zelf de vraag zijn. De Rule noemt er geen registratie voor. Een registratie van elke rit, met doel en bestemming, is het bewijs van dat patroon dat je iemand kunt voorleggen.
Wie aanvraagt, en waarop
De richtlijnen zeggen "the employer is required to apply". De dienstpagina van de overheid heet "Fringe Benefits - Application for a Reduced Rate for Point to Point Service or Delivery". Ze noemt als doelgroep "Employers.", als werkwijze "Fill in the online form and submit.", en als doorlooptijd "1 day". De richtlijnen noemen deze aanvraag Form FB2. Het formulier zelf zit achter een eID- of bedrijfslogin, dus wat het vraagt en welk bewijs het wil, is niet openbaar.
0 % of 20 %? De Rule wint
De eigen richtlijnen van de belastingdienst spreken zichzelf hier tegen. De tekst over point to point zegt dat het percentage voor privégebruik wordt verlaagd naar 0 %, en de huidige dienstpagina ook. De beschrijving van Form FB2 in de bijlage van de richtlijnen zegt 20 %.
De Rule beslist het. Rule 14(2) zelf stelt 0 % vast, en rule 47(1) geeft de richtlijnen alleen werking "to the extent that they are not in conflict with any rules prescribed". Waar de richtlijnen 20 % zeggen, zijn ze in strijd met de Rule, en geldt de 0 % van de Rule.
Bestelwagens, motorfietsen en zware voertuigen
Rule 16 zegt dat privégebruik van een bestelwagen, een motorfiets, een voertuig boven 3 500 kg of een voertuig dat is aangepast voor iemand met een ernstige beperking "shall be deemed to have no value". Rule 8 haalt die uit de definitie van een "vehicle". Is je werkvoertuig een van deze, dan gelden de percentages hierboven niet voor het privégebruik ervan.
Hoe lang je de administratie bewaart
Geen enkele rule noemt een registratie voor point to point. Maar rule 48(1) eist "proper and sufficient records" om "the categorisation, valuation and tax treatment" van een voordeel te bepalen, en de 0 % verandert de waardering. Administratie die gebruik "wholly or mainly" point to point aantoont, valt dus onder rule 48, en rule 48(3) zegt dat ze "shall be kept for a period of not less than 6 years". Dat is een afleiding uit de algemene bewoording van de Rule, geen passage die deze administratie noemt.
Je eigen auto in plaats daarvan
Rijd je met je eigen auto voor je werk en word je per kilometer betaald, dan is dat een ander regime met een andere scherpe rand. De vergoeding ontsnapt alleen aan de behandeling als fringe benefit tot 35 cent per kilometer, en alleen met een registratie van doel, bestemming en afstand van elke rit. Mis één voorwaarde, en de hele betaling wordt belast. Zie de 35 cent van Malta: alles of niets, en voor de kolommen zelf een sjabloon voor de kilometerregistratie op Malta.
Krijg je in plaats daarvan een vaste autovergoeding in geld? Zie autovergoeding of kilometervergoeding op Malta. Ben je directeur en rijd je voor je eigen vennootschap, zie dan kilometers van een directeur op Malta.
Voordat de werkgever de 0 % aanvraagt
- Vergelijk de waarde van de auto met € 16 310.
- Controleer of de bestuurder een salesman or support person is, en of het wagenparkregister dat ook zegt.
- Weet of de auto wholly or mainly point to point wordt gebruikt, en kun dat rit voor rit laten zien.
- De werkgever vraagt online aan; de 0 % vraagt schriftelijke goedkeuring van de Commissioner.
- Noteer waar de auto 's nachts en in het weekend staat, vanwege rule 9(2).
- Bewaar de administratie minstens zes jaar (rule 48, bij afleiding).
Hoe DriveHub dit makkelijker maakt
Voor de gewone auto van de zaak verandert DriveHub niets aan het bedrag van het fringe benefit, want dat volgt uit de waarde van de auto. Waar het helpt, is het geval van point to point, waar de ritten het bewijs zijn.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren.
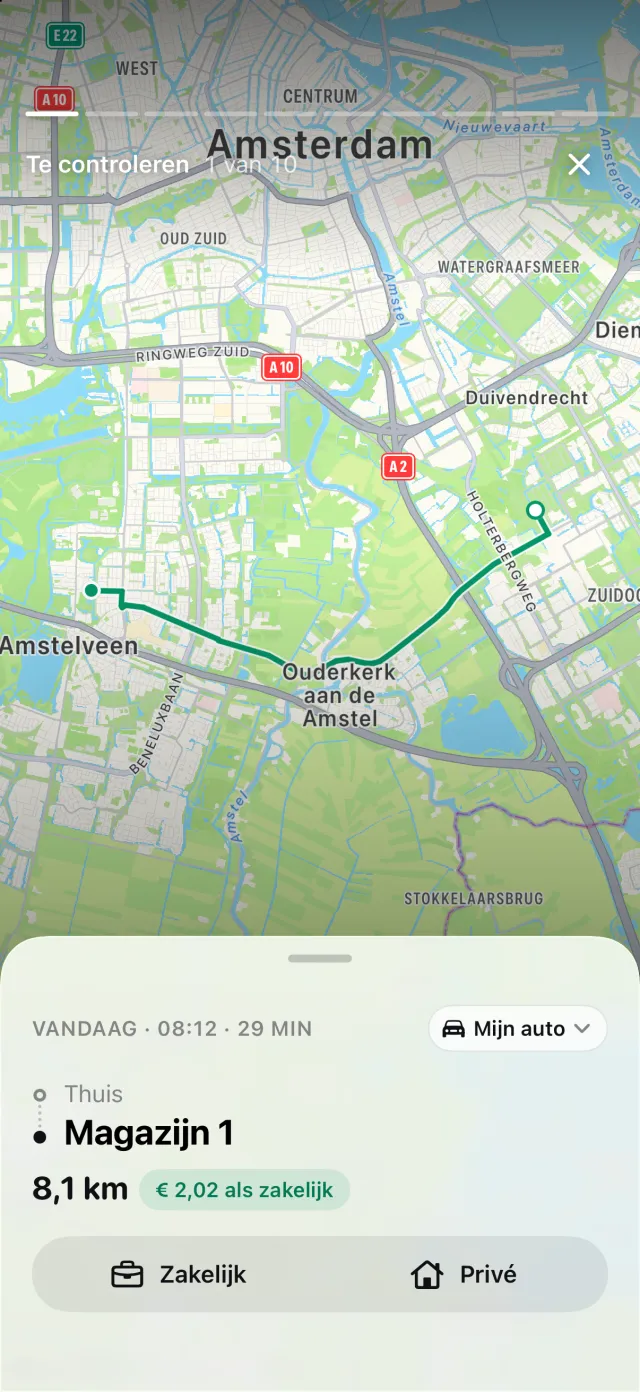
Voor Malta vermeldt het rapport op elke regel alle drie de gegevens: het doel dat je in je eigen woorden invoerde, de bestemming en de afstand. Rapporten toont de verdeling tussen zakelijk en privé voor een dag, week, maand, kwartaal of jaar, zodat er cijfers staan achter hoeveel van het rijden met de auto zakelijk is.
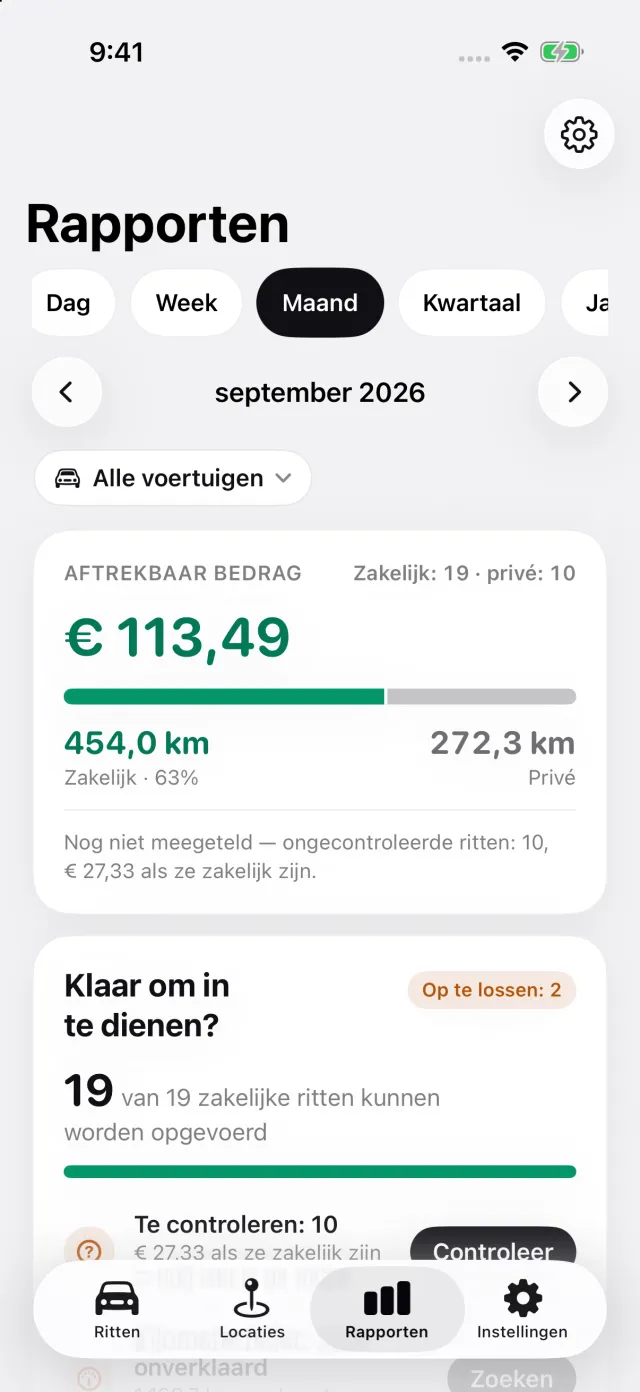
Waar DriveHub ophoudt: het kent de waarde van de auto niet, berekent het fringe benefit niet en beslist niet of jouw rijden als point to point telt. Het vraagt het verlaagde percentage niet aan en stuurt niets naar je werkgever of de Commissioner. Een rapport exporteren vraagt DriveHub Pro.
DriveHub staat in de App Store voor iPhone. De Maltese regels staan op de pagina over Malta. Automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat de Rules zelf zeggen, en noemt de rule zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je accountant — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Malta: eisen aan de rittenregistratie.