 DriveHub
Vodnik po državi · Malta · 7 min
Kilometrina direktorja iz lastne malteške družbe: tudi 35 centov zahteva evidenco
Zahtevek direktorja za kilometrino na Malti sledi istemu pravilu 35 centov kot zahtevek zaposlenega, ker vodnik davčne uprave „employee“ bere tako, da vključuje tudi funkcionarja družbe. Evidenco torej vodi vaša družba, ena manjkajoča pot pa celotno plačilo spremeni v boniteto.

Kratek odgovor
Da, vaša lastna malteška družba vam lahko povrne kilometre za službeno uporabo lastnega avta. Povračilo se davku na bonitete (fringe benefit) izogne pod enakimi pogoji kot pri zaposlenem:
- Plačilo pokriva samo službeno uporabo.
- Izračunano je iz dejansko prevožene razdalje, po največ 0,35 € na kilometer.
- Družba je zabeležila namen, cilj in razdaljo vsake poti.
- Evidenca je "readily available at any time" in se hrani najmanj šest let.
Če en pogoj ni izpolnjen, je boniteta celotno povračilo, ne le presežek. Direktorju v kontrolnem položaju se potem od njega ne odšteje nič.
Za direktorja s kontrolnim položajem je ta pot na kilometer z evidenco edini neobdavčen način, da dobi plačilo za avto: pavšalni dodatek za avto iz lastne družbe je obdavčen v celoti.
Eno pošteno opozorilo. Vse to temelji na tem, da vodnik malteške davčne uprave, Malta Tax and Customs Administration, „employee“ bere tako, da vključuje funkcionarja (officer). Najdena ni bila nobena odločba, okrožnica ali sodba, ki bi neposredno obravnavala direktorjev zahtevek za kilometrino.
Direktor je „officer“, ne „employee“
Fringe Benefits Rules, S.L. 123.55, v rule 2(1) opredelijo dve različni osebi:
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Rules kljub temu zajamejo, kar vam plača vaša družba. Ugodnost, ki jo družba da svojemu funkcionarju, je "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Dodatek za vozilo "an individual" je boniteta (r. 17(1)), r. 17(2)(a) pa ga opredeli kot "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) ga ovrednoti z "the total amount so paid".
Vrzel je v izjemi. Rule 18(5), pravilo 35 centov, govori o "costs incurred by the employee", "the employer's business" in "the employer has logged". Če ga beremo samega, njegove besede ne sežejo do direktorja, ki nima pogodbe o zaposlitvi.
Vodnik vrzel zapre, z učinkom, ki mu ga da r. 47(1)
Fringe Benefits Tax Guide davčne uprave jo zapre izrecno. Stran 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
In stran 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
To ni le smernica. Rule 47(1)(a) smernicam, ki "give a definition of any term or an interpretation of any provision", daje enak učinek kot Rules, "to the extent that they are not in conflict with any rules prescribed".
Pogoji vodnika za povračilo na kilometer torej veljajo za vas kot direktorja, ki ga plačuje lastna družba, vključno z evidenco. Vaša družba je „employer“, ki vodi evidenco.
Štirje pogoji, kot jih ubesedi vodnik
Stran 14 vodnika, „Reimbursements on rate per kilometre basis“, pogoje našteje takole:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 18(5)(c) pove, kaj vsebuje evidenca: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Prazna evidenca s temi stolpci je v članku malteška predloga evidence kilometrine.
Tudi šest let je zavezujoče pravo. Rule 48(1) dolžnost vodenja evidenc naloži "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", r. 48(3) pa pravi, da se evidence "shall be kept for a period of not less than 6 years."
Kaj se zgodi, če pogoj ni izpolnjen
Vodnik pogoje za povračilo na kilometer sklene jasno: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
To vrednotenje se začne s celotnim zneskom. Zmanjšanje za 50 %, omejeno na 1 170 € na leto, se lahko odšteje le, kadar so izpolnjeni pogoji iz r. 18(2), eden od njih pa je, da "the beneficiary is not a person in a controlling position". Direktorju s kontrolnim položajem je neuspelo povračilo zato obdavčeno v celoti.
Past je ista kot pri zaposlenih, pojasnjena v članku malteških 35 centov je vse ali nič. Direktor s kontrolnim položajem pod njo le nima 50-odstotne blazine.
Ste v „controlling position“?
Rule 2(2) osebo uvrsti v kontrolni položaj, če velja karkoli od naslednjega:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) vaš delež skupaj z deleži vaše družine presega 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
Vodnik (str. 3) piše "full time employee", kjer Rule piše "whole time".
Direktor, ki ima v družbi 25 % ali več, je v kontrolnem položaju po (a), ne glede na vse drugo. Prav tako direktor, ki ni registriran kot zaposlen s polnim delovnim časom, po (c), tudi z majhnim deležem.
Zakaj pavšalni dodatek za avto za vas ne deluje
Pavšalni denarni dodatek za avto je drugi način, da dobite plačilo za avto. Njegova vrednost se zmanjša za 50 %, omejeno na 1 170 € na leto, le kadar so izpolnjeni trije pogoji iz r. 18(2), (b) pa izključi vsakogar v kontrolnem položaju. Vodnik (str. 13) gre dlje in izključi vsakega direktorja ter sklene: "When any of the above conditions is not met the full cash allowance is taxable."
Za direktorja s kontrolnim položajem je pavšalni dodatek iz lastne družbe torej obdavčen v celoti, po Rule in po vodniku. Povračilo na kilometer do 35 centov, z evidenco, pa je "deemed to have no value". Za direktorja, ki ni v kontrolnem položaju, se Rule in vodnik glede dodatka ne strinjata. To nasprotje in primerjava obeh poti v številkah sta v članku denarni dodatek za avto ali kilometrina na Malti.
Primer za eno leto
Recimo, da z lastnim avtom v letu prevozite 1 200 službenih kilometrov in imate vse deleže. Družba vam kilometrino izplača kot eno povračilo ob koncu leta.
- Povrnjeno po 0,35 €, vsaka pot v evidenci: 1 200 × 0,35 € = 420 €. Vsi pogoji so izpolnjeni, zato šteje, da povračilo nima vrednosti.
- Istih 420 €, ena pot manjka v evidenci: pogoj ni izpolnjen, zato je vseh 420 € boniteta. Imate 25 % ali več, zato ni zmanjšanja za 50 %. Obdavčenih je vseh 420 €.
- Povrnjeno po 0,36 €: 1 200 × 0,36 € = 432 €. Stopnja presega 35 centov, zato je boniteta vseh 432 €, ne le 12 € nad zgornjo mejo.
- Namesto tega pavšalni dodatek 100 € na mesec: 12 × 100 € = 1 200 € na leto. Ste v kontrolnem položaju, zato je obdavčljivih vseh 1 200 €.
Vaša družba se bo morda morala registrirati kot delodajalec
Vodnik (str. 6) družbo, ki svojim funkcionarjem daje bonitete, obravnava kot delodajalca, tudi če nima zaposlenih: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
To velja, kadar je povračilo boniteta, na primer potem ko pogoj ni izpolnjen. Ali povsem skladno povračilo do 35 centov, ki nima vrednosti, samo po sebi sproži registracijo, ni navedeno.
Dve omejitvi, ki ju je dobro poznati
Ne ustreza vsako vozilo. Rule 8 iz opredelitve vozila izloči kombi, motorno kolo in vozilo nad 3 500 kg. Pravilo 35 centov velja za vozilo (vehicle), zato plačilo kilometrine za vaš lastni kombi ali motorno kolo nima varnega pristana.
Ni posebne odločbe. Vse zgoraj temelji na vodnikovi določbi o opredelitvah in na r. 47(1)(a), ne na izjavi, napisani o kilometrini direktorjev. Če je vaš položaj nenavaden, odnesite strani 2, 3 in 14 vodnika svojemu računovodji.
Preden vam družba izplača kilometrino
- Vsaka povrnjena pot je v evidenci, z namenom, ciljem in razdaljo. Prazna malteška evidenca (PDF) ima te stolpce.
- Plačilo je izračunano iz dejansko prevoženih kilometrov, po največ 0,35 € za vsakega.
- Plačane so samo službene poti.
- Družba lahko evidenco kadarkoli predloži in jo hrani šest let.
- Veste, ali ste v kontrolnem položaju, ker vas neizpolnjen pogoj takrat stane celoten znesek.
Kako DriveHub to olajša
Kot direktor ste na obeh straneh pravila: vozite vi, evidenco pa mora imeti vaša družba. Kratka pot na naporen dan je tista, ki jo je najlaže izpustiti iz evidence. Po tem pravilu ena izpuščena pot obdavči celotno povračilo.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas.
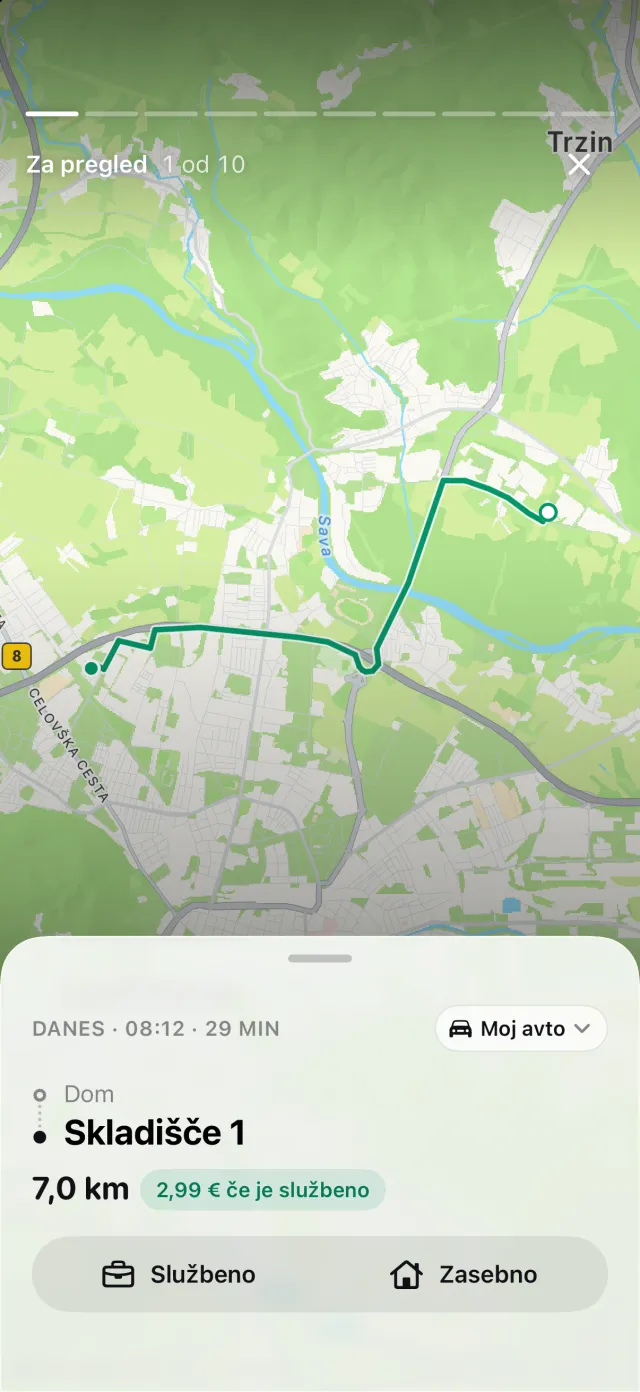
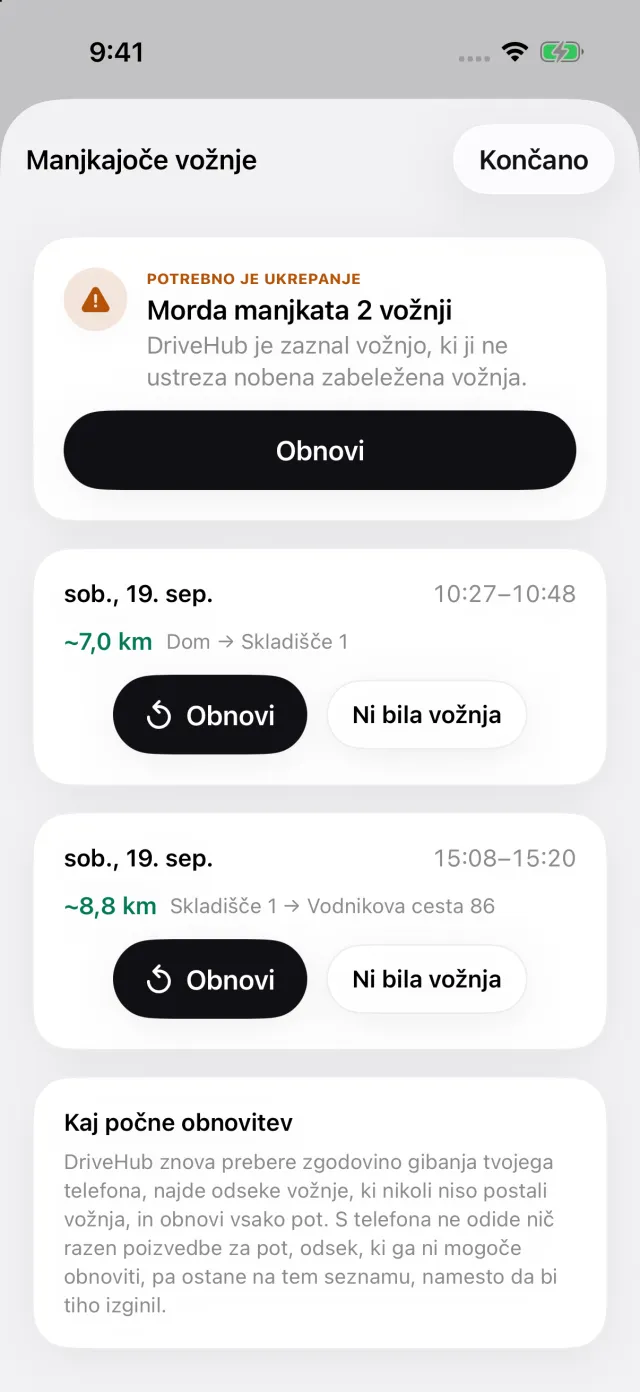
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi zgodba Zamujene vožnje. Odpre Manjkajoče vožnje, kjer ima vsaka vožnja gumb Obnovi, tako da lahko pot vrnete v evidenco, preden vam družba izplača denar.
Za Malto poročilo v vsaki vrstici natisne vse tri predpisane podatke: namen z vašimi besedami, cilj in razdaljo. V poročilu za en avto se voznik in registrska tablica natisneta enkrat, v glavi. DriveHub ne odloči, ali ste v kontrolnem položaju, ne registrira vaše družbe in ničesar ne odda. Beleženje in preverjanje manjkajočih voženj sta brezplačna; poročilo je del DriveHub Pro.
DriveHub je v App Storu za iPhone. Malteška pravila, ki jim sledi, so na strani za Malto, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo Rules sama, in navaja rule, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Malta: zahteve za evidenco voženj.