 DriveHub
Przewodnik po kraju · Stany Zjednoczone · 9 min
Standard mileage rate czy koszty rzeczywiste: decyduje pierwszy rok
Kupiłeś albo leasingujesz samochód i używasz go w swojej działalności. IRS pozwala go rozliczyć na dwa sposoby — standardową stawką za milę albo kosztami rzeczywistymi — i nigdy oboma w jednym roku. To, które drogi pozostaną dla ciebie otwarte, rozstrzyga się w pierwszym roku, w którym auto służy firmie.

Krótka odpowiedź
Dla samochodu używanego w działalności IRS daje ci dwie metody: standardową stawkę za milę (standard mileage rate) albo rzeczywiste koszty auta (actual car expenses). W danym roku stosujesz jedną z nich, nie obie. Paliwo jest już wliczone w stawkę, więc do rozliczenia według mil nie dołożysz rachunków za benzynę.
- W 2026 roku stawka wynosi 72,5 centa za milę do 30 czerwca i 76 centów od 1 lipca.
- Auto, które jest twoją własnością: żeby w ogóle móc stosować stawkę, wybierz ją w pierwszym roku, w którym auto jest dostępne dla twojej działalności. Później możesz przechodzić w obie strony.
- Wybierz koszty rzeczywiste w tym pierwszym roku, a stawka jest dla tego auta zamknięta na zawsze.
- Auto w leasingu: jeśli chcesz stawkę, stosujesz ją przez cały okres leasingu, łącznie z przedłużeniami.
- Parkingi i opłaty drogowe w celach służbowych odliczasz dodatkowo przy każdej z metod.
- Obie metody opierają się na tych samych dwóch liczbach: milach służbowych i łącznej liczbie mil w roku.
Jeśli kwalifikujesz się do obu, Publication 463 radzi policzyć to na dwa sposoby: "you may want to figure your deduction both ways to see which gives you a larger deduction."
Czy mogę odliczyć paliwo i mile jednocześnie?
Publication 463, rozdział 4, Car Expenses: "You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses."
Stawka zastępuje koszty eksploatacji, a nie stoi obok nich: "If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees." Rev. Proc. 2019-46 § 4.02 mówi to samo i dopisuje do tego, co obejmuje stawka, opony i opłaty licencyjne.
Obu więc rozliczyć nie możesz. Stawka za milę to paliwo, ubezpieczenie i zużycie auta wycenione razem.
Stawka na 2026 rok to dwie liczby
Notice 2026-10 § 3 ustaliła 72,5 centa za milę. Announcement 2026-11 z 13 lipca 2026 podniosła ją potem do 76 centów dla jazdy "on or after July 1, 2026". Strona IRS ze stawkami podaje obie: "2026 (Jan. 1 – June 30) 72.5" oraz "2026 (July 1 – Dec. 31) 76".
Mila przejechana w marcu i mila przejechana we wrześniu mają różną cenę. Jedna stawka zastosowana do całego roku jest błędna przez połowę tego roku.
Przy własnym aucie decyduje pierwszy rok
Publication 463, Choosing the standard mileage rate: "If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses."
Liczy się pierwszy rok, w którym auto jest dostępne dla twojej działalności. Jeśli miałeś je, zanim zacząłeś jeździć nim służbowo, może to być rok późniejszy niż rok zakupu.
Wyboru dokonuje się "by the due date (including extensions) of your return", a "You can't revoke the choice." Jednoosobowy przedsiębiorca (sole proprietor) wykazuje każdą z metod w Schedule C, wiersz 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate." Dane auta trafiają następnie do Schedule C, Part IV, albo do Form 4562, Part V.
Co to oznacza w praktyce:
- Stawka w pierwszym roku: drzwi zostają otwarte w obie strony. W kolejnym roku możesz przejść na koszty rzeczywiste.
- Koszty rzeczywiste w pierwszym roku: stawka jest dla tego auta zamknięta. Jeśli amortyzowałeś je metodą MACRS, odliczeniem z section 179 albo amortyzacją premiową (bonus depreciation), do stawki już nie wrócisz.
Późniejsza zmiana ma swoją cenę. Rev. Proc. 2019-46 § 4.05(3): "By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS." Publication 463 dodaje, że wtedy "must use straight line depreciation over the estimated remaining useful life of the car."
Przy aucie w leasingu obowiązuje cały leasing
"If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period." IRS Topic no. 510 dopisuje "(including renewals)".
Działa to też w drugą stronę. Auto w leasingu, dla którego "claimed actual car expenses after 1997", w ogóle nie może korzystać ze stawki.
Kiedy nie możesz stosować standardowej stawki?
Publication 463 wymienia te przypadki. Nie możesz stosować standardowej stawki, jeśli:
- "Use five or more cars at the same time (such as in fleet operations)";
- "Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life";
- amortyzowałeś auto metodą MACRS;
- "Claimed a section 179 deduction" dla tego auta;
- "Claimed the special depreciation allowance on the car";
- "Claimed actual car expenses after 1997 for a car you leased."
Pięć aut oznacza pięć jednocześnie. "You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business." Przykład z samej Publication 463: sprzedawca, który na zmianę używa trzech aut i dwóch furgonetek, może stosować stawkę. Firma, która jednocześnie eksploatuje auto i cztery furgonetki, "must use actual expenses for all vehicles."
Auto do przewozu na zlecenie, na przykład taksówka, może korzystać ze stawki, o ile nie zachodzi żadna z powyższych przeszkód.
Parkingi, opłaty drogowe i odsetki dochodzą dodatkowo
"In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls." Topic no. 510 mówi, że dotyczy to obu przypadków, "whether you use the standard mileage rate or actual expenses."
Parking przy twoim własnym miejscu pracy się do tego nie zalicza: te opłaty "are nondeductible commuting expenses." To, które przejazdy są dojazdem do pracy, to osobne pytanie — zobacz dojazdy do pracy w USA.
Dwie kolejne pozycje leżą poza stawką. Jeśli jesteś samozatrudniony, liczy się służbowa część odsetek od kredytu na auto: "if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040)." Stanowy i lokalny podatek od majątku osobistego (personal property tax) od auta również jest poza stawką.
Koszty rzeczywiste: koszty razy udział służbowy
Publication 463 wymienia, co wchodzi w koszty rzeczywiste: "Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees."
Rozliczasz tylko część służbową. "If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose."
Przykład samego IRS: 20 000 mil w roku, z czego 12 000 służbowo. "You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense."
Przykład porównania: stawka za milę czy koszty rzeczywiste
Weźmy to samo auto w 2026 roku — 12 000 mil służbowych z 20 000 — i załóżmy, że 6000 mil służbowych przypadło przed 1 lipca, a 6000 po. Dla kosztów rzeczywistych załóżmy, że paliwo, ubezpieczenie, naprawy, rejestracja i amortyzacja dały razem 12 000 USD za rok.
| Standardowa stawka za milę | Koszty rzeczywiste | |
|---|---|---|
| Styczeń–czerwiec | 6000 × 0,725 USD = 4350 USD | |
| Lipiec–grudzień | 6000 × 0,76 USD = 4560 USD | |
| Rok | 8910 USD | 12 000 USD × 60% = 7200 USD |
W tym przykładzie stawka daje wyższą kwotę. Przy takim przebiegu koszty rzeczywiste wyszłyby korzystniej dopiero wtedy, gdyby roczne koszty auta przekroczyły 14 850 USD (8910 USD ÷ 60%). Kwota według stawki rośnie z milami służbowymi; kwota według kosztów rzeczywistych — z tym, ile kosztuje utrzymanie i amortyzacja auta.
Parkingi i opłaty drogowe w celach służbowych liczą się przy obu metodach. Kwoty kosztów są tu wymyślone na potrzeby rachunku; zasada procentowa jest zasadą IRS.
Udział służbowy decyduje też o amortyzacji
Ten sam procent rozstrzyga, jak możesz amortyzować. "Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS)."
Dla section 179: "you must use your car more than 50% for business or work in the year you acquired it." Przy 50% lub mniej w roku oddania do użytku auto amortyzuje się "using the straight line method over a 5-year recovery period". Obowiązuje to nawet wtedy, gdy użycie służbowe później wzrośnie.
Amortyzacja, która już siedzi w stawce
Wybór stawki nie pomija amortyzacji; ustala ją z góry. Rev. Proc. 2019-46 § 4.04: ustalona "per-mile amount … is treated as the depreciation claimed by the taxpayer." Notice 2026-10 § 4 określa ją na "35 cents per mile for 2026" — oraz 33 centy za 2025, 30 za 2024, 28 za 2023 i 26 za 2022.
Ma to znaczenie, gdy przechodzisz na koszty rzeczywiste albo sprzedajesz auto. Publication 463: "you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate." W przykładzie powyżej 12 000 mil służbowych w 2026 roku × 0,35 USD = 4200 USD mniej w podstawie (basis) auta za ten rok.
Lipcowa podwyżka tej kwoty nie zmieniła. Announcement 2026-11: "All other provisions of Notice 2026-10 remain in effect." 35 centów dotyczy więc każdej służbowej mili z 2026 roku.
Gdy sprzedajesz auto albo oddajesz je w rozliczeniu, stosuje się to samo pomniejszenie: "You must reduce your basis in your car (but not below zero) by the amount of this depreciation."
Co musisz zapisywać, niezależnie od metody
Ewidencja przebiegu jest dla obu metod taka sama. Koszty rzeczywiste wymagają ponadto dokumentu każdego wydatku: Table 5-1 żąda "Cost of each separate expense."
Przy każdym przejeździe: data, miejsce docelowe, mile służbowe i cel służbowy.
Raz na rok, według Table 5-1 w Publication 463: "the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year."
Udział służbowy to mile służbowe podzielone przez łączne mile. Sama ewidencja przejazdów służbowych daje tylko licznik tego ułamka. Schedule C, Part IV, pyta o obie liczby: ile z łącznych mil w roku to "a Business b Commuting (see instructions) c Other".
Zapis nie musi powstać tego samego dnia: 26 CFR § 1.274-5T(c)(2)(ii)(A) akceptuje ewidencję tygodniową. A "if you prepare a record on a computer, it is considered an adequate record." Szczegóły, w tym jak długo przechowywać zapisy, znajdziesz w artykule co IRS rozumie przez adequate records. Sposoby prowadzenia ewidencji porównuje jak prowadzić ewidencję przebiegu.
Jeśli zatrudnia cię twoja spółka i zwraca ci koszty. Zwrot za własne auto rządzi się innymi zasadami — zobacz własne auto w pracy w USA. Pracownik, który bezpośrednio lub pośrednio posiada ponad 10% wartości wyemitowanych akcji spółki, uchodzi za osobę powiązaną z pracodawcą. Według Publication 463 taki pracownik "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Jak DriveHub ułatwia część dotyczącą mil
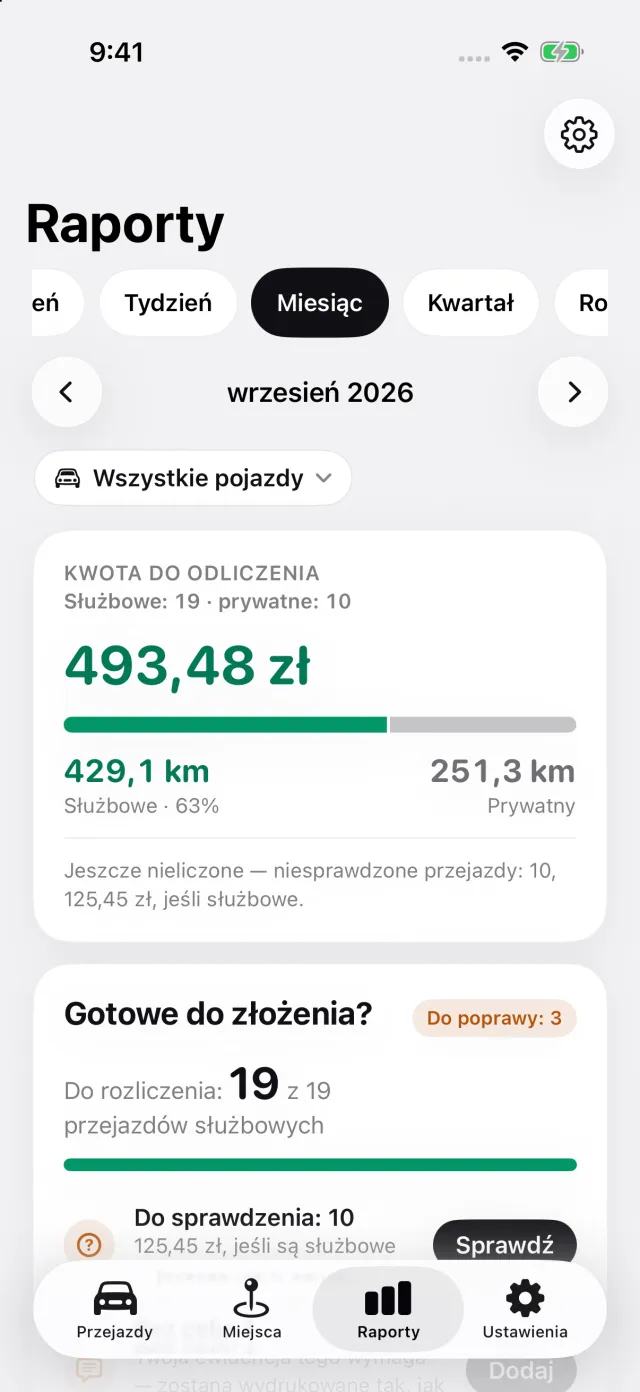
DriveHub zajmuje się połową związaną z milami. Przy dostępie do lokalizacji ustawionym na Zawsze zapisuje w tle każdy przejazd, służbowy i prywatny — a jeśli kiedyś któryś pominie, mówi ci o tym. Każdy przejazd oznaczasz potem jako Służbowy albo Prywatny, a karta Raporty pokazuje mile służbowe i ich udział w całości.
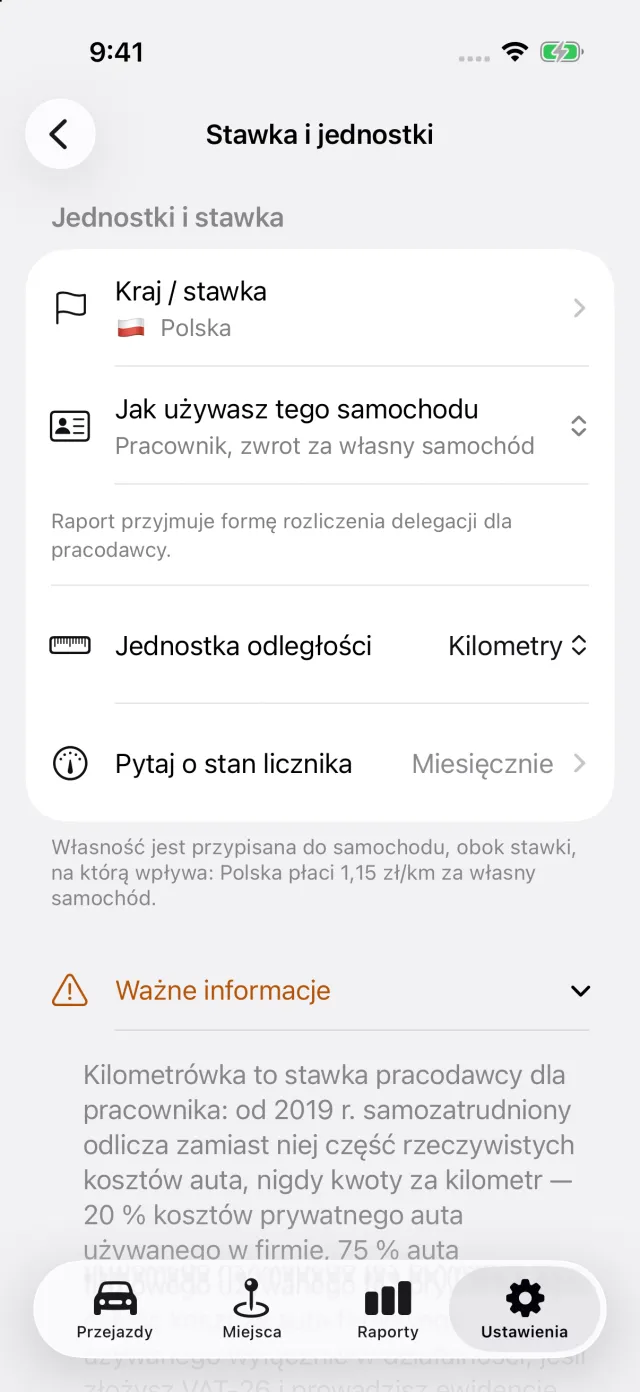
W Ustawienia → Stawka i jednostki stawka amerykańska jest wbudowana. Każdy przejazd jest wyceniany według stawki obowiązującej w dniu, w którym się odbył: 72,5 centa przed 1 lipca 2026, 76 centów od tego dnia. Ten sam ekran wyjaśnia, kiedy standardowa stawka jest dostępna dla samozatrudnionego kierowcy: pierwszy rok działalności auta, cały leasing, mniej niż pięć aut jednocześnie.
Wyeksportowany raport podaje przy każdym przejeździe datę, miejsce docelowe, cel służbowy i liczbę mil, a także stan licznika na początku i na końcu roku. Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, pojawia się ona jako Pominięte przejazdy na karcie Przejazdy, więc lukę wyłapiesz, zanim złożysz zeznanie.
Gdzie się zatrzymuje: DriveHub zapisuje i klasyfikuje mile i drukuje ewidencję. Nie oblicza amortyzacji, section 179 ani odliczenia według kosztów rzeczywistych — do tego potrzebne są twoje koszty i twój tax preparer.
- DriveHub w App Store
- Zasady ewidencji przebiegu w USA
- Ustaw automatyczne rejestrowanie i wiedz, kiedy przejazd został pominięty
Ta strona przedstawia to, co mówią Publication 463, Rev. Proc. 2019-46, Notice 2026-10, Announcement 2026-11, IRS Topic no. 510 i instrukcje do Schedule C, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj osobę, która przygotowuje twoje zeznanie (tax preparer) — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Stany Zjednoczone: wymogi dotyczące ewidencji przebiegu.