 DriveHub
Guia por país · Estados Unidos · 9 min
Tarifa por milha ou despesas reais: quem decide é o primeiro ano
Você comprou ou alugou um carro e usa no seu negócio. O IRS deixa você contá-lo de duas formas — a tarifa padrão por milha ou as despesas reais — e nunca as duas no mesmo ano. Quais caminhos continuam abertos é algo que se define no primeiro ano de uso profissional do carro.

A resposta curta
O IRS oferece dois métodos para um carro usado no seu negócio: a standard mileage rate (tarifa padrão por milha) ou as suas actual car expenses (despesas reais com o carro). Num mesmo ano você usa um deles, não os dois. A gasolina já está dentro da tarifa, então não dá para somar notas de combustível a um pedido por milha.
- Em 2026 a tarifa é de 72,5 centavos por milha até 30 de junho e de 76 centavos a partir de 1º de julho.
- Carro próprio: para poder usar a tarifa, escolha-a no primeiro ano em que o carro está disponível para o seu negócio. Depois disso você pode trocar nos dois sentidos.
- Escolha as despesas reais nesse primeiro ano e a tarifa fica fechada para aquele carro para sempre.
- Carro alugado (leasing): se quiser a tarifa, você a usa durante todo o período do contrato, renovações incluídas.
- Estacionamento e pedágios a trabalho são deduzidos por cima de qualquer um dos dois métodos.
- Os dois métodos se apoiam nos mesmos dois números: as suas milhas profissionais e o total de milhas do ano.
Se você puder usar os dois, a Publication 463 sugere fazer a conta das duas formas: "you may want to figure your deduction both ways to see which gives you a larger deduction."
Posso deduzir a gasolina e as milhas?
Publication 463, capítulo 4, Car Expenses: "You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses."
A tarifa substitui os custos de uso, em vez de ficar ao lado deles: "If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees." A Rev. Proc. 2019-46 § 4.02 diz o mesmo e acrescenta pneus e taxas de licenciamento ao que a tarifa cobre.
Então não dá para pedir as duas coisas. A tarifa por milha é a gasolina, o seguro e o desgaste, com um preço só.
A tarifa de 2026 são dois números
O Notice 2026-10 § 3 fixou 72,5 centavos por milha. O Announcement 2026-11, de 13 de julho de 2026, elevou o valor para 76 centavos para o que se dirigir "on or after July 1, 2026". A página de tarifas por milha do IRS traz as duas: "2026 (Jan. 1 – June 30) 72.5" e "2026 (July 1 – Dec. 31) 76".
Uma milha rodada em março e uma rodada em setembro têm preços diferentes. Uma tarifa única aplicada ao ano inteiro erra durante metade dele.
No carro próprio, o primeiro ano decide
Publication 463, Choosing the standard mileage rate: "If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses."
O ano que conta é o primeiro ano em que o carro está disponível para o seu negócio. Num carro que você já tinha antes de usá-lo a trabalho, esse pode ser um ano posterior ao da compra.
A escolha é feita "by the due date (including extensions) of your return", e "You can't revoke the choice." Quem trabalha como sole proprietor lança qualquer um dos métodos no Schedule C, linha 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate." Os dados do carro vão então no Schedule C, Part IV, ou no Form 4562, Part V.
Na prática:
- Tarifa no primeiro ano: a porta fica aberta nos dois sentidos. Você pode passar para as despesas reais num ano seguinte.
- Despesas reais no primeiro ano: a tarifa fica fechada para aquele carro. Se você o depreciou pelo MACRS, com a dedução da section 179 ou com a depreciação bônus, ela não volta.
Trocar depois tem um custo. Rev. Proc. 2019-46 § 4.05(3): "By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS." A Publication 463 diz então que você "must use straight line depreciation over the estimated remaining useful life of the car."
No carro alugado, vale o contrato inteiro
"If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period." O IRS Topic no. 510 acrescenta "(including renewals)".
O inverso também vale. Um carro alugado no qual você "claimed actual car expenses after 1997" não pode usar a tarifa de jeito nenhum.
Quando não dá para usar a tarifa por milha?
A Publication 463 lista os casos. Você não pode usar a standard mileage rate se:
- "Use five or more cars at the same time (such as in fleet operations)";
- "Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life";
- usou o MACRS nele;
- "Claimed a section 179 deduction" sobre ele;
- "Claimed the special depreciation allowance on the car";
- "Claimed actual car expenses after 1997 for a car you leased."
Cinco carros quer dizer ao mesmo tempo. "You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business." O exemplo da própria Publication 463: um vendedor que alterna três carros e duas vans pode usar a tarifa. Uma empresa que roda um carro e quatro vans ao mesmo tempo "must use actual expenses for all vehicles."
Um carro de aluguel com motorista, como um táxi, pode usar a tarifa, a não ser que se aplique algum dos impedimentos acima.
Estacionamento, pedágios e juros vão por cima
"In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls." O Topic no. 510 diz que isso vale "whether you use the standard mileage rate or actual expenses."
O estacionamento no seu próprio local de trabalho não entra: essas taxas "are nondeductible commuting expenses." Quais trajetos contam como deslocamento casa–trabalho é uma questão à parte — veja o trajeto casa–trabalho nos EUA.
Mais dois itens ficam fora da tarifa. Se você é autônomo, conta a parte profissional dos juros do financiamento do carro: "if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040)." O imposto estadual e local sobre a propriedade do carro também fica separado da tarifa.
Despesas reais: os custos, vezes a parcela profissional
A Publication 463 lista o que são despesas reais: "Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees."
Você pede só a parte profissional. "If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose."
O exemplo do próprio IRS: 20 000 milhas no ano, 12 000 delas a trabalho. "You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense."
Uma comparação com números: tarifa por milha ou despesas reais
Pegue esse mesmo carro em 2026 — 12 000 milhas profissionais de 20 000 — e suponha que 6 000 das milhas profissionais caíram antes de 1º de julho e 6 000 depois. Para as despesas reais, suponha que gasolina, seguro, consertos, licenciamento e depreciação somaram US$ 12 000 no ano.
| Tarifa por milha | Despesas reais | |
|---|---|---|
| Jan.–jun. | 6 000 × US$ 0,725 = US$ 4 350 | |
| Jul.–dez. | 6 000 × US$ 0,76 = US$ 4 560 | |
| Ano | US$ 8 910 | US$ 12 000 × 60% = US$ 7 200 |
Neste exemplo, a tarifa dá o valor maior. Com essas milhas, as despesas reais só sairiam na frente se os custos do carro no ano passassem de US$ 14 850 (US$ 8 910 ÷ 60%). O valor da tarifa acompanha as milhas profissionais; o das despesas reais acompanha quanto o carro custa para rodar e quanto se deprecia.
Estacionamento e pedágios a trabalho contam em qualquer um dos métodos. Os custos aqui foram inventados para a conta; a regra do percentual é do IRS.
A parcela profissional também controla a depreciação
O mesmo percentual decide como você pode depreciar. "Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS)."
Para a section 179: "you must use your car more than 50% for business or work in the year you acquired it." Com 50% ou menos no ano em que entrou em uso, o carro é depreciado "using the straight line method over a 5-year recovery period". Isso vale mesmo que o uso profissional aumente depois.
A depreciação que já está dentro da tarifa
Escolher a tarifa não pula a depreciação; ela a fixa. Rev. Proc. 2019-46 § 4.04: um "per-mile amount" fixo "is treated as the depreciation claimed by the taxpayer." O Notice 2026-10 § 4 o define em "35 cents per mile for 2026" — e 33 centavos para 2025, 30 para 2024, 28 para 2023, 26 para 2022.
Isso importa quando você passa para as despesas reais, ou vende o carro. Publication 463: "you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate." No exemplo acima, 12 000 milhas profissionais em 2026 × US$ 0,35 = US$ 4 200 a menos no custo-base do carro naquele ano.
O aumento de julho não mexeu nesse valor. Announcement 2026-11: "All other provisions of Notice 2026-10 remain in effect." Então os 35 centavos valem para toda milha profissional de 2026.
Quando você vende o carro ou o dá como parte do pagamento de outro, vale a mesma redução: "You must reduce your basis in your car (but not below zero) by the amount of this depreciation."
O que registrar, seja qual for o método
Os registros de milhas são os mesmos nos dois métodos. As despesas reais pedem ainda um registro de cada custo: a Table 5-1 pede o "Cost of each separate expense."
Por viagem: a data, o destino, as milhas profissionais e a finalidade profissional.
Por ano, na Table 5-1 da Publication 463: "the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year."
A parcela profissional é milhas profissionais sobre milhas totais. Um registro só das viagens a trabalho fornece apenas a parte de cima dessa fração. O Schedule C, Part IV, pede as duas: do total de milhas do ano, quantas foram "a Business b Commuting (see instructions) c Other".
O registro não precisa ser feito no mesmo dia: o 26 CFR § 1.274-5T(c)(2)(ii)(A) aceita um registro semanal. E "if you prepare a record on a computer, it is considered an adequate record." Os detalhes, e por quanto tempo guardar, estão em o que o IRS entende por adequate records. Para as formas de manter um, veja como manter um registro de quilometragem.
Se a sua empresa emprega você e reembolsa. O reembolso pelo seu próprio carro segue outras regras — veja o carro próprio a trabalho nos EUA. Um empregado que possui, direta ou indiretamente, mais de 10% do valor das ações em circulação da empresa é considerado parte relacionada ao empregador. A Publication 463 diz que esse empregado "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Como o DriveHub facilita o lado das milhas
O DriveHub registra a metade das milhas dessa conta. Com o acesso à localização em Sempre, ele registra todas as viagens em segundo plano, a trabalho e particulares — e, se algum dia deixar uma passar, avisa você. Depois você marca cada viagem como Trabalho ou Pessoal, e a aba Relatórios mostra as milhas profissionais e a parcela delas no total.
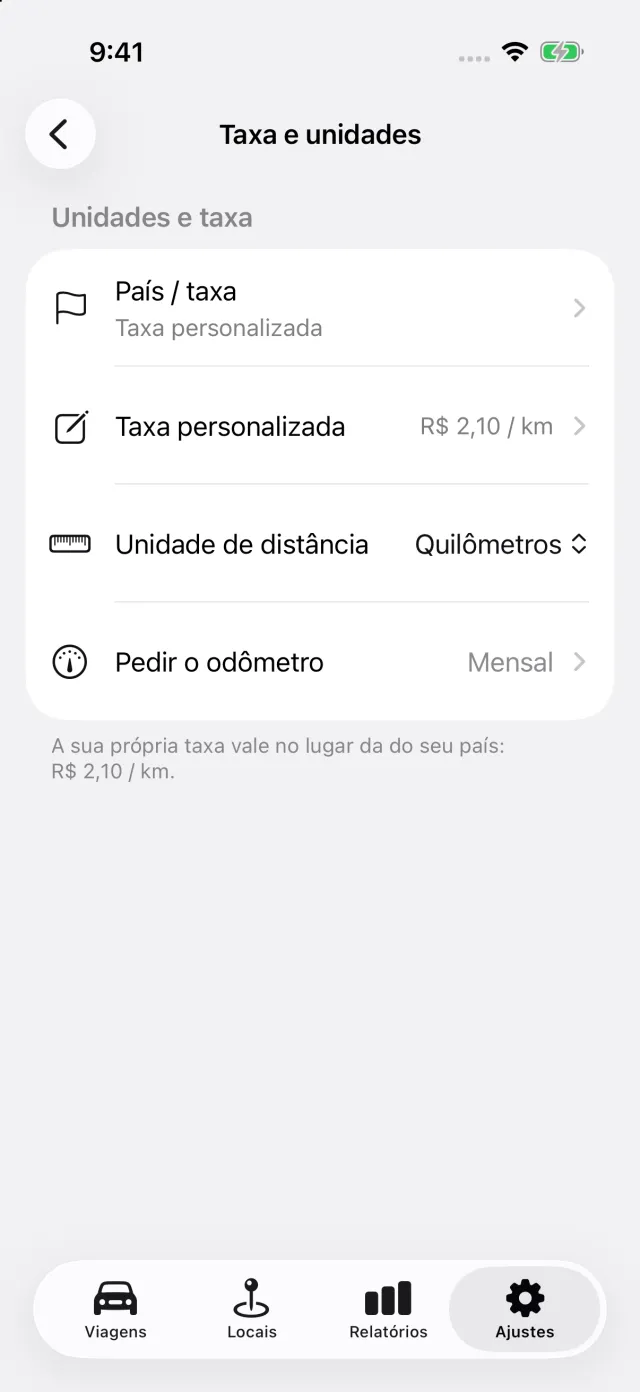
Em Ajustes → Taxa e unidades, a tarifa dos EUA já vem embutida. Cada viagem é calculada pela tarifa em vigor na própria data: 72,5 centavos antes de 1º de julho de 2026, 76 centavos a partir daí. A mesma tela explica quando a tarifa padrão está aberta para quem é autônomo: o primeiro ano de uso profissional, o contrato de leasing inteiro, menos de cinco carros ao mesmo tempo.
O relatório exportado imprime a data, o destino, a finalidade profissional e as milhas de cada viagem, além das leituras do hodômetro de abertura e de fechamento do ano. Se o seu iPhone registrou deslocamento de carro sem uma viagem correspondente, isso aparece como Viagens perdidas na aba Viagens, para que você pegue uma lacuna antes de declarar.
Onde ele para: o DriveHub registra e classifica as milhas e imprime o registro. Ele não calcula a depreciação, a section 179 nem uma dedução por despesas reais — isso pede os seus custos e o seu tax preparer.
- O DriveHub na App Store
- Regras do registro de quilometragem nos EUA
- Configure o registro automático e saiba quando uma viagem ficou de fora
Esta página reproduz o que dizem a Publication 463, a Rev. Proc. 2019-46, o Notice 2026-10, o Announcement 2026-11, o IRS Topic no. 510 e as instruções do Schedule C, com as referências, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu tax preparer — e leve o registro.
A regra completa, com as normas de onde ela vem: Estados Unidos: requisitos do registro de quilometragem.