 DriveHub
Landveiledning · USA · 9 min
Standardsats eller faktiske kostnader: det første året avgjør
Du har kjøpt eller leaser en bil og bruker den i virksomheten. IRS lar deg regne den på to måter — standardsatsen per mile eller de faktiske kostnadene — og aldri begge for samme år. Hvilke veier som står åpne for deg, avgjøres i bilens første år i virksomheten.

Det korte svaret
IRS gir deg to metoder for en bil som brukes i virksomheten: standard mileage rate, en fast sats per mile, eller de faktiske bilkostnadene (actual car expenses). Du bruker én av dem for et år, ikke begge. Drivstoffet ligger allerede i satsen, så du kan ikke legge drivstoffkvitteringer til et krav etter satsen.
- For 2026 er satsen 72,5 cent per mile til og med 30. juni og 76 cent fra 1. juli.
- En bil du eier: for i det hele tatt å kunne bruke satsen må du velge den i det første året bilen er tilgjengelig for virksomheten. Etter det kan du bytte begge veier.
- Velger du faktiske kostnader det første året, er satsen stengt for den bilen for godt.
- En bil du leaser: vil du bruke satsen, bruker du den hele leieperioden, fornyelser medregnet.
- Parkering og bompenger i jobb trekkes fra i tillegg, uansett metode.
- Begge metodene hviler på de samme to tallene: miles i jobb og samlede miles i året.
Kvalifiserer du for begge, foreslår Publication 463 at du regner på begge måter: "you may want to figure your deduction both ways to see which gives you a larger deduction."
Kan jeg trekke fra både drivstoff og miles?
Publication 463, kapittel 4, Car Expenses: "You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses."
Satsen erstatter driftskostnadene i stedet for å komme i tillegg til dem: "If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees." Rev. Proc. 2019-46 § 4.02 sier det samme, og legger dekk og lisensavgifter til det satsen dekker.
Du kan altså ikke kreve begge. Satsen per mile er drivstoffet, forsikringen og slitasjen, priset under ett.
Satsen for 2026 er to tall
Notice 2026-10 § 3 fastsatte 72,5 cent per mile. Announcement 2026-11 av 13. juli 2026 hevet den så til 76 cent for kjøring "on or after July 1, 2026". IRS-siden med standard mileage rates viser begge: "2026 (Jan. 1 – June 30) 72.5" og "2026 (July 1 – Dec. 31) 76".
En mile kjørt i mars og en mile kjørt i september prises ulikt. Én sats brukt på hele året blir feil for halvparten av det.
For en bil du eier, avgjør det første året
Publication 463, Choosing the standard mileage rate: "If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses."
Året som teller, er bilens første år tilgjengelig for virksomheten. For en bil du eide før du begynte å bruke den i jobb, kan det være et senere år enn det du kjøpte den i.
Valget tas "by the due date (including extensions) of your return", og "You can't revoke the choice." En enkeltpersonforetaker (sole proprietor) krever begge metodene på Schedule C, linje 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate." Opplysningene om bilen føres så i Schedule C, Part IV, eller på Form 4562, Part V.
Hva det betyr i praksis:
- Satsen i år én: døren står åpen begge veier. Du kan gå over til faktiske kostnader et senere år.
- Faktiske kostnader i år én: satsen er stengt for den bilen. Har du avskrevet den med MACRS, et section 179-fradrag eller bonusavskrivning, kan den ikke komme tilbake.
Å bytte senere har en pris. Rev. Proc. 2019-46 § 4.05(3): "By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS." Publication 463 sier deretter at du "must use straight line depreciation over the estimated remaining useful life of the car."
For en bil du leaser, gjelder det hele leieavtalen
"If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period." IRS Topic no. 510 legger til "(including renewals)".
Det motsatte gjelder også. En leaset bil som du har "claimed actual car expenses after 1997" for, kan ikke bruke satsen i det hele tatt.
Når kan du ikke bruke standardsatsen?
Publication 463 lister opp tilfellene. Du kan ikke bruke standardsatsen hvis du:
- "Use five or more cars at the same time (such as in fleet operations)";
- "Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life";
- har brukt MACRS på den;
- "Claimed a section 179 deduction" på den;
- "Claimed the special depreciation allowance on the car";
- "Claimed actual car expenses after 1997 for a car you leased."
Fem biler betyr samtidig. "You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business." Publication 463s eget eksempel: en selger som veksler mellom tre biler og to varebiler, kan bruke satsen. En virksomhet som kjører en bil og fire varebiler samtidig, "must use actual expenses for all vehicles."
En bil som leies ut med sjåfør, for eksempel en drosje, kan bruke satsen med mindre en av sperrene ovenfor gjelder.
Parkering, bompenger og renter kommer i tillegg
"In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls." Topic no. 510 sier at det samme gjelder "whether you use the standard mileage rate or actual expenses."
Parkering ved ditt eget arbeidssted er ikke med: de avgiftene "are nondeductible commuting expenses." Hvilke turer som regnes som pendling, er et eget spørsmål — se pendlermiles i USA.
To poster til står utenfor satsen. Er du selvstendig næringsdrivende, teller jobbandelen av renter på billånet: "if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040)." Delstatlig og lokal formuesskatt (personal property tax) på bilen er også atskilt fra satsen.
Faktiske kostnader: kostnadene ganger jobbandelen
Publication 463 lister opp hva faktiske kostnader er: "Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees."
Du krever bare jobbdelen. "If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose."
IRS' eget eksempel: 20 000 miles i året, 12 000 av dem i jobb. "You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense."
Et regneeksempel: standardsats mot faktiske kostnader
Ta den samme bilen i 2026 — 12 000 miles i jobb av 20 000 — og anta at 6 000 av jobbmilene falt før 1. juli og 6 000 etter. For faktiske kostnader, anta at drivstoff, forsikring, reparasjoner, registrering og avskrivning til sammen kom på 12 000 $ for året.
| Standardsats | Faktiske kostnader | |
|---|---|---|
| Jan.–juni | 6 000 × 0,725 $ = 4 350 $ | |
| Juli–des. | 6 000 × 0,76 $ = 4 560 $ | |
| Året | 8 910 $ | 12 000 $ × 60 % = 7 200 $ |
I dette eksempelet gir satsen det største tallet. Med disse milene ville faktiske kostnader bare komme best ut hvis bilens kostnader for året passerte 14 850 $ (8 910 $ ÷ 60 %). Satsens tall følger milene i jobb; tallet for faktiske kostnader følger hva bilen koster å drive og avskrive.
Parkering og bompenger i jobb teller uansett metode. Kostnadstallene her er oppdiktet for regnestykkets skyld; prosentregelen er IRS' egen.
Jobbandelen styrer også avskrivningen
Den samme prosenten avgjør hvordan du kan avskrive. "Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS)."
For section 179: "you must use your car more than 50% for business or work in the year you acquired it." Ved 50 % eller mindre i året bilen ble tatt i bruk, avskrives den "using the straight line method over a 5-year recovery period". Det gjelder selv om jobbandelen stiger senere.
Avskrivningen som allerede ligger i satsen
Å velge satsen hopper ikke over avskrivningen; den låser den. Rev. Proc. 2019-46 § 4.04: et fast "per-mile amount … is treated as the depreciation claimed by the taxpayer." Notice 2026-10 § 4 setter det til "35 cents per mile for 2026" — og 33 cent for 2025, 30 for 2024, 28 for 2023, 26 for 2022.
Det får betydning når du går over til faktiske kostnader, eller selger. Publication 463: "you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate." I eksempelet ovenfor gir 12 000 miles i jobb i 2026 × 0,35 $ = 4 200 $ trukket fra bilens inngangsverdi (basis) for det året.
Økningen i juli flyttet ikke det tallet. Announcement 2026-11: "All other provisions of Notice 2026-10 remain in effect." Så 35 cent gjelder for hver mile i jobb i 2026.
Når du selger bilen eller bytter den inn, gjelder den samme reduksjonen: "You must reduce your basis in your car (but not below zero) by the amount of this depreciation."
Hva du må dokumentere, uansett metode
Kjøreloggen er den samme for begge metodene. Faktiske kostnader krever i tillegg dokumentasjon av hver kostnad: Table 5-1 ber om "Cost of each separate expense."
Per tur: datoen, bestemmelsesstedet, antall miles i jobb og formålet med turen.
Per år, i Publication 463s Table 5-1: "the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year."
Jobbandelen er miles i jobb delt på samlede miles. En logg over bare jobbturer gir bare den øverste halvdelen av den brøken. Schedule C, Part IV, spør etter begge: av årets samlede miles, hvor mange var "a Business b Commuting (see instructions) c Other".
Loggen trenger ikke skrives samme dag: 26 CFR § 1.274-5T(c)(2)(ii)(A) godtar en ukentlig logg. Og "if you prepare a record on a computer, it is considered an adequate record." Detaljene, og hvor lenge den skal oppbevares, står i hva IRS mener med adequate records. For måtene å føre den på, se slik fører du kjørebok.
Hvis selskapet ditt ansetter deg og betaler deg tilbake. Refusjon for egen bil følger andre regler — se egen bil i jobben i USA. En ansatt som direkte eller indirekte eier mer enn 10 % av verdien av selskapets utestående aksjer, regnes som nærstående til arbeidsgiveren. Publication 463 sier at en slik ansatt "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Hvordan DriveHub gjør milesiden enklere
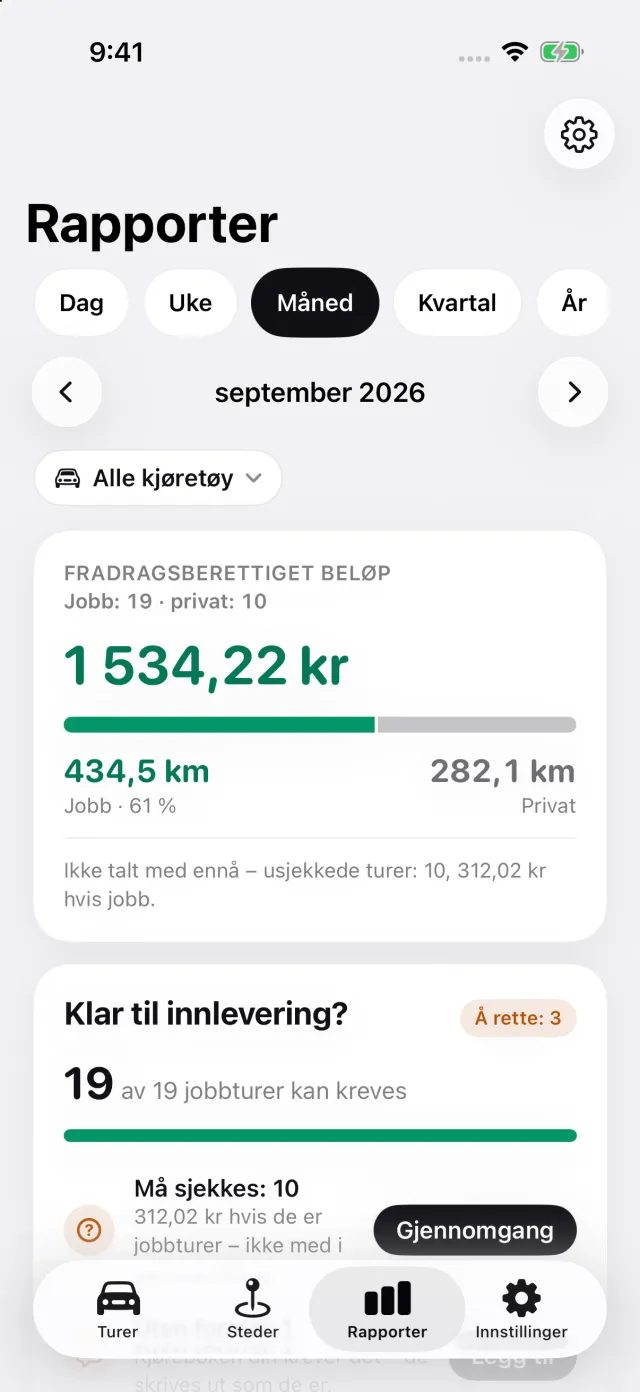
DriveHub fører milehalvdelen av dette. Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen, jobb og privat — og går den noen gang glipp av en, sier den fra. Du merker hver tur Jobb eller Privat etterpå, og fanen Rapporter viser miles i jobb og deres andel av totalen.
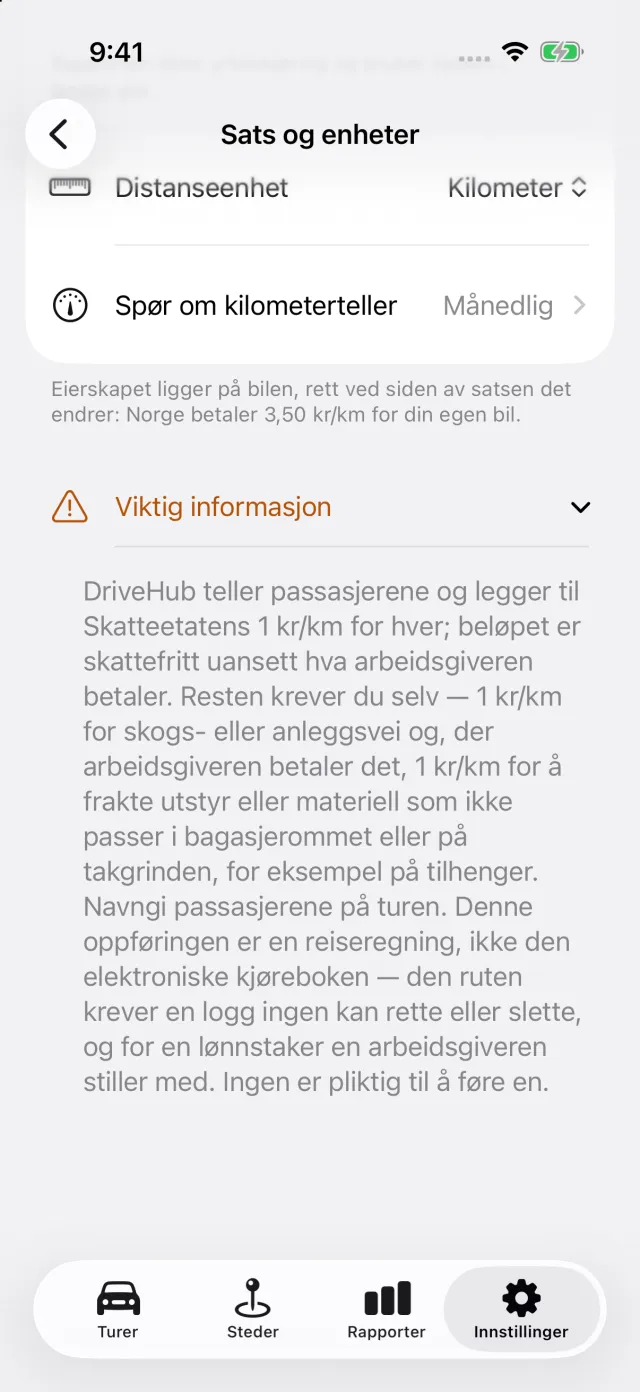
Under Innstillinger → Sats og enheter er den amerikanske satsen innebygd. Hver tur prises med satsen som gjaldt på turens egen dato: 72,5 cent før 1. juli 2026, 76 cent fra da av. Det samme skjermbildet viser når standardsatsen står åpen for en selvstendig næringsdrivende: det første året i virksomheten, hele leieperioden, færre enn fem biler samtidig.
Den eksporterte rapporten skriver ut dato, bestemmelsessted, formål og antall miles per tur, og årets kilometerstand ved start og slutt. Har iPhonen logget kjøring uten en tilsvarende tur, vises den som Tapte turer på Turer-fanen, så du kan fange opp et hull før du leverer.
Der den stopper: DriveHub registrerer og klassifiserer miles og skriver ut loggen. Den regner ikke ut avskrivning, section 179 eller et fradrag for faktiske kostnader — det krever kostnadene dine og regnskapsføreren din.
- DriveHub i App Store
- Regler for kjørebok i USA
- Sett opp automatisk registrering, og få vite når en tur går tapt
Denne siden gjengir hva Publication 463, Rev. Proc. 2019-46, Notice 2026-10, Announcement 2026-11, IRS Topic no. 510 og instruksjonene til Schedule C sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: USA: krav til kjøreboken.