 DriveHub
Landengids · Verenigde Staten · 9 min
Standard mileage rate of werkelijke kosten: het eerste jaar beslist
Je hebt een auto gekocht of geleased en gebruikt hem voor je bedrijf. De IRS laat je hem op twee manieren opvoeren — tegen de standard mileage rate of tegen de werkelijke kosten — en nooit allebei in één jaar. Welke wegen voor jou openblijven, wordt beslist in het eerste zakelijke jaar van de auto.

Het korte antwoord
De IRS kent twee methoden voor een auto die je in je bedrijf gebruikt: de standard mileage rate, een vast bedrag per mijl, of je werkelijke autokosten (actual expenses). Je gebruikt er in een jaar één van, niet allebei. Brandstof zit al in het tarief, dus bonnetjes van de pomp kun je niet bij een mijlendeclaratie optellen.
- Voor 2026 is het tarief 72,5 cent per mijl tot en met 30 juni en 76 cent vanaf 1 juli.
- Een auto in eigendom: wil je het tarief ooit gebruiken, kies het dan in het eerste jaar dat de auto voor je bedrijf beschikbaar is. Daarna mag je in beide richtingen wisselen.
- Kies je in dat eerste jaar de werkelijke kosten, dan is het tarief voor die auto voorgoed dicht.
- Een leaseauto: wil je het tarief, dan gebruik je het voor de hele leaseperiode, verlengingen inbegrepen.
- Zakelijke parkeerkosten en tol trek je bij beide methoden daarbovenop af.
- Beide methoden rusten op dezelfde twee getallen: je zakelijke mijlen en je totale mijlen van het jaar.
Kom je voor beide in aanmerking, dan raadt Publication 463 aan het op twee manieren uit te rekenen: "you may want to figure your deduction both ways to see which gives you a larger deduction."
Mag ik brandstof én mijlen aftrekken?
Publication 463, hoofdstuk 4, Car Expenses: "You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses."
Het tarief vervangt de gebruikskosten in plaats van ernaast te staan: "If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees." Rev. Proc. 2019-46 § 4.02 zegt hetzelfde en voegt banden en kentekenrechten toe aan wat het tarief dekt.
Allebei opvoeren kan dus niet. Het mijltarief ís de brandstof, de verzekering en de slijtage, samen geprijsd.
Het tarief van 2026 bestaat uit twee getallen
Notice 2026-10 § 3 stelde 72,5 cent per mijl vast. Announcement 2026-11 van 13 juli 2026 verhoogde dat tot 76 cent voor ritten "on or after July 1, 2026". De pagina met standard mileage rates van de IRS noemt ze allebei: "2026 (Jan. 1 – June 30) 72.5" en "2026 (July 1 – Dec. 31) 76".
Een mijl in maart en een mijl in september worden verschillend geprijsd. Eén tarief over het hele jaar is voor de helft van het jaar fout.
Bij een auto in eigendom beslist het eerste jaar
Publication 463, Choosing the standard mileage rate: "If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses."
Het jaar dat telt, is het eerste jaar waarin de auto voor je bedrijf beschikbaar is. Had je de auto al voordat je hem zakelijk ging gebruiken, dan kan dat een later jaar zijn dan het jaar van aankoop.
De keuze wordt gemaakt "by the due date (including extensions) of your return", en "You can't revoke the choice." Een eenmanszaak (sole proprietor) voert beide methoden op in Schedule C, regel 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate." De gegevens van de auto komen dan in Schedule C, Part IV, of op Form 4562, Part V.
Wat dat in de praktijk betekent:
- Tarief in jaar één: de deur blijft naar beide kanten open. In een later jaar kun je overstappen op werkelijke kosten.
- Werkelijke kosten in jaar één: het tarief is voor die auto dicht. Heb je hem afgeschreven met MACRS, een section 179-aftrek of bonus depreciation, dan kan hij niet meer terug.
Later overstappen heeft een prijs. Rev. Proc. 2019-46 § 4.05(3): "By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS." Publication 463 zegt vervolgens dat je "must use straight line depreciation over the estimated remaining useful life of the car."
Bij een leaseauto is het de hele lease
"If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period." IRS Topic no. 510 voegt daaraan toe: "(including renewals)".
Het omgekeerde geldt ook. Een leaseauto waarvoor je "claimed actual car expenses after 1997", kan het tarief helemaal niet gebruiken.
Wanneer mag je de standard mileage rate niet gebruiken?
Publication 463 somt de gevallen op. Je mag de standard mileage rate niet gebruiken als je:
- "Use five or more cars at the same time (such as in fleet operations)";
- "Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life";
- er MACRS op hebt toegepast;
- voor de auto "Claimed a section 179 deduction";
- "Claimed the special depreciation allowance on the car";
- "Claimed actual car expenses after 1997 for a car you leased."
Vijf auto's betekent tegelijk. "You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business." Het eigen voorbeeld van Publication 463: een vertegenwoordiger die afwisselend drie auto's en twee bestelwagens gebruikt, mag het tarief toepassen. Een bedrijf dat tegelijk een auto en vier bestelwagens inzet, "must use actual expenses for all vehicles."
Een auto die voor vervoer tegen betaling wordt gebruikt, zoals een taxi, mag het tarief gebruiken, tenzij een van de bovenstaande beletselen geldt.
Parkeren, tol en rente komen erbovenop
"In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls." Topic no. 510 zegt dat dit geldt "whether you use the standard mileage rate or actual expenses."
Parkeren bij je eigen werkplek valt daarbuiten: die kosten "are nondeductible commuting expenses." Welke ritten woon-werkverkeer zijn, is een vraag op zich — zie woon-werkmijlen in de VS.
Twee posten staan nog buiten het tarief. Ben je zelfstandige, dan telt het zakelijke deel van de rente op een autolening: "if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040)." Ook de personal property tax van de staat of gemeente op de auto staat los van het tarief.
Werkelijke kosten: de kosten maal het zakelijke aandeel
Publication 463 somt op wat werkelijke kosten zijn: "Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees."
Je voert alleen het zakelijke deel op. "If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose."
Het eigen voorbeeld van de IRS: 20 000 mijl in het jaar, waarvan 12 000 zakelijk. "You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense."
Een rekenvoorbeeld: standard mileage rate of werkelijke kosten
Neem dezelfde auto in 2026 — 12 000 zakelijke mijlen van de 20 000 — en stel dat 6 000 zakelijke mijlen vóór 1 juli vielen en 6 000 erna. Stel voor de werkelijke kosten dat brandstof, verzekering, reparaties, registratie en afschrijving samen over het jaar op $ 12 000 uitkwamen.
| Standard mileage rate | Werkelijke kosten | |
|---|---|---|
| jan.–juni | 6 000 × $ 0,725 = $ 4 350 | |
| juli–dec. | 6 000 × $ 0,76 = $ 4 560 | |
| Jaar | $ 8 910 | $ 12 000 × 60% = $ 7 200 |
In dit voorbeeld levert het tarief het hogere bedrag op. Bij deze mijlen zouden de werkelijke kosten pas winnen als de auto over het jaar meer dan $ 14 850 kostte ($ 8 910 ÷ 60%). Het bedrag van het tarief beweegt mee met de zakelijke mijlen; het bedrag van de werkelijke kosten met wat de auto kost aan gebruik en afschrijving.
Zakelijk parkeren en tol tellen bij beide methoden mee. De kostenbedragen hier zijn verzonnen voor de rekensom; de regel van het percentage is die van de IRS.
Het zakelijke aandeel bepaalt ook de afschrijving
Hetzelfde percentage beslist hoe je mag afschrijven. "Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS)."
Voor section 179: "you must use your car more than 50% for business or work in the year you acquired it." Bij 50% of minder in het jaar van ingebruikname wordt de auto afgeschreven "using the straight line method over a 5-year recovery period". Dat blijft zo, ook als het zakelijke gebruik later stijgt.
De afschrijving die al in het tarief zit
Wie het tarief kiest, slaat de afschrijving niet over; die ligt dan vast. Rev. Proc. 2019-46 § 4.04: een vast "per-mile amount … is treated as the depreciation claimed by the taxpayer." Notice 2026-10 § 4 stelt dat op "35 cents per mile for 2026" — en op 33 cent voor 2025, 30 voor 2024, 28 voor 2023 en 26 voor 2022.
Dat doet ertoe als je overstapt op werkelijke kosten, of verkoopt. Publication 463: "you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate." In het voorbeeld hierboven gaat er 12 000 zakelijke mijlen in 2026 × $ 0,35 = $ 4 200 af van de fiscale boekwaarde (basis) van de auto voor dat jaar.
De verhoging in juli veranderde dat bedrag niet. Announcement 2026-11: "All other provisions of Notice 2026-10 remain in effect." Die 35 cent geldt dus voor elke zakelijke mijl van 2026.
Verkoop je de auto of ruil je hem in, dan geldt dezelfde verlaging: "You must reduce your basis in your car (but not below zero) by the amount of this depreciation."
Wat je moet vastleggen, welke methode je ook kiest
De mijlenregistratie is voor beide methoden dezelfde. Voor werkelijke kosten heb je daarnaast een bewijs van elke kostenpost nodig: Table 5-1 vraagt om de "Cost of each separate expense."
Per rit: de datum, de bestemming, de zakelijke mijlen en het zakelijke doel.
Per jaar, in Table 5-1 van Publication 463: "the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year."
Het zakelijke aandeel is zakelijke mijlen gedeeld door de totale mijlen. Een logboek met alleen zakelijke ritten levert maar de bovenste helft van die breuk. Schedule C, Part IV, vraagt om allebei: hoeveel van de totale mijlen van het jaar "a Business b Commuting (see instructions) c Other" waren.
De registratie hoeft niet op de dag zelf te worden gemaakt: 26 CFR § 1.274-5T(c)(2)(ii)(A) aanvaardt een wekelijks logboek. En "if you prepare a record on a computer, it is considered an adequate record." De details, en hoe lang je het bewaart, staan in wat de IRS verstaat onder adequate records. Voor de manieren om er een bij te houden: zie hoe je een rittenregistratie bijhoudt.
Als je eigen bedrijf je in dienst heeft en je terugbetaalt. Een vergoeding voor je eigen auto volgt andere regels — zie je eigen auto voor je werk in de VS. Een werknemer die direct of indirect meer dan 10% van de waarde van de uitstaande aandelen van het bedrijf bezit, geldt als verbonden met de werkgever. Publication 463 zegt dat zo'n werknemer "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Hoe DriveHub de mijlenkant makkelijker maakt
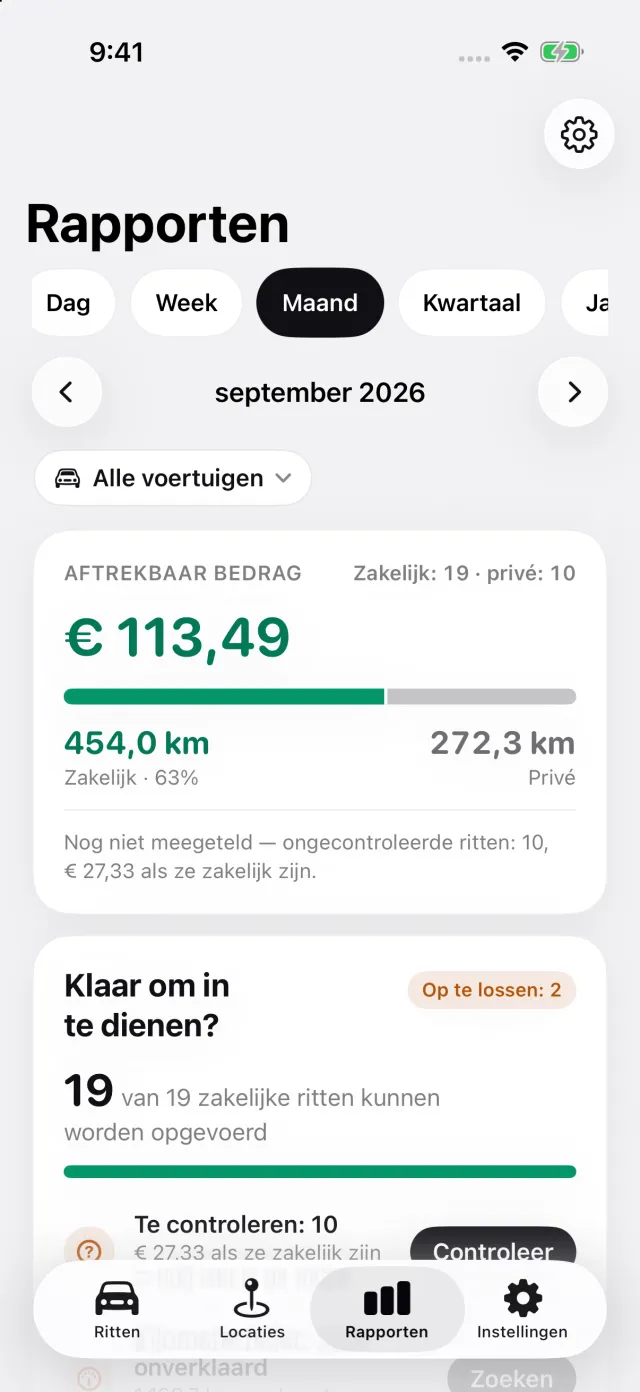
DriveHub legt de mijlenhelft hiervan vast. Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast, zakelijk en privé — en als het er ooit een mist, laat het je dat weten. Achteraf markeer je elke rit als Zakelijk of Privé, en het tabblad Rapporten toont de zakelijke mijlen en hun aandeel in het totaal.
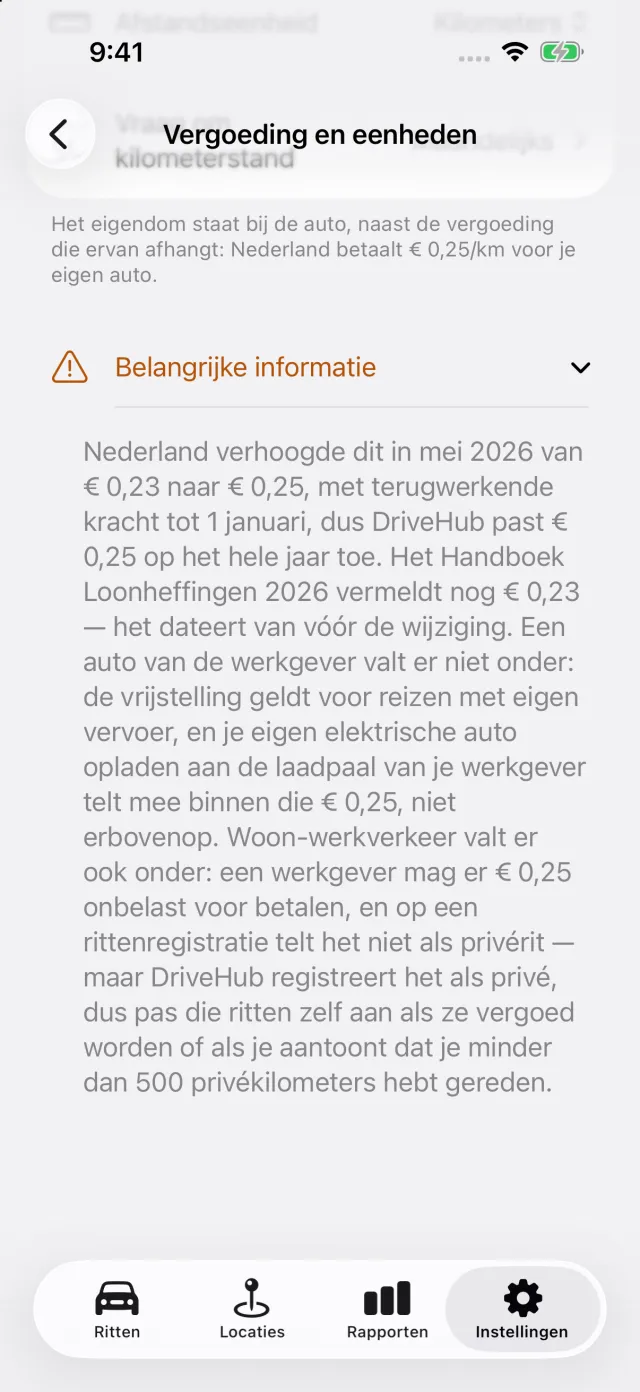
Onder Instellingen → Vergoeding en eenheden zit het Amerikaanse tarief ingebouwd. Elke rit wordt geprijsd tegen het tarief dat op zijn eigen datum gold: 72,5 cent vóór 1 juli 2026, 76 cent vanaf dan. Hetzelfde scherm zet uiteen wanneer het standaardtarief voor een zelfstandige openstaat: het eerste zakelijke jaar, de hele lease, minder dan vijf auto's tegelijk.
Het geëxporteerde rapport vermeldt per rit de datum, de bestemming, het zakelijke doel en de mijlen, en de tellerstanden aan het begin en einde van het jaar. Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt dat als Gemiste ritten op het tabblad Ritten, zodat je een gat opmerkt voordat je aangifte doet.
Waar het ophoudt: DriveHub legt mijlen vast, deelt ze in en drukt het logboek af. Het berekent geen afschrijving, geen section 179 en geen aftrek voor werkelijke kosten — daarvoor zijn jouw kosten en je belastingadviseur nodig.
- DriveHub in de App Store
- Regels voor rittenregistratie in de VS
- Automatische registratie instellen, en weten wanneer een rit is gemist
Deze pagina geeft weer wat Publication 463, Rev. Proc. 2019-46, Notice 2026-10, Announcement 2026-11, IRS Topic no. 510 en de instructies bij Schedule C zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je belastingadviseur (tax preparer) — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Verenigde Staten: eisen aan de rittenregistratie.