 DriveHub
Vodnik po državi · Združene države Amerike · 9 min
Povračilo milj v S corporation: kako si lastnik povrne stroške avta
Imate v lasti S corporation in vozite zanjo. Milje vam lahko povrne neobdavčeno, kot vsakemu zaposlenemu. A ček podpišete in vnovčite sami, IRS pa lastnika obravnava drugače. Nad 10 % lahko od vas zahteva evidenco; nad 2 % ste pri bonitetah družbenik; pri 1 % je pavšalno pravilo za vožnjo na delo zaprto.

Kratek odgovor
- Lastni avto, povrnjen po miljah: accountable plan deluje za vas kot za vsakega zaposlenega. Sporočite milje, vrnete, česar niste porabili, in plačila niso plača.
- Stopnja: za 2026 72,5 centa na miljo do 30. junija in 76 centov od 1. julija. Nad stopnjo je presežek plača.
- Past za lastnika: z več kot 10 % lastništva ste „povezani“ z delodajalcem. Takrat velja, da "must be able to prove your expenses to the IRS", tudi ko ste korporaciji že položili račun.
- Pisni plan: dober dokaz, a predpis ga ne zahteva.
- Pavšalni avtomobilski dodatek, ki ga izplačate sami sebi: brez obračuna je plača.
- Namesto tega avto korporacije: službene milje, ki jih zabeležite, ostanejo neobdavčene. Zasebna uporaba je plača na vašem W-2, pavšalno pravilo 1,50 $ za vožnjo na delo pa je zaprto vsakomur z 1 % lastništva ali več.
Tako ali tako o denarju odločajo milje, ki jih lahko dokažete. Evidenca je ista evidenca.
Ali si lahko lastnik S corporation povrne milje?
Da. Če delate za svojo S corporation, ste po besedah IRS shareholder-employee. Povračilo za lastni avto sledi istim pravilom kot pri vsakem zaposlenem: IRC § 62(c) in 26 CFR § 1.62-2. Publication 463, poglavje 6, navaja tri zahteve:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Če jih izpolnite, so plačila "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Pri avtu gre evidenca plačniku: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Pri dodatku na miljo velja znesek za dokazan do stopnje IRS. Še vedno pa pokažete "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Kot lastnik ste zaposleni, ki poroča, in delodajalec, ki preverja. Roki, 60 in 120 dni metode fiksnega datuma, in pravila o stopnji so enaki kot za vse. Opisani so v članku lastni avto za delo v ZDA.
Več kot 10 % lastništva? IRS lahko še vedno zahteva evidenco
To pravilo velja za lastnike in ne za osebje. Publication 463, poglavje 6, kot pogoj, da dodatek dokaže znesek, navaja: "You aren't related to your employer."
Povezanost vključuje ta primer: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Šteje tudi posredno lastništvo: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
Posledica: tak zaposleni "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Obračun pri lastni korporaciji torej ni konec. Evidenca, ki jo predate podjetju, je evidenca, ki jo lahko zahteva IRS. Rev. Proc. 2019-46, ki določa pravila za dodatek na miljo, nima pravila, ki bi povezanega zaposlenega izključilo iz dodatka. Spremeni se dolžnost dokazovanja milj.
Ali mora biti plan pisen?
Predpis tega ne pravi. Zahteve 26 CFR § 1.62-2 so zgornje tri: povezava s poslom, dokazovanje in vračilo presežka. Tudi Publication 15 in Publication 463 ne dodajata zahteve po pisni obliki.
Pisni plan je kljub temu dober dokaz, da dogovor obstaja, in tega, kaj zahteva.
Pavšalni avtomobilski dodatek, ki ga izplačate sami sebi, je plača
Stalni mesečni znesek brez poročila o miljah ni accountable plan. IRC § 62(c): dogovor "in no event" ni dogovor o povračilu, če "does not require the employee to substantiate the expenses", ki jih dogovor pokriva.
Tedaj "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Taki zneski "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Pri lastniku S corporation to stoji ob drugem pravilu. IRS na svoji strani o plačilu v S corporation: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Avtomobilski dodatek, izplačan brez dokazil, ni povračilo. Je plača in gre na vaš W-2.
Še dve omejitvi iz splošnih pravil:
- Nad stopnjo IRS je del nad "the business standard mileage rate multiplied by the number of substantiated business miles" plača (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Vožnja na delo ni službena. Publication 463: vožnja "between your home and your main or regular place of work" je zasebni strošek vožnje na delo. Publication 463 povračilo neodbitnega stroška obravnava kot plačano po nonaccountable plan. Če pravili beremo skupaj, je plačilo na miljo za vožnjo na delo plača. Izjeme so v članku vožnja na delo v ZDA.
Primer s številkami: lastni avto, povrnjen po stopnji IRS
V letu 2026 z lastnim avtom za svojo S corporation prevozite 8 000 službenih milj: 4 000 pred 1. julijem in 4 000 po njem. Vsako vožnjo sporočite korporaciji, ta pa plača natanko po stopnji IRS.
| jan.–jun. (72,5 ¢) | jul.–dec. (76 ¢) | |
|---|---|---|
| Službene milje | 4 000 | 4 000 |
| Povrnjeno | 4 000 × 0,725 $ = 2 900 $ | 4 000 × 0,76 $ = 3 040 $ |
Za vse leto: 5 940 $, nič od tega ni plača, ker nič ne presega stopnje. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Če bi namesto tega brez poročila jemali pavšalnih 500 $ na mesec, bi bilo vseh 6 000 $ plača.
Ali naj bo moj avto last S corporation?
To je druga pot: korporacija ima avto v lasti ali v najemu, vi pa ga vozite. Pravila se tedaj s povračila preselijo na bonitete.
Pravilo 2-odstotnega delničarja. IRC § 1372(a): pri bonitetah zaposlenih "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." 2-odstotni delničar ima, neposredno ali s pripisom, "more than 2 percent of the outstanding stock" na kateri koli dan v letu.
Službene milje ostanejo neobdavčene vseeno. Table 2-1 v Publication 15-B označi bonitete, ki ne veljajo za 2-odstotne delničarje. Working condition benefits take oznake nimajo. Za to izvzetje pa družbenik šteje za zaposlenega: "A partner who performs services for a partnership." Med primeri working condition benefits je "an employee's use of a company car for business".
A le na podlagi evidence. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." In Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Brez evidence je vsaka milja zasebna.
Zasebni del je plača. Navodila za obrazec 1120-S, vrstica 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Pravila vrednotenja veljajo tudi za vas: obdavčena oseba "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Kako se ovrednoti zasebna uporaba, ko je podjetje vaše
Publication 15-B delodajalcu da pravilo tržne vrednosti in tri posebna pravila, v celoti opisana v članku zasebna uporaba službenega avta v ZDA. Kot lastniku vam je eno od treh zaprto.
Brez pravila 1,50 $ za vožnjo na delo. Control employee je tudi tisti, "who owns a 1% or more equity, capital, or profits interest in your business". Pri avtu pravilo za vožnjo na delo zahteva, da voznik "isn't a control employee". Iz istega razloga je lastniku zaprto tudi pisno pravilo samo za vožnjo na delo iz § 1.274-6T(a)(3).
Ostanejo tri:
- Cents-per-mile: standardna stopnja na miljo, pomnožena z vašimi zasebnimi miljami. Avto se mora redno uporabljati v poslu (vsaj 50 % letnih milj je eno od varnih zatočišč) ali prestati preizkus 10 000 milj.
- Letna vrednost najema: vrednost iz tabele glede na vrednost avta, pomnožena s "the percentage of personal miles out of total miles driven". Nad 59 999 $ je to (0,25 × vrednost) + 500 $.
- Tržna vrednost: koliko bi vas stal najem podobnega avta pod podobnimi pogoji na vašem območju.
Pri cents-per-mile je lahko avto, ki je prvič na voljo v letu 2026, vreden največ 61 700 $. Za 2026 je Publication 15-B za to pravilo objavila 72,5 centa; nobeno besedilo IRS ne pravi, da zanj velja julijskih 76 centov. Pri pravilu vrednosti najema se gorivo, ki ga zagotovi korporacija, vrednoti dodatno, po tržni vrednosti ali po 5,5 centa na miljo.
Primer s številkami. Z avtom korporacije v letu 2026 prevozite 20 000 milj, od tega 15 000 službenih, torej 5 000 zasebnih (25 %).
| Avto, vreden 45 000 $ — cents-per-mile | Avto, vreden 64 000 $ — letna vrednost najema | |
|---|---|---|
| Je pravilo na voljo? | Da: 75 % službene uporabe, vrednost pod 61 700 $ | Cents-per-mile zaprto: vrednost nad 61 700 $ |
| Vrednost zasebne uporabe | 5 000 × 0,725 $ = 3 625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4 125 $ |
Vsaka od teh številk je plača v polju 1 vašega W-2. Če evidenco izgubite, je vsa uporaba zasebna; ali lahko pozna evidenca še pomaga, pojasnjuje obnova evidence milj. Vrednosti avtov sta tu izmišljeni za račun; pravila so iz Publication 15-B.
Še ena razlika. Kot voznik avta, ki ga zagotavlja korporacija, "You can't use the standard mileage rate" sami (Publication 463). Stopnja postane merilo korporacije za vašo zasebno uporabo, ne znesek, ki vam ga izplačajo.
Vaš avto s povračilom ali avto korporacije
| Vaš avto, povrnjen po miljah | Avto S corporation | |
|---|---|---|
| Kaj naredi evidenca | Dokaže milje za povračilo | Službeno uporabo drži zunaj vaše plače |
| Službene milje | Plačane neobdavčeno do stopnje IRS | Izvzete kot working condition benefit |
| Zasebne milje | Plačilo zanje je plača | Ovrednotene in prištete plači na W-2 |
| Vožnja na delo | Plačilo zanjo je plača | Zasebna; pravilo 1,50 $ vam je zaprto |
| Brez evidence | Plačila postanejo plača | Vsa uporaba je zasebna |
| Vas lahko vpraša IRS | Da, če imate več kot 10 % | Da: izvzetje stoji na vaši evidenci |
Kaj stane manj, je odvisno od avta, vaših milj in vaše plače. Ta primerjava je za tistega, ki vam pripravlja napoved, z vašimi številkami. Če ste samozaposleni brez korporacije, je izbira drugačna: glejte standardna stopnja na miljo ali dejanski stroški.
Kaj mora evidenca pokazati v obeh primerih
Za vsako vožnjo Publication 463 zahteva datum, cilj, službene milje in službeni namen. Za avto korporacije Publication 463 za vsako leto zahteva še "the total miles for the year" — številko, ki avto razdeli na službeni in zasebni del.
Ni je treba napisati še isti dan. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", tedenska evidenca pa šteje za narejeno ob času uporabe ali blizu njega. Podrobnosti so v članku kaj IRS razume pod „adequate records“.
Kako DriveHub to olajša
Za lastnika S corporation vse zgoraj stoji na miljah, ki jih lahko pokažete korporaciji in IRS enako.
Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Shrani datum, začetek in konec ter razdaljo. DriveHub večino voženj sam razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za ostale pa vas vpraša pod Za pregled. Za vožnjo med domom in pisarno odgovorite Prevoz na delo; šteje med vaše zasebne milje. Službeni namen dodajte z lastnimi besedami.
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi Zamujene vožnje, Obnovi pa obnovi pot.
Ali je avto vaš ali korporacijin, se nastavi pri avtu, poleg stopnje, ki jo to spremeni. Pri lastnem avtu je vsaka vožnja ovrednotena s stopnjo IRS, ki je veljala na njen dan: 72,5 centa pred 1. julijem 2026, 76 centov od tedaj.
Poročila prikažejo službene in zasebne milje po dnevih, tednih, mesecih, četrtletjih ali letih, za eno vozilo ali za vsa. Pri lastnem avtu je znesek, ki ga prikažejo po stopnji IRS, zahtevek za povračilo.
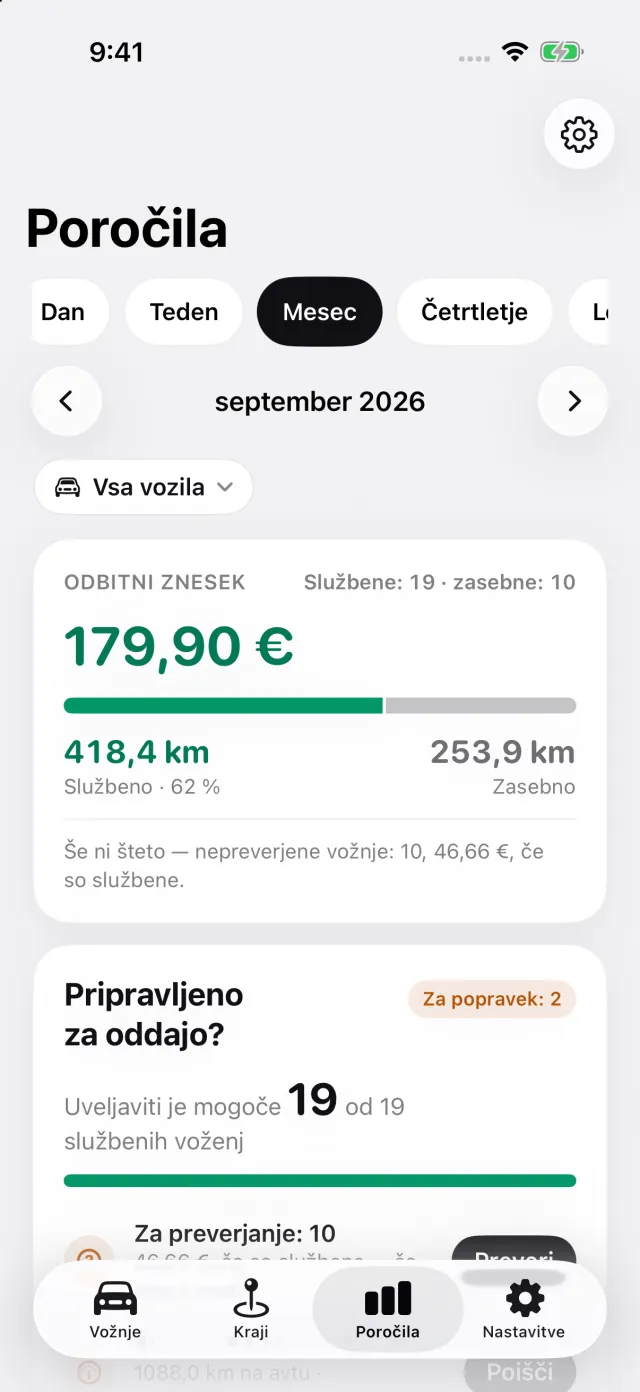
Pri avtu korporacije so zasebne milje na istem poročilu delež, ki ga ovrednoti vaša korporacija. Poročilo za ta en avto natisne tudi odčitka števca na začetku in koncu davčnega leta, ki ju vnesete. Z DriveHub Pro se poročilo izvozi kot PDF, Excel ali CSV.
Kje se DriveHub ustavi: ne obračunava plač, ne odobri vašega zahtevka in ne izpolni W-2. Zasebne uporabe avta korporacije ne ovrednoti in ne izbere pravila vrednotenja.
DriveHub je v App Storu za iPhone. Pravila za Združene države so na strani za ZDA, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo Internal Revenue Code, njegovi predpisi, IRS Publications 15, 15-B in 463, Rev. Proc. 2019-46, navodila za obrazec 1120-S in stran IRS o plačilu v S corporation, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte tistega, ki vam pripravlja napoved (tax preparer) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združene države Amerike: zahteve za evidenco voženj.