 DriveHub
Vodič za državu · Sjedinjene Američke Države · 9 min
Iznos po milji ili stvarni troškovi: odlučuje prva godina
Kupili ste ili unajmili automobil i koristite ga za svoj posao. IRS dopušta dva načina obračuna — iznos po milji (standard mileage rate) ili stvarne troškove — i nikad oba za istu godinu. Koji vam načini ostaju otvoreni, odlučuje se u prvoj poslovnoj godini automobila.

Kratki odgovor
Za automobil koji koristite u svojem poslu IRS nudi dvije metode: iznos po milji (standard mileage rate) ili stvarne troškove automobila (actual car expenses). Za jednu godinu koristite jednu od njih, ne obje. Gorivo je već uračunato u iznos, pa računi za gorivo ne mogu ići uz obračun po milji.
- Za 2026. iznos je 72,5 centa po milji do 30. lipnja i 76 centi od 1. srpnja.
- Automobil u vašem vlasništvu: da biste uopće mogli koristiti iznos po milji, morate ga odabrati u prvoj godini u kojoj je automobil dostupan za vaš posao. Nakon toga smijete prelaziti u oba smjera.
- Odaberete li u toj prvoj godini stvarne troškove, iznos po milji za taj je automobil zauvijek zatvoren.
- Automobil na leasing: ako želite iznos po milji, koristite ga cijelo razdoblje leasinga, uključujući produljenja.
- Poslovno parkiranje i cestarine odbijaju se povrh bilo koje od dviju metoda.
- Obje metode počivaju na ista dva podatka: vašim poslovnim miljama i ukupnim miljama u godini.
Ako ispunjavate uvjete za obje, Publication 463 predlaže da izračunate oboje: „you may want to figure your deduction both ways to see which gives you a larger deduction.“
Mogu li odbiti i gorivo i milje?
Publication 463, poglavlje 4, Car Expenses: „You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses.“
Iznos po milji zamjenjuje tekuće troškove, a ne stoji uz njih: „If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees.“ Rev. Proc. 2019-46 § 4.02 kaže isto i popisu onoga što iznos pokriva dodaje gume i pristojbe za dozvole.
Dakle, ne možete tražiti oboje. Iznos po milji je gorivo, osiguranje i trošenje automobila, zajedno u jednoj cijeni.
Iznos za 2026. su dva broja
Notice 2026-10 § 3 utvrdio je 72,5 centa po milji. Announcement 2026-11 od 13. srpnja 2026. zatim ga je povisio na 76 centi za vožnju „on or after July 1, 2026“. IRS-ova stranica s iznosima po milji navodi oba: „2026 (Jan. 1 – June 30) 72.5“ i „2026 (July 1 – Dec. 31) 76“.
Milja prijeđena u ožujku i milja prijeđena u rujnu vrednuju se različito. Jedan iznos primijenjen na cijelu godinu pogrešan je za njezinu polovicu.
Za automobil u vlasništvu odlučuje prva godina
Publication 463, Choosing the standard mileage rate: „If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses.“
Važna je prva godina u kojoj je automobil dostupan za vaš posao. Za automobil koji ste imali prije nego što ste ga počeli koristiti poslovno, to može biti godina kasnija od one u kojoj ste ga kupili.
Izbor se donosi „by the due date (including extensions) of your return“, i „You can't revoke the choice.“ Samostalni poduzetnik (sole proprietor) bilo koju metodu navodi u Schedule C, redak 9: „You can deduct the actual expenses of operating your car or truck or take the standard mileage rate.“ Podaci o automobilu zatim idu u Schedule C, Part IV, ili u Form 4562, Part V.
Što to znači u praksi:
- Iznos po milji u prvoj godini: vrata ostaju otvorena u oba smjera. U nekoj kasnijoj godini možete prijeći na stvarne troškove.
- Stvarni troškovi u prvoj godini: iznos po milji za taj je automobil zatvoren. Ako ste ga amortizirali po MACRS-u, odbitkom iz section 179 ili bonus amortizacijom, više se ne može vratiti.
Kasniji prelazak ima cijenu. Rev. Proc. 2019-46 § 4.05(3): „By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS.“ Publication 463 zatim kaže da „must use straight line depreciation over the estimated remaining useful life of the car.“
Za automobil na leasing to je cijeli leasing
„If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period.“ IRS Topic no. 510 dodaje „(including renewals)“.
Vrijedi i obrnuto. Automobil na leasing za koji ste „claimed actual car expenses after 1997“ uopće ne može koristiti iznos po milji.
Kad ne možete koristiti iznos po milji?
Publication 463 navodi slučajeve. Iznos po milji ne možete koristiti ako:
- „Use five or more cars at the same time (such as in fleet operations)“;
- „Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life“;
- ste na njega primijenili MACRS;
- „Claimed a section 179 deduction“ za njega;
- „Claimed the special depreciation allowance on the car“;
- „Claimed actual car expenses after 1997 for a car you leased.“
Pet automobila znači istodobno. „You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business.“ Vlastiti primjer iz Publication 463: prodavač koji naizmjence vozi tri automobila i dva kombija smije koristiti iznos po milji. Tvrtka koja istodobno vozi automobil i četiri kombija „must use actual expenses for all vehicles.“
Vozilo za prijevoz uz naknadu, poput taksija, smije koristiti iznos po milji osim ako se primjenjuje neka od gornjih zabrana.
Parkiranje, cestarine i kamate idu povrh
„In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls.“ Topic no. 510 kaže da to vrijedi „whether you use the standard mileage rate or actual expenses.“
Parkiranje na vlastitom mjestu rada nije uključeno: te su pristojbe „are nondeductible commuting expenses.“ Koje se vožnje smatraju dolaskom na posao, zasebno je pitanje — vidi vožnje na posao u SAD-u.
Još dvije stavke stoje izvan iznosa po milji. Ako ste samozaposleni, računa se poslovni dio kamata na kredit za automobil: „if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040).“ Porez na osobnu imovinu savezne države i lokalne zajednice na automobil također je odvojen od iznosa.
Stvarni troškovi: troškovi puta poslovni udio
Publication 463 navodi što su stvarni troškovi: „Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees.“
Tražite samo poslovni dio. „If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose.“
IRS-ov vlastiti primjer: 20 000 milja u godini, od toga 12 000 poslovnih. „You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense.“
Usporedba na primjeru: iznos po milji ili stvarni troškovi
Uzmimo isti automobil u 2026. — 12 000 poslovnih od 20 000 milja — i pretpostavimo da je 6000 poslovnih milja prijeđeno prije 1. srpnja, a 6000 poslije. Za stvarne troškove pretpostavimo da su gorivo, osiguranje, popravci, registracija i amortizacija zajedno iznosili 12 000 $ za godinu.
| Iznos po milji | Stvarni troškovi | |
|---|---|---|
| Siječanj–lipanj | 6000 × 0,725 $ = 4350 $ | |
| Srpanj–prosinac | 6000 × 0,76 $ = 4560 $ | |
| Godina | 8910 $ | 12 000 $ × 60 % = 7200 $ |
U ovom primjeru iznos po milji daje veći iznos. Uz ove milje stvarni bi troškovi prevagnuli tek kad bi troškovi automobila u godini premašili 14 850 $ (8910 $ ÷ 60 %). Iznos po milji raste s poslovnim miljama; iznos stvarnih troškova raste s onim što automobil stoji u vožnji i amortizaciji.
Poslovno parkiranje i cestarine računaju se uz obje metode. Troškovi su ovdje izmišljeni radi računice; pravilo postotka je IRS-ovo.
Poslovni udio određuje i amortizaciju
Isti postotak odlučuje kako smijete amortizirati. „Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS).“
Za section 179: „you must use your car more than 50% for business or work in the year you acquired it.“ Uz 50 % ili manje u godini stavljanja u uporabu automobil se amortizira „using the straight line method over a 5-year recovery period“. To vrijedi i ako poslovna uporaba kasnije poraste.
Amortizacija koja je već u iznosu
Odabir iznosa po milji ne preskače amortizaciju; on je fiksira. Rev. Proc. 2019-46 § 4.04: utvrđeni „per-mile amount … is treated as the depreciation claimed by the taxpayer.“ Notice 2026-10 § 4 određuje ga na „35 cents per mile for 2026“ — i 33 centa za 2025., 30 za 2024., 28 za 2023., 26 za 2022.
To je važno kad prelazite na stvarne troškove ili prodajete automobil. Publication 463: „you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate.“ U gornjem primjeru 12 000 poslovnih milja u 2026. × 0,35 $ = 4200 $ manje na osnovici automobila za tu godinu.
Srpanjsko povećanje nije pomaknulo taj iznos. Announcement 2026-11: „All other provisions of Notice 2026-10 remain in effect.“ Dakle 35 centi vrijedi za svaku poslovnu milju u 2026.
Kad automobil prodate ili ga date u zamjenu, primjenjuje se isto umanjenje: „You must reduce your basis in your car (but not below zero) by the amount of this depreciation.“
Što morate evidentirati, koju god metodu odabrali
Evidencija milja ista je za obje metode. Za stvarne troškove potrebna je i evidencija svakog troška: Table 5-1 traži „Cost of each separate expense.“
Za svaku vožnju: datum, odredište, poslovne milje i poslovnu svrhu.
Za svaku godinu, u tablici Table 5-1 iz Publication 463: „the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year.“
Poslovni udio jest omjer poslovnih i ukupnih milja. Evidencija samo poslovnih vožnji daje samo gornju polovicu tog razlomka. Schedule C, Part IV, traži oboje: koliko je od ukupnih milja u godini bilo „a Business b Commuting (see instructions) c Other“.
Evidencija se ne mora voditi isti dan: 26 CFR § 1.274-5T(c)(2)(ii)(A) prihvaća tjednu evidenciju. A „if you prepare a record on a computer, it is considered an adequate record.“ Pojedinosti, i koliko je dugo čuvati, nalaze se u članku što IRS podrazumijeva pod „adequate records“. Za načine vođenja evidencije vidi kako voditi evidenciju vožnji.
Ako vas zapošljava vaša tvrtka i vraća vam troškove. Naknada za vlastiti automobil slijedi drukčija pravila — vidi vlastiti automobil za posao u SAD-u. Zaposlenik koji izravno ili neizravno posjeduje više od 10 % vrijednosti izdanih dionica tvrtke smatra se povezanim s poslodavcem. Publication 463 kaže da takav zaposlenik „must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement.“
Kako DriveHub olakšava stranu s miljama
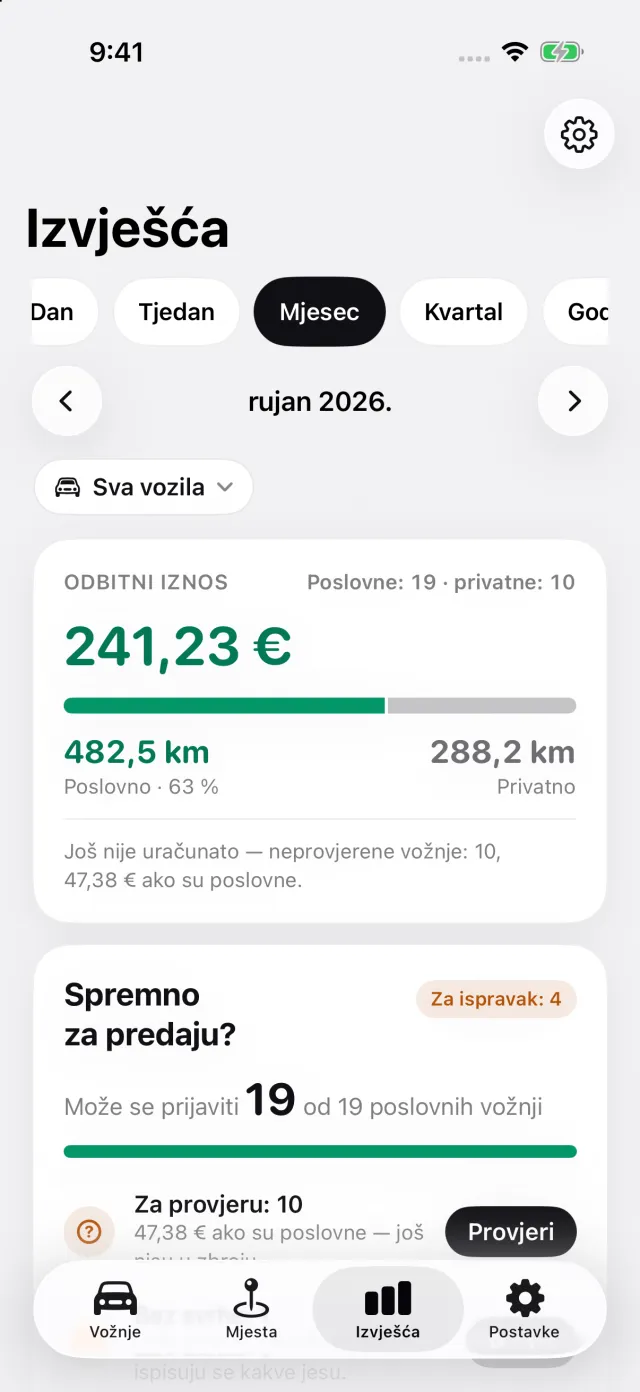
DriveHub bilježi polovicu koja se tiče milja. Uz pristup lokaciji postavljen na „Uvijek“ bilježi svaku vožnju u pozadini, i poslovnu i privatnu — a ako ikad neku propusti, to vam i kaže. Svaku vožnju poslije označite kao Poslovno ili Privatno, a kartica Izvješća prikazuje poslovne milje i njihov udio u ukupnom zbroju.
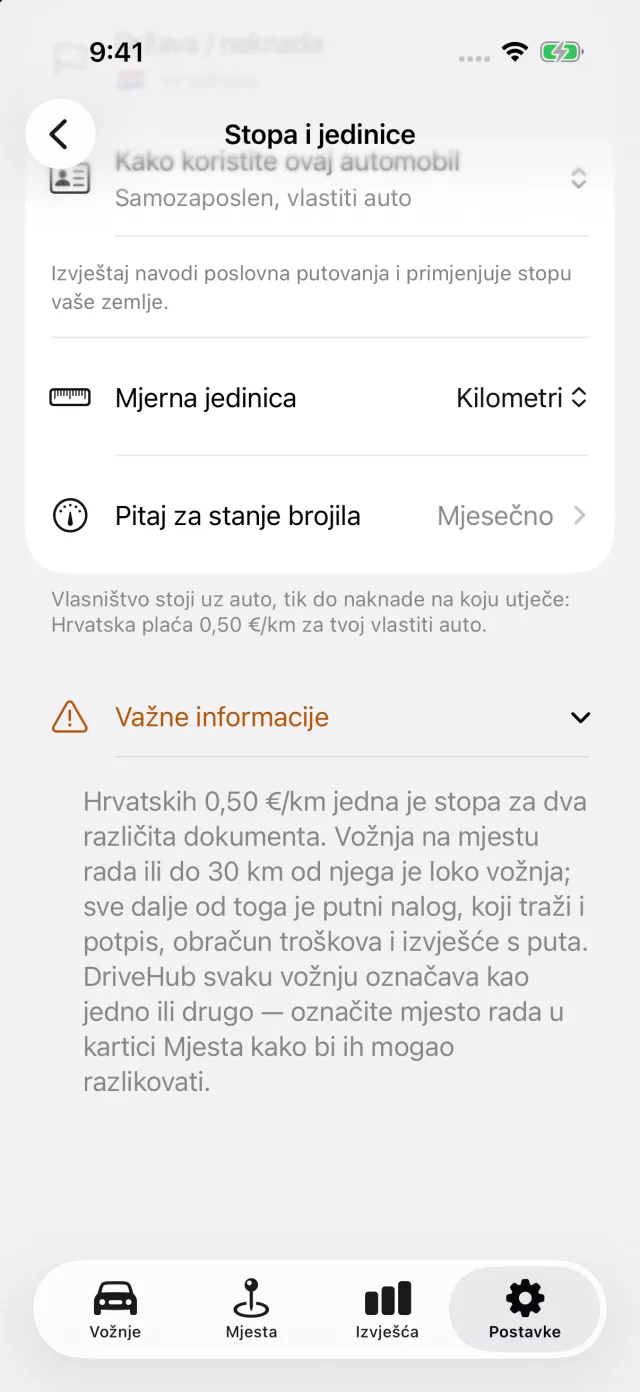
U Postavke → Stopa i jedinice američki je iznos ugrađen. Svaka se vožnja vrednuje iznosom koji je vrijedio na njezin datum: 72,5 centa prije 1. srpnja 2026., 76 centi od tada. Isti zaslon navodi kad je iznos po milji otvoren samozaposlenom vozaču: prva poslovna godina, cijeli leasing, manje od pet automobila istodobno.
Izvezeno izvješće za svaku vožnju ispisuje datum, odredište, poslovnu svrhu i milje, te početno i završno stanje brojila u godini. Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, ona se pojavljuje kao Propuštene vožnje na kartici Vožnje, pa prazninu možete uočiti prije predaje prijave.
Gdje staje: DriveHub bilježi i razvrstava milje i ispisuje evidenciju. Ne računa amortizaciju, section 179 ni odbitak stvarnih troškova — za to trebate svoje troškove i onoga tko vam sastavlja poreznu prijavu.
- DriveHub u App Storeu
- Pravila za evidenciju vožnji u SAD-u
- Postavite automatsko bilježenje i znajte kad je vožnja propuštena
Ova stranica prenosi ono što kažu Publication 463, Rev. Proc. 2019-46, Notice 2026-10, Announcement 2026-11, IRS Topic no. 510 i upute za Schedule C, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte onoga tko vam sastavlja poreznu prijavu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Sjedinjene Američke Države: zahtjevi za evidenciju kilometraže.