 DriveHub
Guía por país · Estados Unidos · 9 min
Tarifa estándar por milla o gastos reales: decide el primer año
Has comprado o alquilado en leasing un coche y lo usas para tu negocio. El IRS te deja computarlo de dos maneras —la tarifa estándar por milla o los gastos reales—, y nunca las dos en el mismo año. Qué vías te quedan abiertas se decide en el primer año de uso profesional del coche.

La respuesta corta
El IRS te da dos métodos para un coche que usas en tu negocio: la tarifa estándar por milla (standard mileage rate) o tus gastos reales del coche (actual car expenses). Para un año usas uno de los dos, no ambos. La gasolina ya está dentro de la tarifa, así que no puedes sumar los tiques de combustible a una reclamación por millas.
- En 2026 la tarifa es de 72,5 centavos por milla hasta el 30 de junio y de 76 centavos desde el 1 de julio.
- Un coche en propiedad: para poder usar la tarifa, tienes que elegirla en el primer año en que el coche está disponible para tu negocio. A partir de ahí puedes cambiar en cualquier sentido.
- Si eliges gastos reales ese primer año, la tarifa queda cerrada para ese coche para siempre.
- Un coche en leasing: si quieres la tarifa, la usas durante todo el periodo del leasing, renovaciones incluidas.
- El aparcamiento y los peajes de trabajo se deducen aparte con cualquiera de los dos métodos.
- Los dos métodos se apoyan en las mismas dos cifras: tus millas de trabajo y tus millas totales del año.
Si cumples los requisitos de ambos, la Publication 463 sugiere calcularlo de las dos formas: "you may want to figure your deduction both ways to see which gives you a larger deduction."
¿Puedo deducir la gasolina y las millas?
Publication 463, capítulo 4, Car Expenses: "You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses."
La tarifa sustituye a los gastos de funcionamiento en lugar de sumarse a ellos: "If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees." La Rev. Proc. 2019-46 § 4.02 dice lo mismo, y añade los neumáticos y las tasas de licencia a lo que cubre la tarifa.
Así que no puedes reclamar las dos cosas. La tarifa por milla es la gasolina, el seguro y el desgaste, con un solo precio.
La tarifa de 2026 son dos cifras
La Notice 2026-10 § 3 fijó 72,5 centavos por milla. El Announcement 2026-11, de 13 de julio de 2026, la subió después a 76 centavos para la conducción "on or after July 1, 2026". La página de tarifas estándar por milla del IRS recoge las dos: "2026 (Jan. 1 – June 30) 72.5" y "2026 (July 1 – Dec. 31) 76".
Una milla recorrida en marzo y otra recorrida en septiembre tienen precios distintos. Una sola tarifa aplicada a todo el año es errónea durante la mitad de él.
En un coche propio, decide el primer año
Publication 463, Choosing the standard mileage rate: "If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses."
El año que cuenta es el primero en que el coche está disponible para tu negocio. En un coche que ya tenías antes de usarlo para trabajar, puede ser un año posterior al de la compra.
La elección se hace "by the due date (including extensions) of your return", y "You can't revoke the choice." Un empresario individual (sole proprietor) reclama cualquiera de los dos métodos en la línea 9 del Schedule C: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate." Los datos del coche van después en la Parte IV del Schedule C o en la Parte V del Form 4562.
Lo que significa en la práctica:
- Tarifa en el primer año: la puerta queda abierta en los dos sentidos. Puedes pasar a gastos reales en un año posterior.
- Gastos reales en el primer año: la tarifa queda cerrada para ese coche. Si lo amortizaste con MACRS, con una deducción de la sección 179 o con amortización extraordinaria (bonus depreciation), no puede volver.
Cambiar más adelante tiene un coste. Rev. Proc. 2019-46 § 4.05(3): "By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS." La Publication 463 dice entonces que quien cambia "must use straight line depreciation over the estimated remaining useful life of the car."
En un coche en leasing, es todo el contrato
"If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period." El IRS Topic no. 510 añade "(including renewals)".
También vale al revés. Un coche en leasing con el que "claimed actual car expenses after 1997" no puede usar la tarifa en absoluto.
¿Cuándo no puedes usar la tarifa estándar por milla?
La Publication 463 enumera los casos. No puedes usar la tarifa estándar por milla si:
- "Use five or more cars at the same time (such as in fleet operations)";
- "Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life";
- lo amortizaste con MACRS;
- "Claimed a section 179 deduction" por él;
- "Claimed the special depreciation allowance on the car";
- "Claimed actual car expenses after 1997 for a car you leased."
Cinco coches quiere decir a la vez. "You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business." El propio ejemplo de la Publication 463: un vendedor que alterna tres coches y dos furgonetas puede usar la tarifa. Un negocio que usa un coche y cuatro furgonetas a la vez "must use actual expenses for all vehicles."
Un coche de alquiler con conductor, como un taxi, puede usar la tarifa salvo que se dé alguno de los impedimentos anteriores.
El aparcamiento, los peajes y los intereses van aparte
"In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls." El Topic no. 510 dice que esto vale "whether you use the standard mileage rate or actual expenses."
El aparcamiento en tu propio lugar de trabajo no entra: esas tasas "are nondeductible commuting expenses." Qué trayectos cuentan como desplazamiento al trabajo es otra cuestión — mira las millas de desplazamiento al trabajo en EE. UU..
Hay dos partidas más fuera de la tarifa. Si trabajas por cuenta propia, cuenta la parte profesional de los intereses del préstamo del coche: "if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040)." El impuesto estatal y local sobre bienes muebles (personal property tax) del coche también va aparte de la tarifa.
Gastos reales: los costes, por la proporción profesional
La Publication 463 enumera qué son los gastos reales: "Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees."
Solo reclamas la parte profesional. "If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose."
El propio ejemplo del IRS: 20 000 millas en el año, 12 000 de ellas de trabajo. "You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense."
Una comparación con números: tarifa por milla o gastos reales
Toma ese mismo coche en 2026 —12 000 millas de trabajo de 20 000— y supón que 6000 de las millas de trabajo cayeron antes del 1 de julio y 6000 después. Para los gastos reales, supón que la gasolina, el seguro, las reparaciones, la matriculación y la amortización sumaron 12 000 $ en el año.
| Tarifa estándar por milla | Gastos reales | |
|---|---|---|
| Enero–junio | 6000 × 0,725 $ = 4350 $ | |
| Julio–diciembre | 6000 × 0,76 $ = 4560 $ | |
| Año | 8910 $ | 12 000 $ × 60 % = 7200 $ |
En este ejemplo la tarifa da la cifra mayor. Con estas millas, los gastos reales solo saldrían por delante si los costes del coche en el año pasaran de 14 850 $ (8910 $ ÷ 60 %). La cifra de la tarifa se mueve con las millas de trabajo; la de gastos reales, con lo que cuesta usar y amortizar el coche.
El aparcamiento y los peajes de trabajo cuentan con cualquiera de los dos métodos. Las cifras de costes son inventadas para el cálculo; la regla del porcentaje es la del IRS.
La proporción profesional también condiciona la amortización
El mismo porcentaje decide cómo puedes amortizar. "Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS)."
Para la sección 179: "you must use your car more than 50% for business or work in the year you acquired it." Con un 50 % o menos en el año en que entró en servicio, el coche se amortiza "using the straight line method over a 5-year recovery period". Y así sigue aunque el uso profesional suba después.
La amortización que ya va dentro de la tarifa
Elegir la tarifa no te salta la amortización; la fija. Rev. Proc. 2019-46 § 4.04: un importe fijo "per-mile amount … is treated as the depreciation claimed by the taxpayer." La Notice 2026-10 § 4 lo sitúa en "35 cents per mile for 2026" — y en 33 centavos para 2025, 30 para 2024, 28 para 2023 y 26 para 2022.
Importa cuando pasas a gastos reales o vendes el coche. Publication 463: "you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate." En el ejemplo anterior, 12 000 millas de trabajo en 2026 × 0,35 $ = 4200 $ menos en la base del coche para ese año.
La subida de julio no movió esa cifra. Announcement 2026-11: "All other provisions of Notice 2026-10 remain in effect." Así que los 35 centavos se aplican a todas las millas de trabajo de 2026.
Cuando vendes el coche o lo entregas como parte del pago de otro, se aplica la misma reducción: "You must reduce your basis in your car (but not below zero) by the amount of this depreciation."
Qué tienes que registrar, elijas el método que elijas
Los registros de millas son los mismos para los dos métodos. Los gastos reales necesitan además un registro de cada coste: la Table 5-1 pide el "Cost of each separate expense."
Por trayecto: la fecha, el destino, las millas de trabajo y el motivo profesional.
Por año, en la Table 5-1 de la Publication 463: "the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year."
La proporción profesional son las millas de trabajo divididas entre las millas totales. Un registro que solo recoge los trayectos de trabajo aporta únicamente la parte de arriba de esa fracción. La Parte IV del Schedule C pide las dos: de las millas totales del año, cuántas fueron "a Business b Commuting (see instructions) c Other".
No hace falta anotarlo el mismo día: el 26 CFR § 1.274-5T(c)(2)(ii)(A) acepta un registro semanal. Y "if you prepare a record on a computer, it is considered an adequate record." El detalle, y cuánto tiempo conservarlo, está en lo que el IRS entiende por registros adecuados. Para las formas de llevarlo, mira cómo llevar un registro de kilometraje.
Si tu empresa te tiene en plantilla y te reembolsa. El reembolso por tu propio coche sigue otras reglas — mira usar tu propio coche para trabajar en EE. UU.. Un empleado que posee, directa o indirectamente, más del 10 % del valor de las acciones en circulación de la empresa cuenta como vinculado al empleador. La Publication 463 dice que ese empleado "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Cómo DriveHub facilita la parte de las millas
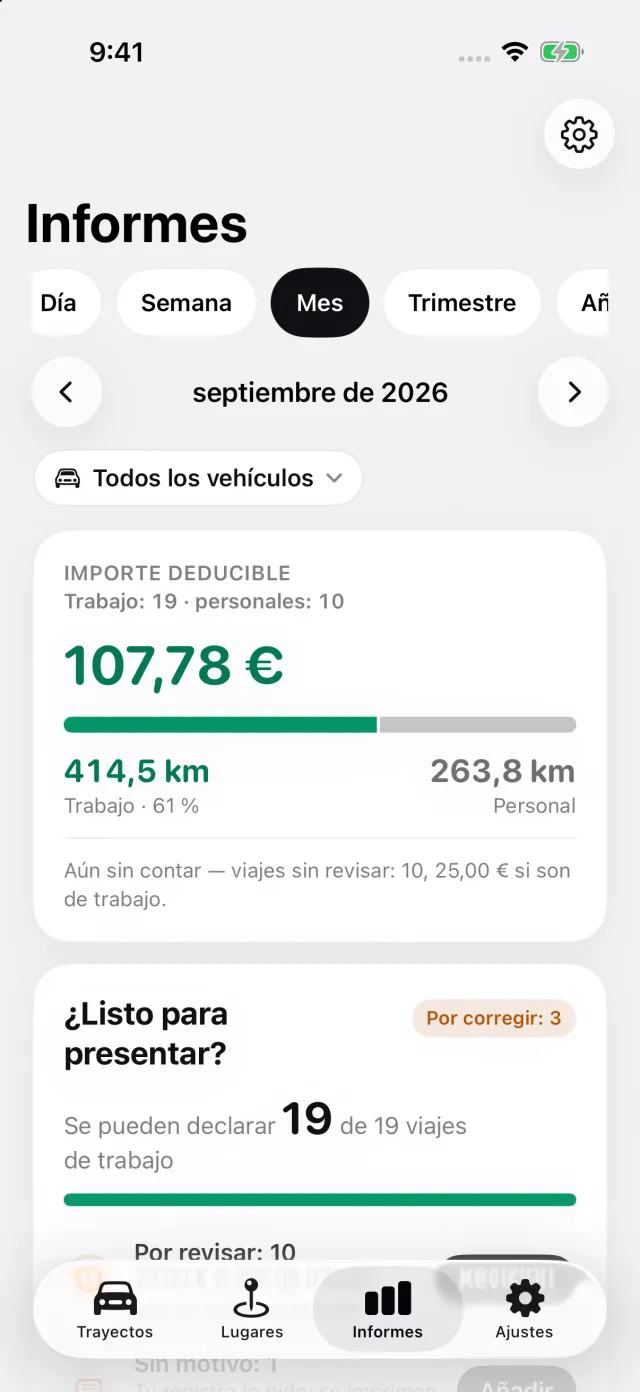
DriveHub registra la mitad de esto que son las millas. Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, de trabajo y privados por igual, y si alguna vez se le escapa uno, te avisa. Después marcas cada trayecto como Trabajo o Personal, y la pestaña Informes muestra las millas de trabajo y su proporción sobre el total.
En Ajustes → Tarifa y unidades, la tarifa de EE. UU. viene incorporada. Cada trayecto se valora con la tarifa vigente en su propia fecha: 72,5 centavos antes del 1 de julio de 2026 y 76 centavos a partir de entonces. La misma pantalla explica cuándo tiene abierta la tarifa estándar un conductor por cuenta propia: el primer año de uso profesional, todo el leasing, menos de cinco coches a la vez.
El informe exportado imprime la fecha, el destino, el motivo profesional y las millas de cada trayecto, y las lecturas del cuentakilómetros de apertura y de cierre del año. Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece como Trayectos perdidos en la pestaña Trayectos, para que puedas detectar un hueco antes de presentar la declaración.
Dónde se detiene: DriveHub registra y clasifica las millas e imprime el registro. No calcula la amortización, la sección 179 ni una deducción por gastos reales — para eso hacen falta tus costes y tu asesor fiscal.
- DriveHub en el App Store
- Normas del registro de kilometraje en EE. UU.
- Configura el registro automático y entérate de cuándo se pierde un trayecto
Esta página recoge lo que dicen la Publication 463, la Rev. Proc. 2019-46, la Notice 2026-10, el Announcement 2026-11, el IRS Topic no. 510 y las instrucciones del Schedule C, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor fiscal — y lleva el registro.
La norma completa, con los textos de los que procede: Estados Unidos: requisitos del registro de kilometraje.