 DriveHub
Länderratgeber · Vereinigte Staaten · 9 Min.
Standard mileage rate oder tatsächliche Kosten: Das erste Jahr entscheidet
Sie haben ein Auto gekauft oder geleast und nutzen es für Ihren Betrieb. Der IRS lässt Sie es auf zwei Arten ansetzen — mit der standard mileage rate oder mit den tatsächlichen Kosten — und nie mit beiden im selben Jahr. Welche Wege Ihnen offenbleiben, entscheidet sich im ersten Geschäftsjahr des Autos.

Die kurze Antwort
Für ein Auto, das Sie in Ihrem Betrieb nutzen, kennt der IRS zwei Methoden: die standard mileage rate, einen festen Satz pro Meile, oder Ihre tatsächlichen Autokosten (actual car expenses). Für ein Jahr nutzen Sie eine davon, nicht beide. Benzin steckt bereits im Satz, deshalb können Sie zu einer Meilenabrechnung keine Tankbelege hinzufügen.
- Für 2026 beträgt der Satz 72,5 Cent pro Meile bis zum 30. Juni und 76 Cent ab dem 1. Juli.
- Ein eigenes Auto: Wer den Satz überhaupt nutzen will, muss ihn im ersten Jahr wählen, in dem das Auto für den Betrieb zur Verfügung steht. Danach dürfen Sie in beide Richtungen wechseln.
- Wählen Sie in diesem ersten Jahr die tatsächlichen Kosten, ist der Satz für dieses Auto endgültig verschlossen.
- Ein geleastes Auto: Wenn Sie den Satz wollen, nutzen Sie ihn für die gesamte Leasingdauer, Verlängerungen eingeschlossen.
- Geschäftliche Park- und Mautgebühren werden bei beiden Methoden zusätzlich abgezogen.
- Beide Methoden beruhen auf denselben zwei Zahlen: Ihren geschäftlichen Meilen und Ihren Gesamtmeilen des Jahres.
Wenn Ihnen beide offenstehen, empfiehlt Publication 463, beide durchzurechnen: "you may want to figure your deduction both ways to see which gives you a larger deduction."
Kann ich Benzin und Meilen abziehen?
Publication 463, Kapitel 4, Car Expenses: "You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses."
Der Satz ersetzt die laufenden Kosten, statt neben ihnen zu stehen: "If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees." Rev. Proc. 2019-46 § 4.02 sagt dasselbe und zählt noch Reifen und Zulassungsgebühren zu dem, was der Satz abdeckt.
Beides zusammen geht also nicht. Der Meilensatz ist das Benzin, die Versicherung und der Verschleiß, in einem Preis.
Der Satz für 2026 sind zwei Zahlen
Notice 2026-10 § 3 setzte 72,5 Cent pro Meile fest. Announcement 2026-11 vom 13. Juli 2026 hob ihn dann auf 76 Cent für Fahrten "on or after July 1, 2026" an. Die IRS-Seite zu den standard mileage rates führt beide auf: "2026 (Jan. 1 – June 30) 72.5" und "2026 (July 1 – Dec. 31) 76".
Eine im März gefahrene Meile und eine im September gefahrene werden unterschiedlich bewertet. Ein einziger Satz für das ganze Jahr ist für dessen eine Hälfte falsch.
Beim eigenen Auto entscheidet das erste Jahr
Publication 463, Choosing the standard mileage rate: "If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses."
Maßgeblich ist das erste Jahr, in dem das Auto Ihrem Betrieb zur Verfügung steht. Bei einem Auto, das Sie schon besaßen, bevor Sie es geschäftlich nutzten, kann das ein späteres Jahr sein als das des Kaufs.
Die Wahl wird "by the due date (including extensions) of your return" getroffen, und "You can't revoke the choice." Ein sole proprietor (Einzelunternehmer) macht beide Methoden auf Schedule C, Zeile 9 geltend: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate." Die Angaben zum Auto gehören dann in Schedule C, Part IV, oder auf Form 4562, Part V.
Was das praktisch heißt:
- Satz im ersten Jahr: Die Tür bleibt in beide Richtungen offen. Sie können in einem späteren Jahr zu den tatsächlichen Kosten wechseln.
- Tatsächliche Kosten im ersten Jahr: Der Satz ist für dieses Auto verschlossen. Haben Sie es mit MACRS, einem Abzug nach section 179 oder mit bonus depreciation abgeschrieben, führt kein Weg zurück.
Ein späterer Wechsel hat seinen Preis. Rev. Proc. 2019-46 § 4.05(3): "By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS." Publication 463 sagt dann, dass Sie "must use straight line depreciation over the estimated remaining useful life of the car."
Beim geleasten Auto gilt es für die ganze Leasingdauer
"If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period." IRS Topic no. 510 ergänzt "(including renewals)".
Umgekehrt gilt es ebenso. Ein geleastes Auto, für das Sie "claimed actual car expenses after 1997", kann den Satz überhaupt nicht nutzen.
Wann können Sie die standard mileage rate nicht nutzen?
Publication 463 zählt die Fälle auf. Sie können die standard mileage rate nicht nutzen, wenn Sie:
- "Use five or more cars at the same time (such as in fleet operations)";
- "Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life";
- es mit MACRS abgeschrieben haben;
- "Claimed a section 179 deduction" dafür;
- "Claimed the special depreciation allowance on the car";
- "Claimed actual car expenses after 1997 for a car you leased."
Fünf Autos heißt: gleichzeitig. "You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business." Das Beispiel in Publication 463: Ein Außendienstmitarbeiter, der abwechselnd drei Autos und zwei Transporter fährt, darf den Satz nutzen. Ein Betrieb, der ein Auto und vier Transporter zugleich einsetzt, "must use actual expenses for all vehicles."
Ein Auto zur Personenbeförderung gegen Entgelt, etwa ein Taxi, darf den Satz nutzen, sofern keiner der obigen Ausschlüsse greift.
Park- und Mautgebühren und Zinsen kommen obendrauf
"In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls." Laut Topic no. 510 gilt das "whether you use the standard mileage rate or actual expenses."
Das Parken an Ihrer eigenen Arbeitsstätte gehört nicht dazu: Diese Gebühren "are nondeductible commuting expenses." Welche Fahrten als Arbeitsweg zählen, ist eine eigene Frage — siehe Pendelmeilen in den USA.
Zwei weitere Posten liegen außerhalb des Satzes. Wer selbständig ist, kann den geschäftlichen Anteil der Zinsen für einen Autokredit ansetzen: "if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040)." Auch die personal property tax des Bundesstaates und der Kommune auf das Auto steht neben dem Satz.
Tatsächliche Kosten: die Kosten mal dem geschäftlichen Anteil
Publication 463 zählt auf, was zu den tatsächlichen Kosten gehört: "Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees."
Geltend machen Sie nur den geschäftlichen Teil. "If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose."
Das Beispiel des IRS selbst: 20 000 Meilen im Jahr, davon 12 000 geschäftlich. "You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense."
Ein Rechenbeispiel: standard mileage rate gegen tatsächliche Kosten
Nehmen Sie dasselbe Auto im Jahr 2026 — 12 000 geschäftliche von 20 000 Meilen — und angenommen, 6 000 der geschäftlichen Meilen fielen vor den 1. Juli und 6 000 danach. Für die tatsächlichen Kosten nehmen wir an, dass Benzin, Versicherung, Reparaturen, Zulassung und Abschreibung zusammen 12 000 $ im Jahr ausmachten.
| Standard mileage rate | Tatsächliche Kosten | |
|---|---|---|
| Jan.–Juni | 6 000 × 0,725 $ = 4 350 $ | |
| Juli–Dez. | 6 000 × 0,76 $ = 4 560 $ | |
| Jahr | 8 910 $ | 12 000 $ × 60 % = 7 200 $ |
In diesem Beispiel ergibt der Satz den höheren Betrag. Bei diesen Meilen lägen die tatsächlichen Kosten erst dann vorn, wenn das Auto im Jahr mehr als 14 850 $ (8 910 $ ÷ 60 %) kostete. Der Betrag nach dem Satz bewegt sich mit den geschäftlichen Meilen; der nach den tatsächlichen Kosten mit dem, was Betrieb und Abschreibung des Autos kosten.
Geschäftliche Park- und Mautgebühren zählen bei beiden Methoden. Die Kostenbeträge hier sind für die Rechnung erfunden; die Prozentregel ist die des IRS.
Der geschäftliche Anteil entscheidet auch über die Abschreibung
Derselbe Prozentsatz bestimmt, wie Sie abschreiben dürfen. "Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS)."
Für section 179: "you must use your car more than 50% for business or work in the year you acquired it." Liegt der Anteil im Jahr der Inbetriebnahme bei 50 % oder darunter, wird das Auto "using the straight line method over a 5-year recovery period" abgeschrieben. Das gilt auch dann, wenn die geschäftliche Nutzung später steigt.
Die Abschreibung, die schon im Satz steckt
Wer den Satz wählt, überspringt die Abschreibung nicht; er legt sie fest. Rev. Proc. 2019-46 § 4.04: ein fester "per-mile amount … is treated as the depreciation claimed by the taxpayer." Notice 2026-10 § 4 setzt ihn auf "35 cents per mile for 2026" — und auf 33 Cent für 2025, 30 für 2024, 28 für 2023, 26 für 2022.
Das zählt, wenn Sie zu den tatsächlichen Kosten wechseln oder verkaufen. Publication 463: "you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate." Im Beispiel oben sind das 12 000 geschäftliche Meilen 2026 × 0,35 $ = 4 200 $ weniger an Anschaffungsbasis des Autos für dieses Jahr.
Die Erhöhung im Juli hat diesen Wert nicht verändert. Announcement 2026-11: "All other provisions of Notice 2026-10 remain in effect." Die 35 Cent gelten also für jede geschäftliche Meile 2026.
Verkaufen Sie das Auto oder geben Sie es in Zahlung, gilt dieselbe Minderung: "You must reduce your basis in your car (but not below zero) by the amount of this depreciation."
Was Sie aufzeichnen müssen, gleich welche Methode
Die Meilenaufzeichnungen sind für beide Methoden dieselben. Für die tatsächlichen Kosten braucht es zusätzlich einen Beleg für jede Ausgabe: Table 5-1 verlangt die "Cost of each separate expense."
Pro Fahrt: das Datum, das Ziel, die geschäftlichen Meilen und den geschäftlichen Zweck.
Pro Jahr, in Table 5-1 von Publication 463: "the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year."
Der geschäftliche Anteil ist die Zahl der geschäftlichen Meilen geteilt durch die Gesamtmeilen. Ein Fahrtenbuch nur der geschäftlichen Fahrten liefert allein den Zähler dieses Bruchs. Schedule C, Part IV, fragt nach beidem: wie viele der Gesamtmeilen des Jahres "a Business b Commuting (see instructions) c Other" waren.
Die Aufzeichnung muss nicht am selben Tag entstehen: 26 CFR § 1.274-5T(c)(2)(ii)(A) akzeptiert ein wöchentlich geführtes Fahrtenbuch. Und "if you prepare a record on a computer, it is considered an adequate record." Die Einzelheiten und wie lange Sie es aufbewahren, stehen unter was der IRS mit adequate records meint. Wie man eines führen kann, zeigt wie man ein Fahrtenbuch führt.
Wenn Ihre Firma Sie anstellt und Ihnen die Kosten erstattet. Für die Erstattung Ihres eigenen Autos gelten andere Regeln — siehe das eigene Auto für die Arbeit in den USA. Ein Arbeitnehmer, dem direkt oder indirekt mehr als 10 % des Werts der ausgegebenen Anteile der Firma gehören, gilt als mit dem Arbeitgeber verbunden. Publication 463 sagt einem solchen Arbeitnehmer: Sie "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Wie DriveHub die Meilenseite leichter macht
DriveHub zeichnet die Meilenhälfte davon auf. Ist der Standortzugriff auf „Immer“ gestellt, zeichnet es jede Fahrt im Hintergrund auf, geschäftliche wie private — und falls es doch einmal eine verpasst, sagt es Ihnen das. Jede Fahrt markieren Sie hinterher als Geschäftlich oder Privat, und der Tab Berichte zeigt die geschäftlichen Meilen und ihren Anteil an der Gesamtsumme.
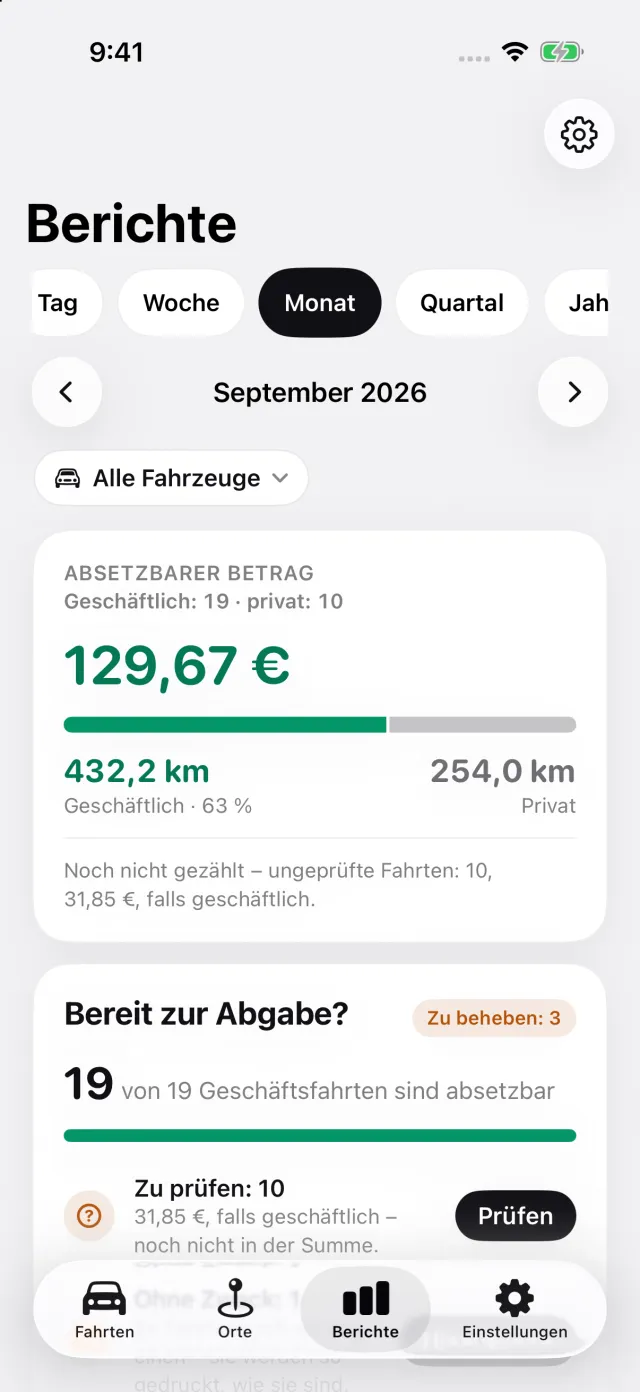
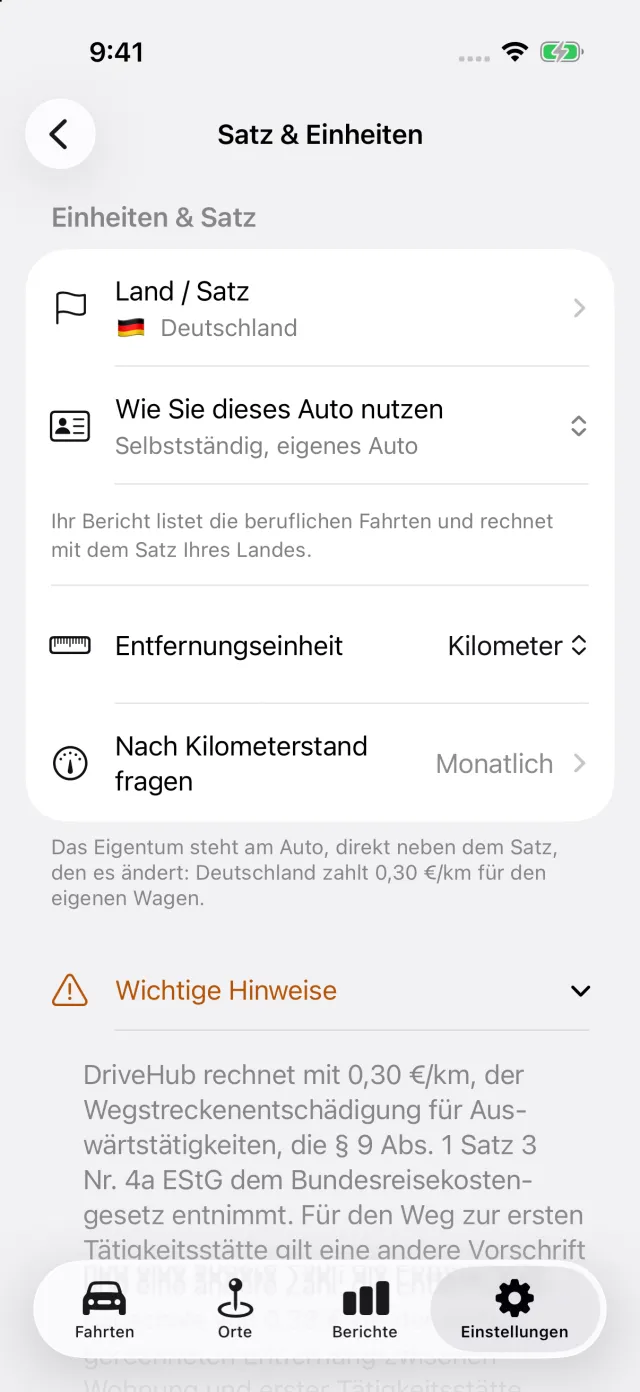
Unter Einstellungen → Satz & Einheiten ist der US-Satz eingebaut. Jede Fahrt wird mit dem Satz bewertet, der an ihrem Datum galt: 72,5 Cent vor dem 1. Juli 2026, 76 Cent ab dann. Derselbe Bildschirm nennt, wann die standard rate einem Selbständigen offensteht: im ersten Geschäftsjahr, für die ganze Leasingdauer, bei weniger als fünf Autos gleichzeitig.
Der exportierte Bericht druckt Datum, Ziel, geschäftlichen Zweck und Meilen je Fahrt sowie den Stand des Meilenzählers am Anfang und am Ende des Jahres. Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint sie im Tab Fahrten als Verpasste Fahrten, sodass Sie eine Lücke vor der Steuererklärung bemerken.
Wo es aufhört: DriveHub zeichnet Meilen auf, ordnet sie zu und druckt das Fahrtenbuch. Es berechnet weder Abschreibung noch section 179 noch einen Abzug nach tatsächlichen Kosten — dafür braucht es Ihre Kosten und Ihren tax preparer.
- DriveHub im App Store
- Die US-Regeln für das Fahrtenbuch
- Automatische Erfassung einrichten und erfahren, wenn eine Fahrt verpasst wurde
Diese Seite gibt wieder, was Publication 463, Rev. Proc. 2019-46, Notice 2026-10, Announcement 2026-11, IRS Topic no. 510 und die Anleitung zu Schedule C sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren tax preparer — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigte Staaten: Anforderungen an das Fahrtenbuch.