 DriveHub
Landeguide · USA · 9 min.
Standard mileage rate eller faktiske udgifter: det første år afgør det
Du har købt eller leaset en bil og bruger den i din virksomhed. IRS lader dig regne den med på to måder — standard mileage rate eller de faktiske udgifter — og aldrig begge for samme år. Hvilke veje der står åbne for dig, afgøres i bilens første erhvervsår.

Det korte svar
IRS giver dig to metoder for en bil, der bruges i din virksomhed: standard mileage rate, den faste sats per mile, eller dine faktiske biludgifter (actual car expenses). Du bruger én af dem for et år, ikke begge. Benzinen er allerede med i satsen, så du kan ikke lægge brændstofkvitteringer oven i et krav efter miles.
- For 2026 er satsen 72,5 cent per mile til og med 30. juni og 76 cent fra 1. juli.
- En bil, du ejer: vil du overhovedet bruge satsen, skal du vælge den i det første år, bilen er til rådighed for din virksomhed. Derefter kan du skifte begge veje.
- Vælger du faktiske udgifter i det første år, er satsen lukket for den bil for altid.
- En bil, du leaser: vil du bruge satsen, bruger du den i hele leasingperioden, forlængelser medregnet.
- Erhvervsmæssig parkering og vejafgifter fradrages oveni, uanset metode.
- Begge metoder hviler på de samme to tal: dine erhvervsmæssige miles og årets samlede miles.
Opfylder du betingelserne for begge, foreslår Publication 463, at du regner det ud begge veje: "you may want to figure your deduction both ways to see which gives you a larger deduction."
Kan jeg trække både benzin og miles fra?
Publication 463, kapitel 4, Car Expenses: "You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses."
Satsen erstatter driftsudgifterne i stedet for at stå ved siden af dem: "If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees." Rev. Proc. 2019-46 § 4.02 siger det samme og føjer dæk og licensafgifter til det, satsen dækker.
Du kan altså ikke kræve begge dele. Satsen per mile er benzinen, forsikringen og sliddet, prissat samlet.
2026-satsen er to tal
Notice 2026-10 § 3 fastsatte 72,5 cent per mile. Announcement 2026-11 af 13. juli 2026 hævede den derefter til 76 cent for kørsel "on or after July 1, 2026". IRS' side om standard mileage rates viser begge: "2026 (Jan. 1 – June 30) 72.5" og "2026 (July 1 – Dec. 31) 76".
En mile kørt i marts og en mile kørt i september prissættes forskelligt. Én sats brugt på hele året er forkert for halvdelen af det.
For en bil, du ejer, afgør det første år
Publication 463, Choosing the standard mileage rate: "If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses."
Det år, der tæller, er bilens første år til rådighed for din virksomhed. For en bil, du ejede, før du brugte den erhvervsmæssigt, kan det være et senere år end det, du købte den i.
Valget træffes "by the due date (including extensions) of your return", og "You can't revoke the choice." En enkeltmandsvirksomhed (sole proprietor) kræver begge metoder på Schedule C, linje 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate." Bilens oplysninger går derefter i Schedule C, Part IV, eller på Form 4562, Part V.
Hvad det betyder i praksis:
- Satsen i år ét: døren står åben begge veje. Du kan gå over til faktiske udgifter i et senere år.
- Faktiske udgifter i år ét: satsen er lukket for den bil. Har du afskrevet den med MACRS, et section 179-fradrag eller bonus depreciation, kan den ikke komme tilbage.
Et senere skift har en pris. Rev. Proc. 2019-46 § 4.05(3): "By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS." Publication 463 siger derefter, at du "must use straight line depreciation over the estimated remaining useful life of the car."
For en bil, du leaser, gælder det hele leasingperioden
"If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period." IRS Topic no. 510 tilføjer "(including renewals)".
Det omvendte gælder også. En leaset bil, for hvilken du har "claimed actual car expenses after 1997", kan slet ikke bruge satsen.
Hvornår kan du ikke bruge standard mileage rate?
Publication 463 opregner tilfældene. Du kan ikke bruge satsen, hvis du:
- "Use five or more cars at the same time (such as in fleet operations)";
- "Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life";
- har brugt MACRS på den;
- "Claimed a section 179 deduction" på den;
- "Claimed the special depreciation allowance on the car";
- "Claimed actual car expenses after 1997 for a car you leased."
Fem biler betyder på samme tid. "You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business." Publication 463's eget eksempel: en sælger, der skifter mellem tre biler og to varevogne, må bruge satsen. En virksomhed, der kører en bil og fire varevogne på én gang, "must use actual expenses for all vehicles."
En bil, der udlejes med fører, fx en taxa, kan bruge satsen, medmindre en af udelukkelserne ovenfor gælder.
Parkering, vejafgifter og renter kommer oveni
"In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls." Topic no. 510 siger, at det samme gælder, "whether you use the standard mileage rate or actual expenses."
Parkering ved dit eget arbejdssted er ikke med: de afgifter "are nondeductible commuting expenses." Hvilke ture der tæller som pendling, er et spørgsmål for sig — se pendlerkørsel i USA.
To poster mere ligger uden for satsen. Er du selvstændig, tæller den erhvervsmæssige del af renterne på billånet: "if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040)." Delstatens og kommunens ejendomsskat på bilen (personal property tax) er også adskilt fra satsen.
Faktiske udgifter: omkostningerne gange erhvervsandelen
Publication 463 opregner, hvad faktiske udgifter er: "Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees."
Du kræver kun den erhvervsmæssige del. "If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose."
IRS' eget eksempel: 20 000 miles i løbet af året, heraf 12 000 erhvervsmæssige. "You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense."
Et regneeksempel: standard mileage rate eller faktiske udgifter
Tag den samme bil i 2026 — 12 000 erhvervsmæssige miles ud af 20 000 — og antag, at 6 000 af de erhvervsmæssige miles lå før 1. juli og 6 000 efter. For de faktiske udgifter antager vi, at benzin, forsikring, reparationer, registrering og afskrivning tilsammen kom op på 12 000 $ for året.
| Standard mileage rate | Faktiske udgifter | |
|---|---|---|
| jan.–juni | 6 000 × 0,725 $ = 4 350 $ | |
| juli–dec. | 6 000 × 0,76 $ = 4 560 $ | |
| År | 8 910 $ | 12 000 $ × 60 % = 7 200 $ |
I dette eksempel giver satsen det største beløb. Ved disse miles ville de faktiske udgifter kun komme foran, hvis bilens omkostninger for året oversteg 14 850 $ (8 910 $ ÷ 60 %). Satsens beløb følger de erhvervsmæssige miles; beløbet for faktiske udgifter følger, hvad bilen koster at køre og afskrive.
Erhvervsmæssig parkering og vejafgifter tæller under begge metoder. Omkostningstallene her er opfundet til regnestykkets skyld; procentreglen er IRS'.
Erhvervsandelen styrer også afskrivningen
Den samme procent afgør, hvordan du må afskrive. "Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS)."
For section 179: "you must use your car more than 50% for business or work in the year you acquired it." Ved 50 % eller derunder i det år, bilen blev taget i brug, afskrives den "using the straight line method over a 5-year recovery period". Det gælder, selv om den erhvervsmæssige brug stiger senere.
Afskrivningen, der allerede ligger i satsen
At vælge satsen springer ikke afskrivningen over; det fastlåser den. Rev. Proc. 2019-46 § 4.04: et fast "per-mile amount … is treated as the depreciation claimed by the taxpayer." Notice 2026-10 § 4 sætter det til "35 cents per mile for 2026" — og 33 cent for 2025, 30 for 2024, 28 for 2023 og 26 for 2022.
Det får betydning, når du skifter til faktiske udgifter eller sælger. Publication 463: "you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate." I eksemplet ovenfor: 12 000 erhvervsmæssige miles i 2026 × 0,35 $ = 4 200 $ trukket fra bilens skattemæssige værdi (basis) for det år.
Stigningen i juli flyttede ikke det tal. Announcement 2026-11: "All other provisions of Notice 2026-10 remain in effect." Så 35 cent gælder for hver erhvervsmæssig mile i 2026.
Når du sælger bilen eller giver den i bytte, gælder den samme nedsættelse: "You must reduce your basis in your car (but not below zero) by the amount of this depreciation."
Hvad du skal registrere, uanset hvilken metode du vælger
Optegnelserne over miles er de samme for begge metoder. Faktiske udgifter kræver desuden en optegnelse over hver udgift: Table 5-1 beder om "Cost of each separate expense."
Per tur: datoen, målet, de erhvervsmæssige miles og det erhvervsmæssige formål.
Per år, i Publication 463's Table 5-1: "the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year."
Erhvervsandelen er de erhvervsmæssige miles divideret med de samlede miles. En kørebog over erhvervsture alene giver kun den øverste halvdel af den brøk. Schedule C, Part IV, spørger om begge: af årets samlede miles, hvor mange der var "a Business b Commuting (see instructions) c Other".
Optegnelsen behøver ikke at blive skrevet samme dag: 26 CFR § 1.274-5T(c)(2)(ii)(A) godtager en ugentlig kørebog. Og "if you prepare a record on a computer, it is considered an adequate record." Detaljerne, og hvor længe den skal gemmes, står i hvad IRS mener med adequate records. Måderne at føre en på finder du i sådan fører du en kørebog.
Hvis dit selskab ansætter dig og betaler dig tilbage. En godtgørelse for din egen bil følger andre regler — se egen bil i arbejdet i USA. En ansat, der direkte eller indirekte ejer mere end 10 % af værdien af selskabets udestående aktier, regnes som nærtstående til arbejdsgiveren. Publication 463 siger, at en sådan ansat "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Sådan gør DriveHub den del med miles lettere
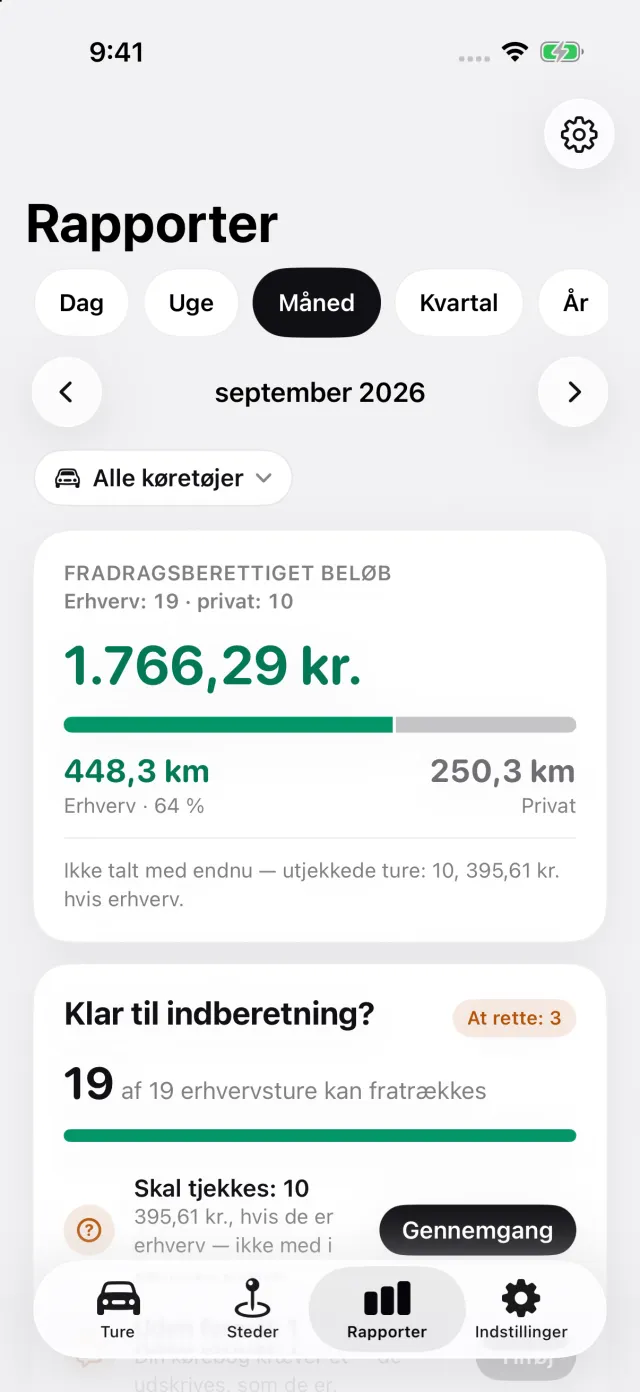
DriveHub registrerer halvdelen med miles. Med lokalitetsadgang sat til Altid registrerer den hver eneste kørsel i baggrunden, erhverv og privat på lige fod — og hvis den nogensinde overser en, fortæller den dig det. Du markerer bagefter hver tur som Erhverv eller Privat, og fanen Rapporter viser de erhvervsmæssige miles og deres andel af totalen.
Under Indstillinger → Sats og enheder er den amerikanske sats indbygget. Hver tur prissættes med den sats, der gjaldt på turens egen dato: 72,5 cent før 1. juli 2026, 76 cent derefter. Samme skærm viser, hvornår standardsatsen står åben for en selvstændig: det første erhvervsår, hele leasingperioden, færre end fem biler på én gang.
Den eksporterede rapport udskriver dato, mål, erhvervsmæssigt formål og miles per tur samt årets start- og slutaflæsning af kilometertælleren. Har din iPhone registreret kørsel uden en tilsvarende tur, vises den som Mistede ture på fanen Ture, så du kan fange et hul, før du indberetter.
Hvor den stopper: DriveHub registrerer og klassificerer miles og udskriver kørebogen. Den beregner ikke afskrivning, section 179 eller et fradrag for faktiske udgifter — det kræver dine omkostninger og din tax preparer.
- DriveHub i App Store
- Reglerne for kørebog i USA
- Sæt automatisk registrering op, og få besked, når en kørsel overses
Denne side gengiver, hvad Publication 463, Rev. Proc. 2019-46, Notice 2026-10, Announcement 2026-11, IRS Topic no. 510 og instruktionerne til Schedule C siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din tax preparer, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: USA: krav til kørebogen.