 DriveHub
Průvodce zemí · Spojené státy americké · 9 min
Standardní sazba za míli, nebo skutečné výdaje: rozhoduje první rok
Koupili jste nebo máte na leasing auto a používáte ho k podnikání. IRS ho umožňuje započítat dvěma způsoby – standardní sazbou za míli, nebo skutečnými výdaji – a nikdy oběma za jeden rok. Které cesty vám zůstanou otevřené, se rozhodne v prvním podnikatelském roce auta.

Stručná odpověď
IRS nabízí pro auto používané k podnikání dvě metody: standardní sazbu za míli (standard mileage rate), nebo skutečné výdaje na auto (actual car expenses). Za jeden rok použijete jednu z nich, ne obě. Benzín už je v sazbě obsažen, takže k nároku podle mil nemůžete přidat účtenky za palivo.
- Pro rok 2026 činí sazba 72,5 centu za míli do 30. června a 76 centů od 1. července.
- Vlastní auto: chcete-li sazbu vůbec použít, zvolte ji v prvním roce, kdy je auto k dispozici pro vaše podnikání. Potom můžete přecházet oběma směry.
- Zvolíte-li v tom prvním roce skutečné výdaje, je sazba pro dané auto uzavřena natrvalo.
- Auto na leasing: chcete-li sazbu, používáte ji po celou dobu leasingu, včetně prodloužení.
- Parkovné a mýtné za služební jízdy se odečítají navíc u obou metod.
- Obě metody stojí na stejných dvou číslech: vašich služebních mílích a celkových mílích za rok.
Pokud splňujete podmínky pro obě, Publication 463 doporučuje spočítat to oběma způsoby: "you may want to figure your deduction both ways to see which gives you a larger deduction."
Mohu odečíst benzín i míle?
Publication 463, kapitola 4, Car Expenses: "You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses."
Sazba provozní náklady nahrazuje, nestojí vedle nich: "If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees." Rev. Proc. 2019-46 § 4.02 říká totéž a k tomu, co sazba pokrývá, přidává pneumatiky a licenční poplatky.
Obojí tedy uplatnit nelze. Sazba za míli je benzín, pojištění a opotřebení, oceněné dohromady.
Sazba pro rok 2026 jsou dvě čísla
Notice 2026-10 § 3 stanovil 72,5 centu za míli. Announcement 2026-11 z 13. července 2026 ji pak zvýšil na 76 centů pro jízdy "on or after July 1, 2026". Stránka IRS se standardními sazbami uvádí obě: "2026 (Jan. 1 – June 30) 72.5" a "2026 (July 1 – Dec. 31) 76".
Míle ujetá v březnu a míle ujetá v září se oceňují různě. Jediná sazba použitá na celý rok je po polovinu roku chybná.
U vlastního auta rozhoduje první rok
Publication 463, Choosing the standard mileage rate: "If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses."
Rozhodující je první rok, kdy je auto k dispozici pro vaše podnikání. U auta, které jste vlastnili dřív, než jste ho začali používat k podnikání, to může být pozdější rok než rok koupě.
Volba se činí "by the due date (including extensions) of your return" a "You can't revoke the choice." Podnikatel bez společnosti (sole proprietor) uplatňuje kteroukoli metodu na Schedule C, řádek 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate." Údaje o autě pak patří do Schedule C, Part IV, nebo do Form 4562, Part V.
Co to znamená v praxi:
- Sazba v prvním roce: dveře zůstávají otevřené oběma směry. V pozdějším roce můžete přejít na skutečné výdaje.
- Skutečné výdaje v prvním roce: sazba je pro dané auto uzavřena. Pokud jste ho odepisovali metodou MACRS, odpočtem podle section 179 nebo bonusovým odpisem, návrat není možný.
Pozdější přechod něco stojí. Rev. Proc. 2019-46 § 4.05(3): "By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS." Publication 463 pak říká, že "must use straight line depreciation over the estimated remaining useful life of the car."
U auta na leasing platí volba pro celý leasing
"If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period." IRS Topic no. 510 dodává "(including renewals)".
Platí to i obráceně. Auto na leasing, u něhož jste "claimed actual car expenses after 1997", sazbu použít vůbec nemůže.
Kdy standardní sazbu použít nelze?
Publication 463 vyjmenovává případy. Standardní sazbu nemůžete použít, pokud:
- "Use five or more cars at the same time (such as in fleet operations)";
- "Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life";
- jste na auto použili MACRS;
- jste na něj "Claimed a section 179 deduction";
- "Claimed the special depreciation allowance on the car";
- "Claimed actual car expenses after 1997 for a car you leased."
Pět aut znamená současně. "You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business." Vlastní příklad Publication 463: obchodní zástupce, který střídá tři auta a dvě dodávky, sazbu použít smí. Firma, která provozuje auto a čtyři dodávky současně, "must use actual expenses for all vehicles."
Auto k pronájmu s řidičem, například taxi, sazbu použít smí, pokud se neuplatní žádná z výše uvedených překážek.
Parkovné, mýtné a úroky jdou navíc
"In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls." Topic no. 510 říká, že to platí "whether you use the standard mileage rate or actual expenses."
Parkování u vlastního pracoviště se nezahrnuje: tyto poplatky "are nondeductible commuting expenses." Které jízdy se počítají jako dojíždění, je samostatná otázka – viz dojíždění do práce v USA.
Mimo sazbu stojí ještě dvě položky. Pokud podnikáte na vlastní účet, počítá se podnikatelská část úroků z úvěru na auto: "if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040)." Také státní a místní daň z osobního majetku za auto stojí mimo sazbu.
Skutečné výdaje: náklady krát podnikatelský podíl
Publication 463 vyjmenovává, co jsou skutečné výdaje: "Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees."
Uplatníte jen podnikatelskou část. "If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose."
Vlastní příklad IRS: za rok 20 000 mil, z toho 12 000 služebně. "You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense."
Srovnání na příkladu: standardní sazba, nebo skutečné výdaje
Vezměme totéž auto v roce 2026 – 12 000 služebních mil z 20 000 – a předpokládejme, že 6 000 služebních mil připadlo na dobu před 1. červencem a 6 000 na dobu po něm. Pro skutečné výdaje předpokládejme, že benzín, pojištění, opravy, registrace a odpisy dohromady činily za rok 12 000 $.
| Standardní sazba | Skutečné výdaje | |
|---|---|---|
| Leden–červen | 6 000 × 0,725 $ = 4 350 $ | |
| Červenec–prosinec | 6 000 × 0,76 $ = 4 560 $ | |
| Rok | 8 910 $ | 12 000 $ × 60 % = 7 200 $ |
V tomto příkladu dává vyšší částku sazba. Při těchto mílích by skutečné výdaje vyšly lépe jen tehdy, kdyby náklady na auto za rok přesáhly 14 850 $ (8 910 $ ÷ 60 %). Částka podle sazby se hýbe se služebními mílemi; částka podle skutečných výdajů s tím, kolik stojí provoz auta a jeho odpisy.
Služební parkovné a mýtné se počítají u obou metod. Nákladová čísla jsou zde vymyšlená kvůli výpočtu; pravidlo podílu je od IRS.
Podnikatelský podíl rozhoduje i o odpisech
Stejné procento rozhoduje o tom, jak smíte odepisovat. "Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS)."
Pro section 179: "you must use your car more than 50% for business or work in the year you acquired it." Při 50 % nebo méně v roce uvedení do provozu se auto odepisuje "using the straight line method over a 5-year recovery period". Platí to, i když podnikatelské použití později vzroste.
Odpisy, které už v sazbě jsou
Volbou sazby odpisy nepřeskočíte; zafixujete je. Rev. Proc. 2019-46 § 4.04: stanovená "per-mile amount … is treated as the depreciation claimed by the taxpayer." Notice 2026-10 § 4 ji určuje na "35 cents per mile for 2026" – a 33 centů pro rok 2025, 30 pro rok 2024, 28 pro rok 2023, 26 pro rok 2022.
Záleží na tom, když přejdete na skutečné výdaje nebo auto prodáte. Publication 463: "you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate." Ve výše uvedeném příkladu 12 000 služebních mil v roce 2026 × 0,35 $ = 4 200 $ odečtených od základu (basis) auta za ten rok.
Červencové zvýšení toto číslo nezměnilo. Announcement 2026-11: "All other provisions of Notice 2026-10 remain in effect." Pro každou služební míli roku 2026 tedy platí 35 centů.
Když auto prodáte nebo dáte na protiúčet, platí totéž snížení: "You must reduce your basis in your car (but not below zero) by the amount of this depreciation."
Co musíte zaznamenávat, ať zvolíte kteroukoli metodu
Záznamy o mílích jsou pro obě metody stejné. Skutečné výdaje navíc potřebují doklad o každém nákladu: tabulka 5-1 žádá "Cost of each separate expense."
U každé jízdy: datum, cíl, služební míle a služební účel.
Za rok, podle tabulky 5-1 v Publication 463: "the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year."
Podnikatelský podíl jsou služební míle vůči mílím celkovým. Samotná kniha služebních jízd dá jen horní polovinu toho zlomku. Schedule C, Part IV, žádá obojí: kolik z celkových mil za rok bylo "a Business b Commuting (see instructions) c Other".
Záznam nemusí vzniknout týž den: 26 CFR § 1.274-5T(c)(2)(ii)(A) přijímá týdenní knihu jízd. A "if you prepare a record on a computer, it is considered an adequate record." Podrobnosti a to, jak dlouho záznamy uchovávat, najdete v článku co IRS myslí „adequate records“. Způsoby, jak knihu jízd vést, srovnává článek jak vést knihu jízd.
Pokud vás zaměstnává vaše vlastní společnost a vyplácí vám náhradu. Náhrada za vlastní auto se řídí jinými pravidly – viz vlastní auto k práci v USA. Zaměstnanec, který přímo či nepřímo vlastní víc než 10 % hodnoty vydaných akcií společnosti, se považuje za osobu spojenou se zaměstnavatelem. Publication 463 říká, že takový zaměstnanec "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Jak DriveHub usnadňuje stránku s mílemi
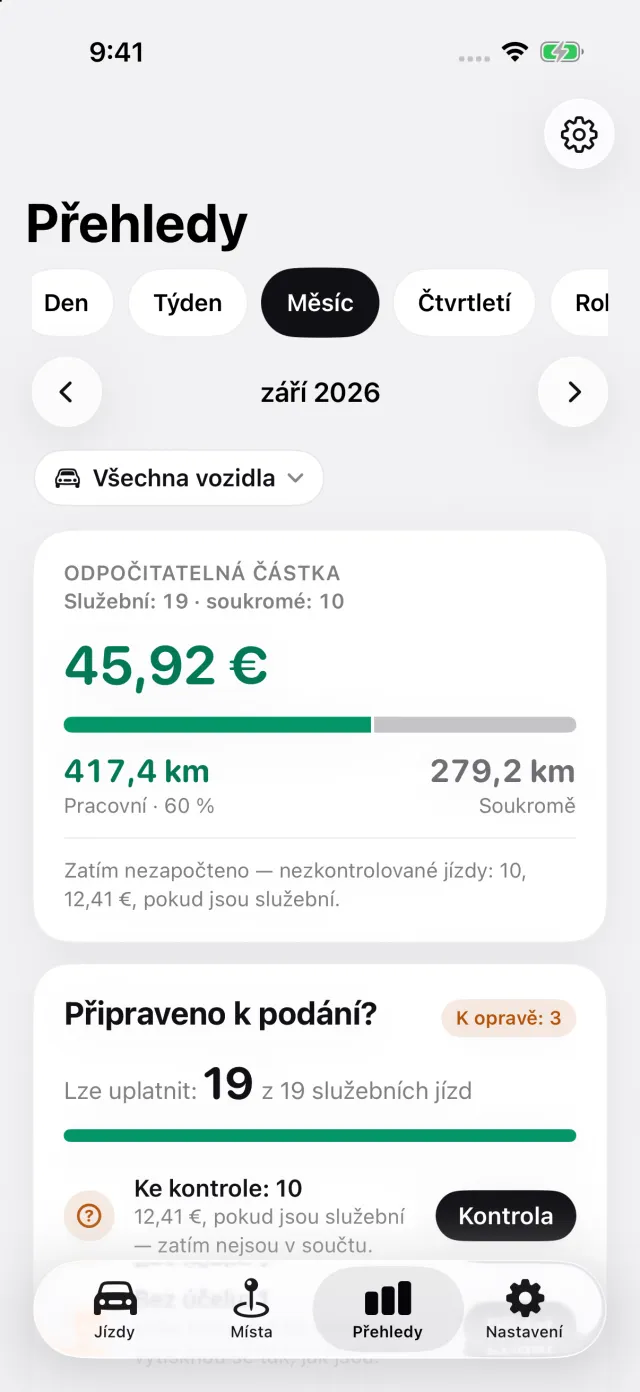
DriveHub zaznamenává mílovou polovinu toho všeho. Když je přístup k poloze nastaven na Vždy, zaznamená na pozadí každou jízdu, služební i soukromou – a pokud mu některá přece jen unikne, řekne vám to. Každou jízdu pak dodatečně označíte jako Služebně, nebo Soukromě, a karta Přehledy ukazuje služební míle a jejich podíl na celku.
V Nastavení → Sazba a jednotky je sazba pro USA vestavěná. Každá jízda se ocení sazbou platnou v den jízdy: 72,5 centu před 1. červencem 2026, 76 centů od toho dne. Tatáž obrazovka shrnuje, kdy má podnikatel standardní sazbu k dispozici: první podnikatelský rok, celý leasing, méně než pět aut současně.
Exportovaný výkaz uvádí u každé jízdy datum, cíl, služební účel a míle a počáteční a konečný stav tachometru za rok. Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy jako Zmeškané jízdy, takže mezeru zachytíte dřív, než podáte přiznání.
Kde DriveHub končí: zaznamenává a třídí míle a tiskne knihu jízd. Nepočítá odpisy, section 179 ani odpočet skutečných výdajů – k tomu jsou potřeba vaše náklady a váš daňový poradce.
- DriveHub v App Storu
- Pravidla knihy jízd v USA
- Nastavte automatický záznam a zjistěte, když nějaká jízda chybí
Tato stránka uvádí, co říkají Publication 463, Rev. Proc. 2019-46, Notice 2026-10, Announcement 2026-11, IRS Topic no. 510 a pokyny ke Schedule C, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého daňového poradce – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené státy americké: požadavky na knihu jízd.