 DriveHub
Landsguide · USA · 9 min
Schablonbelopp per mile eller faktiska kostnader: första året avgör
Du har köpt eller leasar en bil och använder den i din verksamhet. IRS låter dig räkna på två sätt — schablonbeloppet per mile eller faktiska kostnader — men aldrig båda för samma år. Vilka vägar som står öppna för dig avgörs under bilens första år i verksamheten.

Det korta svaret
IRS ger dig två metoder för en bil som används i din verksamhet: schablonbeloppet per mile (standard mileage rate) eller bilens faktiska kostnader (actual car expenses). Du använder en av dem för ett år, inte båda. Bensinen ingår redan i beloppet, så du kan inte lägga till kvitton för drivmedel på ett avdrag per mile.
- För 2026 är beloppet 72,5 cent per mile till och med 30 juni och 76 cent från 1 juli.
- En bil du äger: för att alls kunna använda schablonbeloppet måste du välja det det första året bilen står till verksamhetens förfogande. Därefter får du byta åt båda hållen.
- Väljer du faktiska kostnader det första året är schablonbeloppet stängt för den bilen för gott.
- En bil du leasar: vill du ha schablonbeloppet använder du det under hela leasingperioden, förlängningar inräknade.
- Parkering och vägavgifter i verksamheten dras av ovanpå vilken metod du än väljer.
- Båda metoderna vilar på samma två siffror: dina miles i verksamheten och årets totala miles.
Uppfyller du villkoren för båda föreslår Publication 463 att du räknar på båda sätten: "you may want to figure your deduction both ways to see which gives you a larger deduction."
Kan jag dra av både bensin och miles?
Publication 463, kapitel 4, Car Expenses: "You can generally use one of the two following methods to figure your deductible expenses. Standard mileage rate. Actual car expenses."
Schablonbeloppet ersätter driftskostnaderna i stället för att läggas bredvid dem: "If you use the standard mileage rate for a year, you can't deduct your actual car expenses for that year. You can't deduct depreciation, lease payments, maintenance and repairs, gasoline (including gasoline taxes), oil, insurance, or vehicle registration fees." Rev. Proc. 2019-46 § 4.02 säger detsamma och räknar dessutom däck och licensavgifter till det som beloppet täcker.
Du kan alltså inte yrka båda. Beloppet per mile är bensinen, försäkringen och slitaget, prissatta tillsammans.
Beloppet för 2026 är två siffror
Notice 2026-10 § 3 satte 72,5 cent per mile. Announcement 2026-11 av den 13 juli 2026 höjde det sedan till 76 cent för körning "on or after July 1, 2026". IRS sida om standard mileage rates anger båda: "2026 (Jan. 1 – June 30) 72.5" och "2026 (July 1 – Dec. 31) 76".
En mile körd i mars och en mile körd i september prissätts olika. Ett enda belopp tillämpat på hela året blir fel för halva det.
För en bil du äger avgör första året
Publication 463, Choosing the standard mileage rate: "If you want to use the standard mileage rate for a car you own, you must choose to use it in the first year the car is available for use in your business. Then, in later years, you can choose to use either the standard mileage rate or actual expenses."
Året som räknas är bilens första år till verksamhetens förfogande. För en bil du ägde innan du började använda den i verksamheten kan det vara ett senare år än det du köpte den.
Valet görs "by the due date (including extensions) of your return", och "You can't revoke the choice." En enskild näringsidkare (sole proprietor) yrkar vilken metod som helst på Schedule C, rad 9: "You can deduct the actual expenses of operating your car or truck or take the standard mileage rate." Uppgifterna om bilen förs sedan in i Schedule C, Part IV, eller på Form 4562, Part V.
Vad det betyder i praktiken:
- Schablonbelopp första året: dörren står öppen åt båda hållen. Du kan gå över till faktiska kostnader ett senare år.
- Faktiska kostnader första året: schablonbeloppet är stängt för den bilen. Har du skrivit av den med MACRS, ett avdrag enligt section 179 eller bonusavskrivning (bonus depreciation) kan det inte komma tillbaka.
Att byta senare har ett pris. Rev. Proc. 2019-46 § 4.05(3): "By using the business standard mileage rate, the taxpayer has elected to exclude the automobile, if owned, from MACRS." Publication 463 säger sedan att du "must use straight line depreciation over the estimated remaining useful life of the car."
För en leasad bil gäller det hela leasingavtalet
"If you want to use the standard mileage rate for a car you lease, you must use it for the entire lease period." IRS Topic no. 510 lägger till "(including renewals)".
Det omvända gäller också. En leasad bil för vilken du "claimed actual car expenses after 1997" kan inte använda schablonbeloppet alls.
När kan du inte använda schablonbeloppet?
Publication 463 räknar upp fallen. Du kan inte använda schablonbeloppet om du:
- "Use five or more cars at the same time (such as in fleet operations)";
- "Claimed a depreciation deduction for the car using any method other than straight line for the car's estimated useful life";
- har skrivit av bilen med MACRS;
- "Claimed a section 179 deduction" för den;
- "Claimed the special depreciation allowance on the car";
- "Claimed actual car expenses after 1997 for a car you leased."
Fem bilar betyder samtidigt. "You aren't using five or more cars for business at the same time if you alternate using (use at different times) the cars for business." Publication 463:s eget exempel: en säljare som växlar mellan tre bilar och två skåpbilar får använda schablonbeloppet. En verksamhet som kör en bil och fyra skåpbilar samtidigt "must use actual expenses for all vehicles."
En bil som körs mot betalning, till exempel en taxi, får använda schablonbeloppet om inte något av hindren ovan gäller.
Parkering, vägavgifter och ränta läggs ovanpå
"In addition to using the standard mileage rate, you can deduct any business-related parking fees and tolls." Topic no. 510 säger att detsamma gäller "whether you use the standard mileage rate or actual expenses."
Parkering vid din egen arbetsplats ingår inte: de avgifterna "are nondeductible commuting expenses." Vilka resor som räknas som pendling är en egen fråga — se pendlingsmiles i USA.
Två poster till ligger utanför beloppet. Är du egenföretagare räknas verksamhetens del av räntan på billånet: "if you use your car 60% for business, you can deduct 60% of the interest on Schedule C (Form 1040)." Delstatlig och lokal skatt på bilen som personlig egendom (personal property tax) ligger också utanför beloppet.
Faktiska kostnader: kostnaderna gånger andelen i verksamheten
Publication 463 räknar upp vad faktiska kostnader är: "Depreciation, Lease payments, Registration fees, Licenses, Insurance, Repairs, Gas, Garage rent, Tires, Oil, Tolls, Parking fees."
Du yrkar bara verksamhetens del. "If you use your car for both business and personal purposes, you must divide your expenses between business and personal use. You can divide your expense based on the miles driven for each purpose."
IRS eget exempel: 20 000 miles under året, varav 12 000 i verksamheten. "You can claim only 60% (12,000 ÷ 20,000) of the cost of operating your car as a business expense."
Ett räkneexempel: schablonbelopp mot faktiska kostnader
Ta samma bil under 2026 — 12 000 miles i verksamheten av 20 000 — och anta att 6 000 av verksamhetens miles kördes före 1 juli och 6 000 efter. För faktiska kostnader antar vi att bensin, försäkring, reparationer, registrering och avskrivning tillsammans uppgick till 12 000 $ för året.
| Schablonbelopp per mile | Faktiska kostnader | |
|---|---|---|
| Jan.–juni | 6 000 × 0,725 $ = 4 350 $ | |
| Juli–dec. | 6 000 × 0,76 $ = 4 560 $ | |
| Året | 8 910 $ | 12 000 $ × 60 % = 7 200 $ |
I det här exemplet ger schablonbeloppet den högre siffran. Vid de här milen skulle faktiska kostnader bara vinna om bilens kostnader för året översteg 14 850 $ (8 910 $ ÷ 60 %). Schablonbeloppets siffra följer milen i verksamheten; de faktiska kostnadernas siffra följer vad bilen kostar att köra och skriva av.
Parkering och vägavgifter i verksamheten räknas med båda metoderna. Kostnadssiffrorna här är påhittade för räkningens skull; procentregeln är IRS.
Andelen i verksamheten styr också avskrivningen
Samma procentsats avgör hur du får skriva av. "Generally, you must use your car more than 50% for qualified business use […] during the year to use MACRS. You must meet this more-than-50%-use test each year of the recovery period (6 years under MACRS)."
För section 179: "you must use your car more than 50% for business or work in the year you acquired it." Vid 50 % eller mindre det år bilen togs i bruk skrivs den av "using the straight line method over a 5-year recovery period". Det gäller även om användningen i verksamheten ökar senare.
Avskrivningen som redan ligger i beloppet
Att välja schablonbeloppet hoppar inte över avskrivningen; det låser den. Rev. Proc. 2019-46 § 4.04: ett fastställt "per-mile amount … is treated as the depreciation claimed by the taxpayer." Notice 2026-10 § 4 sätter det till "35 cents per mile for 2026" — och 33 cent för 2025, 30 för 2024, 28 för 2023, 26 för 2022.
Det spelar roll när du byter till faktiska kostnader, eller säljer. Publication 463: "you must reduce your basis in the car (but not below zero) by a set rate per mile for all miles for which you used the standard mileage rate." I exemplet ovan blir det 12 000 miles i verksamheten under 2026 × 0,35 $ = 4 200 $ av från bilens anskaffningsvärde (basis) för det året.
Höjningen i juli flyttade inte den siffran. Announcement 2026-11: "All other provisions of Notice 2026-10 remain in effect." Så 35 cent gäller för varje mile i verksamheten under 2026.
När du säljer bilen eller byter in den gäller samma minskning: "You must reduce your basis in your car (but not below zero) by the amount of this depreciation."
Vad du måste dokumentera, vilken metod du än väljer
Underlaget om miles är detsamma för båda metoderna. Faktiska kostnader kräver dessutom underlag för varje kostnad: Table 5-1 ber om "Cost of each separate expense."
Per resa: datumet, resmålet, antalet miles i verksamheten och ändamålet i verksamheten.
Per år, i Publication 463:s Table 5-1: "the cost of the car and any improvements, the date you started using it for business, the mileage for each business use, and the total miles for the year."
Andelen i verksamheten är miles i verksamheten delat med totala miles. En logg över enbart tjänsteresor ger bara täljaren i det bråket. Schedule C, Part IV, frågar efter båda: av årets totala miles, hur många som var "a Business b Commuting (see instructions) c Other".
Anteckningen behöver inte göras samma dag: 26 CFR § 1.274-5T(c)(2)(ii)(A) godtar en veckovis logg. Och "if you prepare a record on a computer, it is considered an adequate record." Detaljerna, och hur länge underlaget ska sparas, finns i vad IRS menar med adequate records. Om sätten att föra en körjournal, se hur du för körjournal.
Om ditt bolag anställer dig och ersätter dig. En ersättning för din egen bil följer andra regler — se egen bil i jobbet i USA. En anställd som direkt eller indirekt äger mer än 10 % av värdet av bolagets utestående aktier räknas som närstående till arbetsgivaren. Publication 463 säger att en sådan anställd "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Hur DriveHub gör milsidan enklare
DriveHub sköter milhalvan av det här. Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — i verksamheten och privat — och missar den någon gång en, säger den till. Efteråt markerar du varje resa som Arbete eller Privat, och fliken Rapporter visar milen i verksamheten och deras andel av totalen.
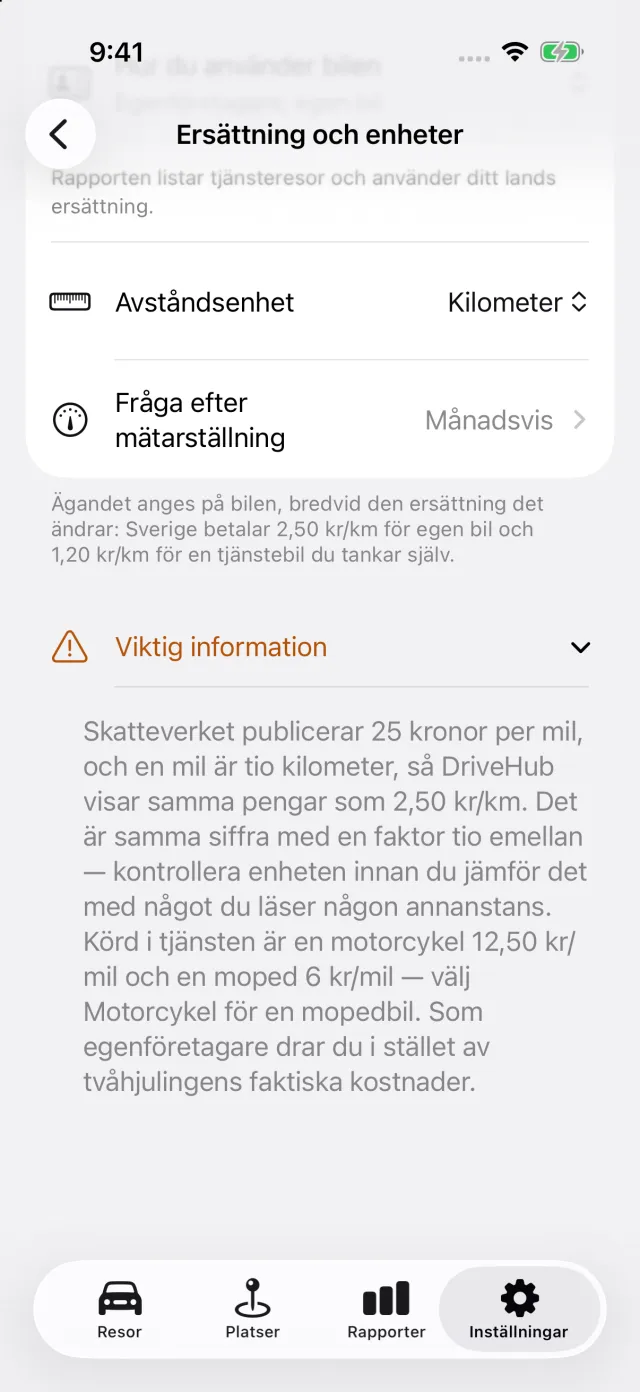
Under Inställningar → Ersättning och enheter finns det amerikanska beloppet inbyggt. Varje resa prissätts med det belopp som gällde det datum den kördes: 72,5 cent före 1 juli 2026, 76 cent från och med då. Samma skärm visar när schablonbeloppet står öppet för en egenföretagare: bilens första år i verksamheten, hela leasingavtalet, färre än fem bilar samtidigt.
Den exporterade rapporten skriver ut datum, resmål, ändamål i verksamheten och miles per resa, samt årets första och sista mätarställning. Har din iPhone registrerat körning utan en matchande resa visas den som Missade resor på fliken Resor, så att du hittar en lucka innan du deklarerar.
Var den slutar: DriveHub registrerar och klassar miles och skriver ut körjournalen. Den räknar inte ut avskrivning, section 179 eller ett avdrag för faktiska kostnader — det kräver dina kostnader och din skatterådgivare.
- DriveHub i App Store
- Reglerna för körjournal i USA
- Ställ in automatisk spårning och få veta när en resa missas
Den här sidan återger vad Publication 463, Rev. Proc. 2019-46, Notice 2026-10, Announcement 2026-11, IRS Topic no. 510 och instruktionerna till Schedule C säger, och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din skatterådgivare, och ta med körjournalen.
Hela regeln och källorna den bygger på: USA: krav på körjournalen.