 DriveHub
Guide pays · États-Unis · 7 min
Le trajet domicile-travail ne compte jamais. Tout dépend d'où commence votre journée
Les miles domicile-travail ne sont pas déductibles, et la règle de l'IRS ne prévoit aucune exception pour la distance, pour les appels passés en route ou pour les outils dans le coffre. Elle prévoit en revanche trois situations dans lesquelles le trajet depuis chez vous cesse tout simplement d'être un trajet domicile-travail.

La réponse courte
Rouler entre votre domicile et votre lieu de travail habituel est une dépense personnelle de trajet domicile-travail (commuting expense), et elle n'est jamais déductible. Publication 463, chapitre 4 : "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Ce qui change la réponse, ce n'est pas le trajet, mais son point de départ et son point d'arrivée. La Revenue Ruling 99-7 pose trois exceptions :
- un lieu de travail temporaire situé hors de l'agglomération où vous habitez et travaillez normalement ;
- un lieu de travail temporaire à n'importe quelle distance, si vous avez un lieu de travail habituel hors de chez vous ;
- tout autre lieu de travail, si votre domicile est votre principal établissement (principal place of business).
Rouler d'un lieu de travail à un autre au cours de la journée est également déductible, dans la limite de l'itinéraire direct.
Si vous n'avez ni lieu de travail habituel ni bureau à domicile qualifié, et que tous vos sites se trouvent dans votre agglomération, le premier trajet de la journée et le dernier trajet vers chez vous sont des trajets domicile-travail. Seuls comptent les trajets entre les sites.
Si vous êtes salarié, les exceptions vous donnent rarement une déduction. Depuis 2018, la plupart des salariés ne peuvent plus du tout déduire leurs frais de voiture non remboursés. Ce que les exceptions décident pour vous, ce sont les miles que votre employeur peut vous rembourser sans impôt — voir utiliser sa propre voiture pour le travail aux États-Unis.
Vous allez tous les jours au même bureau : c'est toujours un trajet domicile-travail
C'est le trajet domicile-travail dans sa forme la plus simple, et rien n'y est déductible. La Figure B de la Publication 463 qualifie le trajet entre le domicile et l'emploi habituel ou principal de "Never deductible."
Travailler en route n'y change rien. L'exemple de la Publication 463 porte sur des appels professionnels, ou sur une discussion professionnelle avec un passager — ils "don't change the trip from personal to business."
Ce qui est déductible, ce sont les trajets que vous faites depuis ce bureau une fois que vous y êtes : chez un client, vers un autre site, retour au bureau.
Vous êtes envoyé sur un lieu de travail temporaire
Supposons que vous ayez un ou plusieurs lieux de travail habituels hors de chez vous. Un trajet depuis votre domicile vers un lieu temporaire relevant de la même activité est alors déductible, quelle que soit la distance. Publication 463 : "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Son exemple est une formation d'une semaine dans un autre bureau de la même ville.
Ce qui rend un lieu temporaire, c'est une prévision d'un an, et non un nombre de jours ou de semaines. La Publication 463 le formule ainsi : "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Le critère regarde vers l'avant, et il peut évoluer :
- Prévu dès le départ pour durer plus d'un an : pas temporaire, "regardless of whether it actually lasts for more than 1 year."
- Prévu pour un an ou moins, puis prolongé : temporaire jusqu'à ce que votre prévision change, et "It won't be treated as temporary after the date you determine it will last more than 1 year."
Une mission prévue pour six mois puis prolongée au-delà d'un an ne perd donc pas les mois antérieurs. Les trajets postérieurs au jour où vous avez su qu'elle dépasserait un an sont des trajets domicile-travail.
Vous n'avez pas de lieu de travail habituel
Certains n'ont pas de bureau où se rendre — un entrepreneur qui va de chantier en chantier, ou un commercial qui travaille depuis sa voiture. C'est alors l'agglomération où vous habitez qui décide.
Publication 463 : "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." À l'intérieur de celle-ci, les trajets depuis le domicile sont des "nondeductible commuting expenses." Une agglomération (metropolitan area) "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
À l'intérieur de votre agglomération, le premier et le dernier trajet de la journée sont des trajets domicile-travail. Example 3 de la Publication 463 : "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Vous avez deux emplois, ou deux lieux de travail dans la même journée
Le trajet d'un lieu de travail à l'autre est déductible, qu'il s'agisse ou non du même employeur. Publication 463 : "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Deux limites l'accompagnent :
- L'itinéraire direct est le plafond. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Un jour de repos de votre emploi principal est un jour de trajet domicile-travail. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Si vous ne savez pas lequel de vos emplois est le principal, la Figure B indique de "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Votre bureau est chez vous
Si votre bureau à domicile est qualifié de principal établissement, le trajet depuis chez vous n'est plus un trajet domicile-travail. Publication 463 : "you can deduct your daily transportation costs between your home and another work location in the same trade or business." La Revenue Ruling 99-7 ajoute que cela vaut "regardless of whether the other work location is regular or temporary and regardless of the distance."
C'est la qualification qui est difficile, et elle est fixée par l'IRC § 280A(c)(1). L'espace doit être utilisé "exclusively" et "on a regular basis" comme principal établissement. La Publication 587 précise les deux conditions :
- Exclusivité : "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Régularité : "Incidental or occasional business use is not regular use."
Un bureau à domicile où vous faites l'administratif peut compter même si le travail rémunéré se fait ailleurs. Il est qualifié si "You use it exclusively and regularly for administrative or management activities of your trade or business" et si "You have no other fixed location where you conduct substantial administrative or management activities". Parmi les exemples de la Publication 587 figurent "Billing customers, clients, or patients" et "Keeping books and records."
Si votre bureau à domicile n'est pas qualifié, la Revenue Ruling 99-7 est sans détour : l'activité professionnelle qui s'y exerce "is not sufficient to overcome the inherently personal nature of the residence", et les trajets entre ce bureau et vos lieux de travail habituels sont personnels.
Vous êtes salarié et travaillez depuis chez vous
Deux limites s'appliquent aux salariés. La section 280A(c)(1) dit, à propos de la voie des activités administratives : "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
La seconde limite est plus large. Depuis 2018, un salarié ne peut plus du tout déduire ses frais de voiture non remboursés. La suspension des miscellaneous itemized deductions par l'IRC § 67(h) est désormais permanente, avec des exceptions étroites comme les réservistes et les enseignants éligibles. Pour la plupart des salariés, la question est donc de savoir ce que l'employeur peut rembourser sans impôt, et c'est là que les règles ci-dessus gardent leur importance.
Le stationnement, une publicité sur la voiture ou le transport d'outils rendent-ils le trajet déductible ?
La Publication 463 nomme plusieurs éléments dont on espère qu'ils changeront la réponse. Aucun ne la change.
- Le stationnement au travail. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Une publicité sur la voiture. En afficher une "doesn't change the use of your car from personal use to business use."
- Le transport d'outils ou d'instruments. Il "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Un paiement de votre employeur n'y change rien non plus. La Publication 463 qualifie le trajet domicile-travail de dépense personnelle, et dit des dépenses personnelles remboursées par un employeur : "your employer must report the reimbursement as wage income in box 1 of your Form W-2." Elle ne nomme pas le trajet domicile-travail dans cette phrase. Lues ensemble, ces règles font d'un paiement au mile pour le trajet domicile-travail un salaire, et non un remboursement non imposable.
Une journée, trois lectures
Prenons une journée type : de chez vous au client A, 12 miles ; du client A au client B, 8 miles ; du client B à chez vous, 15 miles. Soit 35 miles au total, et les deux clients se trouvent dans votre agglomération.
| Votre situation | Domicile → A, 12 mi | A → B, 8 mi | B → domicile, 15 mi | Miles professionnels |
|---|---|---|---|---|
| Pas de bureau habituel, pas de bureau à domicile qualifié | Domicile-travail | Professionnel | Domicile-travail | 8 |
| Bureau habituel ailleurs ; A et B sont des sites temporaires de la même activité | Professionnel | Professionnel | Professionnel | 35 |
| Bureau à domicile qui est votre principal établissement | Professionnel | Professionnel | Professionnel | 35 |
| Salarié, dans n'importe quelle ligne ci-dessus | Comme dans cette ligne | Comme dans cette ligne | Comme dans cette ligne | Même décompte ; pour la plupart des salariés, non déductible, seulement remboursable sans impôt |
Dans la première ligne, le client A tient lieu de bureau pour la journée : 35 − 12 − 15 = 8. Trajet domicile-travail ou non, les mêmes 35 miles donnent 8 miles professionnels ou 35, et la différence tient à des faits qu'aucun relevé de trajet ne montre à lui seul.
Ce que votre relevé doit montrer
Un mile professionnel doit être justifié trajet par trajet : la date, la destination, les miles et l'objet professionnel. Lorsque les règles du trajet domicile-travail entrent en jeu, c'est l'objet qui porte le poids. « Client B, depuis le client A » dit pourquoi un trajet est professionnel ; « Entrepôt » ne dit pas si l'entrepôt est votre lieu de travail habituel ou un lieu temporaire. Ce que l'IRS entend par adequate records couvre le reste, y compris le total des miles de l'année, trajets domicile-travail compris.
Comment DriveHub vous facilite la tâche
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Le trajet domicile-travail est inclus, et DriveHub vous demande ensuite lesquels étaient Professionnel et lesquels Privé. Le trajet domicile-travail reste dans le relevé comme miles privés, et c'est de là que vient le total de l'année.
Un trajet de chez vous à l'entrepôt à huit heures du matin est typiquement de ceux que vous seul pouvez classer : Privé si l'entrepôt est votre lieu de travail habituel, Professionnel s'il s'agit d'un site temporaire.
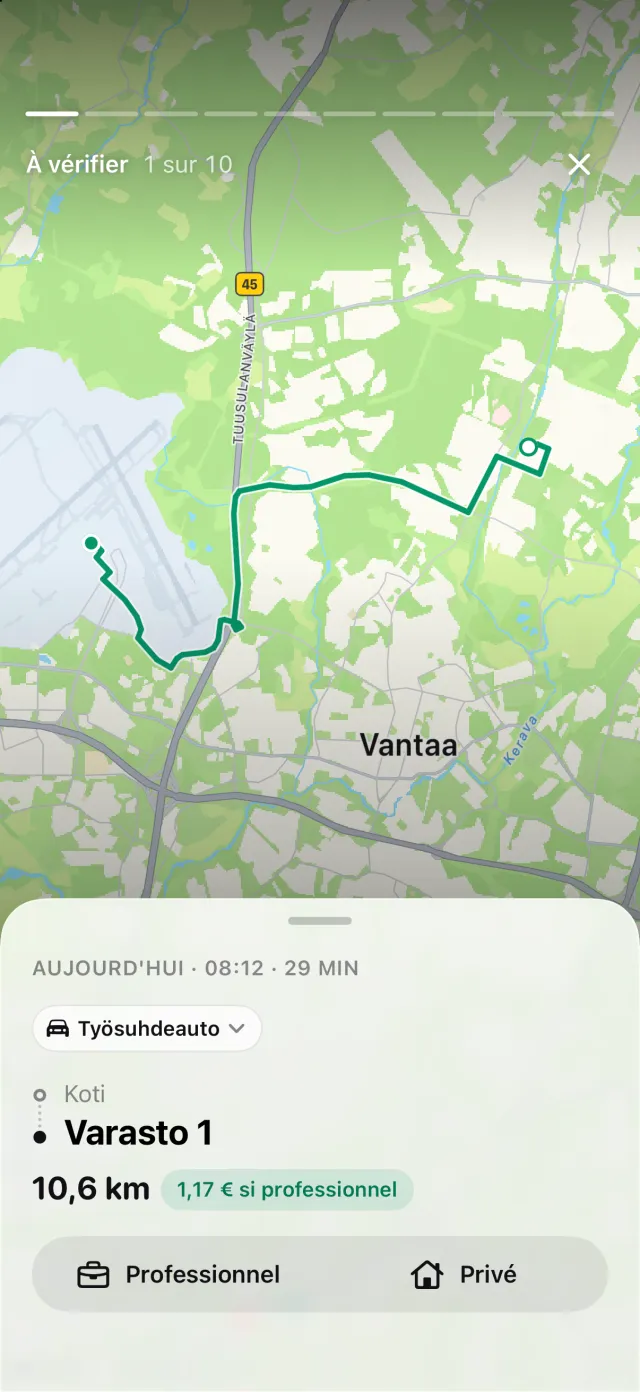
Ce que DriveHub ne peut pas faire, c'est décider quelle règle s'applique à vous. Qu'un site soit temporaire, que vous ayez un lieu de travail habituel, que votre bureau à domicile soit qualifié : ce sont des faits qui tiennent à votre travail. DriveHub ne les connaît pas, et ne classe donc pas un trajet à votre place sur cette base — c'est vous qui le faites.
Si votre iPhone a enregistré une conduite sans trajet correspondant, elle apparaît sous Trajets manqués dans l'onglet Trajets : le trajet du milieu de journée ne disparaît donc pas sans bruit. Le rapport imprime la date, la destination, l'objet professionnel dans vos propres mots et les miles de chaque trajet. Les façons de tenir un relevé kilométrique le compare au papier et aux tableurs ; si vous conduisez une voiture appartenant à votre entreprise, voir une voiture pour votre activité aux États-Unis.
Cette page expose ce que disent la Publication 463, la Publication 587, la Revenue Ruling 99-7 et l'Internal Revenue Code, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre préparateur fiscal — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : États-Unis : exigences du journal kilométrique.