 DriveHub
Vodnik po državi · Združene države Amerike · 9 min
Milje nepremičninskega posrednika: vožnje med postanki štejejo, prva je odvisna od okoliščin
Ste nepremičninski posrednik in se vozite do nepremičnin v prodaji, na oglede in na sklepanja poslov. Posrednik z licenco, plačan po prodaji in s pisno pogodbo, je za davek samozaposlen, zato odbitek milj uveljavlja sam na Schedule C. Pravila IRS o stroških avta posrednikov ne omenjajo: katere vožnje štejejo, odločajo splošna pravila o vožnji na delo.

Kratek odgovor
Nepremičninski posrednik z licenco, plačan po prodaji in s pisno pogodbo, za zvezni davek ni zaposleni. Je samozaposlen, stroški avta pa gredo na Schedule C. Izberete standardno stopnjo na miljo ali dejanske stroške. Za 2026 je stopnja 72,5 centa na miljo do 30. junija in 76 centov od 1. julija, službeno parkiranje in cestnine pa se prištejejo.
Katere vožnje štejejo? Nobena od publikacij, navodil ali odločb IRS o stroških avta ne omenja voženj posrednika. Ogledi, dnevi odprtih vrat in miza v posredniški agenciji v njih niso imenovani. Veljajo splošna pravila:
- Med službenimi postanki — od nepremičnine v prodaji do ogleda, od ogleda do title office — je vožnja odbitna.
- Od doma do vašega običajnega poslovnega mesta je vožnja na delo in nikoli ni odbitna.
- Brez običajne pisarne in brez domače pisarne, ki izpolnjuje pogoje, ter z vsemi postanki znotraj vašega metropolitanskega območja sta vožnja do prvega postanka in zadnja vožnja domov vožnji na delo.
- Z domačo pisarno, ki je vaše glavno poslovno mesto, je vožnja od doma do katerega koli delovnega mesta odbitna.
Vožnja od doma do prvega ogleda torej ni vedno službena in ni vedno vožnja na delo. Odvisno je od tega, kje ima vaše delo izhodišče.
Zakaj je posrednik samozaposlen: IRC § 3508
Pravilo je v zakonu. IRC § 3508(a): "in the case of services performed as a qualified real estate agent or as a direct seller— (1) the individual performing such services shall not be treated as an employee, and (2) the person for whom such services are performed shall not be treated as an employer."
„Qualified real estate agent“ mora izpolniti tri pogoje iz § 3508(b)(1):
- Licenca: "such individual is a licensed real estate agent".
- Plačilo po rezultatu: "substantially all of the remuneration (whether or not paid in cash) for the services performed by such individual as a real estate agent is directly related to sales or other output (including the performance of services) rather than to the number of hours worked".
- Pisna pogodba: storitve se opravljajo "pursuant to a written contract", ki "provides that the individual will not be treated as an employee with respect to such services for Federal tax purposes."
Publication 15-A pove posledico: "Direct sellers and licensed real estate agents are treated as self-employed for all federal tax purposes, including income and employment taxes". Doda, da kategorija "includes individuals engaged in appraisal activities for real estate sales if they earn income based on sales or other output."
To ni isto kot „statutory employee“. To je druga kategorija, ki se poroča v polju 13 obrazca W-2, Publication 463 pa jo opiše kot "full-time life insurance salespersons, certain agent or commission drivers, traveling salespersons, and certain homeworkers."
Posrednik, plačan po urah ali brez te pisne pogodbe, je zunaj § 3508. Ali ste tedaj zaposleni, odločajo druga pravila, ki jih ta stran ne obravnava. Če ste zaposleni, glejte lastni avto za delo v ZDA.
Vaš avto gre na Schedule C
Publication 334, Real estate agent or direct seller: "If you are a licensed real estate agent or a direct seller, your earnings are reported on Schedule C (Form 1040) if both the following apply." Pogoja sta zgornja plačilo in pisna pogodba. Navodila za Schedule C kot primer šifre dejavnosti navajajo prav posrednike: "531210, the code for offices of real estate agents and brokers".
Od tu avto uveljavljate kot vsak drug samozaposleni:
- Standardna stopnja na miljo, službene milje krat stopnja, plus službeno parkiranje in cestnine. Gorivo, zavarovanje in amortizacija so že v stopnji.
- Dejanski stroški, pomnoženi s službenim deležem letnih milj.
Pri avtu v lasti ostane standardna stopnja odprta le, če jo izberete v prvem poslovnem letu avta. Celotna primerjava je v članku standardna stopnja na miljo ali dejanski stroški.
Schedule C nato v delu IV sprašuje o samem avtu. Vrstica 44 razdeli letne milje na business, commuting in other. Vrstica 47a vpraša "Do you have evidence to support your deduction?", 47b pa "If 'Yes,' is the evidence written?"
Ali je vožnja na oglede odbitna?
Vožnja od enega postanka do naslednjega je. Publication 463, poglavje 4, med odbitnimi prevozi našteje "Visiting clients or customers", "Going to a business meeting away from your regular workplace" in "Getting from one workplace to another in the course of your business or profession". Njeno pravilo za nekoga brez običajne pisarne se konča: "you can deduct the costs of going from one client or customer to another."
Vožnja od sestanka glede prodaje nepremičnine do ogleda, od ogleda do title office ali od dneva odprtih vrat nazaj v agencijo je torej službena vožnja. Če se med potjo ustavite zasebno, Publication 463 postavi mejo: "can't deduct more than the amount it would have cost you to go directly from the first location to the second."
Težavni sta prva in zadnja vožnja dneva. Ali je pot od doma do prvega ogleda službena, je odvisno od enega vprašanja: kje ima vaše delo izhodišče? Odgovori so trije.
Kje se začne vaš dan: trije primeri
V agenciji imate mizo, ki je vaša običajna pisarna
Vožnja od doma do običajnega poslovnega mesta je vožnja na delo. Publication 463: "You can't deduct commuting expenses no matter how far your home is from your regular place of work." Vožnje iz agencije — na ogled, do nepremičnine v prodaji, na sklepanje posla — so službene. Za vožnjo od doma naravnost na ogled velja drugo pravilo, opisano v primeru dneva spodaj.
Ali miza v agenciji je vaše običajno poslovno mesto, je vprašanje, na katero nobeno besedilo IRS, prebrano za to stran, za posrednike ne odgovori. Edini preizkus v Publication 463, napisan za nekoga z več službami, je "Consider the time you spend at each, the activity you have at each, and the income you earn at each." Ne pove, kako ga uporabiti za eno službo z mizo in avtom.
Nimate običajne pisarne in ne domače pisarne, ki izpolnjuje pogoje
Tedaj velja Example 3 iz Publication 463, če so vaši postanki znotraj metropolitanskega območja, kjer živite: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses."
V tem primeru je pot od doma do prvega ogleda vožnja na delo, prav tako pot od zadnjega ogleda domov. Vse vmes šteje.
Vaša domača pisarna je vaše glavno poslovno mesto
Revenue Ruling 99-7, stališče (3): če je vaš dom vaše glavno poslovno mesto, "may deduct daily transportation expenses incurred in going between the residence and another work location in the same trade or business, regardless of whether the other work location is regular or temporary and regardless of the distance." Tedaj sta pot od doma do prvega ogleda in pot od zadnjega postanka domov službeni vožnji.
Težji del je izpolniti pogoje, preizkusi pa so v članku ali je vožnja na delo odbitna: izključna in redna uporaba za upravljanje vašega posla. Brez njih Rev. Rul. 99-7 pravi, da delo, opravljeno doma, "is not sufficient to overcome the inherently personal nature of the residence".
Miza v agenciji in domača pisarna
Pri posredniku je prav miza v agenciji tisto, kar lahko domači pisarni prepreči, da bi izpolnila pogoje. Publication 587 pravi, da domača pisarna, uporabljena za upravljanje, izpolnjuje pogoje le, če "You have no other fixed location where you conduct substantial administrative or management activities of your trade or business".
Publication 587 našteje, kaj domače pisarne ne izloči. Tri točke ustrezajo posrednikovemu tednu:
- "You occasionally conduct minimal administrative or management activities at a fixed location outside your home."
- "You conduct substantial nonadministrative or nonmanagement business activities at a fixed location outside your home. (For example, you meet with or provide services to customers, clients, or patients at a fixed location of the business outside your home.)"
- "You have suitable space to conduct administrative or management activities outside your home, but choose to use your home office for those activities instead."
Izloči jo nasprotno: znatno upravno ali vodstveno delo na drugem stalnem kraju. Miza v agenciji, kjer vsak dan urejate papirje, je lahko to. Nobeno besedilo IRS ne pove, ali je, zato je odgovor odvisen od tega, kako dejansko uporabljate mizo in domačo pisarno.
En dan, preračunan
Vzemimo primer dneva, z vsemi postanki znotraj vašega metropolitanskega območja. Od doma na sestanek glede prodaje nepremičnine, 10 milj. Od te nepremičnine na ogled, 6 milj. Od ogleda do title office, 4 milje. Od title office nazaj domov, 12 milj. Skupaj 32 milj.
| Vaš položaj | Dom → nepremičnina v prodaji, 10 mi | Nepremičnina → ogled, 6 mi | Ogled → title office, 4 mi | Title office → dom, 12 mi | Službene milje |
|---|---|---|---|---|---|
| Brez običajne pisarne in domače pisarne, ki izpolnjuje pogoje | Vožnja na delo | Službena | Službena | Vožnja na delo | 10 |
| Domača pisarna je glavno poslovno mesto | Službena | Službena | Službena | Službena | 32 |
V prvi vrstici nepremičnina v prodaji šteje za vašo pisarno tistega dne, zato 32 − 10 − 12 = 10. Po stopnji 76 centov od 1. julija 2026 je prva vrstica vredna 10 × 0,76 $ = 7,60 $ za dan. Druga je vredna 32 × 0,76 $ = 24,32 $.
Če imate še običajno mizo v agenciji, je srednjih 10 milj v vsakem primeru službenih, vožnja od doma do agencije pa je vožnja na delo. Za prvo in zadnjo vožnjo je splošno pravilo Rev. Rul. 99-7, stališče (2): "If a taxpayer has one or more regular work locations away from the taxpayer's residence, the taxpayer may deduct daily transportation expenses incurred in going between the taxpayer's residence and a temporary work location in the same trade or business, regardless of the distance." Nobeno besedilo IRS, prebrano za to stran, ne pove, ali je nepremičnina v prodaji ali ogled za posrednika „temporary work location“. To je vprašanje za tistega, ki vam pripravlja napoved.
Kar odgovora ne spremeni
Publication 463 imenuje več stvari, ki vožnje na delo ne spremenijo v službeno. Pri posrednikih se pojavita dve:
- Napis ali oglas na avtu. "doesn't change the use of your car from personal use to business use."
- Parkiranje pri pisarni. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
Tudi službeni klici med vožnjo tega ne spremenijo. Pravila o vožnji na delo v celoti so v članku ali je vožnja na delo odbitna.
Kaj mora pokazati evidenca milj posrednika
Za vsako službeno vožnjo: datum, cilj, službene milje in službeni namen. Za leto: "the total miles for the year" (Publication 463, Table 5-1). To vsoto vrstica 44 obrazca Schedule C razdeli na business, commuting in other milje.
Pri posredniku nosi največjo težo namen. „Ogled, 14 Oak St, od nepremičnine na 3 Elm“ pojasni, zakaj je vožnja službena. „Agencija“ ne pove, ali je bila to jutranja vožnja na delo ali vožnja nazaj med sestankoma.
Evidence ni treba napisati še isti dan. Predpis, 26 CFR § 1.274-5T(c)(1), pravi "A contemporaneous log is not required", in tedenska evidenca šteje. Ocene ne štejejo: "You can't deduct amounts that you approximate or estimate." Podrobnosti so v članku kaj IRS razume pod „adequate records“. Če vam evidenca za preteklo leto manjka, glejte obnova evidence milj.
Kako DriveHub to olajša
Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Zabeleženi sta tudi vožnja na delo in zasebna vožnja. Business, commuting in other milje za vrstico 44 obrazca Schedule C pridejo iz zabeleženih voženj, letna vsota pa iz odčitkov števca, ki jih vnesete na začetku in koncu davčnega leta.
DriveHub večino voženj sam razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za ostale pa vas vpraša. Vožnje med ogledi, nepremičninami v prodaji in sklepanji poslov so službene v vseh treh zgornjih primerih. Namen zapišite z lastnimi besedami, dokler se naslova še spomnite.
Prvo in zadnjo vožnjo dneva lahko razvrstite le vi, ker sta odvisni od tega, kje ima vaše delo izhodišče. Ko vožnja čaka pod Za pregled, lahko odgovorite Službeno, Zasebno ali Prevoz na delo. Če je miza v agenciji vaše običajno poslovno mesto, za vožnjo od doma do nje odgovorite Prevoz na delo. Na agencijo kot kraj ne postavite pravila Zasebno. Pravilo kraja velja za vožnje, ki se tam začnejo ali končajo. Kot zasebne bi razvrstilo tudi vaše vožnje iz agencije na ogled in z ogleda nazaj v agencijo.
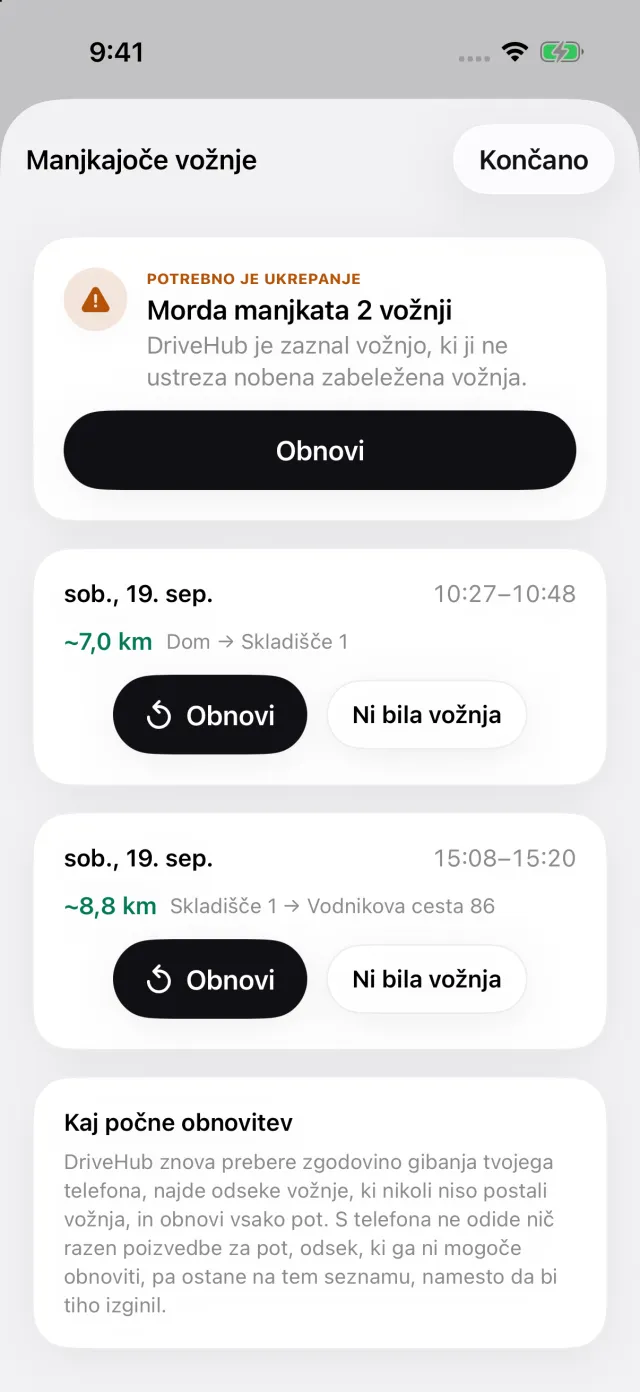
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi zgodba Zamujene vožnje. Odpre Manjkajoče vožnje, Obnovi pa obnovi pot, tako da ogled sredi dneva ne izpade iz evidence.
Poročilo natisne datum, cilj, namen, ki ste ga zapisali v opombo, in milje za vsako vožnjo. Na poročilu za en avto v samostojnem bloku natisne tudi odčitka števca na začetku in koncu davčnega leta, ki ju vnesete. Vsaka vožnja je ovrednotena s stopnjo, ki je veljala na njen dan, 72,5 ali 76 centov.
Kje se ustavi: DriveHub ne odloči, ali je miza v agenciji vaše običajno poslovno mesto in ali vaša domača pisarna izpolnjuje pogoje. To so dejstva o vašem delu.
- DriveHub v App Storu
- Pravila evidence milj v ZDA
- Nastavite samodejno beleženje in izvejte, kdaj vožnja manjka
Ta stran povzema, kar pravijo Internal Revenue Code, Publications 15-A, 334, 463 in 587, Revenue Ruling 99-7, Treasury Regulation § 1.274-5T in navodila za Schedule C, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte tistega, ki vam pripravlja napoved (tax preparer) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združene države Amerike: zahteve za evidenco voženj.