 DriveHub
Vodič za državu · Sjedinjene Američke Države · 7 min
Vožnja na posao nikad se ne računa. Odlučuje gdje počinje radni dan
Milje vožnje na posao ne mogu se odbiti, a IRS-ovo pravilo nema iznimaka za udaljenost, za pozive obavljene usput ni za alat u prtljažniku. Ono što ima jesu tri situacije u kojima vožnja od kuće uopće prestaje biti vožnja na posao.

Kratki odgovor
Vožnja između doma i redovitog mjesta rada privatni je trošak dolaska na posao (commuting) i nikad se ne može odbiti. Publication 463, poglavlje 4: „You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip.“
Odgovor ne mijenja sama vožnja, nego gdje počinje i gdje završava. Revenue Ruling 99-7 postavlja tri iznimke:
- privremeno mjesto rada izvan gradskog područja u kojem živite i obično radite;
- privremeno mjesto rada na bilo kojoj udaljenosti, ako imate redovito mjesto rada izvan doma;
- bilo koje drugo mjesto rada, ako je vaš dom glavno mjesto vašeg poslovanja.
Može se odbiti i vožnja s jednog mjesta rada na drugo tijekom dana, do visine izravnog puta.
Ako nemate redovito mjesto rada ni kućni ured koji ispunjava uvjete, a sva su vaša mjesta rada unutar vašeg gradskog područja, prva vožnja u danu i posljednja vožnja kući jesu vožnja na posao. Računaju se samo vožnje između mjesta rada.
Ako ste zaposlenik, iznimke vam rijetko donose odbitak. Od 2018. većina zaposlenika uopće ne može odbiti nenaknađene troškove automobila. Ono što iznimke za vas odlučuju jest koje vam milje poslodavac smije naknaditi bez poreza — vidi vlastiti automobil za posao u SAD-u.
Svaki dan vozite u isti ured: uvijek vožnja na posao
To je vožnja na posao u najčišćem obliku i ništa se od nje ne može odbiti. Slika Figure B u Publication 463 vožnju između doma i redovitog ili glavnog posla označava s „Never deductible.“
Rad usput ne pomaže. Primjer iz Publication 463 jesu poslovni pozivi ili poslovni razgovor sa suputnikom — oni „don't change the trip from personal to business.“
Odbiti se može vožnja koju obavite iz tog ureda kad ste već ondje: do klijenta, do drugog mjesta rada, natrag u ured.
Upućeni ste na privremeno mjesto rada
Recimo da imate jedno ili više redovitih mjesta rada izvan doma. Tada se vožnja od kuće do privremenog mjesta rada u istoj djelatnosti može odbiti, bez obzira na udaljenost. Publication 463: „you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance.“ Njezin je primjer jednotjedna obuka u drugom uredu u istom gradu.
Mjesto rada privremenim čini očekivanje od jedne godine, a ne broj dana ili tjedana. Publication 463 to kaže ovako: „If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise.“
Test gleda unaprijed i može se promijeniti:
- Od početka se očekuje da će trajati dulje od godine: nije privremeno, „regardless of whether it actually lasts for more than 1 year.“
- Očekuje se godina ili manje, a zatim se produlji: privremeno je dok se vaše očekivanje ne promijeni, i „It won't be treated as temporary after the date you determine it will last more than 1 year.“
Upućivanje predviđeno na šest mjeseci, a zatim produljeno preko godine, dakle ne gubi ranije mjesece. Vožnje nakon dana kad ste znali da će trajati dulje od godine jesu vožnja na posao.
Nemate redovito mjesto rada
Neki ljudi nemaju ured u koji bi putovali — izvođač koji ide s gradilišta na gradilište ili prodavač koji radi iz automobila. Tu odlučuje gradsko područje u kojem živite.
Publication 463: „If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area.“ Unutar njega vožnje od kuće jesu „nondeductible commuting expenses.“ Gradsko područje „includes the area within the city limits and the suburbs that are considered part of that metropolitan area.“
Unutar vašeg gradskog područja prva i posljednja vožnja u danu jesu vožnja na posao. Example 3 iz Publication 463: „the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another.“
Radite dva posla ili na dva mjesta u jednom danu
Put s jednog mjesta rada na drugo može se odbiti, bez obzira na to je li riječ o istom poslodavcu. Publication 463: „If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other.“
Uz to idu dva ograničenja:
- Izravni put je gornja granica. „if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second.“
- Slobodan dan na glavnom poslu dan je vožnje na posao. „Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them.“
Ako niste sigurni koji vam je posao glavni, Figure B kaže: „Consider the time you spend at each, the activity you have at each, and the income you earn at each.“
Ured vam je kod kuće
Ako vaš kućni ured ispunjava uvjete glavnog mjesta poslovanja, vožnja od kuće više nije vožnja na posao. Publication 463: „you can deduct your daily transportation costs between your home and another work location in the same trade or business.“ Revenue Ruling 99-7 dodaje da to vrijedi „regardless of whether the other work location is regular or temporary and regardless of the distance.“
Teži je dio ispuniti uvjete, a njih postavlja IRC § 280A(c)(1). Prostor se mora koristiti „exclusively“ i „on a regular basis“ kao glavno mjesto vašeg poslovanja. Publication 587 objašnjava oboje:
- Isključivo: „You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes.“
- Redovito: „Incidental or occasional business use is not regular use.“
Kućni ured u kojem obavljate administraciju može se računati i ako se plaćeni posao obavlja drugdje. Ispunjava uvjete ako „You use it exclusively and regularly for administrative or management activities of your trade or business“ i „You have no other fixed location where you conduct substantial administrative or management activities“. Primjeri iz Publication 587 uključuju „Billing customers, clients, or patients“ i „Keeping books and records.“
Ako vaš kućni ured ne ispunjava uvjete, Revenue Ruling 99-7 je izravan: poslovna djelatnost u njemu „is not sufficient to overcome the inherently personal nature of the residence“, a vožnje između njega i vaših redovitih mjesta rada privatne su.
Zaposlenik ste i radite od kuće
Za zaposlenike vrijede dva ograničenja. Section 280A(c)(1) o putu preko administrativnih poslova kaže: „In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer.“
Drugo je ograničenje šire. Od 2018. zaposlenik uopće ne može odbiti nenaknađene troškove automobila. Suspenzija ostalih pojedinačno navedenih odbitaka (miscellaneous itemized deductions) iz IRC § 67(h) sada je trajna, s uskim iznimkama poput pričuvnika i ovlaštenih prosvjetnih radnika. Za većinu je zaposlenika pitanje stoga što poslodavac smije naknaditi bez poreza — i tu gornja pravila i dalje vrijede.
Čini li parkiranje, reklama na automobilu ili prijevoz alata vožnju na posao odbitnom?
Publication 463 navodi nekoliko stvari za koje se ljudi nadaju da će promijeniti odgovor. Nijedna ga ne mijenja.
- Parkiranje na poslu. „Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client.“
- Reklama na automobilu. Isticanje reklame „doesn't change the use of your car from personal use to business use.“
- Prijevoz alata ili instrumenata. To „doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car).“
Ne mijenja ga ni isplata od poslodavca. Publication 463 vožnju na posao naziva privatnim troškom, a o privatnim troškovima koje poslodavac naknadi kaže: „your employer must report the reimbursement as wage income in box 1 of your Form W-2.“ Vožnju na posao u toj rečenici ne imenuje. Pročitano zajedno, isplata po milji za vožnju na posao jest plaća, a ne neoporeziva naknada.
Jedan dan, tri načina
Uzmimo primjer dana: od kuće do klijenta A, 12 milja; od klijenta A do klijenta B, 8 milja; od klijenta B natrag kući, 15 milja. To je ukupno 35 milja, a oba su klijenta unutar vašeg gradskog područja.
| Vaša situacija | Dom → A, 12 mi | A → B, 8 mi | B → dom, 15 mi | Poslovne milje |
|---|---|---|---|---|
| Nema redovitog ureda ni kućnog ureda koji ispunjava uvjete | Vožnja na posao | Poslovno | Vožnja na posao | 8 |
| Redoviti ured drugdje; A i B privremena su mjesta rada u istoj djelatnosti | Poslovno | Poslovno | Poslovno | 35 |
| Kućni ured koji je glavno mjesto poslovanja | Poslovno | Poslovno | Poslovno | 35 |
| Zaposlenik, u bilo kojem retku gore | Kao u tom retku | Kao u tom retku | Kao u tom retku | Isti zbroj; za većinu zaposlenika ne može se odbiti, samo neoporezivo naknaditi |
U prvom retku klijent A toga je dana vaš ured, pa je 35 − 12 − 15 = 8. Vožnja na posao ili ne, istih 35 milja daje 8 ili 35 poslovnih milja, a razliku određuju činjenice koje nijedan zapis vožnje sam po sebi ne pokazuje.
Što vaša evidencija mora pokazati
Poslovna milja mora se dokazati vožnju po vožnju: datum, odredište, milje i poslovna svrha. Kad su u igri pravila o vožnji na posao, najveću težinu nosi svrha. „Klijent B, od klijenta A“ kaže zašto je vožnja poslovna; „Skladište“ ne kaže je li skladište vaše redovito ili privremeno mjesto rada. Što IRS smatra „adequate records“ pokriva ostalo, uključujući ukupne milje u godini, s vožnjama na posao.
Kako DriveHub to olakšava
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Vožnja na posao je uključena, a DriveHub vas poslije pita koje su vožnje bile Poslovno, a koje Privatno. Vožnja na posao ostaje u evidenciji kao privatne milje, i odatle dolazi ukupni zbroj u godini.
Vožnja od kuće do skladišta u osam ujutro upravo je vožnja koju samo vi možete razvrstati: Privatno ako je skladište vaše redovito mjesto rada, Poslovno ako je privremeno.
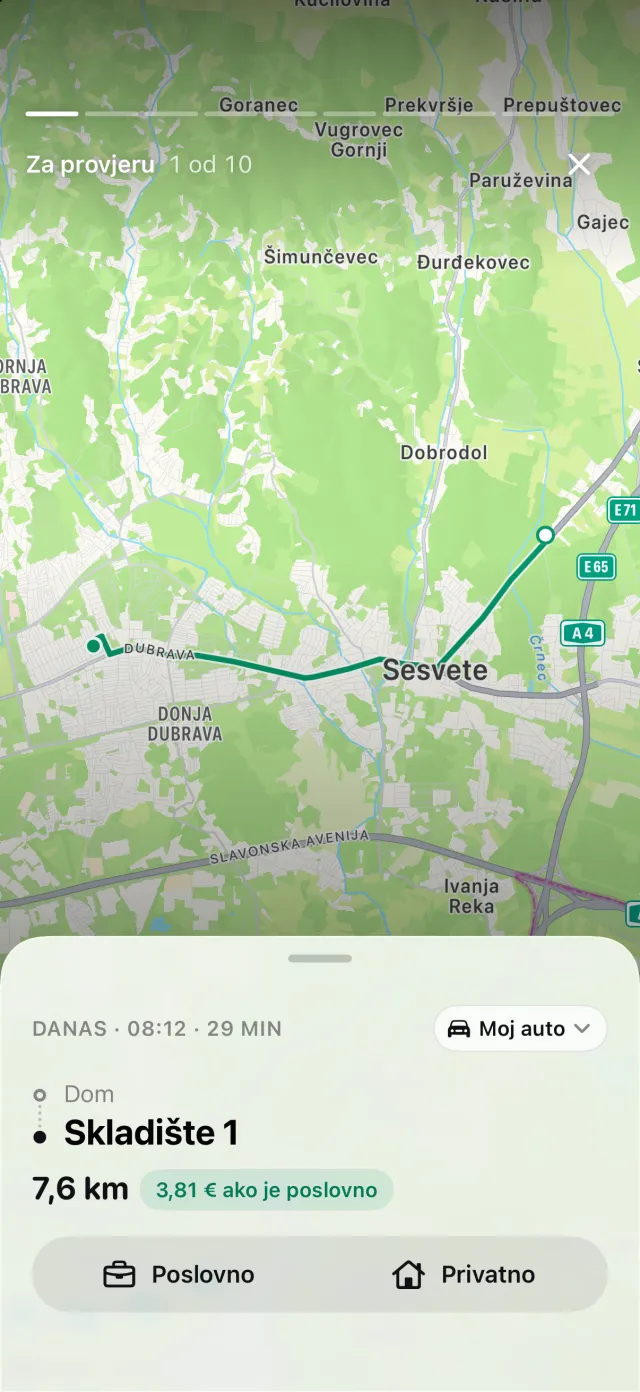
Ono što DriveHub ne može jest odlučiti koje se pravilo odnosi na vas. Je li mjesto rada privremeno, imate li redovito mjesto rada i ispunjava li vaš kućni ured uvjete — to su činjenice o vašem poslu. DriveHub ih ne zna, pa na toj osnovi ne razvrstava vožnje umjesto vas — to činite vi.
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, ona se pojavljuje pod Propuštene vožnje na kartici Vožnje, pa srednja vožnja u danu ne nestane neopaženo. Izvješće za svaku vožnju ispisuje datum, odredište, poslovnu svrhu vašim riječima i milje. Načini vođenja evidencije vožnji to uspoređuju s papirom i tablicama; ako vozite automobil u vlasništvu vašeg posla, vidi automobil za vaš posao u SAD-u.
Ova stranica prenosi ono što kažu Publication 463, Publication 587, Revenue Ruling 99-7 i Internal Revenue Code, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte onoga tko vam sastavlja poreznu prijavu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Sjedinjene Američke Države: zahtjevi za evidenciju kilometraže.