 DriveHub
Гид по стране · США · 7 мин
Дорога на работу не вычитается никогда. Решает, где начинается рабочий день
Пробег по дороге на работу не вычитается, и в правиле IRS нет исключений ни для расстояния, ни для звонков по пути, ни для инструментов в багажнике. Зато есть три ситуации, в которых поездка из дома вообще перестаёт быть дорогой на работу.

Коротко
Поездки между домом и обычным местом работы — это личные расходы на дорогу на работу (commuting), и они не вычитаются никогда. Publication 463, глава 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Ответ меняет не сама поездка, а то, где она начинается и кончается. Revenue Ruling 99-7 называет три исключения:
- временное место работы за пределами агломерации, в которой вы живёте и обычно работаете;
- временное место работы на любом расстоянии, если у вас есть обычное место работы вне дома;
- любое другое место работы, если ваш дом — основное место вашего бизнеса.
Переезды с одного места работы на другое в течение дня тоже вычитаются — в пределах прямого маршрута.
Если у вас нет обычного места работы, нет подходящего домашнего офиса и все ваши объекты находятся в пределах вашей агломерации, первая поездка дня и последняя поездка домой — это дорога на работу. Считаются только переезды между объектами.
Если вы работник по найму, исключения редко дают вам вычет. С 2018 года большинство работников вообще не может вычесть невозмещённые расходы на машину. Для вас исключения решают другое: какие мили работодатель может возместить без налога, — см. своя машина для работы в США.
Вы каждый день ездите в один и тот же офис: всегда дорога на работу
Это дорога на работу в чистом виде, и ничего в ней не вычитается. На рисунке B в Publication 463 поездка между домом и вашим обычным или основным местом работы подписана "Never deductible."
Работа по пути не помогает. Пример Publication 463 — деловые звонки или деловой разговор с пассажиром: они "don't change the trip from personal to business."
Вычитается то, что вы проезжаете уже из офиса: к клиенту, на другой объект, обратно в офис.
Вас отправили на временное место работы
Допустим, у вас есть одно или несколько обычных мест работы вне дома. Тогда поездка из дома на временное место в той же сфере деятельности вычитается при любом расстоянии. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Её пример — недельное обучение в другом офисе в том же городе.
Временным место делает ожидание в пределах года, а не счёт дней или недель. Publication 463 формулирует так: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Проверка смотрит вперёд, и её результат может измениться:
- С самого начала ожидается больше года: место не временное, "regardless of whether it actually lasts for more than 1 year."
- Ожидался год или меньше, а потом продлили: место временное, пока не изменилось ваше ожидание, и "It won't be treated as temporary after the date you determine it will last more than 1 year."
Так что командировка, задуманная на шесть месяцев и потом продлённая дольше года, не теряет прежних месяцев. Дорогой на работу становятся поездки после того дня, когда вы узнали, что она затянется дольше года.
У вас нет обычного места работы
У некоторых нет офиса, куда ездить, — например, у подрядчика, который переезжает с объекта на объект, или у продавца, который работает из машины. Здесь решает агломерация, в которой вы живёте.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." В её пределах поездки из дома — "nondeductible commuting expenses." Агломерация (metropolitan area) "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
В пределах вашей агломерации первая и последняя поездки дня — это дорога на работу. Пример 3 в Publication 463: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
У вас две работы, или два места работы за день
Переезд с одного места работы на другое вычитается, у одного и того же работодателя или нет. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
С этим связаны два ограничения:
- Потолок — прямой маршрут. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Выходной на основной работе — день дороги на работу. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Если непонятно, какая работа основная, рисунок B советует: "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Ваш офис — у вас дома
Если домашний офис признаётся основным местом вашего бизнеса, поездка из дома перестаёт быть дорогой на работу. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." Revenue Ruling 99-7 добавляет, что это верно "regardless of whether the other work location is regular or temporary and regardless of the distance."
Трудная часть — чтобы офис признали, и условия задаёт IRC § 280A(c)(1). Помещение должно использоваться "exclusively" и "on a regular basis" как основное место вашего бизнеса. Publication 587 раскрывает оба условия:
- Исключительно: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Регулярно: "Incidental or occasional business use is not regular use."
Домашний офис, где вы ведёте административную работу, может засчитываться, даже если оплачиваемая работа идёт в другом месте. Он подходит, если "You use it exclusively and regularly for administrative or management activities of your trade or business" и "You have no other fixed location where you conduct substantial administrative or management activities". Среди примеров Publication 587 — "Billing customers, clients, or patients" и "Keeping books and records."
Если домашний офис не подходит, Revenue Ruling 99-7 говорит прямо: деловая деятельность в нём "is not sufficient to overcome the inherently personal nature of the residence", и поездки между ним и вашими обычными местами работы — личные.
Вы работник по найму и работаете из дома
Для работников действуют два ограничения. Section 280A(c)(1) говорит об административном пути: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
Второе ограничение шире. С 2018 года работник вообще не может вычесть невозмещённые расходы на машину. Приостановка miscellaneous itemized deductions по IRC § 67(h) теперь бессрочна, с узкими изъятиями, например для резервистов и педагогов, отвечающих установленным условиям. Поэтому для большинства работников вопрос в том, что работодатель может возместить без налога, — и здесь правила выше по-прежнему важны.
Делают ли дорогу на работу вычитаемой парковка, реклама на машине или перевозка инструментов?
Publication 463 перечисляет несколько вещей, на которые люди надеются. Ни одна из них ответа не меняет.
- Парковка на работе. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Реклама на машине. Её размещение "doesn't change the use of your car from personal use to business use."
- Перевозка инструментов или музыкальных инструментов. Она "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Не меняет этого и выплата от работодателя. Publication 463 называет дорогу на работу личным расходом, а о личных расходах, которые возмещает работодатель, говорит: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." Дорогу на работу эта фраза прямо не называет. Если читать всё вместе, выплата за милю по дороге на работу — это заработная плата, а не возмещение без налога.
Один день, три ответа
Возьмём пример дня: из дома к клиенту A — 12 миль; от клиента A к клиенту B — 8 миль; от клиента B домой — 15 миль. Всего 35 миль, и оба клиента в пределах вашей агломерации.
| Ваша ситуация | Дом → A, 12 миль | A → B, 8 миль | B → дом, 15 миль | Служебные мили |
|---|---|---|---|---|
| Нет обычного офиса, нет подходящего домашнего офиса | Дорога на работу | Служебная | Дорога на работу | 8 |
| Обычный офис в другом месте; A и B — временные объекты в той же сфере | Служебная | Служебная | Служебная | 35 |
| Домашний офис, который является основным местом вашего бизнеса | Служебная | Служебная | Служебная | 35 |
| Работник по найму, в любой строке выше | Как в той строке | Как в той строке | Как в той строке | Тот же счёт; для большинства работников не вычитается, только возмещается без налога |
В первой строке клиент A на этот день считается вашим офисом, поэтому 35 − 12 − 15 = 8. Дорога на работу или нет — одни и те же 35 миль дают 8 служебных миль или 35, и разницу решают факты, которых ни одна запись о поездке сама по себе не показывает.
Что должен показывать ваш журнал
Служебную милю нужно подтвердить по каждой поездке: дата, место назначения, пробег и деловая цель. Когда в дело вступают правила о дороге на работу, главный вес несёт цель. «Клиент B, от клиента A» объясняет, почему поездка служебная; «Склад» не говорит, обычное это ваше место работы или временное. Остальное, включая общий пробег за год вместе с дорогой на работу, — в статье что IRS считает adequate records.
Чем DriveHub это упрощает
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Дорога на работу тоже записывается, а потом DriveHub спрашивает, какие поездки отметить как «Рабочая», а какие — как «Личная». Дорога на работу остаётся в журнале как личные мили — именно из них складывается годовой итог.
Поездка из дома на склад в восемь утра — как раз такая, которую можете распределить только вы: «Личная», если склад — ваше обычное место работы, «Рабочая», если это временный объект.
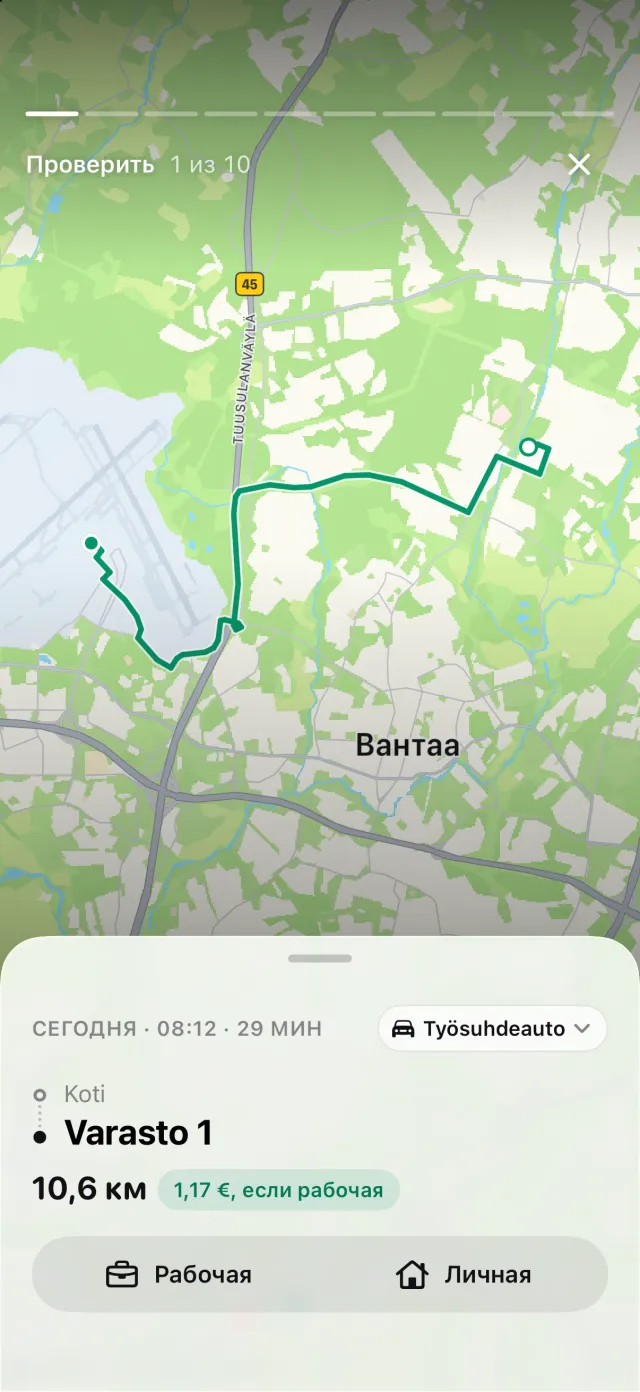
Чего DriveHub не может — это решить, какое правило к вам применяется. Временный ли объект, есть ли у вас обычное место работы, подходит ли ваш домашний офис — это факты о вашей работе. DriveHub их не знает, поэтому на этом основании не распределяет поездки за вас — это делаете вы.
Если ваш iPhone зафиксировал езду, для которой нет поездки, она появляется в разделе «Пропущенные поездки» на вкладке «Поездки», так что поездка из середины дня не пропадёт незаметно. В отчёте печатаются дата, место назначения, деловая цель вашими словами и пробег по каждой поездке. Способы вести журнал пробега сравнивают это с бумагой и таблицами; если вы ездите на машине, принадлежащей вашему бизнесу, см. машина для вашего бизнеса в США.
Эта страница излагает то, что говорят Publication 463, Publication 587, Revenue Ruling 99-7 и Налоговый кодекс США (Internal Revenue Code), и называет их, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему налоговому консультанту — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: США: требования к журналу пробега.