 DriveHub
Przewodnik po kraju · Stany Zjednoczone · 7 min
Dojazd do pracy nigdy się nie liczy. Decyduje, gdzie zaczyna się twój dzień pracy
Mile dojazdu do pracy nie podlegają odliczeniu, a reguła IRS nie zna wyjątków dla odległości, telefonów służbowych w drodze ani narzędzi w bagażniku. Zna za to trzy sytuacje, w których jazda z domu w ogóle przestaje być dojazdem.

Krótka odpowiedź
Jazda między domem a twoim stałym miejscem pracy jest prywatnym wydatkiem na dojazd i nigdy nie podlega odliczeniu. Publication 463, rozdział 4: "You can't deduct commuting expenses no matter how far your home is from your regular place of work. You can't deduct commuting expenses even if you work during the commuting trip."
Odpowiedź zmienia nie sama jazda, lecz to, gdzie się zaczyna i kończy. Revenue Ruling 99-7 wymienia trzy wyjątki:
- tymczasowe miejsce pracy poza obszarem metropolitalnym, w którym mieszkasz i zwykle pracujesz;
- tymczasowe miejsce pracy w dowolnej odległości, jeśli masz stałe miejsce pracy poza domem;
- każde inne miejsce pracy, jeśli twój dom jest głównym miejscem prowadzenia działalności.
Jazda z jednego miejsca pracy do drugiego w ciągu dnia również podlega odliczeniu, do wysokości trasy bezpośredniej.
Jeśli nie masz stałego miejsca pracy ani kwalifikującego się biura w domu, a wszystkie twoje miejsca pracy leżą w twoim obszarze metropolitalnym, pierwszy przejazd dnia i ostatni powrót do domu są dojazdem. Liczą się tylko przejazdy między miejscami.
Jeśli jesteś pracownikiem, wyjątki rzadko dają ci odliczenie. Od 2018 roku większość pracowników w ogóle nie może odliczać niezwróconych kosztów auta. Wyjątki rozstrzygają za to, które mile pracodawca może ci zwrócić bez podatku — zobacz własne auto w pracy w USA.
Codziennie jeździsz do tego samego biura: zawsze dojazd
To dojazd w najczystszej postaci i nic w nim nie podlega odliczeniu. Figure B w Publication 463 opisuje przejazd między domem a stałą lub główną pracą jako "Never deductible."
Praca w drodze nie pomaga. Przykład z Publication 463 to rozmowy służbowe przez telefon albo rozmowa służbowa z pasażerem — one "don't change the trip from personal to business."
Odliczyć można jazdę, którą wykonujesz z tego biura, gdy już w nim jesteś: do klienta, do innego miejsca, z powrotem do biura.
Zostajesz wysłany do tymczasowego miejsca pracy
Załóżmy, że masz jedno lub więcej stałych miejsc pracy poza domem. Wtedy przejazd z domu do tymczasowego miejsca w tej samej działalności podlega odliczeniu, bez względu na odległość. Publication 463: "you can deduct the expenses of the daily round-trip transportation between your home and the temporary location, regardless of distance." Jej przykład to tygodniowe szkolenie w innym biurze w tym samym mieście.
O tym, czy miejsce jest tymczasowe, decyduje oczekiwanie jednego roku, a nie liczba dni czy tygodni. Publication 463 ujmuje to tak: "If your employment at a work location is realistically expected to last (and does in fact last) for 1 year or less, the employment is temporary unless there are facts and circumstances that would indicate otherwise."
Test patrzy w przyszłość i może się zmienić:
- Od początku oczekiwano ponad roku: nie jest tymczasowe, "regardless of whether it actually lasts for more than 1 year."
- Oczekiwano roku lub mniej, potem przedłużono: tymczasowe, dopóki twoje oczekiwanie się nie zmieni, a "It won't be treated as temporary after the date you determine it will last more than 1 year."
Oddelegowanie planowane na sześć miesięcy, a potem przedłużone ponad rok, nie traci więc wcześniejszych miesięcy. Dojazdem są przejazdy od dnia, w którym wiedziałeś, że potrwa ponad rok.
Nie masz stałego miejsca pracy
Niektórzy nie mają biura, do którego dojeżdżają — wykonawca, który jeździ od budowy do budowy, albo handlowiec, który pracuje z samochodu. Tu decyduje obszar metropolitalny, w którym mieszkasz.
Publication 463: "If you have no regular place of work but ordinarily work in the metropolitan area where you live, you can deduct daily transportation costs between home and a temporary work site outside that metropolitan area." W jego granicach przejazdy z domu to "nondeductible commuting expenses." Obszar metropolitalny "includes the area within the city limits and the suburbs that are considered part of that metropolitan area."
W twoim obszarze metropolitalnym pierwszy i ostatni przejazd dnia są dojazdem. Example 3 z Publication 463: "the location of your first business contact inside the metropolitan area is considered your office. Transportation expenses between your home and this first contact are nondeductible commuting expenses. Transportation expenses between your last business contact and your home are also nondeductible commuting expenses. While you can't deduct the costs of these trips, you can deduct the costs of going from one client or customer to another."
Masz dwie prace albo pracujesz w dwóch miejscach jednego dnia
Przejazd z jednego miejsca pracy do drugiego podlega odliczeniu, niezależnie od tego, czy to ten sam pracodawca. Publication 463: "If you work at two places in 1 day, whether or not for the same employer, you can deduct the expense of getting from one workplace to the other."
Wiążą się z tym dwa ograniczenia:
- Limitem jest trasa bezpośrednia. "if for some personal reason you don't go directly from one location to the other, you can't deduct more than the amount it would have cost you to go directly from the first location to the second."
- Dzień wolny od głównej pracy jest dniem dojazdu. "Transportation expenses you have in going between home and a part-time job on a day off from your main job are commuting expenses. You can't deduct them."
Jeśli nie wiesz, która praca jest główna, Figure B radzi: "Consider the time you spend at each, the activity you have at each, and the income you earn at each."
Twoje biuro jest w domu
Jeśli twoje biuro w domu kwalifikuje się jako główne miejsce prowadzenia działalności, jazda z domu przestaje być dojazdem. Publication 463: "you can deduct your daily transportation costs between your home and another work location in the same trade or business." Revenue Ruling 99-7 dodaje, że dotyczy to przypadków "regardless of whether the other work location is regular or temporary and regardless of the distance."
Trudna jest kwalifikacja, a określa ją IRC § 280A(c)(1). Pomieszczenie musi być używane "exclusively" i "on a regular basis" jako główne miejsce prowadzenia działalności. Publication 587 rozpisuje oba warunki:
- Wyłącznie: "You do not meet the requirements of the exclusive use test if you use the area in question both for business and for personal purposes."
- Regularnie: "Incidental or occasional business use is not regular use."
Biuro w domu, w którym zajmujesz się administracją, może się liczyć, nawet jeśli płatna praca odbywa się gdzie indziej. Kwalifikuje się, jeśli "You use it exclusively and regularly for administrative or management activities of your trade or business" oraz "You have no other fixed location where you conduct substantial administrative or management activities". Przykłady z Publication 587 to m.in. "Billing customers, clients, or patients" i "Keeping books and records."
Jeśli twoje biuro w domu się nie kwalifikuje, Revenue Ruling 99-7 mówi bez ogródek: działalność tam prowadzona "is not sufficient to overcome the inherently personal nature of the residence", a przejazdy między nim a twoimi stałymi miejscami pracy są prywatne.
Jesteś pracownikiem i pracujesz z domu
Pracowników dotyczą dwa ograniczenia. Section 280A(c)(1) mówi o drodze przez czynności administracyjne: "In the case of an employee, the preceding sentence shall apply only if the exclusive use referred to in the preceding sentence is for the convenience of his employer."
Drugie ograniczenie jest szersze. Od 2018 roku pracownik w ogóle nie może odliczać niezwróconych kosztów auta. Zawieszenie miscellaneous itemized deductions w IRC § 67(h) jest teraz trwałe, z wąskimi wyjątkami, takimi jak rezerwiści i uprawnieni nauczyciele. Dla większości pracowników pytanie brzmi więc, co pracodawca może zwrócić bez podatku — i tu powyższe zasady wciąż mają znaczenie.
Czy parking, reklama na aucie albo wożenie narzędzi zmieniają dojazd w koszt?
Publication 463 wymienia kilka rzeczy, od których ludzie oczekują zmiany odpowiedzi. Żadna jej nie zmienia.
- Parking przy pracy. "Fees you pay to park your car at your place of business are nondeductible commuting expenses. You can, however, deduct business-related parking fees when visiting a customer or client."
- Reklama na samochodzie. Jej umieszczenie "doesn't change the use of your car from personal use to business use."
- Wożenie narzędzi lub instrumentów. To "doesn't make your car expenses deductible. However, you can deduct any additional costs you have for hauling tools or instruments (such as for renting a trailer you tow with your car)."
Nie zmienia tego też wypłata od pracodawcy. Publication 463 nazywa dojazd wydatkiem prywatnym, a o wydatkach prywatnych, które zwraca pracodawca, mówi: "your employer must report the reimbursement as wage income in box 1 of your Form W-2." W tym zdaniu nie wymienia dojazdu. Czytając je razem, wypłata za milę dojazdu jest wynagrodzeniem, a nie zwrotem wolnym od podatku.
Jeden dzień, trzy odpowiedzi
Weźmy przykładowy dzień: z domu do klienta A, 12 mil; od klienta A do klienta B, 8 mil; od klienta B z powrotem do domu, 15 mil. Razem 35 mil, a obaj klienci są w twoim obszarze metropolitalnym.
| Twoja sytuacja | Dom → A, 12 mil | A → B, 8 mil | B → dom, 15 mil | Mile służbowe |
|---|---|---|---|---|
| Brak stałego biura i kwalifikującego się biura w domu | Dojazd | Służbowy | Dojazd | 8 |
| Stałe biuro gdzie indziej; A i B to tymczasowe miejsca w tej samej działalności | Służbowy | Służbowy | Służbowy | 35 |
| Biuro w domu, które jest głównym miejscem działalności | Służbowy | Służbowy | Służbowy | 35 |
| Pracownik, w każdym z powyższych wierszy | Jak w tym wierszu | Jak w tym wierszu | Jak w tym wierszu | Ta sama liczba; dla większości pracowników nie do odliczenia, tylko do zwrotu bez podatku |
W pierwszym wierszu klient A liczy się tego dnia jako twoje biuro, więc 35 − 12 − 15 = 8. Te same 35 mil daje 8 mil służbowych albo 35, a o różnicy decydują fakty, których żaden zapis przejazdu sam nie pokazuje.
Co musi pokazywać twoja ewidencja
Milę służbową trzeba udokumentować przejazd po przejeździe: data, miejsce docelowe, liczba mil i cel służbowy. Tam, gdzie w grę wchodzą reguły o dojazdach, cały ciężar niesie cel. „Klient B, od klienta A” mówi, dlaczego przejazd jest służbowy; „Magazyn” nie mówi, czy magazyn jest twoim stałym miejscem pracy, czy tymczasowym. Resztę, w tym łączne mile w roku razem z dojazdami, omawia co IRS uznaje za adequate records.
Jak DriveHub to ułatwia
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Dojazd również, a DriveHub pyta cię potem, które przejazdy były Służbowe, a które Prywatne. Dojazd zostaje w ewidencji jako mile prywatne, i stąd bierze się suma roczna.
Przejazd z domu do magazynu o ósmej rano to taki przejazd, który możesz sklasyfikować tylko ty: Prywatny, jeśli magazyn jest twoim stałym miejscem pracy, Służbowy, jeśli to miejsce tymczasowe.
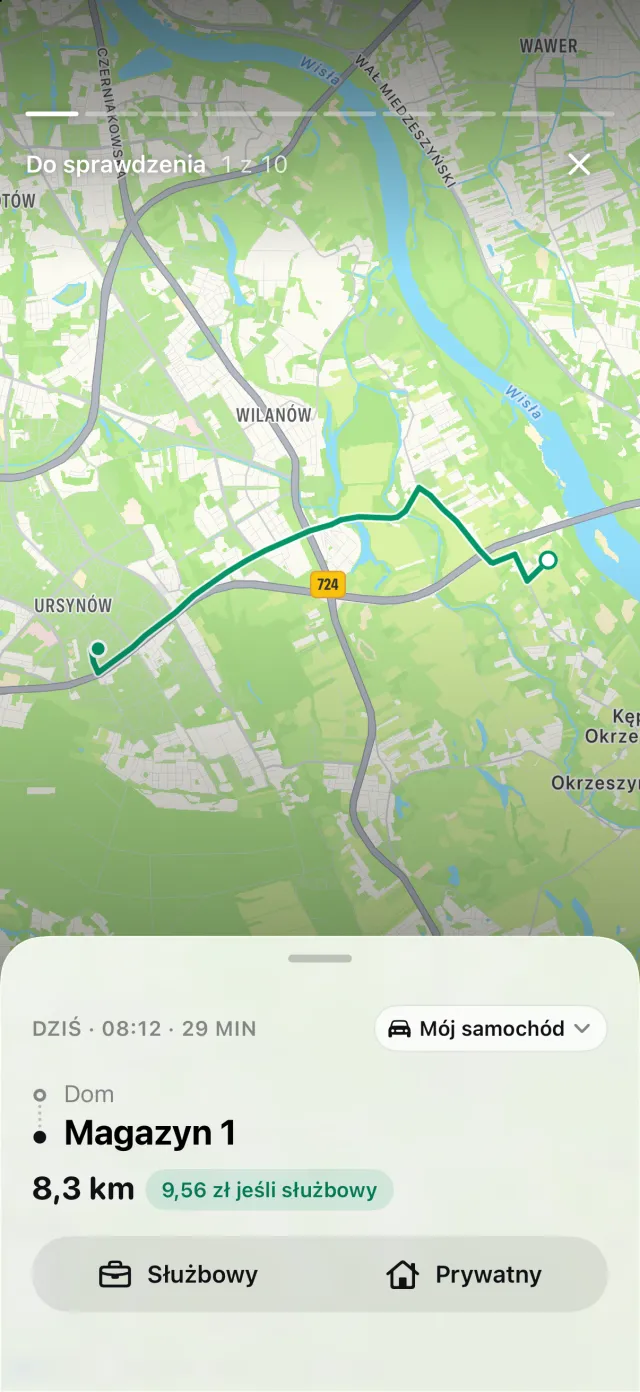
DriveHub nie może za to rozstrzygnąć, która reguła cię dotyczy. To, czy miejsce jest tymczasowe, czy masz stałe miejsce pracy i czy twoje biuro w domu się kwalifikuje, to fakty dotyczące twojej pracy. DriveHub ich nie zna, więc nie klasyfikuje przejazdu za ciebie na tej podstawie — robisz to ty.
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, pojawia się ona w Pominięte przejazdy na karcie Przejazdy, więc środkowy przejazd dnia nie zginie po cichu. Raport podaje przy każdym przejeździe datę, miejsce docelowe, cel służbowy twoimi słowami i liczbę mil. Sposoby prowadzenia ewidencji przebiegu porównują to z papierem i arkuszem; jeśli jeździsz autem, które należy do twojej firmy, zobacz auto w firmie w USA.
Ta strona przedstawia to, co mówią Publication 463, Publication 587, Revenue Ruling 99-7 i Internal Revenue Code, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj osobę, która przygotowuje twoje zeznanie (tax preparer) — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Stany Zjednoczone: wymogi dotyczące ewidencji przebiegu.